 三菱UFJ銀行の住宅ローンは、変動金利がメガバンクの中でも低めに設定されている一方で、借入額の2.20%の事務手数料と疾病保障の上乗せ金利を加えると、他行との総額の差は縮まります。金利コースは同一勤務先に1年以上勤め、給与振込を同行で受けていることが原則条件なので、転職直後の人や自営業の人には使いにくい商品です。
団信・借入期間・借入後の手続きに見る三菱UFJ銀行の特徴
- 一般団信の保険料は銀行が負担し、持病がある人向けの「ワイド団信」も用意されています。
- 40年の長期化を選んでも金利を上乗せしないと公式サイトに明記されています(月々の負担を下げやすい一方で、利息総額は増えます)。
- 電子契約なら契約時の印紙代が不要で、一部繰上返済・金利タイプ変更もネット手続きなら手数料不要です。
2026年11月の適用金利と、固定期間が終わったあとの引下幅
三菱UFJ銀行の公式サイトに2026年11月1日現在で掲載されている適用金利(最優遇)は、次の表のとおりです。借り換えは変動金利だけ新規より引下幅が小さく、固定金利は新規と同じ水準に設定されています。
| 金利タイプ | 新規借入 | 借り換え |
|---|---|---|
| 変動(ずーっと一律優遇コース) | 年1.195%(店頭表示 年3.375%・▲2.18%) | 年1.245%(▲2.13%) |
| 固定3年(最初に大きな優遇コース) | 年3.020% | 年3.020% |
| 固定10年(同上) | 年3.890% | 年3.890% |
| 固定20年(同上) | 年4.610% | 年4.610% |
| 全期間固定21~25年 | 年4.330% | 年4.330% |
| 全期間固定26~30年 | 年4.430% | 年4.430% |
| 全期間固定31~35年 | 年4.500% | 年4.500% |
| 全期間固定36~40年 | 年4.540% | 年4.540% |
※2026年11月1日現在。適用金利は審査結果によって変わる場合があり、表の最優遇金利がそのまま適用されるとは限りません。
固定3年・10年・20年は「最初に大きな優遇コース」で、当初固定期間が終わったあとの引下幅は小さくなります(固定3年はその時点の店頭表示金利より年▲1.80%、固定10年・20年は年▲1.55%)。一方で変動の「ずーっと一律優遇コース」は完済まで▲2.18%(借り換えは▲2.13%)が維持され、途中で固定金利に変えても引下幅は変わりません。
当初の金利が低くても、優遇幅が縮む期間が長く続けば総額は増えるため、固定期間が終わったあとの金利まで含めて比べる必要があります。
変動金利の基準金利は2026年12月1日に見直される
三菱UFJ銀行は、2026年9月18日に発表した短期プライムレートの引き上げに伴い、2026年12月1日から住宅ローンの変動金利の基準金利を見直すと公表しています。12月の基準金利は11月30日に発表され、12月以降に借りる人は毎月1日が見直しの基準日になります。
11月中に借りるか12月以降に借りるかで当初の変動金利が変わる可能性があるのは、借入時点の基準金利から引下幅を差し引いて適用金利が決まるからです。引渡しが年末にかかる人は、11月30日の発表を見たうえで実行日を考える余地があります。
「金利+事務手数料+保障の上乗せ」で見る総コスト
事務手数料は借入額の2.20%、保証料は不要
三菱UFJ銀行の金利コースの利用条件には、借入時に借入金額の2.20%を支払うことと、保証料が不要であることが明記されています(2026年11月1日現在)。保証料がない代わりに手数料が借入額に比例するので、借入額が大きいほど初期費用は重くなります。
| 借入額 | 事務手数料(2.20%)の目安 | 備考 |
|---|---|---|
| 3,000万円 | 66万円 | このほかに抵当権設定の登録免許税・司法書士報酬・印紙税(電子契約なら不要)・火災保険料などが別途 |
| 4,000万円 | 88万円 | |
| 5,000万円 | 110万円 |
借入後の手数料はインターネットと窓口で差がある
借入後の手続きにかかる手数料は、インターネットで手続きするか店頭窓口で手続きするかで金額が大きく違います。一部繰上返済は窓口だと1回16,500円かかるため、10回行えば16万5,000円の差になり、繰上返済を前提に総額を見積もるならネットで手続きできるかどうかが条件になります。
| 手続き | インターネット | 店頭窓口 |
|---|---|---|
| 一部繰上返済 | 無料 | 16,500円(税込) |
| 期限前完済 | 16,500円(税込) | 33,000円(税込) |
| 金利タイプの変更(変動から固定へ) | 無料 | 11,000円(税込) |
| 返済条件の変更(期間短縮・返済日など) | 5,500円(税込) | 11,000円(税込) |
※2025年8月1日現在の公式手数料表より。手数料のほかに印紙代が必要になる場合があります。
疾病保障は4プラン、上乗せは年0.150%~0.500%
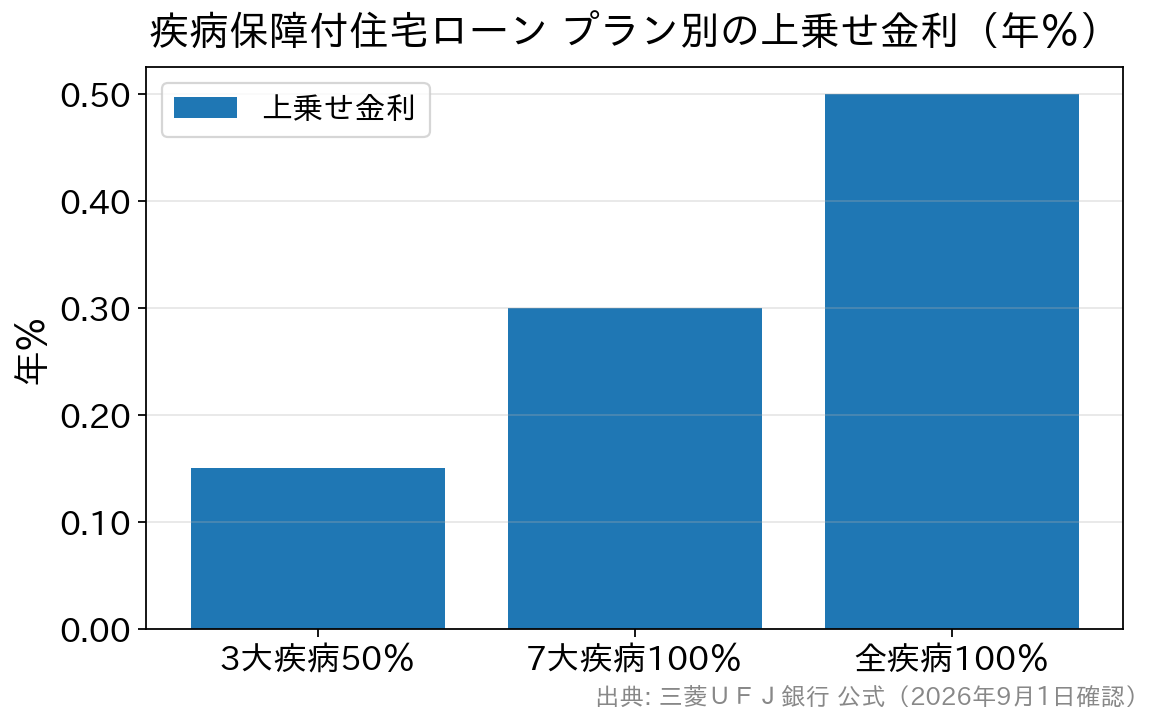
かつての「7大疾病保障付住宅ローン ビッグ&セブン〈Plus〉」は、現在は「疾病保障付住宅ローン」という名称に変更され、プラン名も「3大疾病50%」「7大疾病100%」「全疾病100%」「保険料支払型」の4つに整理されています(旧名称で検索しても同じ商品群にたどり着きます)。
| プラン | 負担 | 主な保障と対象年齢 |
|---|---|---|
| 3大疾病50% | 上乗せ金利 年0.150% | がん診断・脳卒中・急性心筋梗塞で残高が50%に。借入時年齢18歳以上46歳未満 |
| 7大疾病100% | 上乗せ金利 年0.300% | 3大疾病で残高が0円。四つの生活習慣病と月次返済保障も。18歳以上50歳未満 |
| 全疾病100% | 上乗せ金利 年0.500% | 3大疾病に加え全疾病・ケガを保障。月次返済保障も。18歳以上50歳未満 |
| 保険料支払型 | 毎月の保険料(金利上乗せではない) | 性別・年齢・残高などで保険料が変動。18歳以上56歳未満 |
上乗せ金利は、保険金が支払われない限り完済までかかり続けます。たとえば3,000万円を35年・元利均等で借り、金利が年1.2%のまま推移したと仮定すると、全疾病100%の年0.500%を足した年1.7%では毎月の返済額が約8.75万円から約9.48万円になり、35年間の総返済額は約307万円増えます。
他行の団信込みの金利と比べるときは、保障の範囲をそろえてからでないと上乗せの重さを正しく比べられません。3大疾病50%だけは、保険金の支払後に上乗せ金利(年0.150%)が引き下げられます。
また、疾病保障に加入できるのは借入時のみで、借入後には加入できません(公式に明記)。加入は1人1プラン、既契約を含め総額1億円までという制限もあります。がんには90日間の待機期間があり、精神障害など保障対象外の病気・ケガもあるため、詳細は重要事項説明書で確認してください。
属性別に見た、申し込みのハードル
「同一勤務先に1年以上+当行で給与振込」が原則条件
金利コースの利用条件として、公式サイトには原則として次のすべてを満たすことが示されています。
- 年齢が借入時18歳以上70歳の誕生日まで、完済時80歳の誕生日まで
- 団体信用生命保険に加入が認められること
- 日本国籍、または永住許可を受けていること
- 同一勤務先に満1年以上勤務しており、三菱UFJ銀行で給与振込を利用中であること
- 「スーパー普通預金(メインバンク プラス)」および「三菱UFJダイレクト」を利用中・または利用予定であること
転職して間もない人は、同じ年収でも勤続1年以上という条件を満たせずに申し込めないことがあります。給与振込が前提になっているため、給与を受け取らない自営業・個人事業主の方はこのコースの想定から外れます。申し込めるかどうかは個別審査で決まるので、事前審査の結果を見てから他行と比べてください。
借入額・ペアローンの枠
借入金額は500万円以上3億円以内(10万円単位)、借入期間は2年以上40年以内。1つの物件を夫婦で分けて借りるペアローンの場合は1人2億円かつ合計金額4億円が上限とされています。返済方法は元利均等・元金均等のどちらも選べます。三菱UFJ銀行の住宅ローンから同行の住宅ローンへの借り換えには使えません。
フラット35を検討している場合は対象外
公式のよくあるご質問には、「フラット35の新規取扱いは停止しています」と明記されています(2026年11月1日確認)。自営業・勤続が短いなどの理由で全期間固定のフラット35を中心に検討している場合は、フラット35を取り扱う金融機関を別途当たる必要があります。三菱UFJ銀行の全期間固定コースはフラット35とは別の自行商品で、金利タイプの変更ができない点も違います。
すでに借りている人の返済額に反映されるのは2027年から
基準金利が見直されても、返済額に反映されるタイミングは契約している変動金利の種類で違います。2026年9月18日現在の公式のお知らせによると、2026年11月30日以前に借りた人の取扱いは次のとおりです。
| 金利の種類 | 直近の見直しの基準日 | 新利率の反映 |
|---|---|---|
| 変動金利(毎月見直し) | 2026年12月1日 | 2027年1月の返済日の翌日から適用(2027年2月の約定返済分から反映) |
| 変動金利(年2回見直し) | 2027年4月1日 | 2027年6月の返済日の翌日から適用(2027年7月の約定返済分から反映) |
変動金利かつ元利均等返済で借りている場合は5年ルールが働き、10月1日を基準とした5年間は毎月の返済額自体は変わりません(元金と利息の内訳が変わります)。一方で元金均等返済には5年ルール・125%ルールがありません。返済額が変わらない間も、増えた利息の分だけ元金の減り方は遅くなります。
自分の契約がどの種類かは、銀行から届く「ご返済のお知らせ」で確認できます。2005年12月以前に旧三和銀行・旧UFJ銀行で借りた場合などは、固定金利の期間が終わって変動金利を選ぶと、上の見直しのルールと扱いが異なります。
みずほ銀行と比べるときは手数料の払い方をそろえる
2026年11月に借りる場合の新規の変動金利を、事務手数料の扱いと合わせて同じメガバンクのみずほ銀行と比べると、次のようになります。
| 金融機関 | 新規の変動金利 | 事務手数料など |
|---|---|---|
| 三菱UFJ銀行 | 上の表の変動(ずーっと一律優遇コース) | 借入額の2.20%・保証料不要 |
| みずほ銀行 | 年1.275%~1.725%(ローン取扱手数料型) | 借入額の2.20%。手数料0円の借入時負担ゼロ型は年1.475%~1.925% |
※いずれも2026年11月1日現在の各行公式サイトの表示。
みずほ銀行は審査結果で引下幅が決まり、下限と上限で年0.450%の差があります。三菱UFJ銀行も審査結果で金利が変わる場合があるため、表の下限どうしを比べて優劣を決めることはできません。
手数料を払わない代わりに金利が年0.200%高くなるプランでは、早く完済するほど手数料を払わない方が有利になり、長く借りるほど手数料を払って金利を下げる方が有利になります。メガバンク3行の金利水準の違いはメガバンク3行の変動・固定金利の比較で、手数料体系が近いネット銀行との違いはネット銀行の住宅ローンの選び方で紹介しています。
三菱UFJ銀行の住宅ローン よくある質問
Q. 三菱UFJ銀行の住宅ローンが向いていないのはどんな人ですか?
A. 数年以内に売却や完済を考えている人です。借入額の2.20%の事務手数料を借入時に払うため、借りる期間が短いほど手数料が利息の節約分を上回りやすくなります。勤続1年未満の人や自営業の人は、原則条件から外れる点でも不向きです。
Q. 他行から三菱UFJ銀行へ借り換えできますか?
A. できます。ただし借り換えの変動金利は新規より引下幅が小さく、借入額の2.20%の事務手数料と抵当権の設定費用もかかるため、今の金利との差が小さいと費用の方が上回ることがあります。
※金利・手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
- 投稿タグ
- 三菱UFJ銀行