民間金融機関と、日本政府が100%出資する独立行政法人・住宅金融支援機構が提携して提供している全期間固定金利の住宅ローンが「フラット35」です。
長らく1%台で利用できた時期もありましたが、長期金利の上昇を受けて金利は大きく上がりました。2026年8月資金受取分の最も多い金利(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)は年3.290%で、3%台での推移が続いています(出典:住宅金融支援機構)。「金利のある世界」に入った今こそ、フラット35のメリット・デメリットを正しく理解しておきたいところです。
このページでは、金利の数字だけでなく事務手数料・団信・申込条件までを含めた「総コスト」と「借りられるかどうか」の視点で、フラット35の長所と短所を整理します。
まず現在地:2026年8月時点の金利水準
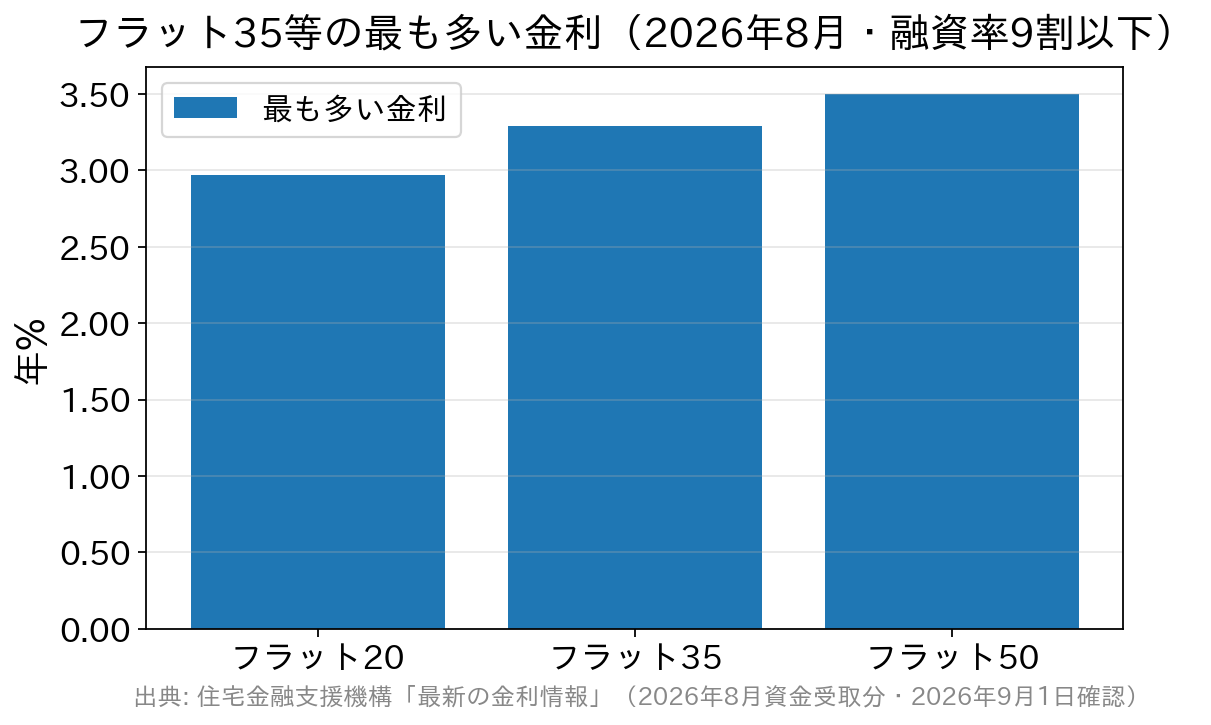
フラット35の借入金利は取扱金融機関ごとに違い、住宅金融支援機構が全国の水準をまとめて公表しています。2026年8月資金受取分(新機構団信付き)の水準は次のとおりです。
| 商品タイプ(借入期間) | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 【フラット20】20年以下 | 年2.970%(範囲 年2.970~5.250%) | 年3.080% |
| 【フラット35】21年以上35年以下 | 年3.290%(範囲 年3.290~5.570%) | 年3.400% |
| 【フラット50】36年以上50年以下 | 年3.500%(範囲 年3.500~5.420%) | 年3.610% |
表の数字は「最も多い金利」で、実際の金利は金融機関によって上振れします。同じフラット35でも、どこで借りるかで年2%以上の開きが出ることがあるのがこの商品の特徴です。また、団信の種類でも金利が変わり、デュエット(ペア連生団信)は+0.18%、新3大疾病付機構団信は+0.24%が上乗せされます。金利は毎月第1営業日の正午ごろに更新されるため、最新の水準は機構の金利情報ページでご確認ください。
「フラット35」のメリットは?
「ずっと変わらない」のフレーズでおなじみのとおり、フラット35は金利が完済まで変わらないことが最大の特徴です。具体的なメリットを見ていきましょう。
メリット1.完済まで金利・返済額が変わらない
全期間固定金利なので、借りたときから完済まで金利と毎月の返済額が確定します。日銀が2026年6月に政策金利を1.0%程度へ引き上げ、大手銀行も9月に変動金利の基準金利を見直すなど金利上昇局面に入った今、将来の金利上昇を気にせず家計設計ができる安心感は、これまで以上に価値が高まっています。
メリット2.保証料・保証人が不要
民間の住宅ローンでは数十万円の保証料がかかる商品もありますが、フラット35は保証料が不要で、保証人も必要ありません(機構公式のご利用条件に明記)。ただし後述のとおり融資事務手数料はかかるため、「保証料ゼロ=諸費用ゼロ」ではない点に注意しましょう。
メリット3.審査の基準が数字で示されている
民間ローンの審査基準は非公開なことが多いのに対し、フラット35は申込要件が公表されており、自分が当てはまるかを事前に確かめられます。勤続年数の条件が民間より柔軟なため、自営業・個人事業主・転職して間もない方でも申し込みやすいのが特徴です。具体的な数字は後述の「申込条件を数字で確認する」で整理します。
メリット4.団信への加入は任意
民間の住宅ローンは団体信用生命保険(団信)への加入が必須で、健康状態が理由で加入できないと審査に通りません。一方フラット35は団信が任意加入のため、健康に不安がある方でも住宅ローンを組めます(加入しない場合の借入金利は機構が別途公表しています)。
ただし当サイトの「総コスト」視点で補足すると、健康に問題がない方は、団信と疾病保障がセットになった民間ローンのほうが保障面で手厚いケースもあります。団信に入れるかどうかで選択肢が変わるため、自分の状況に当てはめて検討しましょう。
メリット5.条件に合えば金利引下げメニューを重ねられる
フラット35には、一定期間だけ借入金利を引き下げるメニューが用意されています。2026年9月時点で機構が案内しているのは【フラット35】子育てプラス/中古プラス/S/リノベ/維持保全型/地域連携型・地方移住支援型です。表面金利だけを見て「フラット35は高い」と決めず、自分が使えるメニューがあるかを先に確認すると、実質の負担はかなり変わります。適用条件と引下げ幅は機構および取扱金融機関でご確認ください。
【2026年9月1日から】中古住宅+簡易リフォームをまとめて借りられるようになった
住宅金融支援機構は、令和8年(2026年)9月1日の借入分から、中古住宅の購入とあわせて行う「簡易なリフォーム」の工事費用をまとめて融資できるようにしました。従来は物件の引き渡し後にリフォーム代を自己資金やリフォームローンで手当てする必要がありましたが、リフォーム工事の前(物件引き渡し時)に工事費用まで含めて借りられるのが今回の改正点です。
ただし対象には線が引かれています。機構公式には次のとおり明記されています。
- 対象は【フラット35】の適合証明の内容に影響を与えない工事に限る
- 柱位置の変更・間取り変更・床面積の増減・断熱材の交換などは対象外
- 【フラット35】リノベ(リフォーム一体タイプ)の金利引下げは適用されない
- 借入対象に含めた工事を実施しなかった場合は、その費用相当額を繰上返済する必要がある
- 適合証明検査はリフォーム工事前の1回のみ(工事後の検査は不要)
「中古を買って自分好みに直したいが、リフォーム代の資金繰りが先に来て苦しい」という悩みに直接効く改正です。金利引下げが付く【フラット35】リノベとは別の制度なので、どちらを使うのが有利かは工事の内容しだいです。詳細な条件は機構および取扱金融機関でご確認ください。
「フラット35」のデメリットは?
メリットの裏返しでもあるデメリットを見ていきましょう。
デメリット1.金利は変動金利より高め
全期間固定のフラット35は、変動金利や固定期間選択型に比べて金利が高めです。2026年9月の各行公式サイトに掲載されている新規借入の変動金利(最優遇)は、三菱UFJ銀行が年1.195%、みずほ銀行が年1.025%~、SBI新生銀行が年1.060%(融資率90%以内)。フラット35の年3.290%とは、なお2~3倍の開きがあります。
かつての「マイナス金利・ゼロ金利政策」は2024年3月に解除され、現在は金利上昇局面にあります。今後の金利低下の余地は小さく、むしろ上昇リスクを意識すべき局面です。金利が固定される安心料をどう評価するかが、フラット35を選ぶかどうかの分かれ目になります。
固定で借りたいなら、民間の長期固定・当初固定も比較を
完済まで金利を固定したい場合、フラット35だけでなく民間銀行の全期間固定や当初固定も候補になります。2026年9月時点では、当初固定10年で三菱UFJ銀行が年3.630%、みずほ銀行が年3.450%~、SBI新生銀行が年3.250%。全期間固定では三菱UFJ銀行の31~35年が年4.300%です。当初固定は固定期間が終わると金利が変わるため、フラット35と同列には比べられません。「金利+諸費用+団信・保障」をあわせた総額と、固定される期間の長さの両方で比較してください。最新の金利は各行公式でご確認ください。
デメリット2.融資事務手数料が借入額の2.20%(税込)かかることが多い
フラット35は保証料が不要な代わりに、融資手数料がかかります。融資手数料の額は取扱金融機関によって異なり、機構が一律に定めているわけではありませんが、借入額の2.20%(税込)の定率型を採る金融機関が多くなっています。たとえば2,000万円を借り入れると契約時に約44万円(税込)が必要で、家計へのインパクトは小さくありません(定額型を選べる金融機関もありますが、その場合は金利がやや高めになる傾向があります)。
ただし、SBIアルヒのフラット35【買取型】は、融資事務手数料は借入額の2.20%(税込・最低220,000円)です(以前あったWeb申込での半額〈1.10%〉優遇は終了。最新は公式でご確認ください)。金利が同じでも手数料で数十万円変わるため、金融機関選びは金利と手数料をセットで見るのが鉄則です。
デメリット3.一部繰上返済の最低額に決まりがある
民間ローンには1円から繰上返済できる銀行もありますが、フラット35の一部繰上返済は金融機関の窓口では100万円以上から。ただし、住宅金融支援機構のインターネットサービス「住・My Note」を使えば10万円以上から繰上返済が可能です(出典:住宅金融支援機構)。こまめに繰り上げたい方はネット手続きを活用しましょう。なお繰上返済の手数料は不要です。
申込条件を数字で確認する(2026年4月1日現在)
「借りられるかどうか」を先に確かめられるのがフラット35の強みです。機構公式のご利用条件から、判断に直結する数字を抜き出しました。
| 項目 | 条件 | 見落としやすい点 |
|---|---|---|
| 申込時の年齢 | 満70歳未満 | 親子リレー返済を使う場合は満70歳以上でも申込可 |
| 国籍 | 日本国籍/永住許可/特別永住者 | 資格がないと判明した場合は一括返済を求められる |
| 総返済負担率 | 年収400万円未満=30%以下/400万円以上=35%以下 | 自動車ローン・教育ローン・カードローン・リボ払いも合算して判定 |
| 借入額 | 100万円以上1億2,000万円以下(1万円単位) | 建設費・購入価額の範囲内。店舗など非住宅部分は対象外 |
| 保証人 | 不要 | 保証料も不要 |
| 申込人数 | 連帯債務者を含めて2名まで | ペアローン・収入合算の設計に影響 |
とくに効いてくるのが総返済負担率です。年収の基準は原則として前年の公的証明書の金額(給与収入のみなら給与収入額、それ以外は所得金額)で見るため、自営業・個人事業主の方は「売上」ではなく「所得」で判定される点に注意してください。また、マイカーローンやカードのリボ払いが残っていると、その分だけ住宅ローンに回せる枠が減ります。申込前に他の借入れを整理しておくと、審査の通りやすさと借入可能額の両方が変わります。
フラット35と民間ローンを「総コスト」で比べると
金利の高低だけで判断せず、諸費用や保障まで含めて比べるのがポイントです。
| 比較の観点 | フラット35 | 民間(銀行・ネット銀行) |
|---|---|---|
| 金利タイプ | 全期間固定(完済まで不変) | 変動・固定期間選択・全期間固定 |
| 金利水準(2026年9月時点の例) | 年3.290%(2026年8月・9割以下の最多金利) | 変動 年1.0%台~/当初固定10年 年3.2~3.6%台 |
| 保証料・保証人 | いずれも不要 | 不要な商品が主流(保証料型を選べる銀行も) |
| 事務手数料 | 金融機関ごとに異なる。借入額の2.20%(税込)が主流 | 借入額の2.20%(税込)が主流。手数料0円で金利上乗せの型も |
| 団信 | 任意(入れない人も借入可)。デュエットは+0.18% | 原則必須。疾病保障は上乗せ金利や保険料が別途 |
| 繰上返済の最低額 | 窓口100万円/住・My Note 10万円~(手数料不要) | 1円~の銀行もあり |
| 審査 | 年齢・返済負担率などの基準が公表されている | 勤続年数・給与振込などの条件が付く場合も |
「フラット35」メリット・デメリットのまとめ
フラット35の最大のメリットは、金利を固定して毎月の返済額を完済まで確定できることです。金利上昇局面に入った今、返済額が変わらない安心感は大きな価値があります。金利低下の恩恵は受けられませんが、上昇リスクを避けたい人には有力な選択肢です。
また、審査の基準が数字で公表されており、健康に不安がある方や自営業・個人事業主の方にも検討の余地があります。2026年9月からは中古住宅+簡易リフォームを一体で借りられるようにもなりました。一方で、変動金利より金利が高く、事務手数料がかかる点はデメリットです。「金利+諸費用+保障」の総額で、変動金利や民間の固定とも比べて選びましょう。
おすすめ! SBIアルヒの「フラット35」
フラット35の取り扱いシェアが16年連続No.1のSBIアルヒ。フラット35は全国300超の金融機関が提供していますが、そのなかでSBIアルヒが16年連続でシェア第1位(2025年度27.7%・出典:SBIアルヒ公式プレスリリース 2026年5月1日)を獲得している理由を見てみましょう。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
・金利は「フラット35」の最低水準(スタンダードタイプ)
・WEBで申込み・契約を行うと事務手数料は借入額の2.20%(税込・最低22万円)※以前の半額(1.10%)優遇は終了
・全国に約90拠点(2026年3月末現在)(直営・フランチャイズ)を展開し、専門家に直接相談が可能
・自己資金に余裕があればより金利が低い「スーパーフラット」もあり
・自営業、個人事業主の方も借入れ可能
・審査も早くつなぎ融資にも対応
事務手数料は借入額の2.20%(税込・最低220,000円)です。2026年3月にオンラインで申込から契約まで完結する「Web申込」が導入され、Web申込+電子契約の利用で1債権あたり33,000円(税込)が定額で割り引かれます(以前の半額〈1.10%〉優遇は終了。最新の条件は公式でご確認ください)。
さらに、専門家に対面で相談できる体制を全国に整えていることも、利用者の満足度が高い要因です。フラット35が気になった方は、まず公式サイトで借入れシミュレーションを試してみましょう。
住宅ローン比較・ランキング記事
- 投稿タグ
- フラット35