フラット35は、住宅金融支援機構が民間の金融機関と提携して提供している、最長35年の全期間固定金利の住宅ローンです。2026年11月に資金を受け取る場合、返済期間21年以上35年以下・融資率9割以下で最も多い金利は年3.810%ですが、融資手数料は取扱金融機関ごとに違うため、同じ金利でも総支払額には差が出ます。
長期固定金利型の住宅ローンは、契約時に返済終了までの借入金利・月々の返済額が確定するため、金利が上昇しても返済額が増えず、返済計画を立てやすいのが特徴です。一方で、変動金利タイプなど金利変動リスクのある金利タイプよりも、借り入れ当初の金利水準は高めになるというデメリットもあります。
フラット35の仕組みを店舗で聞きながら決めたい人は、16年連続でフラット35を最も多く貸し出しているSBIアルヒ(旧ARUHI)の店舗で相談できます。SBIアルヒは全国に約90拠点(2026年3月末現在)を構えているため、近くの店舗でフラット35の手続きに慣れた担当者に直接質問できます。
住宅金融支援機構は住宅金融公庫を引き継いだ独立行政法人
住宅金融支援機構は、2007年4月1日に住宅金融公庫の権利と義務を引き継いで設立された独立行政法人です。住宅金融公庫の時代は住宅ローンを直接貸し出す業務を積極的に行っていましたが、現在は窓口(フラット35の受付)を提携する民間の金融機関に委ね、資金面から間接的に支える業務が大半を占めています。
フラット35は金融機関が貸し、機構が債権を買い取る仕組み
住宅金融支援機構が住宅ローンを直接受け付けて貸しているわけではありません。フラット35の窓口業務を担うのは、銀行・信用金庫・モーゲージバンクなどの金融機関です。
それら提携金融機関で「フラット35」を申し込むと、金融機関は契約後にその住宅ローン債権を住宅金融支援機構に買い取ってもらう仕組みになっています。機構が金融機関からフラット35の債権を買い取るため、一般的なフラット35は正式名称でフラット35(機構買取型)と呼ばれます。
機構は買い取った住宅ローンを担保に債券を発行し、長期の資金を市場から調達しています。主に短期の資金で調達している銀行が単独では扱いにくい全期間固定金利の住宅ローンを、多くの金融機関が同じ条件で提供できるのは、この資金の流れがあるからです。
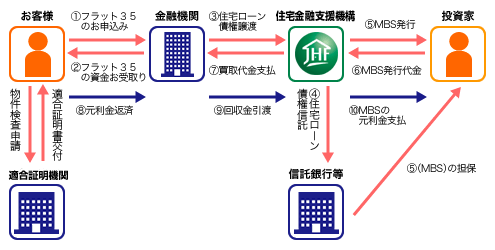
「フラット35」の仕組み 住宅金融支援機構フラット35HPより引用
フラット35の特徴は金利の固定・保証料なし・申込要件の広さ
金利は完済まで変わらず、資金を受け取った月の金利が適用される
フラット35は、完済まで金利が変わらない全期間固定金利タイプの住宅ローンで、毎月の返済額を固定できるため、中長期の家計支出をコントロールしやすいというメリットがあります。
適用される金利は申込時ではなく資金を受け取った時点の金利で、資金の受取日は取扱金融機関が定めます。金利は毎月見直されるため、引き渡しが翌月にずれるだけで適用金利が変わることがあり、実行日の予定は早めに金融機関と詰めておく必要があります。
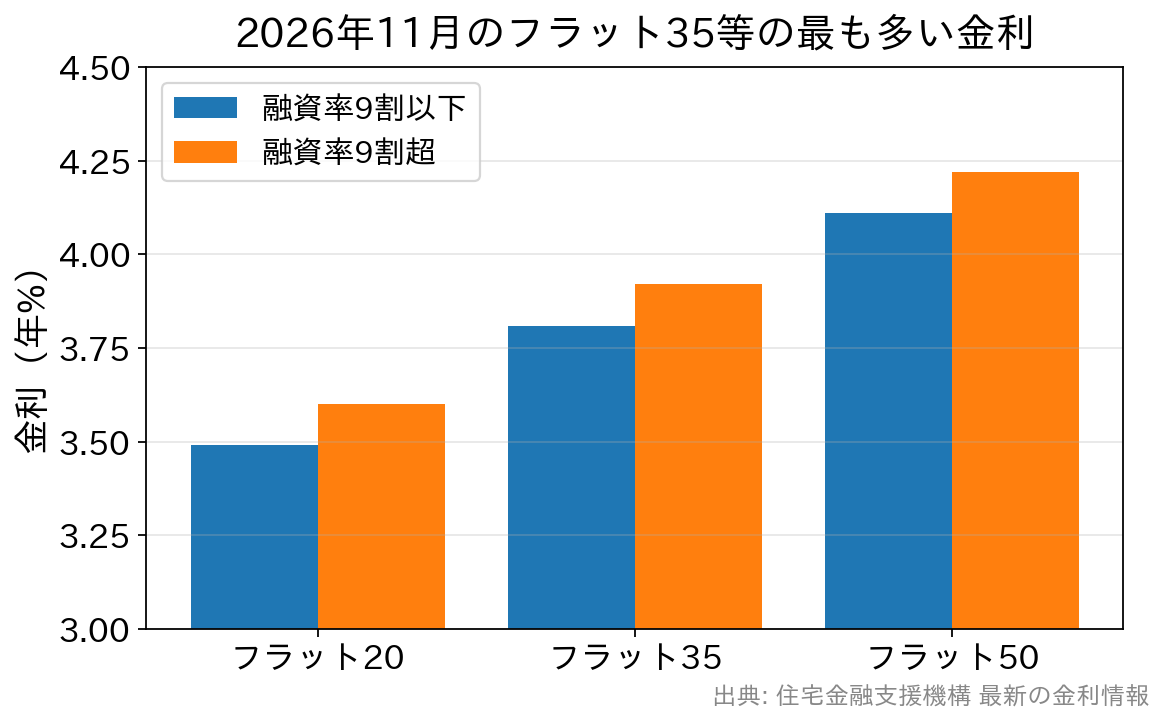
2026年11月に資金を受け取る場合の最も多い金利(新機構団信付き)は、返済期間と融資率によって下の表のように分かれています。
| 商品(返済期間) | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| フラット20(20年以下) | 年3.490% | 年3.600% |
| フラット35(21年以上35年以下) | 年3.810% | 年3.920% |
| フラット50(36年以上50年以下) | 年4.110% | 年4.220% |
住宅金融支援機構「最新の金利情報」2026年11月資金受取分の最も多い金利(新機構団信付き)。金利は取扱金融機関ごとに異なります。
団信の選び方でも金利は変わり、デュエット(ペア連生団信)を選ぶと上記の金利に年0.18%、新3大疾病付機構団信を選ぶと年0.24%が上乗せされます。健康上の理由などで団信に加入しない場合もフラット35は利用できますが、その場合の金利は別に定められています。
上乗せの重さは月々の金額で見ると分かりやすく、3,000万円を35年・元利均等で借りる場合、年3.810%なら毎月の返済額は約12.9万円です。新3大疾病付機構団信で年4.050%になると約13.4万円となり、月約4,300円の差が出ます。
35年間に直すと差は約180万円に広がります。保障の手厚さとこの差額を比べてから団信を選ぶ必要があるのは、上乗せが完済までずっと続くからです。
保証料と繰上返済手数料はかからない
フラット35では保証料がかからず、保証人も必要ありません。一部繰上返済の手数料も無料で、インターネットサービス「住・MyNote」から申し込めば10万円以上、取扱金融機関の窓口では100万円以上から繰上返済ができます。金利が変わらないフラット35では、繰上返済で元本を早めに減らすことが総返済額を抑える主な手段になります。
勤続年数や雇用形態は申込要件に入っていない
機構が示す申込要件は、申込時の年齢が満70歳未満であること、国籍や永住許可に関する要件、年収に占める年間返済額の割合(総返済負担率)の基準などで、勤続年数や雇用形態は要件に挙げられていません。そのため、転職直後の人やアルバイト・パート、個人事業主・会社役員でも、これらの基準を満たせば申し込めます。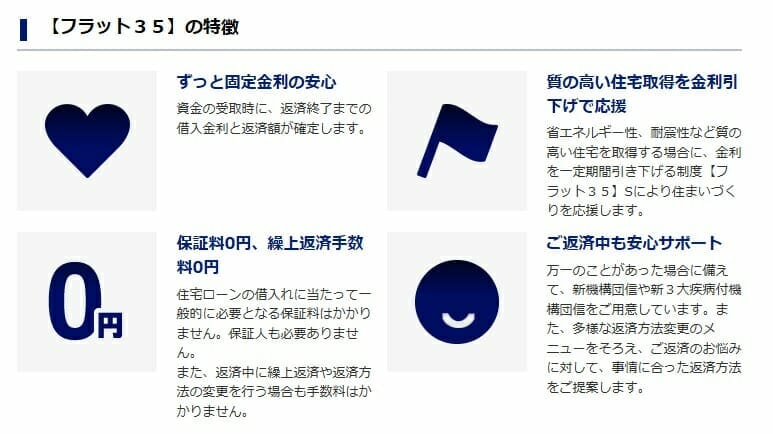
ただし年収は、原則として申込年の前年の収入を証する公的証明書の金額で判断されます。機構のよくある質問では、2026年に起業した自営業の人は2026年中は申し込めず、2027年1月から申し込めると案内されているため、独立したばかりの人は前年分の所得の証明がそろう時期を逆算して計画を立てる必要があります。
年収をどの書類で示すかによって、申し込める時期は変わります。SBIアルヒは店舗での相談が無料で当日の来店予約もできるため、確定申告書などを持参すれば、申込みの時期と必要書類をその場で担当者と確かめられます。
フラット35の種類と金利引下げメニュー
フラット35には、借り方や返し方の違いに応じていくつかの種類があります。
- 「フラット35」(買取型)は、最長35年の全期間固定金利の住宅ローンです。返済期間20年以下を選ぶと「フラット20」、長期優良住宅等の認定を受けた住宅で最長50年まで借りられるのが「フラット50」です。
- 「フラット35」(保証型)は、金融機関が提供する住宅ローンに機構が保険を付ける仕組みで、借入金利・融資手数料などの商品性は取扱金融機関ごとに異なります。SBIアルヒの「スーパーフラット」は、この保証タイプを用いた同社独自の住宅ローンです。
- 借換融資は、自分で住むために家を建てたり買ったりしたときの住宅ローンを、フラット35へ借り換えるためのものです。
- フラット35とフラット20を2つ組み合わせて将来の返済負担を軽くするダブルフラットや、フラット35と変動金利型などを金融機関が一体で融資するフラット35パッケージも用意されています。
これとは別に、条件を満たすと一定期間だけ金利が下がる金利引下げメニューがあります。家族構成・住宅性能・維持管理・地域連携の4つのカテゴリーに応じたメニューを組み合わせ、獲得したポイント数に応じて一定期間最大年1.0%の引き下げを受けられる仕組みです。
| メニュー | どんな人が対象か |
|---|---|
| 【フラット35】子育てプラス | 子育て世帯または若年夫婦世帯(こどもの人数等に応じて引き下げ) |
| 【フラット35】S | 省エネルギー性・耐震性などを備えた質の高い住宅を取得する場合 |
| 【フラット35】中古プラス | 一定の基準を満たした中古住宅を購入する場合 |
| 【フラット35】リノベ | 中古住宅の購入とあわせて、一定の要件を満たすリフォームを行う場合 |
| 【フラット35】維持保全型 | 維持保全・維持管理に配慮した住宅や既存住宅の流通に資する住宅を取得する場合 |
| 【フラット35】地域連携型 | 地方公共団体による財政的支援とあわせて利用する場合 |
住宅金融支援機構の商品ラインナップ・金利引下げメニュー(2026年11月時点)。子育てプラスなど予算金額があるメニューは、予算に達する見込みになると受付を終了します。
「フラット35」は制度改正を重ね、利用できる条件が何度も緩和されてきました。2026年4月実行分から、フラット35の借入限度額は8,000万円から1億2,000万円へ引き上げられています。
2026年9月1日から、中古住宅の「簡易なリフォーム費用」もまとめて借りられるようになりました
住宅金融支援機構は、2026年9月1日のお借入れ分から、中古住宅の購入とあわせて行う簡易なリフォームの工事費用を、フラット35でまとめて融資できるようにしました。中古住宅を買ってから内装や設備を手直ししたい人にとって、リフォーム代を別の借入れで用意する手間が減る改正です。
対象になるのはフラット35の適合証明の内容に影響を与えない工事に限られ、柱位置の変更・間取り変更・床面積の増減・断熱材の交換などは対象外です。また、この一体融資では【フラット35】リノベによる金利引下げは適用されないため、大きめのリフォームで金利の引き下げも受けたい場合はリノベのほうが向いています。
借入対象に含めた工事の一部または全部を実施しなかったときは、その費用相当額を繰上返済する必要があります。なお適合証明検査はリフォーム工事前の1回のみで、工事後の検査は不要です。
2026年10月以降の借入れには楽天ポイントの特典がある
住宅金融支援機構は、2026年10月1日以降にフラット35を借り入れた人(借換えを含む)を対象に、楽天ポイントを進呈する「フラットすまい・るポイント」を始めました。進呈数は借入金額によって異なり、2,000万円以上4,000万円未満なら50,000ポイント、8,000万円以上なら150,000ポイントです。
ポイントは自動では付かず、借入日から6ヶ月を経過する日までに申請サイトから手続きする必要があります。取扱金融機関を問わない特典なので、どこで借りるかを選ぶ材料にはなりませんが、融資手数料などの諸費用の一部を実質的に埋め合わせる効果はあります。また、予算の上限に達する見込みになると、年度の途中でも終了や内容の変更があります。
「フラット35」の利用条件
「フラット35」を利用するには、いくつかの条件を満たす必要があります。
申し込みできる方の条件
- 申込時年齢が満70歳未満であること(親子リレー返済の場合は満70歳以上でも可能)
- 日本国籍の方、永住許可を受けている方、または特別永住者
返済負担率(年収に対する年間返済額の割合)の条件
年収に占める、すべての借り入れの年間合計返済額の割合が、以下の範囲内であること。
| 年収400万円未満 | 年収400万円以上 |
|---|---|
| 30%以下 | 35%以下 |
「すべての借り入れ」には住宅ローンだけでなく、マイカーローン・教育ローン・カードローン・クレジットカード(分割・リボ)なども含まれ、それらの返済額を合計して計算します。この基準は年収の額よりも、ほかの借り入れがどれだけ残っているかで結果が変わるため、申し込み前に他の残債を減らしておくと返済負担率を下げられます。
借入額・借入期間・返済方法の条件
- 借入額は100万円以上1億2,000万円以下(1万円単位)で、建設費または購入価額以内
- 借入期間は15年以上(申込本人または連帯債務者が満60歳以上の場合は10年以上)で、「80歳-申込時の年齢」と「35年」のいずれか短い年数が上限
- 返済方法は元利均等毎月払いか元金均等毎月払いで、6か月ごとのボーナス払い(借入額の40%以内)も併用できる
- 第三者に賃貸する投資用物件の取得資金には利用できない
対象となる建物の条件
- 借入れの対象となる住宅・敷地を共有する場合は、申込本人が共有持分を持つこと
- 住宅金融支援機構が定めた技術基準に適合している住宅であること
- 一戸建て住宅・連続建て住宅・重ね建て住宅の場合:50㎡以上
- 共同建ての住宅(マンションなど)の場合:30㎡以上
- 敷地面積の要件はなし。返済終了までの火災保険への加入が必要
床面積の下限は一戸建てなどで50㎡以上、マンションなどの共同建てで30㎡以上です(2026年4月1日現在)。コンパクトな戸建てや面積の小さいマンションでも、この下限を上回れば面積の要件は満たせるため、狭い住宅だからといって最初から候補を外す必要はありません。
「フラット35」は一定の技術基準を満たした住宅が融資対象になるため、住宅の性能によっては(築年数の経った中古住宅など)利用できないことがあります。新築住宅の多くは基準を満たしていますが、利用できる物件かどうかは不動産会社・販売会社に確認してください。
フラット35は借りる金融機関によって金利と融資手数料が異なる
多くの金融機関が住宅金融支援機構と提携して「フラット35」を提供していますが、借入金利と融資手数料は取扱金融機関ごとに異なり、それ以外の商品性は原則としてすべての取扱金融機関で同じです。
手数料の重さは借入額が大きいほど増し、たとえば3,000万円を借りる場合、融資手数料が借入額の2.20%(税込)なら66万円になります。2026年11月のフラット35の金利も年3.810%〜年5.730%と取扱金融機関で幅があります。金利と手数料を合わせた総額で比べないと、安く見えた金融機関が実は割高だったということが起こります。
下表は、フラット35で総コストを比べるときに見る観点です。
| 比較の観点 | 内容 | 備考 |
|---|---|---|
| 金利 | 同じフラット35でも取扱金融機関で差が出る。融資率9割以下かどうかでも変わる | 2026年11月の最も多い金利は年3.810%(機構) |
| 融資手数料 | 借入額に一定の率をかける定率タイプか、定額タイプかを確認 | 借入額が大きいほど総額の差が広がる |
| 団信(保険料) | 新機構団信は金利に含む。デュエットは+0.18%、新3大疾病付は+0.24%の上乗せ | 上乗せは完済まで続く |
| 保証料 | フラット35は保証料不要・保証人も不要 | 民間ローンとの差が出やすい |
| 物件検査手数料 | 検査機関・適合証明技術者によって異なる自己負担 | 中古住宅では見落としやすい |
| 付帯サービス | 保証タイプ(スーパーフラット等)は商品性が取扱金融機関ごとに異なる | 借り換えに使えるかも確認 |
全期間固定の住宅ローンはフラット35だけでなく、民間銀行にも長期固定の商品があります。民間の商品は保証料や団信の上乗せ、事務手数料の決め方が銀行ごとに違うため、フラット35と比べるときも手数料・団信を含めた総額で比べると差がはっきりします。
取扱金融機関による手数料の違いは、楽天銀行のフラット35と金利選択型の比較や、地方銀行も含めた三重県のフラット35の総コスト比較で具体例を確認できます。
SBIアルヒのフラット35は店舗とWebを選べ、自己資金に応じたスーパーフラットもある
フラット35は借入金利と融資手数料以外の商品性が原則として同じなので、借入先による違いは、相談や手続きの方法と選べる商品の幅に表れます。
フラット35の取り扱いシェアが16年連続No.1のSBIアルヒは、全国約90拠点(2026年3月末現在)での対面相談とWebでの申込みの両方に対応し、通常のフラット35に加えて独自のスーパーフラットも扱っています。
| 項目 | SBIアルヒのフラット35 | 総コスト・手続きへの影響 |
|---|---|---|
| 金利(21〜35年・融資率9割以下) | 3.810%(団信込み) | 全期間固定で、資金を受け取った月の金利が完済まで続く |
| 融資事務手数料 | 借入額の2.2%(税込・最低220,000円) | 3,000万円なら66万円。電子契約を使う場合は別に11,000円 |
| 保証料・保証人 | どちらも不要 | 銀行の住宅ローンで保証料がかかる商品と比べると、その分の費用がかからない |
| 繰上返済手数料 | 一部繰上返済・全額繰上返済とも無料 | 金利が変わらない分、元本を早めに減らす手段として使いやすい |
| 相談の窓口 | 全国の店舗(相談無料・当日予約可)とビデオチャット相談 | 借入額や返済計画を担当者に相談しながら決められる |
| 手続き | Web本申込と電子契約で、本申込から融資実行まで来店不要 | 平日に店舗へ行けない人でも手続きを進められる |
| 団信 | 団体信用生命保険Jは加入が任意 | 加入しない選択もできる |
| 独自の商品 | スーパーフラット(保証型)、つなぎ融資のフラットつなぎ | 手持金の割合や、注文住宅の支払い時期に合わせて組み合わせられる |
SBIアルヒ公式サイトの商品概要による(2026年11月時点)。金利は毎月見直されます。
SBIアルヒのフラット35が合う人
- 自営業や転職直後で、年収をどの書類で示し、いつ申し込めるかを担当者と相談しながら決めたい人
- 建設費または購入価額の1割以上を手持金として用意でき、スーパーフラットも比べたい人
- 注文住宅で、建物の完成前に土地代や着工金などの支払いが来る人(フラットつなぎを検討できる)
- 平日に来店しにくく、ビデオチャット相談やWeb本申込で手続きを済ませたい人
申し込む前に押さえる費用の違い
SBIアルヒの融資事務手数料は借入額の2.2%で、取扱金融機関の中には1.1%前後の率に設定しているところもあります。
そのため、2026年3月2日〜2027年3月31日の手数料引き下げを使えるかどうかが、総額に影響します。この期間にWeb本申込と電子契約の両方で融資を受けると、手数料率2.2%のスタンダードタイプに限り、1債権あたり33,000円が引き下げられるからです。
3,000万円を借りる場合で計算すると、手数料は66万円から62.7万円になり、電子契約手数料11,000円を加えた負担は約63.8万円です。
スーパーフラットは金利情勢によって通常のフラット35より金利が高くなる場合があるうえ、一部繰上返済を電話・郵送で申し込むと11,000円(期間短縮型)か33,000円(返済額軽減型)、全額繰上返済には55,000円の手数料がかかります。通常のフラット35と比べるときは、金利の差とあわせてこれらの手数料も並べて見る必要があります。
店舗での相談は無料で、来店予約はWebからできます。今月の金利と近くの店舗は、SBIアルヒの公式サイトで確認できます。
※PR SBIアルヒ株式会社の公式サイトへの広告リンクです。
SBIアルヒは16年連続でフラット35の実行件数シェア1位(2025年度27.7%)です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒの手数料と団信をほかの金融機関と比べた結果は、SBIアルヒのフラット35の手数料・団信の記事で紹介しています。
※手数料・団信の条件や金利は毎月見直されたり改定されたりすることがあります。総額で比べる際は、住宅金融支援機構と各金融機関の最新の条件表を基にしてください。
・「フラット35」の金利はどうなる?金利の動向と予想
・「フラット35」金利比較ランキング
・「フラット35」から「フラット35」への借り換えでいくらお得?
・楽天銀行の住宅ローン「フラット35」の落とし穴とデメリット
・アルヒ(ARUHI)の住宅ローン(フラット35)の評判・口コミについて
・借り換えで大人気の「フラット35」 楽天銀行とARUHIの「金利・事務手数料」を比較
- 投稿タグ
- フラット35