
年収400万円台で無理なく借りられる住宅ローンの目安は、年間返済額を年収の20%に抑えた場合で約2,300万円〜2,800万円です。審査上の上限まで借りれば2,700万円〜3,200万円台まで届きますが、手取りから税金や住居費を引くと返済が苦しくなりやすいため、上限と無理のない額の差がどこから生まれるのかを数字で比べる必要があります。
国税庁の「民間給与実態統計調査(令和7年分)」によると、1年を通じて勤務した給与所得者の平均給与は487万円で、5年連続の増加でした。男性では年間給与400万円超500万円以下の層が最も多く、構成比は16.6%です。年収400万円台は、男性の給与所得者では最も人数の多い年収帯にあたります。
※この記事の試算は仮の金利で計算しています。変動金利は年1.100%、全期間固定のフラット35はSBIアルヒの2026年11月実行金利(年3.810%)を使いました。金利は毎月動くため、実際の借入可能額は申し込む金融機関のシミュレーションで確認してください。
年収400万円台の無理のない借入額は約2,300万〜2,800万円
住宅金融支援機構の「住宅ローン利用者の実態調査(2026年1月調査)」では、返済負担率(年収に占める年間返済額の割合)は「15%超〜20%以内」が26.2%で最も多くなっています。年収400万円なら、年間の返済額を80万円程度(月々約6.6万円)に収めるイメージです。
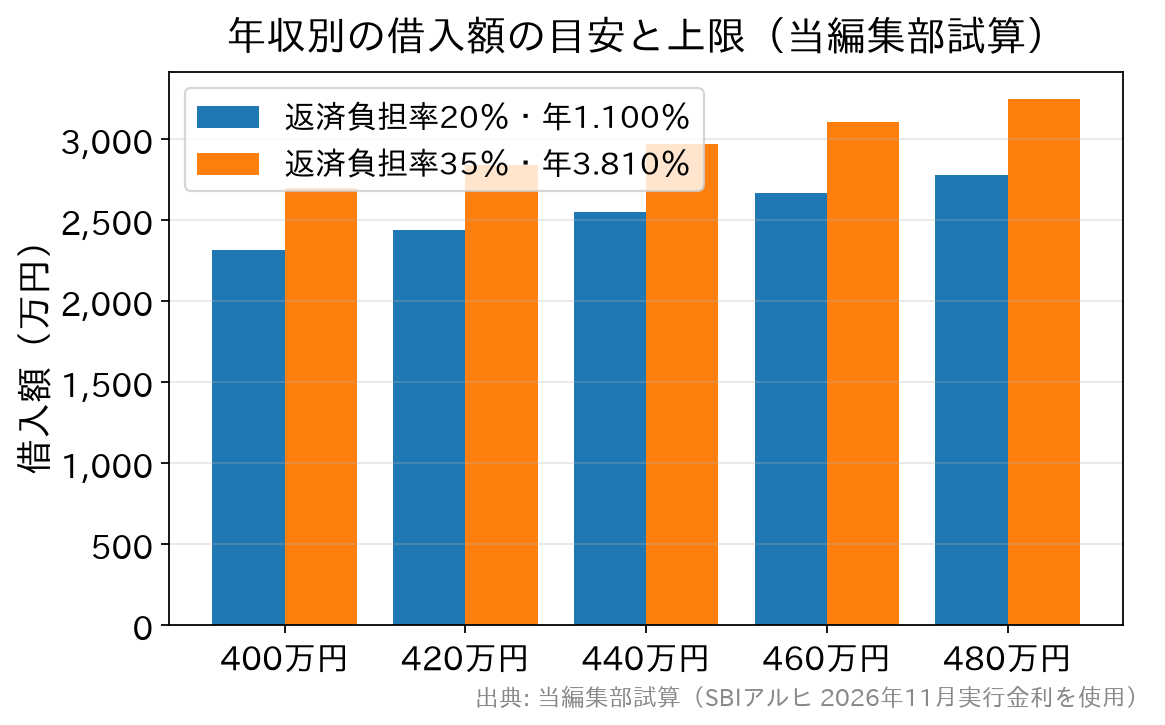
そこで、返済負担率20%を目安に、35年・元利均等・ボーナス返済なし・変動金利年1.100%で借りた場合の借入額を試算しました(当編集部による概算です)。
| 年収 | 年間返済額(月々の返済額) | 返済負担率20%目安の借入額(概算) |
|---|---|---|
| 400万円 | 80万円(約6.6万円) | 約2,320万円 |
| 420万円 | 84万円(7万円) | 約2,440万円 |
| 440万円 | 88万円(約7.3万円) | 約2,550万円 |
| 460万円 | 92万円(約7.6万円) | 約2,670万円 |
| 480万円 | 96万円(8万円) | 約2,780万円 |
当編集部による概算(元利均等・返済期間35年・ボーナス返済なし・変動金利年1.100%・諸費用は含まず)。金利・審査結果により実際の金額は変わります。
年収400万円台では、無理のない借入額の目安は2,300万円〜2,800万円程度です。変動金利が0.4%前後だった頃と比べると、同じ月々返済でも借りられる額は小さくなっています。
借入可能額の上限は約2,700万〜3,250万円(フラット35・返済負担率35%)
年収400万円台の返済負担率の上限は一般に35%とされ、前述の20%目安とは大きな差があります。返済負担率35%で、審査基準が公表されている【フラット35】を使った場合の借入可能額の上限を試算しました。
使用した金利は、SBIアルヒの2026年11月実行金利 年3.810%(融資率9割以下・返済期間21年以上35年以下・団信付き・金利引下げ制度なし)です。住宅金融支援機構が集計する11月分の金利水準は11月2日に公表されるため、すでに11月の金利を公表しているSBIアルヒの値を使っています。
| 税込み年収 | 返済負担率35%の借入可能額(概算) | 月々の返済額 |
|---|---|---|
| 400万円 | 約2,700万円 | 約11.6万円 |
| 420万円 | 約2,840万円 | 約12.2万円 |
| 440万円 | 約2,970万円 | 約12.8万円 |
| 460万円 | 約3,110万円 | 約13.4万円 |
| 480万円 | 約3,250万円 | 約14万円 |
当編集部による概算(元利均等・返済期間35年・ボーナス返済なし・年3.810%・諸費用は含まず)。実際の借入可能額は審査によって決まります。
上限まで借りられても、その額を無理なく返せるとは限りません。年収460万円は税込みですので、手取りは360万円程度、月々では30万円あまり。ここから月13万円以上を返済に回すと、固定資産税・火災/地震保険・(マンションなら)管理費・修繕積立金なども加わり、手取りの半分近くが住宅関連費用で消えてしまうからです。
考え方としては、
- 税込み年収の20%前後を年間返済額の目安とする
- 手取り年収をベースに、月々の返済が家計を圧迫しないかを確認する
の2点を押さえるのが安全です。上の2つの表を比べると、同じ年収でも上限まで借りる場合と20%に抑える場合で400万円前後の差が出ます。この差が、教育費や車の買い替え、金利上昇に耐えるための余力になります。
金利が上がると、同じ返済額で借りられる額が減る
2026年に入ってからの金利上昇は、年収400万円台の方にとって、同じ返済額で借りられる額が減るという形で表れます。上の2つの表でも、変動金利年1.100%と全期間固定年3.810%では、同じ年収でも借りられる額に差が出ています。
2026年11月の新規借入の変動金利(最優遇)は、三菱UFJ銀行とみずほ銀行がいずれも前月と同じ水準に据え置きました。ただし三菱UFJ銀行は、9月18日に発表した短期プライムレートの引き上げに伴い、2026年12月1日から変動金利の基準金利を見直すと公表しています。
金利タイプによって上がる理由も違います。変動金利は短期プライムレート(政策金利の動きを反映)を基準に決まり、固定金利やフラット35は長期金利(10年国債利回り)を基準に決まります。日銀の利上げは変動金利に、長期金利の上昇は固定金利に、それぞれ別の経路で反映されます。
年収400万円台で借入額に余裕が少ない方ほど、変動金利を選ぶ場合は金利が1%上がっても返せるかを先に確認しておくことが、この局面では特に大切になります。
【判定】年収400万円台の住宅ローン借入額を判定!
インターネットでは「年収400万円+◯◯◯◯万円」で検索する方が多いようです。そこで、キーワードごとに借入の妥当性を判定しました(いずれも頭金なし・2026年11月時点の金利水準を前提)。
| 検索キーワード | 判定 | コメント |
|---|---|---|
| 年収400万 住宅ローン 2000万 | ◎ | 余裕を持った返済が可能だと思われます。 |
| 年収400万 住宅ローン 2500万 | ○ | 年収400万円台後半なら無理のない範囲。前半の方は返済負担率をよく確認。 |
| 年収400万 住宅ローン 2700万 | ○ | 年収400万円台後半であれば検討可能です。 |
| 年収400万 住宅ローン 3000万 | △ | 金利上昇局面では返済負担が重くなりやすく、慎重な判断を。 |
| 年収400万 住宅ローン 3500万 | ×〜△ | 年収500万円近い方であれば検討の価値あり。 |
| 年収400万 住宅ローン 4000万 | × | 返済負担が重く、住宅ローン破綻予備軍となる可能性が高い。 |
年収が500万円台に届く方は年収500万円台の借入額と控除、300万円台の方は年収300万円台の借入額の目安の記事で、同じ考え方の試算を紹介しています。
年収400万円台で比べたい住宅ローン
年収400万円以上であれば、国内のほぼすべての住宅ローンが検討できます。金利がわずかに低くても団信の保障が薄ければ、病気で働けなくなったときの返済は自分で負うことになるため、金利だけでなく団信(疾病保障)まで含めた総コストで比べる必要があります。
申し込み時は複数の住宅ローンに仮審査を出し、本審査を通過したなかから1つに絞ると、条件を比べたうえで選べます。仮審査に通っても本審査で落ちる可能性がある点には注意が必要です。
①SBIマネープラザ(ドコモSMTBネット銀行の対面相談コース)
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローンは、WEB申込コースの仮審査申込の受付が2026年10月30日17時で終了し、現在は銀行代理業者が窓口になる対面相談コースで申し込みます。SBIマネープラザはその銀行代理業者で、店舗やオンラインで専門スタッフに相談できます。
対面相談コースでも、全疾病保障を含む「スゴ団信」が付帯します。物件価格の80%以下で借りる場合の金利優遇は対面相談コースで続いている一方、審査結果による金利の上乗せは最大年0.55%とWEB申込コースより幅が大きいため、仮審査の結果で示された金利で比べることになります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
②SBIアルヒ(フラット35)
完済まで返済額を固定したい方には、SBIアルヒのフラット35も候補になります。上の上限試算で使った金利がSBIアルヒの11月実行金利で、勤続年数や雇用形態を審査基準にしていないフラット35は、転職して間もない方や自営業の方でも申し込みやすい商品です。
融資事務手数料は借入額の2.20%(税込・最低22万円)で、Web申込と電子契約を使うと1債権33,000円(税込)が定額で割り引かれます(2027年3月31日まで)。全国に約90拠点(2026年3月末現在)があり、対面で相談しながら進められます。
③団信の条件をそろえて比べたいauじぶん銀行
auじぶん銀行は、50歳以下で単独で借りる場合、がん50%保障団信を上乗せ金利なしで付けられます。がんと診断確定されると住宅ローン残高の50%が保障され、4疾病保障や全疾病入院保障も付帯します。
ただし、がん50%保障を付けずに一般団信を選ぶと「一般団信限定金利」として金利が年0.054%低くなるため、実質的にはがん50%保障の分だけ一般団信より年0.054%高い金利で借りることになります。ペアローンの連生団信は上乗せ金利がかかり、51歳以上はがん50%保障団信を選べない点にも注意が必要です。
④がんへの備えを選べるソニー銀行の住宅ローン
ソニー銀行の住宅ローンは、がんに備える団信の特約が用意されており、上乗せなしで選べるタイプと、上乗せありで住宅ローン残高が全額保障されるタイプがあります。保障内容・上乗せ幅・加入条件は改定されることがあるため、申し込み前に公式サイトの最新情報で確認してください。
年収400万円台の住宅ローン控除(減税)
住宅ローン控除は、年末の住宅ローン残高に応じて所得税(控除しきれない分は翌年の住民税)が軽減される制度です。2022年の税制改正で控除率は1%から0.7%に引き下げられており、現在は年末残高×0.7%が控除の基本です(かつての「1%・年間最大40万円」は過去の制度です)。
2026年(令和8年度)の税制改正で、住宅ローン減税の適用期限が5年間延長されました。対象は入居日が2026年1月1日から2030年12月31日までです。もうすぐ制度がなくなるから急がなければという話を見かけますが、現時点で廃止は決まっていません。
2026年に入居する場合の新築住宅の借入限度額は次のとおりです。
| 住宅の区分(新築) | 借入限度額 | 子育て世帯・若者夫婦世帯 | 控除期間 |
|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 4,500万円 | 5,000万円 | 13年 |
| ZEH水準省エネ住宅 | 3,500万円 | 4,500万円 | 13年 |
| 省エネ基準適合住宅 | 2,000万円 | 3,000万円 | 13年 |
国土交通省「住宅ローン減税」(令和8年度税制改正後・2026年11月1日確認)。子育て世帯=19歳未満の扶養親族がいる方、若者夫婦世帯=配偶者のいる40歳未満の方または40歳未満の配偶者のいる40歳以上の方。省エネ基準適合住宅は令和10(2028)年以降は原則適用対象外(2027年末までに建築確認を受けた住宅または2028年6月30日までに建築された住宅は借入限度額2,000万円)。
そのほか、押さえておきたい要件は次のとおりです。
- 床面積要件が40㎡以上に緩和されました(新築・既存とも)。ただし合計所得金額が1,000万円を超える方、および子育て世帯等の上乗せ措置を使う方は50㎡以上が必要です。
- 適用を受ける方の合計所得金額は2,000万円以下であること。
- 借入金の償還期間が10年以上であること、引き渡し・工事完了から6か月以内に入居し、その年の12月31日まで住み続けていること。
- 入居日が2028年以降の場合、土砂災害特別警戒区域などの災害レッドゾーンに建てる新築住宅は対象外です(建替え・既存住宅・リフォームは対象)。
- 所得税から控除しきれない分は翌年の住民税から控除されますが、住民税からの控除は課税総所得金額等の5%(最高97,500円)が上限です。
- 1年目はご自身で確定申告が必要です(給与所得者は2年目以降、年末調整で控除を受けられます)。
住宅ローン控除は納めた税金が戻る仕組みです。年収400万円台の場合、納める所得税・住民税がそれほど多くないため、借入残高が大きくても控除枠を使い切れないことがあります。上の表の借入限度額は、ここまで借りれば得をするという目安ではありません。控除枠をフルに使うために借入額を増やすと、控除で戻る額より利息の増加分が大きくなりやすいからです。
制度は毎年見直されるため、借入限度額・要件は国土交通省・国税庁の情報で最新のものを確認してください。
※かつて住宅ローン控除枠を使い切れない世帯向けにあった「すまい給付金」(最大50万円)は終了しています(新築は2021年12月末までの契約・2022年12月末までの入居等が対象でした)。現在は年度ごとに国の住宅取得支援事業(省エネ住宅向けの給付など)が実施されることがあるため、購入時点で使える制度があるかを調べておく必要があります。
年収400万円台で審査と返済に響きやすいこと
他の借入れが月2万円あると借入可能額は数百万円減る
返済負担率は住宅ローン以外の借り入れも合算して計算されます。マイカーローン・教育ローン・カードローンに加え、クレジットカードの分割払い・リボ払いも対象です。年収400万円台は返済負担率の枠自体が大きくないため、他の借り入れが月2万円あるだけで、年3.810%・35年なら借入可能額が約460万円減ります。申し込み前に残債を整理しておくと、審査でも家計でも有利に働きます。
自営業・個人事業主は売上ではなく所得で見られる
自営業・個人事業主でも申し込みは可能ですが、会社員に比べ所得の安定性を厳しく見られやすいのが一般的です。審査で使われるのは売上ではなく確定申告書の所得金額で、経費を多く計上していると想定より低く評価されることがあります。確定申告書(通常は直近2〜3期分)で継続的な所得を示せるかが審査を左右し、フラット35は職業や雇用形態を審査基準にしていないため候補に入れておけます。
変動金利の返済額はすぐには増えなくても利息は増える
多くの銀行では、元利均等返済に「5年ルール」と「125%ルール」が設けられています。金利が見直されても一定期間は毎月の返済額を据え置き(内訳の元金と利息だけが変わる)、見直し時に返済額が増える場合もそれまでの125%が上限という仕組みです。返済額が抑えられても、支払う利息そのものは減りません。金利上昇が続けば元金が思ったより減らず、最終回にまとまった残額が残ることもあります。
共働きは借入額より団信の範囲で比べる
夫婦の収入を合わせれば借入可能額を増やせますが、変わるのは金額だけではありません。団信の対象範囲(誰に万一のことがあったとき、いくらの残債が消えるのか)と、出産・育児・離職で片方の収入が止まったときの返済負担が大きく変わります。どちらか一方に万一のことがあっても2人分の残債が0円になるペアローン連生団信を用意している銀行もあるので、金額だけでなく保障の範囲まで含めて比較してください。
【最後に】年収400万円で頭金なしの住宅ローンは危険?
最後に、年収400万円の方が頭金なしで住宅ローンを組むのは危険なのかを考えます。頭金の有無よりも、完済まで無理なく返せる額を借りるかどうかで危険度は決まります。適切な金額を借りるなら、頭金なしでも過度に恐れる必要はありません。無理に頭金を貯めることで購入に適したタイミングを逃すリスクもあります。
ただし、頭金を入れるかどうかは金利そのものにも影響します。フラット35は融資率が9割を超えると金利が上乗せされ(SBIアルヒの2026年11月実行金利では年0.110%高い)、民間ローンでも物件価格に対する借入割合で金利が変わる銀行があります。1割の頭金は、返済の安心だけでなく、35年分の金利を下げる効果もあるということです。
金利が上昇している局面では、変動金利を選ぶ場合は将来の金利上昇に耐えられる借入額かを確認したうえで、適正な物件を適正なタイミングで購入することを優先してください。
※金利・団信の条件や住宅ローン控除の要件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表と国土交通省・国税庁の案内を基にしてください。
| オリコン顧客満足度ランキング(2025年)TOP5 |
|---|
日本最大級の住宅ローンの顧客満足度調査を行っているオリコンが住宅ローンの顧客満足度®の最新の結果を2025年8月に発表しました。  2025年8月に発表されたオリコンの住宅ローンランキングの総合1位はイオン銀行です。 3位のSBI新生銀行の住宅ローンは、銀行代理業者のSBIマネープラザの店舗でも相談・申し込みができます。SBIマネープラザではドコモSMTBネット銀行の住宅ローンも取り扱っているので、2行を比べながら専門スタッフに相談できます。 |
