神奈川県は東京大都市圏の一角で、人口は東京都に次ぐ全国第2位。横浜市・川崎市・相模原市と国内最多の3つの政令指定都市を抱える地域です。
神奈川県でフラット35を借りる場合、2026年10月の借入金利は県内の地方銀行・信用金庫・ネット銀行の多くが年3.830%で並び、差がつくのは融資事務手数料です。住宅金融支援機構の試算(2,000万円・35年)では、この記事で比べた県内の窓口だけでも総支払額に約118万円の開きがあります。というのも、フラット35は同じ商品でも取り扱う金融機関によって借入金利と融資事務手数料が異なり、金利を低くする代わりに手数料を高くする組み合わせが多いからです。
比べる基準は、神奈川県で借りられる窓口ごとの、金利・融資事務手数料・団信を合わせた総支払額です。数字はすべて2026年10月資金受取分の公表値です。
神奈川県でフラット35を扱う主な金融機関
神奈川県の地元銀行といえば、横浜市に本店を置く横浜銀行です。地方銀行としては国内トップクラスの規模で、現在はコンコルディア・フィナンシャルグループの中核を担っています。それに次ぐのが第二地方銀行の神奈川銀行ですが、規模・店舗網ともに横浜銀行とは差があります。
住宅金融支援機構の金利情報サイトで神奈川県を検索すると、2026年10月は51件の商品が表示されます。横浜銀行・神奈川銀行のほか、横浜信用金庫・かながわ信用金庫・湘南信用金庫の3つの信用金庫も、商品タイプ別の借入金利と融資事務手数料を公表しています。ここに、ネット系の楽天銀行・SBIアルヒを加えて比べていきます。
2026年10月のフラット35は年3.830%(返済期間21〜35年)
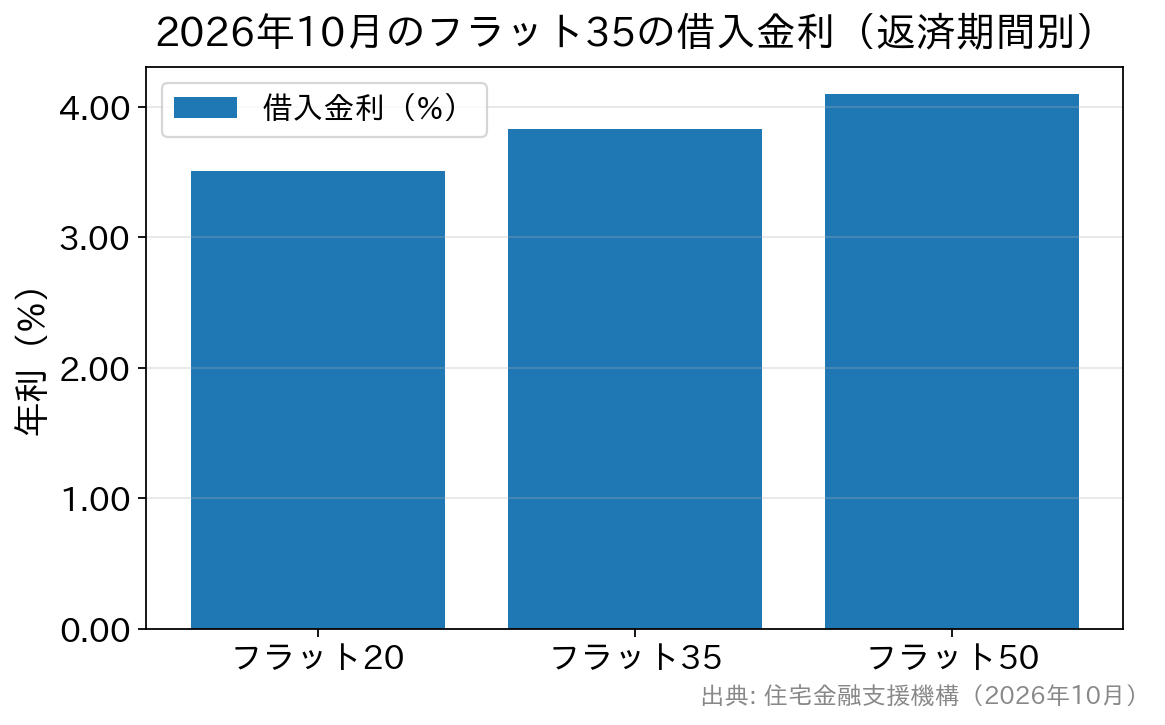
住宅金融支援機構が公表している2026年10月資金受取分の借入金利(買取型・融資率9割以下・新機構団信付き)は、返済期間21年以上35年以下のフラット35が年3.830%、20年以下のフラット20が年3.510%、36年以上50年以下のフラット50が年4.100%です(いずれも、最も多くの金融機関が採用している最頻金利)。
フラット35の金利は毎月見直され、申込時ではなく資金を受け取る月の金利が適用されます。申込から引き渡しまで数か月かかる新築では、申し込んだ月の金利で資金計画を固めると、受取月の金利との差がそのまま返済額の差になるからです。
融資率9割以下で借りると金利が下がる
比較の前に、フラット35は融資率が9割以下か9割超かで金利が変わる点を確認しておきます。融資率とは、住宅の建設費または購入価額に対して借入額が占める割合のことです。
2026年10月時点では、融資率9割以下が年3.830%なのに対し、9割超は年3.940%(21〜35年・最頻金利)。差は年0.110%ですが、フラット35は完済まで金利が変わらないため、35年分の利息として積み上がります。自己資金を1割以上用意して融資率9割以下に収めることが、最も確実なコスト削減策です。
ちなみに借り換えの場合は、融資率にかかわらず9割以下の借入金利が適用されます(住宅金融支援機構)。
都心へ通勤するために神奈川県内で家を買う場合、物件価格が高いほどこの年0.110%の差が金額として大きくなるため、頭金を1割まで積み上げる意味は都市部ほど大きくなります。借入限度額は1億2,000万円で、建設費・購入価額の100%まで借りられます。ただ、借入額が増えると定率タイプの融資事務手数料も比例して増えるため、自己資金は物件価格の1割に諸費用を足した額で見積もると、引き渡し直前の資金不足を防げます。
神奈川県の窓口を「金利+手数料+総支払額」で比較
2026年10月の条件は、下の表のようになっています(いずれも新規借入・融資率9割以下・新機構団信付き)。
| 金融機関・商品タイプ | 借入金利(2026年10月) | 融資事務手数料(税込) | 総支払額の目安※1 | ― |
|---|---|---|---|---|
| 横浜銀行 金利標準タイプ | 年4.000% | 33,000円(定額タイプ) | 37,226,115円 | ― |
| 横浜銀行 金利引き下げタイプ | 年3.830% | 融資額×1.56%(最低33,000円) | 36,653,077円 | ― |
| 神奈川銀行 定額タイプ | 年3.980% | 33,000円(定額タイプ) | 37,125,031円 | ― |
| 神奈川銀行 定率タイプ | 年3.830% | 融資額×1.10% | 36,561,077円 | ― |
| 横浜信用金庫 | 年3.830% | 融資額×1.53% | 36,647,077円 | ― |
| かながわ信用金庫 定額タイプ | 年4.100% | 44,000円(定額タイプ) | 37,742,434円 | ― |
| かながわ信用金庫 定率タイプ | 年3.830% | 融資額×1.10% | 36,561,077円 | ― |
| 湘南信用金庫 定額タイプ | 年3.950% | 33,000円(定額タイプ) | 36,974,193円 | ― |
| 湘南信用金庫 定率タイプ | 年3.830% | 融資額×2.20% | 36,781,077円 | ― |
| 楽天銀行 | 年3.830% | 融資額×1.10%(最低110,000円)※2 | 36,561,077円 | ― |
| SBIアルヒ | 年3.830% | 融資額×2.20%(最低220,000円)※3 | ― | 公式サイト |
| ※1 総支払額は住宅金融支援機構が公表している試算値で、借入額2,000万円・借入期間35年・元利均等返済・ボーナス払いなしの場合の「元金+利息+融資事務手数料」の概算です(2026年10月資金受取分)。SBIアルヒは今回参照した同サイトの検索結果(上位20件)に表示がなかったため「―」としています。 ※2 楽天銀行は購入・建築で借入額×1.10%(税込・最低110,000円)、借り換えで借入額×0.990%(税込・最低165,000円)。 ※3 SBIアルヒの融資事務手数料は借入額×2.20%(税込・最低220,000円)。2026年3月2日〜2027年3月31日の申込分は、Web申込かつ電子契約の利用で1債権あたり33,000円が差し引かれます。 ※SBIアルヒは【フラット35】実行件数シェア16年連続No.1(2025年度27.7%)。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。 ※一部繰上返済手数料はフラット35共通で無料です(住・My Note利用時は10万円以上、窓口は100万円以上から)。 | ||||
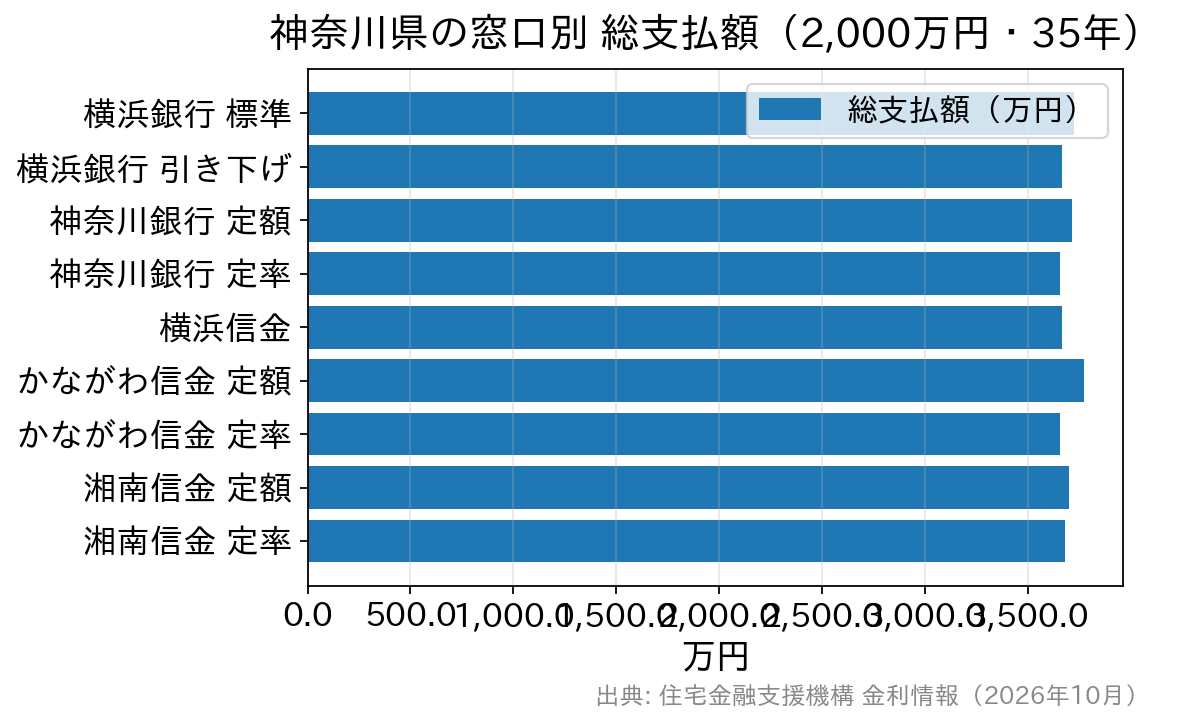
同じ神奈川県内の地元2行を比べただけでも、総支払額に約67万円の差(横浜銀行の金利標準タイプ37,226,115円と神奈川銀行の定率タイプ36,561,077円)が出ています。表面金利の差は年0.170%ですが、それが35年分の利息として積み上がった結果です。信用金庫まで広げると、かながわ信用金庫の定額タイプ(37,742,434円)と同金庫の定率タイプ(36,561,077円)の差は約118万円になり、同じ窓口でもタイプの選び方で総額が大きく変わります。
定率タイプでも手数料率は1.10%から2.20%まで幅がある
金利が年3.830%でそろう定率タイプの中でも、手数料率は神奈川銀行・かながわ信用金庫・楽天銀行の1.10%から、湘南信用金庫・SBIアルヒの2.20%まで開きがあります。2,000万円の借入なら手数料は22万円と44万円で、湘南信用金庫の定率タイプの総支払額(36,781,077円)が神奈川銀行の定率タイプより22万円多いのは、この手数料の差がそのまま残るからです。借入額が3,000万円、4,000万円と大きくなるほど差は比例して広がるため、物件価格の高い県内の都市部ほど、手数料率の違いが総額に大きく響きます。
定額タイプと定率タイプ、どちらを選ぶべきか
融資事務手数料には2つのタイプがあり、住宅金融支援機構は次のように説明しています。
- 定額タイプは、借入額にかかわらず手数料が一定。借入時の諸費用が少なくて済むが、そのぶん借入金利は高めに設定される。
- 定率タイプは、借入額に一定率をかけるため手数料は大きくなるが、借入金利が低めに設定され、総支払額は少なくなりやすい。
上の表もその通りの構造になっています。横浜銀行なら、金利標準タイプ(4.000%+33,000円)より金利引き下げタイプ(3.830%+1.56%)のほうが、2,000万円・35年では総支払額が約57万円少なくなります。
ただし、この関係は借入額と借入期間で逆転します。借入額が小さい、あるいは早期に完済する見込みが強いほど、定率タイプの手数料負担が重く感じられ、定額タイプが有利になる場面があります。金利が低いほうを選べばよいと単純化せず、自分の借入額・期間で総支払額を試算して比べることが、フラット35選びの本質です。
団信の選び方でも金利は動く
見落とされがちですが、加入する団体信用生命保険の種類によっても適用金利は変わります。住宅金融支援機構の公表値は次のとおりです(掲載金利に対する増減)。
| 団信の種類 | 金利への影響 | 考え方 |
|---|---|---|
| 新機構団信(一般) | 掲載金利のまま | 保険料は金利に含まれ、別途の負担はありません |
| 新機構団信(デュエット=ペア連生団信) | +0.18% | 夫婦どちらかに万一のことがあった場合に残債が0になるタイプ |
| 新3大疾病付機構団信 | +0.24% | 死亡・高度障害に加え、所定の3大疾病の保障が付きます |
| 団信に加入しない場合 | ▲0.20% | 健康上の理由等で加入できない場合でもフラット35は利用できます |
つまり、ペアローン・収入合算で組む世帯がデュエットを選べば実質の金利は年4.010%(3.830%+0.18%)になります。金利の比較は同じ団信の条件でそろえないと意味がありません。他行の変動金利には団信の保障が金利上乗せなしで付くケースもあるため、比較のときは保障内容までそろえて比べてください。
中古住宅でフラット35を使うときの条件
中古住宅でもフラット35は使えますが、住宅金融支援機構が定める技術基準に適合していることが条件で、物件検査に合格して適合証明書を取得する必要があります。この物件検査手数料は申込者の負担です。
面積の要件は、マンションが住宅部分の床面積30㎡以上、一戸建ては70㎡以上でしたが、2026年4月以後に物件検査を申請する住宅から一戸建ては50㎡以上に緩和されました。狭小地の3階建てが多い横浜・川崎の住宅地でも、対象になる物件が増えました。ただ、適合証明が取れない物件では融資自体が受けられないため、売買契約の前に、適合証明を取得できるかを不動産会社に確かめてください。
店頭で相談するか、ネットで完結するか
神奈川県内でフラット35を借りる場合、手続きの進め方にも違いがあります。
横浜銀行の「住宅ローン(フラット35)」はインターネットからの申し込みができません(公式サイトに明記)。支店併設の住宅ローンセンターなどでの相談が入口になります。県内に住宅ローンセンターが広く配置されているため、対面でじっくり相談したい方には向いています。保証料0円・保証人不要・繰上返済手数料0円という点は、フラット35共通の分かりやすさです。
一方、楽天銀行・SBIアルヒはインターネットから申し込めるため、平日日中に窓口へ行けない共働き世帯でも進めやすい体制です。楽天銀行のフラット35の注意点は、楽天銀行の住宅ローンの落とし穴とデメリットの記事で紹介しています。
神奈川銀行や信用金庫は横浜銀行に比べて店舗網が小さく、居住エリアによっては通いにくい可能性があります。ただし神奈川銀行・かながわ信用金庫の定率タイプは総支払額が今回比べた中で最も少ない水準のため、近くに支店があるかどうかで候補から外す前に、条件を確認する価値はあります。フラット35は住宅金融支援機構の買取要件が共通なので、地元だからといって審査基準が緩くなることはありません。それでも、地方銀行や信用金庫はフラット35以外の自前の住宅ローンも併せて提案できるため、複数の商品を比べて相談したい場合には店頭が使いやすい面があります。
隣接する都県でも、窓口ごとの手数料の差は同じように出ます。東京都のフラット35の金利と事務手数料の比較や、埼玉県のフラット35取扱金融機関の比較も参考になります。
フラット35以外の選択肢も合わせて考える
当社編集部が2026年10月1日に主要14の金融機関などの公式サイトで住宅ローン金利を確認したところ、前月と比べられた127件のうち121件が引き上げ、6件が据え置きで、引き下げは0件でした(当社編集部調べ)。固定と変動では基準になる金利が違う(固定は長期金利、変動は短期プライムレート)ため、動くタイミングも幅も一致しません。
金利が上がっても返済額を変えたくないなら全期間固定、当面の返済額を抑えたいなら変動金利が候補になります。変動金利型も候補に入れるなら、保証料・一部繰上返済手数料・一般団信の上乗せが0円のSBI新生銀行のような銀行もありますが、同行は事務取扱手数料が借入額×2.20%(税込)の定率タイプで、仮審査は原則行わず本審査のみです。フラット35と民間ローンを、金利だけでなく諸費用・団信を含めた総支払額で比べてみてください。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
・「フラット35」の金利はどうなる?金利の動向と予想
・「フラット35」金利比較ランキング
・「フラット35」から「フラット35」への借り換えでいくらお得?
・楽天銀行の住宅ローン「フラット35」の落とし穴とデメリット
・アルヒ(ARUHI)の住宅ローン(フラット35)の評判・口コミについて
・借り換えで大人気の「フラット35」 楽天銀行とARUHIの「金利・事務手数料」を比較
