
住宅ローンの変動金利は、2026年10月時点では当面上がる方向にあります。日本銀行が9月18日に政策金利を年1.25%程度へ引き上げ、それを受けて三菱UFJ銀行やみずほ銀行が短期プライムレートを11月2日から引き上げると発表したからです。5年後の水準を言い当てることはできませんが、緩やかな上昇が続く前提で返済計画を組んでおくのが現実的な備え方です。
かつては変動金利は当面上がらないというのが住宅ローン選びの常識でしたが、2024年3月のマイナス金利解除を境に前提が変わりました。この記事では、変動金利の基準がどこで決まるのかという仕組みから、銀行が公表している見直しの日程、借り手の選択の変化、総支払額で見た備え方までを順に整理しています。
変動金利の基準は短期プライムレートで決まる
変動金利は、銀行が業績のよい企業へ1年未満の短期で貸し出すときの最優遇金利である短期プライムレート(短プラ)に連動するのが一般的です。短プラは日銀の政策金利の影響を強く受けるため、政策金利が上がれば変動金利の基準金利(店頭表示金利)も上がるのが原則です。
実際、9月の利上げを受けて三菱UFJ銀行とみずほ銀行は2026年9月18日に、短プラを年2.375%から年2.625%へ11月2日付で引き上げると発表しました。長らく年1.475%で動かなかった短プラは、この2年で段階的に切り上がってきています。
ここで混同しやすいのが長期プライムレート(長プラ)です。長プラは主に1年超の融資の最優遇金利で、長期金利(国債利回り)などを反映して毎月見直されます。長プラが上がっても、それだけで住宅ローンの変動金利が上がるわけではありません。変動金利は短プラ、全期間固定や当初固定は長期金利が基準になっており、動く理由も時期も別なので、金利のニュースを読むときはどちらの話かを見分ける必要があります。
2026年10月時点で銀行が公表している見直しの日程
三菱UFJ銀行は12月1日から基準金利を見直す
三菱UFJ銀行は、9月18日発表の短プラ引き上げに伴い、2026年12月1日から住宅ローンの変動金利の基準金利を見直すと公式に告知しています。12月の基準金利は11月30日に発表される予定で、その数値は10月時点ではまだ公表されていません。同行は2026年9月から、基準金利を毎月1日を基準日として見直す形に切り替えています。
すでに借りている人については、契約している変動金利の種類によって返済額への反映時期が異なることまで公表されています。
| 金利の種類 | 直近の見直しの基準日 | 返済額に反映される時期 |
|---|---|---|
| 変動金利(毎月型) | 2026年12月1日 | 2027年1月の返済日の翌日から新利率(2027年2月の約定返済分より) |
| 変動金利(年2回型) | 2027年4月1日 | 2027年6月の返済日の翌日から新利率(2027年7月の約定返済分より) |
出典は三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」(2026年11月30日以前に借り入れた人が対象。2005年12月以前に旧三和銀行・旧UFJ銀行で借り入れた場合など、このルールに基づかない契約もあるとされています)。
上げ幅を先回りして書く記事もありますが、確定していない数字を前提に借入計画を組むと、実際の発表との差で計画が狂います。日程が分かっている今の段階では、自分の契約がどちらの型で、いつの返済から影響が出るのかを把握しておくほうが役に立ちます。
基準金利が上がっても、返済額がすぐ増えるとは限らない
誤解が多いのが、基準金利が上がれば翌月から返済額が増えるという理解です。実際には、次の2段階のクッションが入ります。
- 適用金利は基準金利から引下げ幅を差し引いて決まります。引下げ幅は契約時に決まり、完済まで変わらない商品が一般的です。三菱UFJ銀行のずーっと一律優遇コースでは、2026年10月の新規借り入れの変動金利は年1.195%(店頭表示金利は年3.375%)で、差し引き年2.180%の引下げが完済まで続く形です。
- 元利均等返済なら5年ルールがあります。同行のQ&Aでは、変動金利・元利均等返済の場合、10月1日を基準とした5年間は返済額が変わらない(元金と利息の割合は変わる)と説明されています。ただし元金均等返済には5年ルール・125%ルールはありません。
逆にいえば、返済額が据え置かれている間も利息の負担そのものは増えています。5年ルールは支払いを平準化する仕組みで、金利上昇を打ち消す仕組みとは別物だからです。ここを取り違えると、5年後に返済額が見直された時点で想定以上の増額に驚くことになります。
また、ソニー銀行・SBI新生銀行・PayPay銀行など、5年ルール・125%ルールを設けていない銀行もあります。こうした銀行では金利上昇が早く返済額に反映される代わりに、返済額が利息に追いつかず未払利息が生じる事態は起きにくくなります。自分のローンがどちらの扱いかは、契約書か借入先の案内で確認しておく必要があります。
新規に借りる場合の水準(2026年10月)
当編集部が2026年10月1日に主要14の金融機関・機関の公式金利ページを確認し、139件の適用金利を集計したところ、前月と比較できた127件のうち121件が引き上げ、6件が据え置き、引き下げは0件でした(当社調べ。フラット35・50の19件は機構の最頻金利を取扱機関ごとに計上)。変動金利に限っても、比較できた27件のうち21件が引き上げです。
この水準で、たとえば三菱UFJ銀行の変動金利 年1.195%を使い、借入3,000万円・35年・元利均等・ボーナス返済なしで試算すると、月々の返済額は87,439円でした(当編集部が2026年10月適用の公式金利を実測して行った当社試算。金利が全期間変わらない仮定で、事務手数料などの諸費用は含みません)。各行の金利を並べて比べたい場合は、住宅ローン変動金利の比較ランキングにまとめています。
借り手の選択はどう変わってきたか
金利が上がり始めた今でも、実際に借りた人が選んでいる金利タイプの中心は変動型です。ただし、その比率は少しずつ動いています。
住宅金融支援機構の「住宅ローン利用者の実態調査」(2026年1月調査・2025年4月〜9月に借り入れた1,237人が対象)によると、利用した金利タイプは変動型75.0%・固定期間選択型14.9%・全期間固定型10.1%でした。前回の2025年4月調査と比べると、変動型が4.0ポイント減り、固定期間選択型が2.7ポイント、全期間固定型が1.3ポイント増えています(住宅金融支援機構 調査結果)。
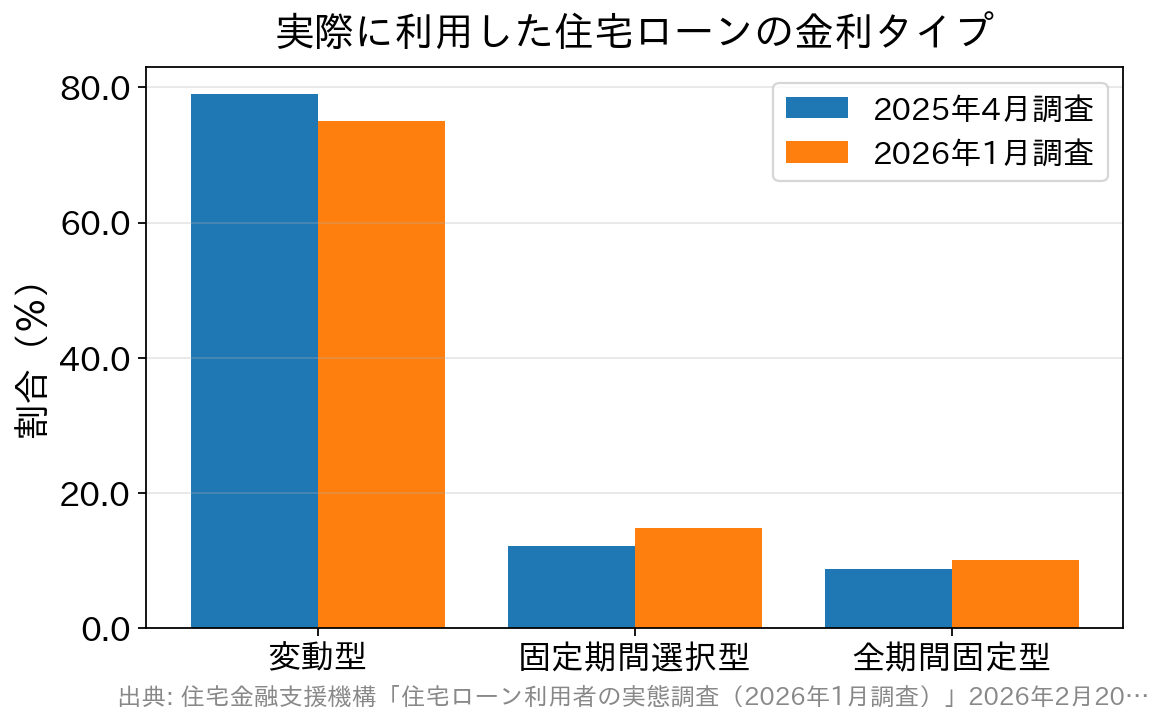
これから借りる人はさらに慎重です。同時に実施された住宅ローン利用予定者調査では、希望する金利タイプは変動型37.0%・固定期間選択型32.1%・全期間固定型30.9%とほぼ三分されており、全期間固定型は2024年4月調査から4.6ポイント増えました。実際の契約は変動型が中心なのに、これから借りる人の希望は固定寄りに動いているというずれが、いまの局面をよく表しています。
同じ調査では、今後1年間の金利見通しを現状よりも上昇すると答えた人が73.7%(前回比8.0ポイント増)に達しました。その一方で、金利が上がった場合に返済額がどれくらい増えるかについては、52.0%が理解に不安がある、または理解していないと答えています。上がることは分かっていても増える金額が分からない状態は、返済計画の見直しが遅れる原因になります。
政策金利はどこまで来たか
変動金利の先行きを考えるうえで欠かせないのが、日銀の政策金利の動きです。日本では2016年1月から−0.1%のマイナス金利政策が約8年間続きましたが、賃金と物価がそろって上がる環境が整ってきたことを受け、日銀は金融政策の正常化に踏み出しました。
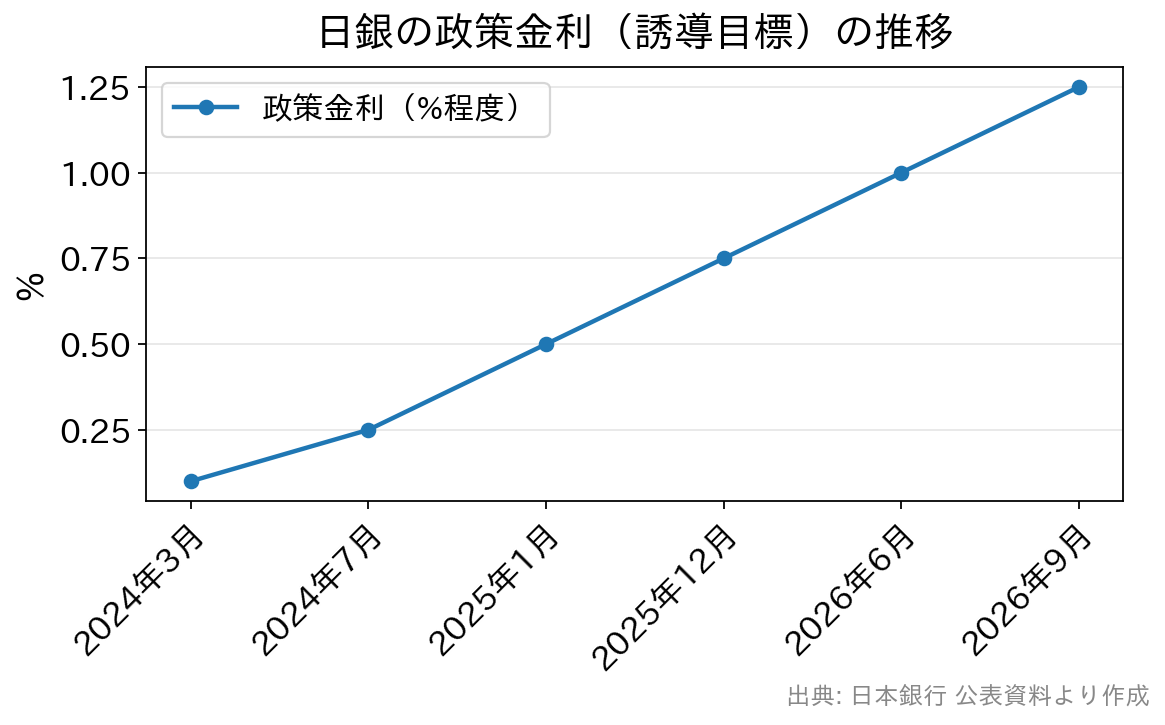
- 2024年3月:マイナス金利政策を解除(誘導目標を0〜0.1%程度に)
- 2024年7月:0.25%程度へ
- 2025年1月:0.5%程度へ
- 2025年12月:0.75%程度へ
- 2026年6月16日:1.0%程度へ
- 2026年9月18日:1.25%程度へ(1995年以来の水準)
9月の利上げは6月から3か月という短い間隔で決まりました(日本銀行「金融政策決定会合」)。次回の金融政策決定会合は2026年10月29日・30日の予定です。追加利上げの時期については市場でも見方が分かれており、決まった予定はありません。金利の見通しを全体像から確認したい場合は、住宅ローン金利の今後の動向も参考になります。
5年後の変動金利の水準は?
緩やかな上昇の継続を前提に備えるのが現実的
住宅ローン比較ネットの編集部では、今後5年間は緩やかな利上げが続くことを前提に備えるのが現実的だと考えています。本記事の過去版(2022年)では5年後も現状と同水準と予想していましたが、マイナス金利解除という前提の変化を受けて見通しを改めました。
そう考える根拠は次のとおりです。
- 日銀が、経済・物価の見通しが実現していけば引き続き政策金利を引き上げるという方針を示していること
- 政策金利の引き上げを受けて短プラの引き上げがすでに発表され、三菱UFJ銀行のように基準金利の見直しを毎月に切り替えた銀行も出ていること(金利変更が反映されるサイクル自体が速くなっている)
- 景気を熱しも冷ましもしない中立金利を年1.0%〜1.5%程度とみる見方がエコノミストの間で多く、政策金利がその水準へ段階的に近づくとの見立てが一般的であること
この前提に立つと、5年後(2031年ごろ)の新規借入の変動金利(最優遇)は、現在の年1%台前半からもう一段上の水準に達している可能性があります。ただし、これは現時点の情報に基づく目安にすぎません。景気が悪化すれば利上げの停止や利下げへの転換もあり得ますし、物価上昇が長引けばより高い水準も考えられるため、どこで上昇が止まるかは今後の物価と景気しだいです。
予想を当てるより総支払額の耐性を測る
当サイトが繰り返し伝えているのは、金利の予想を当てることより、金利が上がっても家計が耐えられる状態にしておくことのほうが重要だという点です。しかも耐性を測るときは、表面金利だけでなく、事務手数料・保証料・団信の上乗せ金利まで含めた総支払額で見る必要があります。
事務手数料は借入金額の2.20%(税込)とする商品が多く、3,000万円なら66万円(税込)ほどになります。金利差0.100%前後の優劣はこの諸費用で簡単に逆転するため、借り換えや新規の比較で金利の数字だけを追うと判断を誤りやすいのです。
確認しておきたいのは次の3点です。
- 返済額の上昇耐性:いまの借入条件で金利が1%上がったら毎月いくら増えるか。増加分を貯蓄や繰上返済の余力で吸収できるかが目安になり、各行の公式サイトにある返済額シミュレーションで試算できます。
- 5年ルール・125%ルールの有無:上で見たとおり銀行によって異なり、元金均等返済では適用されません。自分のローンがどちらの扱いかを把握しておく必要があります。
- 固定への切り替え・借り換えは総支払額で判断:固定金利は変動金利よりかなり高い水準にあるため、切り替えれば総返済額は増えやすくなります。金利差だけでなく、事務手数料・保証料・団信を含めた合計で比べることが前提です。
物価と金利の関係から変動金利を考えたい場合は、消費者物価指数(CPI)と住宅ローン金利の関係で詳しく取り上げています。
属性別に見た金利上昇への備え(よくある質問)
Q. 収入に波がある自営業ですが、変動と固定のどちらで備えるべきですか?
A. 金利タイプより、返済額が変わらない期間の長さで考えると整理しやすくなります。収入が読みにくいほど返済額が確定した期間は長いほうが計画を立てやすい一方、固定金利は総支払額が増えがちです。変動を選ぶなら、上昇分を吸収できる手元資金を厚めに持つ形で補えます。
Q. ペアローンだと、金利が上がったときの影響も2倍になりますか?
A. 世帯の借入総額が同じなら、利息の増加額そのものが2倍になるわけではありません。注意したいのは、契約が2本になることで事務手数料・印紙税・登記費用など1本ごとにかかる費用が2重に発生する点で、これが金利上昇局面での借り換えのハードルにもなります。
Q. 転職を考えていますが、金利が上がる前に借り換えを済ませるべきですか?
A. 借り換えの審査では勤続年数が見られる商品が多く、転職直後は選べる銀行が減りがちです。ただ、金利上昇を先回りするためだけに急ぐと、諸費用を回収できないまま乗り換えることになりかねません。まず今の契約の5年ルールの有無と次の見直し基準日を確認し、判断の期限を把握するのが先です。
Q. 基準金利が上がると、契約時に決めた引下げ幅も縮みますか?
A. 一般的な商品では、引下げ幅は契約時に決まり、その後の基準金利の変動で縮むことはありません。ただし一定の条件を満たさなくなると優遇が変わる商品もあるため、自分の契約書で優遇の条件を確認しておく必要があります。
まとめ
2026年10月時点で言えるのは、変動金利をめぐる話が予想の段階から、銀行が公表した日程の段階へ進んでいるということです。三菱UFJ銀行は12月1日からの基準金利見直しと、既存借入者への反映時期(毎月型は2027年2月、年2回型は2027年7月の約定返済分から)まで公表しています。
やるべきことは上げ幅を当てにいくことより、自分のローンの見直しサイクルと5年ルールの有無を把握し、金利が1%上がっても家計が回るかを総支払額で確認しておくことです。そのうえで借り換えや新規借り入れを検討するなら、金利だけでなく事務手数料・保証料・団信まで並べて、複数行の条件を同じ物差しで比べると差が見えてきます。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
