国税庁が2026年9月に公表した令和7年分の「民間給与実態統計調査」によると、1年を通じて勤務した給与所得者の平均給与は487万円でした。5年連続の増加で、過去最高を更新しています(1年を通じて勤務した給与所得者は5,163万人)。男性に限ると平均給与は597万円で、年収500万円台は多くの世帯にとって身近な水準です。
年収500万円台で無理なく返せる住宅ローンの借入額は、返済負担率20%・35年返済・変動金利を年1.5%と仮定すると約2,720万円〜3,160万円です。一方で、2026年10月のフラット35(年3.830%)で同じ返済額に抑えると借入額は約1,930万円まで下がり、どの金利を選ぶかで借りられる額は800万円近く変わります。
※本記事の試算は2026年10月時点の金利で計算しています。日本銀行は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げており、フラット35の10月の金利も前月より上がりました。金利が上がると、同じ年収・同じ返済負担率でも借りられる額は小さくなるため、数年前の記事や試算をそのまま参考にしないよう注意してください。
年収500万円で申し込みができる金融機関は?
年収500万円台なら、年収の条件で住宅ローンの選択の幅が狭まることはほとんどありません。国内の主要な金融機関の中でも年収基準が高めのソニー銀行でも、商品詳細説明書では年収400万円以上(前年度)を申込条件としているため、年収500万円あれば年収を理由に申し込めない金融機関はほとんどありません。
| 年収 | 職業・雇用形態 | 勤続年数 | 年齢 | |
|---|---|---|---|---|
| auじぶん銀行 | 200万円 | 個人事業主も可能 | 規定なし(個人事業主、会社役員は3年) | 満18歳以上満65歳未満、完済時年齢80歳 |
 | 100万円程度でも可能 | パート、アルバイト、個人事業主、契約社員、派遣社員、会社役員も可能 | 規定なし(個人事業主、会社役員は2年) | 70歳未満、完済時年齢が満80歳未満 |
 | 200万円以上 | 正社員、契約社員 | 規定なし | 20歳以上65歳未満で、完済時に80歳未満の方 |
 | 300万円以上 | 個人事業主、契約社員、会社役員も可能 | 2年以上 | 20歳以上65歳未満、完済時年齢が満80歳未満 |
 | 100万円以上 | 個人事業主、契約社員、派遣社員、会社役員も可能 | 半年以上(個人事業主、会社役員は3年) | 満20歳以上71歳未満、完済時年齢が満80歳未満 |
 | 400万円以上 | 個人事業主、会社役員(経営者)も可能 | 規定なし(個人事業主、会社役員は3年) | 満20歳以上満65歳未満、完済時年齢が満80歳未満 |
 | 200万円以上 | 個人事業主も可能 | 1年(個人事業主、会社役員は3年) | 65歳6ヶ月未満で、完済時年齢が満80歳未満 |
 | 安定かつ継続的な収入があること | 個人事業主・契約社員・派遣社員も可 | 基準なし(個人事業主・法人代表は2年以上) | 満20歳以上71 歳未満、完済時年齢が満81歳未満 |
 | 安定かつ継続的な収入があること | 個人事業主・契約社員・派遣社員も可 | 基準なし(個人事業主・法人代表は3年以上) | 満20歳以上70 歳未満、完済時年齢が満80歳未満 |
年収500万円台の平均的な住宅ローン借入額は?
ARUHI(現・SBIアルヒ)などの民間金融機関と提携してフラット35を提供している住宅金融支援機構は、住宅ローン利用者の実態を毎年調査しています。
2025年4月に実施した「住宅ローン利用者の実態調査」では、返済負担率(年収に占める年間返済額の割合)は「15%超〜20%以内」の層が24.3%で最も多くなっています。年収500万円の方に当てはめると、年間の返済額を75万〜100万円に収めている層がいちばん厚いということです。
では、返済負担率20%・35年返済を前提に、無理のない借入額を試算してみます。ここでは変動金利の目安として年1.5%で計算しています。2026年10月時点で、主要なネット銀行・メガバンクの変動金利は最も優遇された条件でも年1%台にあります。
当編集部が2026年10月1日に主要な14の金融機関などの公式金利ページで確認した変動金利33件のうち、9月と比べられた27件では21件が引き上げ、6件が据え置きでした。実際の適用金利は各行・時点・審査結果で異なります。
年収500万円台では、無理のない借入額の目安は約2,720万円〜3,160万円です。
| 年収 | 年間返済額(月々の返済額) | 無理のない借入額の目安 |
|---|---|---|
| 500万円 | 100万円(約8.3万円) | 約2,720万円 |
| 520万円 | 104万円(約8.7万円) | 約2,830万円 |
| 540万円 | 108万円(約9.0万円) | 約2,940万円 |
| 560万円 | 112万円(約9.3万円) | 約3,050万円 |
| 580万円 | 116万円(約9.7万円) | 約3,160万円 |
※元利均等・ボーナス返済なし・35年返済・変動金利は全期間年1.5%で一定と仮定した当編集部の試算です。
同じ「負担率20%」でも、選ぶ金利タイプによって借りられる額は大きく変わります。年収500万円・返済負担率20%・35年返済で計算すると、変動金利1.5%なら約2,720万円ですが、2026年10月のフラット35(年3.830%)で同じ月々8.3万円を前提にすると約1,930万円にとどまるからです。金利が2%以上違えば、同じ返済額で借りられる元金は約800万円も変わります。
年収500万円台の適正および上限となる住宅ローン借入額は?
金融機関が審査で用いる返済負担率の上限は、年収400万円以上でおおむね35%です。前述の利用者調査で最も多かった「15%超〜20%以内」の層とは大きな開きがあります。
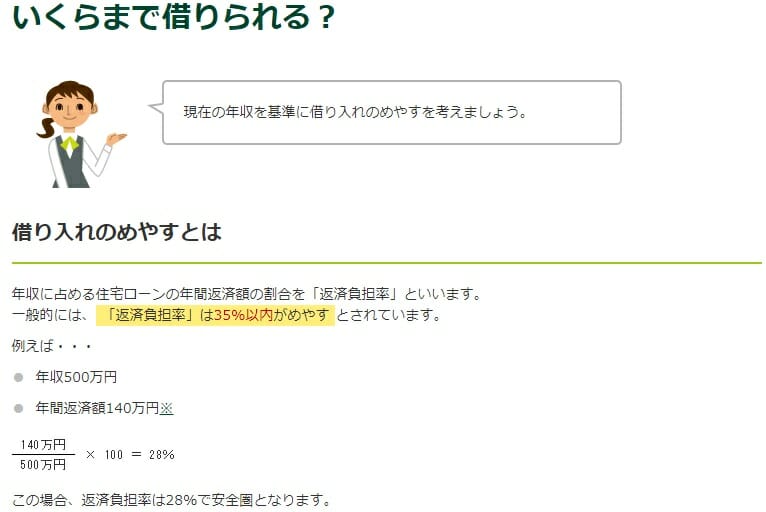
では、返済負担率35%で計算すると、どの程度の借り入れが可能なのでしょうか。審査に最も寛容といえる公的な住宅ローン「フラット35」の借入可能額を試算してみました。より細かい年収で計算したい方は各社のシミュレーションを使うと、自分の年収に合わせた上限が分かります。
試算はフラット35の2026年10月の適用金利3.830%(買取型・借入期間21〜35年・融資率9割以下・新機構団信付き)で算出しています。フラット35の金利は毎月改定され、2026年10月は9月から年0.370%上がりました。毎月の金利は住宅金融支援機構のフラット35公式サイトに掲載されています。
税込み年収で住宅ローンの借り入れ限度額を試算
| 税込み年収 | 上限 | 月々の返済額 |
|---|---|---|
| 500万円 | 約3,370万円 | 約14.6万円 |
| 520万円 | 約3,510万円 | 約15.2万円 |
| 540万円 | 約3,640万円 | 約15.7万円 |
| 560万円 | 約3,770万円 | 約16.3万円 |
| 580万円 | 約3,910万円 | 約16.9万円 |
たとえば年収540万円は税込みですので、手取りであれば420万円程度、月々の手取りは35万円ほどです。その手取りから毎月15万円以上を住宅ローン返済に充てると、家計はかなり厳しくなりそうです。
マイホームの維持には、毎月の住宅ローン返済だけでなく、毎年の固定資産税、火災・地震保険などの費用がかかります。マンションであれば、これに管理費・修繕積立金も加わります。これらを含めると手取りの相当部分が住宅関連費用に消えていくため、上限いっぱいの借り入れは家計の余裕をほとんど残しません。
手取り年収で住宅ローンの借り入れ限度額を試算
手取りベースで借入限度額を算出すると、次のようになります。こちらも返済負担率35%・フラット35の2026年10月の適用金利3.830%で算出しています。
| 年収(手取り) | 上限 | 月々の返済額 |
|---|---|---|
| 500万円(手取り400万円) | 約2,700万円 | 約11.7万円 |
| 520万円(手取り410万円) | 約2,760万円 | 約12.0万円 |
| 540万円(手取り420万円) | 約2,830万円 | 約12.3万円 |
| 560万円(手取り440万円) | 約2,970万円 | 約12.8万円 |
| 580万円(手取り450万円) | 約3,030万円 | 約13.1万円 |
税込み年収ベースと手取り年収ベースの借り入れ限度額では、670万〜880万円ほどの差が出ることが分かります。
つまり、金融機関が提示する「借りられる額」と、実際に無理なく返していける額は別物だと理解いただけると思います。考え方としては、次の2つを意識すると、堅実な資金計画になります。
- 税込み年収の20%程度を年間返済額の上限の目安と考える
- 手取り年収をベースに金融機関が提示する借入可能額を見直す
【判定】年収500万円台の住宅ローン借入額を判定!
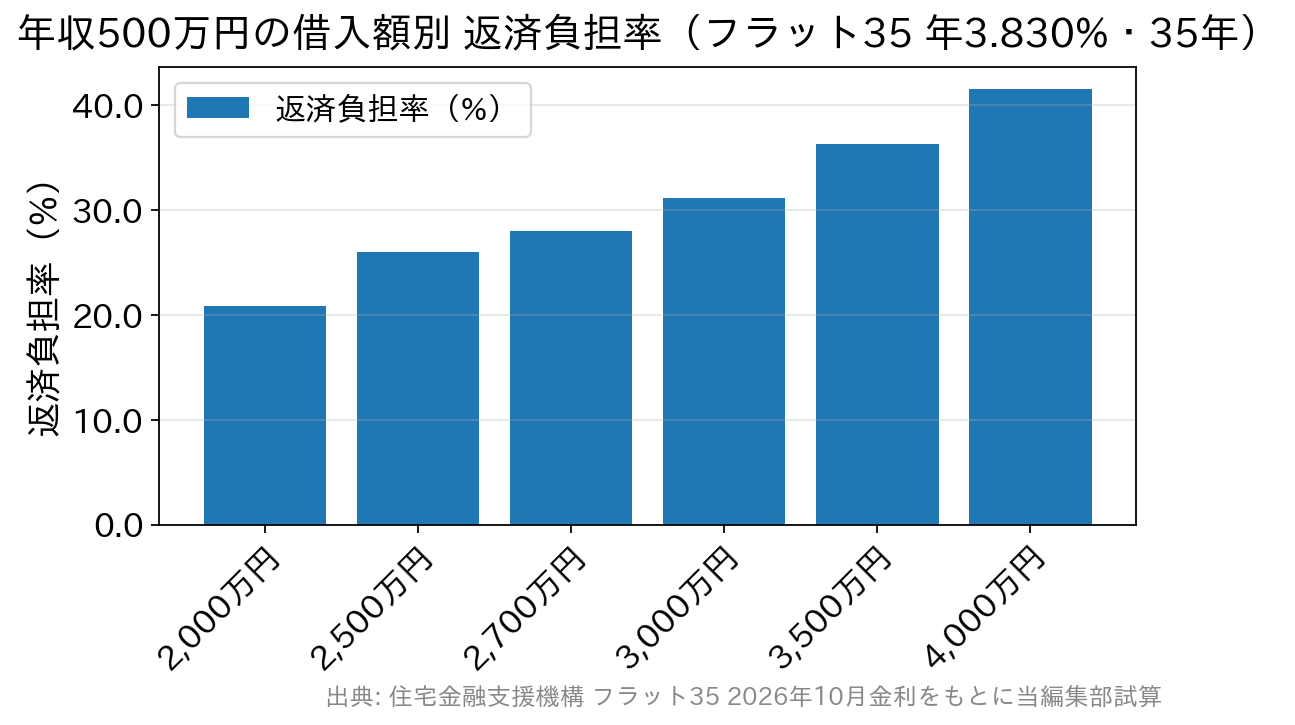
インターネットでは「年収+借入可能額」で検索する方が多いようです。そこで、年収500万円の方が各借入額をどの程度の負担で返済できるのかを、フラット35の2026年10月金利3.830%・35年返済・頭金なしを前提に、返済負担率で判定しました。
| 借入額(年収500万円) | 判定 | 返済負担率 | コメント |
|---|---|---|---|
| 住宅ローン 2,000万円 | ◎ | 約20.8% | 余裕を持った返済が可能です。 |
| 住宅ローン 2,500万円 | ○ | 約26.0% | 返済は可能ですが、固定費の管理は意識したい水準です。 |
| 住宅ローン 2,700万円 | ○ | 約28.0% | 適正の範囲内ですが、教育費などの増加に備えた余裕が必要です。 |
| 住宅ローン 3,000万円 | △ | 約31.1% | 借入は可能ですが返済負担率は高め。年収500万円台後半や変動金利の選択で負担は下がります。 |
| 住宅ローン 3,500万円 | ✕ | 約36.3% | フラット35の返済負担率上限(35%)を超え、年収500万円では難しい水準です。 |
| 住宅ローン 4,000万円 | ✕ | 約41.5% | 上限を大きく超えるため、年収500万円では借入は困難です。 |
※上記はフラット35(全期間固定・年3.830%)での試算です。2026年8月の金利(年3.290%)で計算した時点では3,500万円でも返済負担率は35%を下回っていましたが、10月の金利では上限を超えます。
金利の低い変動金利を選べば、同じ借入額でも返済負担率は下がります。ただし変動金利は今後の金利上昇で返済額が増えるリスクがあり、2026年10月にも変動金利を引き上げた銀行が相次いでいるため、「変動なら安全」とはいえない状況です。
年収500万円で頭金なしの住宅ローンは避けるべき?
「住宅購入時には2割程度の頭金が必要」とよく言われます。住宅金融支援機構の「2025年度フラット35利用者調査」(2026年7月公表)を見ると、所要資金に占める手持金の割合は、土地付注文住宅が9.1%、建売住宅が10.2%、中古マンションが16.4%、マンションが23.5%で、物件の種類によって1割前後から2割強まで開きがあります。
頭金を用意するのが一般的ですが、auじぶん銀行のように、事務手数料や不動産の仲介手数料などの諸費用を借入金額に含めて申し込める金融機関もあり、頭金なしでもマイホームを購入できるようになっています。
ただし金利が上がった局面では、頭金の有無が総返済額に与える影響も大きくなります。フラット35は融資率9割以下と9割超で適用金利が異なり、2026年10月は9割以下が年3.830%、9割超が年3.940%と0.110%の差がつくため、頭金を1割入れられるかどうかで金利そのものが変わります。
頭金の有無を過度に気にするよりも、継続的に返済が可能か、購入のタイミングや物件価格が妥当かを優先して考えるとよいでしょう。
金利の差より大きくなることもある事務手数料と団信の上乗せ
年収500万円台で借入額を3,000万円前後に抑える場合、総額を左右するのは表面金利だけではありません。というのも、ネット銀行の多くが採用する定率の事務手数料は借入額に比例し、団信の保障を厚くするための上乗せ金利は35年間ずっと利息を増やし続けるからです。仮定の数字で比べると、差の大きさが分かります。
| 費用の種類 | 借入3,000万円・35年での目安 | 備考 |
|---|---|---|
| 事務手数料(借入額×2.20%・税込) | 66万円 | 借入時に一度だけ支払う |
| 団信の上乗せ 年0.1%(年1.6%→1.7%) | 月々約1,500円・総額約63万円 | 完済まで毎月の返済に上乗せ |
| 団信の上乗せ 年0.2%(年1.6%→1.8%) | 月々約3,000円・総額約126万円 | 完済まで毎月の返済に上乗せ |
※元利均等・ボーナス返済なし・金利は全期間一定と仮定した当編集部の試算です。実際の金利・手数料は金融機関と審査結果で異なります。
年0.1%の上乗せでも、35年間の総額では定率の事務手数料とほぼ同じ金額になります。その結果、表面金利が0.1%低い銀行を選んでも、がん保障などの上乗せを付ければ差は消えることがあります。金利は手数料と団信の上乗せを加えた総額にそろえて比べないと、金利の低い銀行を選んだつもりで総額が高くなることがあります。
年収500万円台の方々が選んでいる人気の住宅ローンとは?
年収500万円以上であれば、国内ほぼすべての住宅ローンの審査に申し込めます。審査を過剰に心配する必要はありませんので、低金利や手厚い疾病保障など、メガバンクにはないコストパフォーマンスの住宅ローンも比較の対象に入れてみてはいかがでしょうか。
申し込み時には複数の住宅ローンの仮審査を受け、通過後に適用金利と保障を見比べて選ぶ方法がおすすめです。年収帯が近い方は、年収600万円台の住宅ローンの適正な借入額や年収400万円台で借りられる額の目安の記事もあわせて読むと、年収が上下したときの借入額の違いがつかめます。
がんと診断されると住宅ローン残高が半分になるauじぶん銀行の住宅ローン
ネット専業のauじぶん銀行は、住宅ローンの手続きがネット完結型です。借入時50歳以下なら、がんと医師に診断されると住宅ローン残高が半分になる「がん50%保障団信」を上乗せ金利なしで付帯できます。急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病で所定の条件に該当した場合も、残高の50%が保障されます。
残高が全額保障される「がん100%保障団信」は年0.05%、「がん100%保障団信プレミアム」は年0.15%の上乗せです。
50歳以下で特約のない一般団信を選ぶ場合は、通常より年0.054%低い「一般団信限定金利」が使えます。がん50%保障団信を選ぶと、この優遇を受けられない分だけ実質的に年0.054%高い金利で保障を付けることになるため、保障の要否を総額で判断したい方はこの差も比べてください。
がんへの備えが手厚いソニー銀行の住宅ローン
ソニー銀行の住宅ローンは、上乗せ金利なしで「がん団信50」(がんと診断されると残高が半分)を選べ、年0.1%の金利上乗せで残高がゼロになる「がん団信100」へのアップグレードも可能です。がん団信100ではがん診断給付金やがん先進医療給付金も用意されており、がん保険の代わりにもなり得ます(特約付きのプランは加入時年齢が満50歳未満などの条件があります)。
すべてのケガや病気を保障する全疾病保障を無料付帯するドコモSMTBネット銀行(旧・住信SBIネット銀行)
メガバンクに次ぐ規模に住宅ローンの取扱いを伸ばしているのがドコモSMTBネット銀行です。2026年8月24日には営業開始からの住宅ローン累計取扱額が15兆円を突破したと発表しています。すべての病気やケガに備える全疾病保障を上乗せ金利なしで付帯でき、50歳以下なら3大疾病で残高が半分になる保障も無料で付く点が支持されています。
同行の住宅ローンは、ネットで手続きする「WEB申込コース」が2026年10月30日(金)17時で仮審査申込の受付を終了し、その後に申し込む方は銀行代理業者の店舗やオンラインで相談する「対面相談コース」を使います。
2026年10月の対面相談コースの変動金利(通期引下げプラン・物件価格80%以下)は年1.600%で、対面相談コースでもスゴ団信が付帯されます。審査結果によっては対面相談コースの表示金利に最大年0.55%が上乗せされるため、仮審査で適用金利が決まってから他行と総額で比べてください。対面相談コースの窓口としては、SBIマネープラザで相談できます。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
保証料と繰上返済手数料が0円のSBI新生銀行の住宅ローン
諸費用や保障のわかりやすさを重視するなら、SBI新生銀行も候補の一つです。保証料0円・一部繰上返済手数料0円(1円から何度でも)で、一般団信を上乗せ金利なしで付帯でき、ガン団信や全疾病保障付団信(上乗せ0円・2026年3月開始)も用意されています。事務手数料は借入金額の2.20%(税込)の定率です。
一方で、原則として仮審査がなく本審査から手続きが始まり、店頭での相談会は行っていないため、相談は電話か、SBIマネープラザなどの銀行代理業者を通すことになります。
年収500万円台の住宅ローン控除
住宅ローン控除(住宅借入金等特別控除)は、年末の住宅ローン残高に応じて、納めた所得税や住民税の一部が戻ってくる制度です。2022年の改正で控除率は「1%」から「0.7%」に変更され、控除額は「年末残高(住宅の性能に応じた借入限度額が上限)× 0.7%」で計算します。
この制度は令和8年度税制改正で5年間延長され、入居日が令和8(2026)年1月1日から令和12(2030)年12月31日までなら適用を受けられます。「住宅ローン控除がなくなる」といった情報を見かけることがありますが、国土交通省のQ&Aでも2030年12月31日までの入居が対象と示されています。
年収500万円台で見落とせないのは、住宅ローン控除は『納めた税金』が上限という仕組みです。計算上の控除額が大きくても、納税額を超えて還付されることはありません(所得税で控除しきれない分は、一定の上限まで翌年の住民税から差し引かれます)。
令和8年(2026年)以降に入居する場合の借入限度額
借入限度額・控除期間は、住宅の省エネ性能と、新築か既存(中古)かによって異なります(控除率はいずれも0.7%)。
| 住宅の種類 | 新築・買取再販(子育て・若者夫婦世帯) | 新築・買取再販(その他の世帯) | 既存(中古)住宅 | 控除期間 |
|---|---|---|---|---|
| 長期優良住宅・低炭素住宅 | 5,000万円 | 4,500万円 | 3,500万円(子育て等は4,500万円) | 13年 |
| ZEH水準省エネ住宅 | 4,500万円 | 3,500万円 | 3,500万円(子育て等は4,500万円) | 13年 |
| 省エネ基準適合住宅 | 3,000万円 | 2,000万円 | 2,000万円(子育て等は3,000万円) | 13年 |
| その他の住宅(省エネ基準を満たさない) | 新築は原則対象外(2023年末までに建築確認を受けた住宅は2,000万円・10年) | 2,000万円 | 10年 | |
※「子育て世帯」は19歳未満の扶養親族がいる世帯、「若者夫婦世帯」は夫婦のいずれかが40歳未満の世帯を指します。省エネ基準適合住宅(新築)は令和10(2028)年以降の入居は原則として対象外となり、2027年末までに建築確認を受けた住宅などは経過措置として2,000万円・控除期間10年が適用されます。
令和8年度改正のポイントは、既存(中古)住宅への支援が手厚くなったことです。省エネ性能の高い中古住宅について借入限度額が引き上げられ、子育て世帯・若者夫婦世帯への上乗せが新設され、控除期間も10年から13年に拡充されました。中古も候補に入れている年収500万円台の方には、実質的な後押しになります。
また床面積要件が新築・既存とも40㎡以上に緩和されました(合計所得金額1,000万円超の方、および子育て世帯等への上乗せ措置を使う方は50㎡以上)。ほかに合計所得金額2,000万円以下、借入金の償還期間が10年以上などの要件があります。
年収500万円台では「控除枠を使い切れない」ことが多い
年間の最大控除額は「借入限度額 × 0.7%」です。たとえば省エネ基準適合の新築(その他の世帯)なら借入限度額2,000万円 × 0.7% = 年14万円、子育て世帯なら3,000万円 × 0.7% = 年21万円が上限になります。
ただし、繰り返しになりますが実際に戻ってくるのは「納めた所得税+一定額までの住民税」の範囲です。年収500万円台の会社員の場合、所得税と住民税を合わせても年10万円台の前半にとどまることが多く、限度額いっぱいまで借りても控除枠を使い切れないケースが少なくありません。「控除があるから多めに借りる」という発想は、年収500万円台では効果が小さいと考えたほうが安全です。
住宅ローン控除の適用要件は住宅の性能証明など細かく定められており、申請には入居した年の確定申告が必要です(給与所得者は2年目以降、年末調整で控除を受けられます)。適用の可否は国土交通省の住宅ローン減税のページや国税庁の案内で判断できます。年収がもう一段低い場合の考え方は、年収300万円台の住宅ローンの借入額の目安の記事で紹介しています。
金利・手数料・団信の条件は改定されることがあります。借入額と総額を比べる際は、各金融機関の最新の条件表と、申込時点の金利を基にしてください。
