
パートやアルバイトでも、フラット35なら住宅ローンを申し込めます。住宅金融支援機構が定める申込要件には雇用形態の条件がなく、年収に占める年間返済額の割合(年収400万円未満は30%以下)を満たすかどうかで判断されるからです。楽天銀行の【フラット35】もこの基準で審査されます。
一方で、民間の住宅ローンにはパート本人を申込人として受け付けない商品もあります。そのため、パート収入で使える住宅ローンは、本人名義で借りるか、夫婦の収入合算に使うかによって変わります。パート世帯では、借入額の上限だけでなく、手数料と団信の選び方で総支払額がいくら変わるかも比べておく必要があります。
パート・アルバイトでも借りられるフラット35は公的な住宅ローン
フラット35は住宅金融支援機構という日本政府が100%出資する公的な機関と楽天銀行が提携し私たちに提供する住宅ローンであり、民間金融機関が提供する住宅ローンとは目的が異なっています。民間金融機関は民間ですので営利目的で住宅ローンの貸し出しを行うため、住宅ローン審査基準もある程度厳しいものとなっています。一方、フラット35は公的な住宅ローンとなり営利目的ではありません。
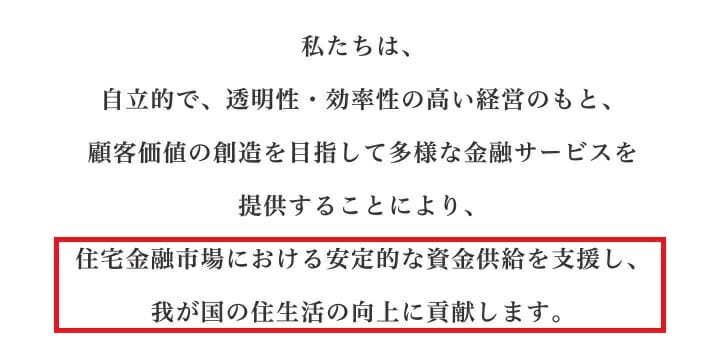
住宅金融支援機構のホームページには経営理念として下記が掲載されています。最後の一文の「わが国の住生活の向上に貢献する」という言葉からも、公的な側面を強く意識していることが分かります。
フラット35ではこうした経営理念を実現するため、民間の住宅ローンでは申込条件から外れやすいパートやアルバイトの人にも、返済の基準を満たせば貸し出しを行っています。
フラット35の特徴は完済まで返済額が変わらないこと
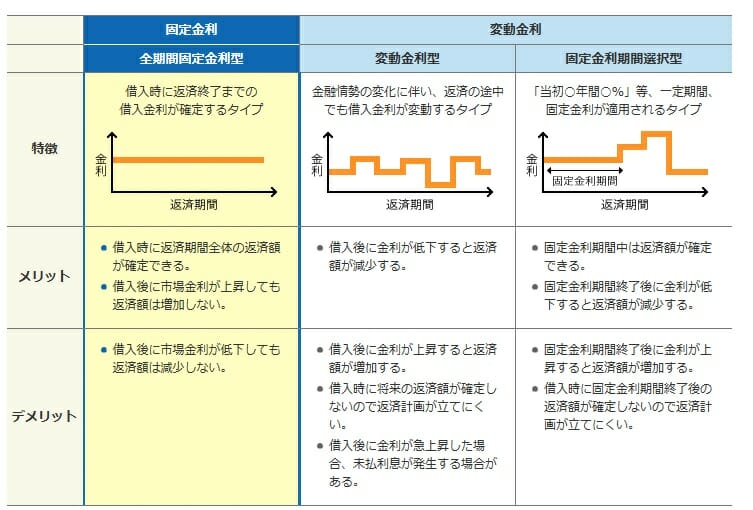
フラット35の特徴の1つが完済まで金利が固定されるため完済まで毎月の住宅ローン返済額が確定する点です。変動金利や期間選択型の固定金利のように金利が変わることが無いため、住居費が確定される点が最大の特徴です。
住宅ローンで人気の変動金利は、金利情勢に応じて半年ごとに金利が見直されるため、金利が上がる時期には毎月の返済額が増えるリスクがあります。変動金利で借入限度額いっぱいまで借りると、金利が上がったときに返済額が急に増えて返済が苦しくなるおそれがありますが、フラット35であれば返済期間中に金融情勢が変わっても返済額は変わりません。
パートの住宅ローン審査はフラット35なら返済負担率で決まる
フラット35の審査で見られる点を、住宅金融支援機構のご利用条件と楽天銀行【フラット35】の商品内容から確かめると、次のとおりです。
人物像(国籍・年収・職業・年齢)
住宅ローン審査で重視される年収や職業について、フラット35の申込要件には年収の下限や雇用形態の条件が書かれていません。多くの金融機関では年収いくら以上、派遣社員、パート、アルバイトが対象外であることが明記されていますが、フラット35ではこうした記載がありません。
例えば、年収が100万円だったとしても、年間のローン返済額が30万円以下(返済割合30%以下)に収まれば、審査の基準を満たす余地があります。また、パート、アルバイトのほか、自営業・個人事業主、転職直後、派遣社員、契約社員でも申し込めます。というのも、職業ではなく継続的な収入があるかと返済負担率の範囲に収まるかで判断されるからです。
フリーターとして複数のアルバイトを掛け持ちしている人も、申込要件の上では扱いは同じです。年収は原則として申込年の前年の収入を証明する公的書類で確認されるため、源泉徴収票や課税証明書で前年の収入を示せるかどうかが申し込みの前提になります。
年齢の条件はあります。楽天銀行【フラット35】の場合、申込時年齢が70歳未満で完済時年齢が満80歳未満であることが条件です(親子リレー返済を利用する場合は70歳以上でも申し込み可)。
| 年収 | 総返済負担率の上限 | 年収400万円のときの年間返済額の上限 |
|---|---|---|
| 400万円未満 | 30%以下 | — |
| 400万円以上 | 35%以下 | 140万円(月あたり約11万6,000円) |
※総返済負担率は、住宅ローンだけでなく自動車ローン・カードローン・教育ローンなど、すべての借り入れの年間返済額を合計して判定します(住宅金融支援機構【フラット35】ご利用条件・2026年4月1日現在)。パート収入で申し込む場合、他の借り入れが残っていると借入可能額が一気に下がる点に注意してください。
物件(用途)・借り入れ額
次に用途についてです。フラット35では住宅の面積に下限が定められており、住宅金融支援機構の定める物件検査に合格する必要があります。検査は住宅として必要な技術基準を満たすかを見るもので、購入するマイホームの状態を確かめる機会にもなります。
面積の要件は緩和されています。住宅金融支援機構のご利用条件(2026年4月1日現在)では、住宅の床面積は一戸建て50㎡以上、マンションは30㎡以上です。楽天銀行の公式サイトでは、2026年4月より前に物件検査を申請した一戸建ては70㎡以上と案内されているため、検査の申請時期によって基準が違う点は販売会社にも確認してください。
借入額は100万円以上1億2,000万円以内(1万円単位)で、住宅の建設費または購入価額の100%以内が上限です。100万円から利用できるため、200万円、300万円といった小口の住宅ローンも組めます。
民間の住宅ローンでは最低500万円以上としているものも多く、小口の貸し出しは採算に合いにくいという事情があります。借入額が小さい人ほど、下限の低いフラット35を使う意味は大きくなります。
| 項目 | 楽天銀行【フラット35】の内容(購入・建築) | パート・アルバイトの方への影響 |
|---|---|---|
| 申込年齢 | 申込時70歳未満・完済時80歳未満 | 返済期間は「80歳−申込時年齢」でも制限される |
| 借入額 | 100万円以上1億2,000万円以内(1万円単位) | 下限が100万円と低く、小口でも借りやすい |
| 借入期間 | 15年以上35年以内(申込人が60歳以上は10年以上) | 期間を延ばすと月々は下がるが利息総額は増える |
| 住宅の面積 | 一戸建て50㎡以上(2026年4月より前に物件検査を申請した場合は70㎡以上)/マンション30㎡以上 | コンパクトな住宅は検査の申請時期を確認する |
| 保証人・保証料 | 不要 | 保証料が総支払額に乗らない |
| 団体信用生命保険 | 原則加入(保険料は金利に含む)。加入しない場合は金利から年0.200%引下げ | 団信なしは金利が下がるが、万一のとき残債が残る |
※楽天銀行の公式サイトと住宅金融支援機構のご利用条件(2026年4月1日現在)をもとにした内容です(2026年10月時点)。
フラット35の借り換え
フラット35では借り換えにも対応しており、民間住宅ローンからの借り換えはもちろん、フラット35からフラット35への借り換えにも対応しています。楽天銀行(フラット35)では借り換えの場合、融資事務手数料がお借入額×0.990%(税込)です。ただし楽天銀行以外を返済口座に指定すると、購入・借り換えとも1.430%(税込)になります。
最低金額は借り換えの場合165,000円(税込)です(2026年10月時点)。返済口座をどこにするかで数十万円単位の差が出るのは、手数料が借入額に料率を掛けて決まるからです。総支払額は、金利と手数料の条件を合わせて比べる必要があります。
パートで住宅ローン(フラット35)はいくらまで借りられるか
年収ごとの借入限度額の目安を、フラット35の35年返済(元利均等・ボーナス返済なし)を前提に当編集部で試算しました。金利は2026年10月の最も多い金利である年3.830%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)を使い、返済負担率は上限(年収400万円未満は30%、400万円以上は35%)で計算しています。
フラット35の金利は毎月見直され、申込時ではなく融資実行時の金利が適用されます。そのため、申し込みから融資実行までの間に金利が上がれば、同じ年収でも借りられる額は下の表より小さくなります。金利の水準は住宅金融支援機構の公式サイトで公表されています。
| 年収 | 借り入れ限度額の目安(負担率の上限まで) | 返済負担率20%に抑えた場合の目安 |
|---|---|---|
| 150万円 | 約860万円 | 約570万円 |
| 200万円 | 約1,150万円 | 約770万円 |
| 250万円 | 約1,440万円 | 約960万円 |
| 300万円 | 約1,730万円 | 約1,150万円 |
| 350万円 | 約2,020万円 | 約1,340万円 |
| 400万円 | 約2,690万円 | 約1,540万円 |
| 450万円 | 約3,030万円 | 約1,730万円 |
※年収400万円を境に返済負担率の上限が30%→35%へ上がるため、限度額の伸びが大きくなります。上の表の「限度額」はあくまで審査上の上限であって、無理なく返せる額ではありません。右列のように返済負担率20%程度に抑えておくと、収入が減ったときにも返済を続けやすくなります。加えて、フラット35は融資事務手数料・物件検査手数料・火災保険料などの諸費用が別途かかります。
手数料と団信で変わるパートの総支払額
借入額が小さいパート世帯ほど、金利の差より手数料と団信の選び方のほうが総支払額に響くことがあります。というのも、融資事務手数料は借入額に料率を掛けて決まり、団信の種類による金利の上乗せは完済まで毎月の返済額に乗り続けるからです。
借入2,000万円・35年返済(元利均等・ボーナス返済なし)で、楽天銀行【フラット35】の団信と返済口座の選び方による違いを当編集部で試算しました。金利は上の借入額の試算と同じ2026年10月の最も多い金利を基準にしています。
| 選び方 | 金利の扱い | 毎月の返済額 | 35年間の返済総額 |
|---|---|---|---|
| 新機構団信(標準) | 掲載金利のまま | 約8万6,500円 | 約3,634万円 |
| デュエット(夫婦連生団信) | 年0.18%上乗せ | 約8万8,700円 | 約3,724万円 |
| 新3大疾病付機構団信 | 年0.24%上乗せ | 約8万9,400円 | 約3,755万円 |
| 団信に加入しない | 年0.20%引下げ | 約8万4,200円 | 約3,535万円 |
※融資事務手数料は別途。楽天銀行を返済口座にすると購入・建築でお借入額×1.10%(税込・最低110,000円)、それ以外の口座だと1.430%(税込)です。借入2,000万円なら220,000円と286,000円で、66,000円の差になります(2026年10月時点の楽天銀行公式サイトの表示)。
夫婦連生団信は年0.18%の上乗せで、35年間の返済総額が約90万円増えます。それでも、パートの妻が連帯債務者として返済に加わる世帯では、どちらに万一のことがあっても残債が0円になるかどうかで、残された家族の返済が大きく変わります。団信に入れるかどうかは雇用形態ではなく健康状態の告知で決まるため、どの団信を選ぶかは保障の中身と上乗せ額の比較で決まります。
パートでも連帯債務でフラット35を組める
フラット35であれば正社員の夫にパートの妻の収入を合算し、連帯債務で住宅ローンを組むことが可能です。収入合算できるのは、申込本人と同居する親・子・配偶者などで申込時に70歳未満の人1人で、連帯債務者になることが条件です。これを満たせば、合算者の年収の全額まで合算して借入額を増やせます。
増えるのは審査上の上限にすぎず、無理なく返せる額とは別です。合算した側が出産・育児・介護などで働けなくなったときに、片方の収入だけで返し続けられるかを試算しておく必要があります。連帯債務では、返済義務は合算者にも同じように残ります。
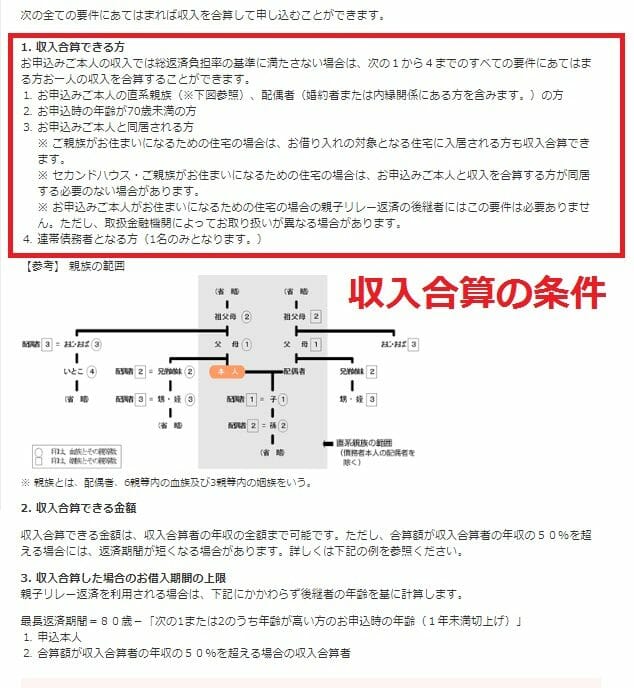
パートの収入を合算できる住宅ローンと合算者の条件
パートで働く妻の収入を合算して借りられる住宅ローンは次のとおりです。合算のしかたが金融機関ごとに違うのは、フラット35が連帯債務、民間ローンの多くが連帯保証という別の仕組みを使っているからです。
| 金融機関・商品 | 合算のしかた | 確認しておきたい点 |
|---|---|---|
| 楽天銀行のフラット35 | 連帯債務による収入合算(合算者の年収の全額まで合算できる) | 年収の50%を超えて合算する場合、借入期間は本人と合算者のうち年齢が高い方を基準に決まる |
| SBIアルヒのフラット35 | フラット35の収入合算(機構の共通ルール) | 融資事務手数料は商品タイプで大きく異なるため、総支払額で比較する |
| イオン銀行 | 収入合算の取り扱いあり(合算者は連帯保証人) | 合算できる方の範囲・勤続年数などの条件は商品概要説明書で確認する |
| SBI新生銀行 | 収入合算は1人まで(合算者は連帯保証人) | 申込人は前年度税込年収300万円以上の正社員または契約社員。合算者は前年度税込年収100万円以上 |
※2026年10月時点で各社公式サイトに掲載されている内容です。
SBI新生銀行の条件を見ると、パートの人は申込人にはなれない一方で、年収100万円以上あれば収入合算者として加われます(2026年10月時点の公式サイトの審査お申し込み条件)。パートの妻が本人として借りたいならフラット35、夫の住宅ローンに収入を足すなら民間ローンの収入合算も候補になります。
万一のときに誰がいくら返すのかも変わるため、限度額だけでなく合算の仕組みまで比べてください。
ろうきんの住宅ローンはパートでも年収条件を満たせば候補になる
ろうきん(労働金庫)の住宅ローンは、パートでも利用できる場合があります。たとえば北海道ろうきんの住宅ローンの商品概要では、前年年収150万円以上・勤続原則1年以上が条件です。ろうきんはフラット35では扱っていない変動金利の取り扱いもあるため、月々の返済を抑えたい場合の選択肢として、審査を申し込んでみる価値はあります。
ただし、ろうきんの住宅ローンは保証会社による保証が必要で、保証料が金利に上乗せされる場合があります。また、近年は日銀の利上げを受けて各ろうきんも金利を見直しており、変動金利・固定金利とも以前より上昇しています。提示される金利や保証料の扱いは団体会員・生協組合員などの立場によっても変わり、地域のろうきんごとに条件が異なります。
フラット35は審査結果によって金利が変わらず、完済まで金利が固定されます。変動金利のろうきんと全期間固定のフラット35は性質が異なるため、金利の数字だけでなく、金利が上がっても返し続けられるかも含めて比較する必要があります。
パートのふるさと納税と住宅ローン控除について
ふるさと納税で控除を受けられる上限額は、年収や家族構成、各種控除の状況によって変わります。住宅ローン控除を受ける年は所得税や住民税の額そのものが減るため、ふるさと納税の上限の目安も変わることがあります。正確な上限は、税理士などに相談すると確かめられます。
住宅ローン減税の適用期限は5年延長され、2026年(令和8年)1月1日から2030年(令和12年)12月31日までに入居した場合が対象となりました(国土交通省「住宅ローン減税」)。
また、床面積要件は新築住宅・既存住宅ともに40㎡以上に緩和されています(合計所得金額1,000万円超の方、および子育て世帯等への上乗せ措置を利用する方は50㎡以上)。コンパクトな住宅でも控除を受けやすくなったため、パート収入で借入額を抑えたい世帯にも使いやすくなりました。
パートの住宅ローン控除は納めた税金が上限になる
住宅ローン控除(住宅借入金等特別控除)は、2022年の改正で控除率が1%から0.7%に変更されました。控除額は「年末の住宅ローン残高(住宅の性能に応じた借入限度額が上限)× 0.7%」で計算します。注意が必要なのは、住宅ローン控除は『実際に納めた税金』が上限だという点です(所得税で控除しきれない分は、一定の上限まで翌年の住民税から差し引かれます)。
所得税は年収に応じた累進課税のため、パートなどで年収が低い場合は納める税額自体が少なく、計算上の控除額(残高×0.7%)より納税額のほうが小さいと、控除の枠を使い切れないケースが多くなります。
たとえば残高1,000万円なら控除額は最大でも年7万円(1,000万円×0.7%)ですが、納税額がそれを下回れば、戻ってくるのは納めた税金の範囲までです。実際の還付額は家族構成・各種控除によって変わるため、国税庁の情報で確かめるか、税理士に相談すると確実です。
かつて低・中所得者向けに最大50万円が給付された「すまい給付金」は、制度が終了しています(申請の受付は2022年12月末で終了)。現在は、子育て世帯・若者夫婦世帯向けの住宅取得支援(年度ごとに内容が変わります)などが用意されています。利用できる支援制度は時期によって変わるため、購入を検討する際は国土交通省などの公式サイトで最新の支援策を調べてください。
パートの母子家庭でもフラット35は申し込める
フラット35の申込要件には家族構成の条件がないため、母子家庭でも継続的な収入があり返済負担率の基準を満たせば申し込めます。母子家庭なのか、父子家庭なのかより、月々の返済が滞りなくされるかが金融機関にとっては重要な審査項目です。
片親で家計を支えていて住宅ローンの返済が心配な場合は、頭金を用意して借入額を減らす、返済負担率を20%程度に抑えるといった対策で、収入が減った月にも返済を続けられる余裕を残せます。
楽天銀行【フラット35】の特徴
「楽天市場」を運営する楽天グループに属する楽天銀行の【フラット35】には、次のような特徴があります(2026年10月時点・楽天銀行公式サイトの表示)。
- 公式サイトで「業界最低水準の金利」とうたっている(フラット35の金利は取扱金融機関ごとに異なります)
- 来店不要で手続きができる
- 融資事務手数料は購入・建築がお借入額×1.10%(税込)、借り換えが0.990%(税込)。楽天銀行以外を返済口座に指定した場合はいずれも1.430%(税込)。最低金額は購入・建築110,000円(税込)、借り換え165,000円(税込)
- 【フラット50】も取り扱っており、新規借入・借り換えの両方に対応している
返済口座を楽天銀行にすると、ハッピープログラムのステージが1ランク上がる特典もあります。ただし【フラット50】は長期優良住宅等の認定を受けた住宅が対象で、金利水準もフラット35とは別(2026年10月の最も多い金利は融資率9割以下で年4.100%)です。返済期間を延ばせば毎月の返済額は下がりますが、そのぶん利息を含めた総返済額は増え、完済時の年齢も上がります。
【参考】フラット35の金利は上昇局面に
フラット35の金利は、日銀のマイナス金利解除(2024年)以降の長期金利上昇を受けて上昇が続いています。借入期間20年以下の【フラット20】は2026年10月の最も多い金利が年3.510%で、21年以上35年以下とは水準が違います。固定金利は申込時ではなく資金の受け取り(融資実行)時の金利が適用されるため、融資実行の月の金利で返済額を計算し直す必要があります。
楽天銀行のメリットと注意点は楽天銀行の住宅ローンの落とし穴とデメリット(フラット35)の記事で紹介しています。本人が自営業の場合の所得の見られ方は個人事業主の住宅ローン審査、夫婦の年収が500万円台に届く場合の借入額は年収500万円台の住宅ローンの借入額で解説しています。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
