鳥取県は中国地方の日本海側に位置し、面積は全国で7番目に小さく、人口は全国で最も少ない県です。市の数も4つと、コンパクトな都道府県といえます。
鳥取県に本店を置く地方銀行は鳥取銀行です。県内で大きなシェアを持ち、借入期間が最長40年・最大1億円までの「とりぎんベストホームローン」や、家具家電などの費用もまとめて借りられる「とりぎんベストホームローンPlus」といった住宅ローンを用意しています。
鳥取県で【フラット35】を借りる場合、鳥取銀行も楽天銀行やSBIアルヒも、手数料を借入額の割合で払うタイプの金利は年3.830%で並んでいます(2026年10月・返済21年以上・融資率9割以下)。
そのため差は事務手数料に出ますが、総支払額をいちばん大きく動かすのは手数料ではなく、家族構成や住宅性能で使える「金利引下げメニュー」です。3,000万円の借入なら、手数料の差は33万円、引下げの効果は約178万円になります。
鳥取県で【フラット35】を借りられる金融機関
【フラット35】は住宅金融支援機構が民間金融機関と提携して提供する全期間固定金利型の住宅ローンで、審査基準や団信の内容といった商品性は取扱金融機関に共通です。一方で適用金利と融資手数料は各金融機関が決めるため、どこで借りても同じにはなりません。
参考として、住宅金融支援機構の【フラット35】金利情報によると、2026年10月の最頻金利は年3.830%(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)で、9月の年3.460%から0.370%上がりました(【フラット20】は年3.510%)。融資率が9割を超えると年3.940%になります。
鳥取銀行「証券化住宅ローン フラット35」の特徴
鳥取銀行の【フラット35】の金利は、商品ページでは「融資実行前に店頭表示」とされていますが、同行の「ローン金利一覧」には掲載されています。2026年10月1日現在、返済期間21年以上・融資率9割以下で、融資手数料一時金方式が年3.830%、定額方式が年4.060%です。そのほかの特徴は次のとおりです。
- 融資手数料は2つから選ぶ方式…①55,000円(消費税込)または②融資金額×2.20%。手数料の選び方によって適用金利が変わり、①(定額)を選ぶと金利は高くなると明記されています。②が55,000円を下回る場合(借入250万円未満のケース)は、一律55,000円となります。
- セカンドハウスや、本人が所有し親族が住む住宅にも使える(いずれも物件所在地が同行の営業エリア内であることが条件)。【フラット35】としては珍しい取扱いです。
- 諸費用の一部(適合証明検査等の費用や、売買・請負契約書に貼付した印紙代)も借入対象に含められます。
- 保証人不要。返済日は毎月15日または25日。用紙代550円(消費税込)が別途必要です。
- 相談窓口は鳥取ローンプラザ・米子ローンプラザで、土日も9:00〜17:00に対応(水曜・祝日は休み)。ネットの相談フォームもあります。
ひとつ注意点があります。同ページの商品概要には融資金額の上限が「8,000万円以内」と記載されており、掲載されている商品説明書PDFは2019年10月1日現在の版です。
【フラット35】の制度上の融資限度額は2026年4月の実行分から1億2,000万円へ引き上げられていますので、実際にいくらまで借りられるかは同行に直接確認してください。地方銀行の商品ページは更新が数年単位で止まっていることがあり、記載をそのまま最新の条件と受け取らないほうが安全です。
県内の信用金庫は手数料定額のプランだけ
住宅金融支援機構の金利情報サイトで鳥取県を選ぶと、鳥取信用金庫と米子信用金庫の【フラット35】も表示されます。2026年10月の掲載は、鳥取信用金庫が手数料55,000円で年4.030%、米子信用金庫が手数料55,000円で年4.060%です(返済21年以上・融資率9割以下)。
どちらも手数料定額のプランだけで、借入時の費用は抑えられますが、定率プランの年3.830%より金利は0.2%以上高くなります。
金利が横並びなら差がつくのは事務手数料
【フラット35】は商品性が共通なので、金利が同水準であれば、諸費用の大半を占める事務手数料が差になります。契約時に現金で一括して払うことが多く、しかも元金が減るわけではない費用です。
| 金融機関 | 金利(2026年10月・返済21年以上/融資率9割以下) | 融資事務手数料 | 一部繰上返済手数料 | ― |
|---|---|---|---|---|
| 鳥取銀行 | フラット20 年3.510%/年3.740% フラット35 年3.830%/年4.060% ※左が一時金方式、右が定額方式 | ①55,000円(税込) ②借入額の2.20% ※選択により金利が変わる | 窓口で確認 | ― |
| 楽天銀行 | フラット20 年3.510% フラット35 年3.830% | 新規 借入額の1.10%(税込) 借換 借入額の0.990%(税込)※1 | 無料 | ― |
| SBIアルヒ | フラット20 年3.510% フラット35 年3.830% | 借入額の2.20%(税込・最低220,000円) ※2 Web申込+電子契約で33,000円引き | 無料 | 公式サイト |
| ※ 金利は2026年10月の値です(返済期間21年以上35年以下・融資率9割以下・新機構団信付き。最頻金利は【フラット35】年3.830%/【フラット20】年3.510%)。鳥取銀行は同行のローン金利一覧(2026年10月1日現在)、楽天銀行・SBIアルヒは住宅金融支援機構の金利情報サイトの掲載値です。融資率9割超の場合はこれより高くなります。 ※1 楽天銀行を返済口座に指定した場合の融資事務手数料です。楽天銀行以外を返済口座に指定した場合は借入額の1.43%(税込)。最低事務手数料は新規110,000円(税込)/借換165,000円(税込)です。 ※2 SBIアルヒの融資事務手数料は借入額の2.20%(税込・最低220,000円)。2026年3月2日から2027年3月31日までにWeb申込(本申込)と電子契約を利用して借り入れた場合、1債権あたり33,000円(税込)が引き下げられます。かつての「ネット申込で事務手数料が半額(1.10%)」という割引は現在は行われていません。 | ||||
| 借入額 | 2.20%(税込)の場合 | 1.10%(税込)の場合 | 差額 |
|---|---|---|---|
| 2,000万円 | 440,000円 | 220,000円 | 220,000円 |
| 3,000万円 | 660,000円 | 330,000円 | 330,000円 |
| 4,000万円 | 880,000円 | 440,000円 | 440,000円 |
| 5,000万円 | 1,100,000円 | 550,000円 | 550,000円 |
※ 手数料率の差による負担のイメージです。手数料率は金融機関・時点で異なります。
借入3,000万円なら33万円。決して小さくない金額ですが、【フラット35】にはこれを大きく上回る効果を持つ仕組みがあります。
手数料より総額への影響が大きい「ポイント制の金利引下げ」
住宅金融支援機構は、家族構成と住宅の建て方・性能に応じてポイントを積み上げ、合計ポイント数に応じて当初一定期間の金利を引き下げるメニューを用意しています。1ポイントにつき5年間 年▲0.25%で、たとえば子ども1人の世帯(1ポイント)がZEHの住宅を取得する(3ポイント)と計4ポイントになり、当初5年間 年▲1.0%の引下げを受けられます。
この場合、2026年10月の最頻金利で見た適用金利は当初5年間が年2.830%、6年目以降が年3.830%です。3,000万円・35年で試算すると、次のようになります。
- 引下げなし(全期間 年3.830%)…毎月の返済額 約129,800円
- 当初5年 年▲1.0%…当初5年間は約112,600円(毎月およそ17,200円軽くなります)。6年目以降は約127,700円。
- 総返済額の差はおよそ178万円。
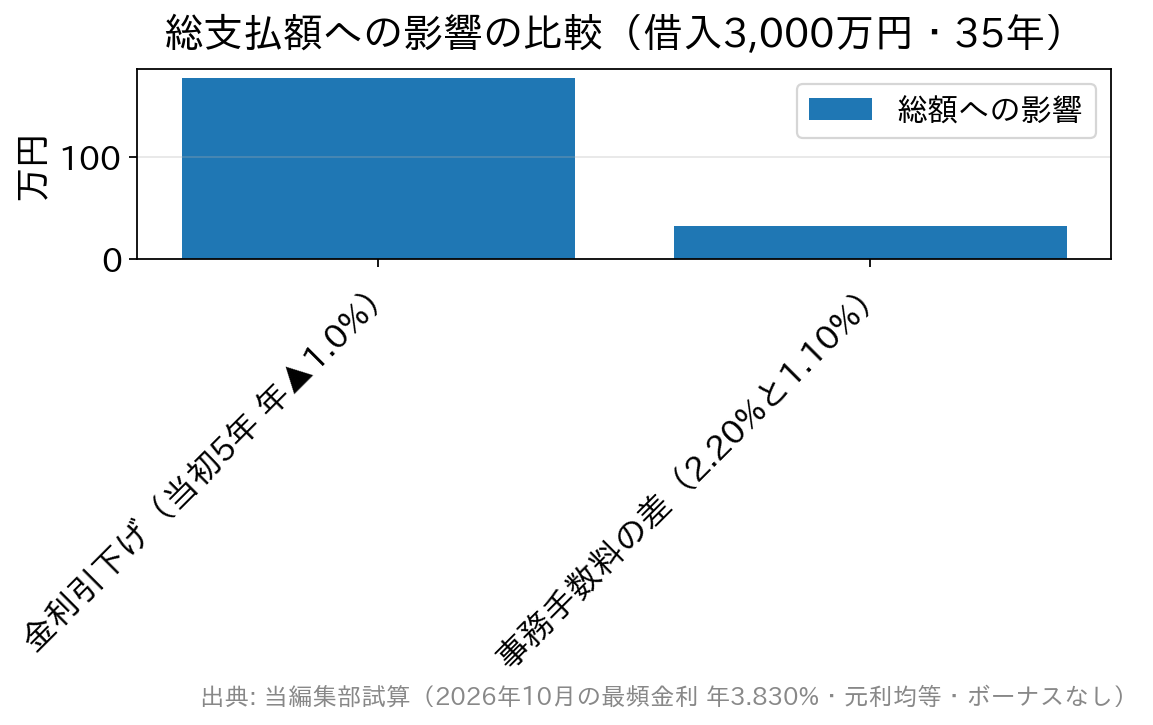
グラフのとおり、金利引下げメニューが使えるかどうかは、事務手数料の差の5倍前後の影響を持ちます。
ポイントの対象となる「子育て世帯」は借入申込年度の4月1日時点で18歳未満の子(胎児を含む)がいる世帯、「若年夫婦世帯」は夫婦のいずれかが同日時点で40歳未満の世帯と定義されています。住宅の性能(省エネ・耐震など)や建て方でもポイントが加算されるため、住宅の仕様を決める段階で確認しておく価値があります。
家族構成のメニューである「【フラット35】子育てプラス」は、2026年3月の融資実行分から借り換えでも使えるようになりました。借換融資では住宅性能や地域連携などのメニューは使えないものの、子育て世帯や若年夫婦世帯であれば、借り換えの損得を試算する際に引下げ分を加えて比べられます。
もうひとつ、鳥取県で家を持つ人に関係しやすいのが地方移住支援型です。機構の案内には「地方移住支援型のみを利用する場合は当初5年間 年▲0.6%」と明記されています。自治体の移住支援金とセットで使う仕組みのため、お住まい予定の市町村が対象になっているかを、移住相談窓口と取扱金融機関の両方で確認してください。
※ 返済額は当編集部の試算です。元利均等返済・ボーナス返済なし・引下げ期間終了後は残高を残りの期間で再計算するという前提で、諸費用は含みません。円未満を切り捨てているため、金融機関の公式シミュレーションと数円〜数十円の差が出ることがあります。
借入額を組み立てる:収入合算・親子リレーという選択肢
【フラット35】は、夫婦や親子で収入を合算して借入可能額を増やせる仕組みを持っています。一定の要件を満たせば連帯債務型で1本のローンとして申し込めるため、住宅ローンを2本組む「ペアローン」とは費用構造が変わります。ペアローンは契約が2本になるぶん事務手数料も印紙代も2本分かかりますが、連帯債務型なら1本です。
諸費用の観点では連帯債務型に分があり、住宅ローン控除の使い方では2本のほうが有利になる場合もあるので、正解は世帯の状況で変わります。また、申込時の年齢が満70歳以上でも申し込める親子リレー返済という選択肢もあります。いずれも団信を誰が付けるか(連帯債務ならデュエットを選ぶか)で保障の形が変わるため、取扱金融機関で条件を確認してから決めてください。
鳥取で【フラット35】を検討するときの注意点
手数料が選択制なのは、先に受け取るか金利で受け取るかの違い
手数料を選べるのは、金融機関から見れば、手数料を先に受け取るか、金利に上乗せして時間をかけて受け取るかの違いだからです。鳥取銀行のページにも「融資手数料の選択により、融資金利が異なります」と明記されており、2026年10月の差は年0.230%(返済21年以上)です。
初期費用を抑えたい人は定額方式、長く持ち続ける人は一時金方式(定率)が向きますが、金利差が何%になるかで損益分岐点は変わります。定額方式を検討するなら、両方の適用金利を聞いたうえで総額を比べてください。
借入の上限は制度で1億2,000万円、鳥取銀行の記載は8,000万円
制度上の【フラット35】の融資限度額は1億2,000万円で、2026年4月の実行分から適用されています。一方、鳥取銀行の商品ページには8,000万円と記載されており、掲載されている商品説明書は2019年10月1日現在の版です。制度の上限と、その金融機関が実際に取り扱う上限は別物なので、大きな金額を借りる予定であれば事前に確認しておく必要があります。
団信に加入しない場合の金利引下げは「値引き」ではない
【フラット35】は団信に加入しない場合でも利用でき、その場合の適用金利はおおむね年0.200%低くなります。健康上の理由で団信に加入できない方でも借りられるのは、この商品の特徴です。ただしこれは値引きではなく、万一のときに残債が残るという条件を引き受ける対価です。
3,000万円・35年なら0.200%の差は総額で100万円を超えますが、同等の保障を民間の収入保障保険などで用意する費用と比べて判断するのが筋道になります。逆に保障を厚くしたい場合は、夫婦連生(デュエット)で+0.18%、新3大疾病付で+0.24%の上乗せがあります。
鳥取で【フラット35】を選ぶときの結論
【フラット35】は商品性が共通なので、比べるべき順番はほぼ決まっています。
- ポイント制の金利引下げメニューに該当するかを確認する(当初5年 年▲1.0%なら3,000万円で総額170万円以上の差)。住宅の仕様を決める前に調べておくと、選べる性能の幅が広がります。
- 融資率を9割以下に収められるかを確認する(9割超で年3.940%へ)。
- そのうえで適用金利と事務手数料を比べる。手数料を定額と定率から選べるなら、両方の金利を聞いて総額で比べる。
- 最後に団信の内容と、相談のしやすさ・手続きの進めやすさを足し引きする。
鳥取銀行はセカンドハウスや親族が住む住宅にも対応し、適合証明検査の費用や印紙代まで借入対象にできるなど、地元銀行ならではの柔軟さがあります。土日も相談できるローンプラザがあるのも、平日に時間を取りにくい方には現実的な利点でしょう。
一方、金利が同水準なら手数料率が低いほど総コストは下がります。楽天銀行の【フラット35】は新規1.10%(税込)・借換0.990%(税込)と低く、一部繰上返済手数料も無料です。楽天市場をよく利用する方であれば、楽天ポイントの面でもメリットが重なります。
変動金利まで含めて総コストで比べるなら、SBI新生銀行も候補に入ります。保証料と一部繰上返済手数料が0円、一般団信と全疾病保障付団信の上乗せもなしで、事務手数料は借入金額×2.20%(税込)の定率方式だけです。諸費用の構造が分かりやすいので、比べる際の基準にしやすい銀行です。
手数料・団信の条件や金利引下げメニューの内容は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
楽天銀行の「フラット35」の手数料以外の注意点は、楽天銀行の住宅ローンの落とし穴とフラット35の注意点の記事で紹介しています。同じ中国地方の比較では、山口県のフラット35の金利・事務手数料・総支払額の比較も参考になります。
・「フラット35」の金利はどうなる?金利の動向と予想
・「フラット35」金利比較ランキング
・「フラット35」から「フラット35」への借り換えでいくらお得?
・楽天銀行の住宅ローン「フラット35」の落とし穴とデメリット
・アルヒ(ARUHI)の住宅ローン(フラット35)の評判・口コミについて
・借り換えで大人気の「フラット35」 楽天銀行とARUHIの「金利・事務手数料」を比較
- 投稿タグ
- フラット35