
栃木県に本店をおく地方銀行としては、足利銀行と第二地銀の栃木銀行があります。
足利銀行は県内最大のシェアを持ち、全国的に見ても大きな地方銀行です。2016年には茨城県最大の地方銀行である常陽銀行と経営統合し、めぶきフィナンシャルグループとして国内有数の地方銀行グループを形成しています。栃木銀行はその半分程度の規模で営業しています。
県内で「フラット35」を利用しようと考えると、まず足利銀行を候補にする方が多いと思いますが、それで本当に得なのでしょうか。実は「フラット35」は提供する金融機関によって事務手数料の料率や決まり方が違い、よく比較して選ばないと総支払額で損をしてしまうことがあります。返済終了まで金利が変わらない「フラット35」だからこそ、金利だけでなく事務手数料を含めた「総コスト」で選ぶことが大切です。
栃木県で「フラット35」を利用するなら
「フラット35」は住宅金融支援機構と金融機関が提携して提供する全期間固定金利の住宅ローンです。同じ商品でも、提供する金融機関により金利や事務手数料に差があるのが、借入先を選ぶときの注意点です。
前提として、フラット35(買取型)の2026年8月の最頻金利は年3.290%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き、住宅金融支援機構公表)です。多くの取扱金融機関は標準的なフラット35でこの最頻金利の水準を提供しますが、実際の適用金利は毎月見直されるため、申込時に各行公式で必ずご確認ください。県内で利用できる主な金融機関を比較してみましょう。
| 金融機関 | フラット35の金利(目安) | 融資事務手数料 | 一部繰上返済手数料 | 公式サイト |
|---|---|---|---|---|
| 足利銀行 (あしぎんフラット35) | 最頻金利の水準(年3.290%前後※公式で要確認) | 融資金額×1.65%※1 | 不要 | 公式サイト |
| 栃木銀行 (とちぎん「フラット35」) | 最頻金利の水準(年3.290%前後※公式で要確認) | 融資金額×2.20%※2 | 不要 | 公式サイト |
| 楽天銀行 | 最頻〜最低水準(※公式で要確認) | 新規1.10%/借換0.99%※3 | 無料 | 公式サイト |
| SBIアルヒ | 最頻〜最低水準(スーパーフラット等あり※公式で要確認) | 借入額の2.20%(税込・最低220,000円)※4 | 無料 | 公式サイト |
| ※金利は2026年8月のフラット35(買取型・借入期間21年以上35年以下・融資率9割以下・新機構団信付き)の最頻金利を基準とした目安です。各金融機関の適用金利・手数料は変動するため公式サイトでご確認ください(2026年8月確認)。 ※1 保留地の場合は融資金額×1.65%+33,000円(消費税込)。あしぎん「すまい・るパッケージ」を利用する場合は融資金額×1.10%(別途パッケージ側の手数料がかかります。下記参照)。 ※2 栃木銀行の商品概要説明書に記載の当行事務取扱手数料(表示時点は令和元年11月1日現在)。最新の料率は公式でご確認ください。 ※3 楽天銀行口座を返済口座に指定した場合。新規1.10%(税込・最低110,000円)、借換0.990%(税込・最低165,000円)。楽天銀行以外を指定した場合はいずれも1.430%(税込)。 ※4 現在、Web申込+電子契約の利用で1債権あたり33,000円の定額引き(2026年3月2日〜2027年3月31日)が案内されています。以前あったWeb申込での半額優遇は終了しています。 | ||||
足利銀行・栃木銀行ともに公式サイトにフラット35の専用ページがあり、条件を確認できます。地方銀行ではフラット35の専用ページがないことも多い中で、2行とも商品概要まで確認できるのは良心的です。
栃木県の借入先は「事務手数料の決まり方」が3タイプに分かれる
ここが今回いちばん伝えたいポイントです。金利水準そのものは取扱機関で大きくは変わりませんが、事務手数料は「料率が違う」だけでなく、そもそも決まり方のタイプが違います。栃木県で選べる主な借入先は、次の3タイプに整理できます。
| タイプ | 該当する借入先 | 読み解くときの注意点 |
|---|---|---|
| ①シンプルな定率型 | 栃木銀行(2.20%)/SBIアルヒ(2.20%) | 計算は分かりやすい。借入額が大きいほど負担も比例して重くなる |
| ②地銀としては低めの定率型 | 足利銀行(1.65%) | 2.20%が多い地銀の中では低い水準。保証料も繰上返済手数料も不要 |
| ③条件付きで下がる型 | 楽天銀行(口座指定で1.10%/指定なしは1.430%) 足利銀行のパッケージ併用(1.10%) | 条件を満たさないと料率が上がる/別の費用が乗る。条件の中身まで読む必要がある |
とくに③は注意が必要です。楽天銀行は返済口座に楽天銀行口座を指定しない場合、料率が1.430%(税込)に上がります。給与振込口座を変えたくない方は、この条件を満たせるかどうかを先に確認しておきましょう。
足利銀行の「1.10%」は、フラット35単体の割引ではない
足利銀行のあしぎんフラット35は、あしぎん「すまい・るパッケージ」を併用すると融資手数料が1.65%から1.10%になると案内されています。ただし、これはフラット35が値引きされる仕組みではありません。
「すまい・るパッケージ」は、フラット35と併せて利用する金利選択型の住宅ローン(機構を先順位とする第二順位の抵当権を設定)で、8つの疾病保障付きの団信を付けられるのが特徴です。そのため、パッケージ側に次の費用が別途かかります(いずれも足利銀行公式・2026年8月確認)。
- 取扱手数料 16,500円(消費税込)
- 保険取扱手数料(8つの疾病保障の保険料相当額を一括払い)=融資金額100万円あたり、返済35年・保険料率0.88%で208,111円(消費税込)(2026年4月1日現在)
- 固定金利を選択する場合の手数料 6,600円(消費税込・当初借入時は無料)、条件変更手数料 11,000円(消費税込)など
つまり「1.10%」という数字だけを取り出して他行と並べても意味がありません。8疾病保障をどうしても付けたい方にとっては合理的な選択肢ですが、保障が不要なら、フラット35単体(1.65%)のほうが総コストは軽くなります。表面の料率ではなく「その料率を得るために何を負担するのか」まで見る——これがフラット35選びで最も差がつく部分です。
事務手数料はどのくらい違う?
料率の差はわずかに見えても、借入額が大きいほど金額の差は広がります。栃木県で選べる代表的な3つの料率で、借入額別の事務手数料を並べてみましょう。
| 借入額 | 栃木銀行 2.20% | 足利銀行 1.65% | 楽天銀行(新規) 1.10%(税込) | 最大の差 |
|---|---|---|---|---|
| 2,000万円 | 440,000円 | 330,000円 | 220,000円 | 220,000円 |
| 3,000万円 | 660,000円 | 495,000円 | 330,000円 | 330,000円 |
| 4,000万円 | 880,000円 | 660,000円 | 440,000円 | 440,000円 |
| 5,000万円 | 1,100,000円 | 825,000円 | 550,000円 | 550,000円 |
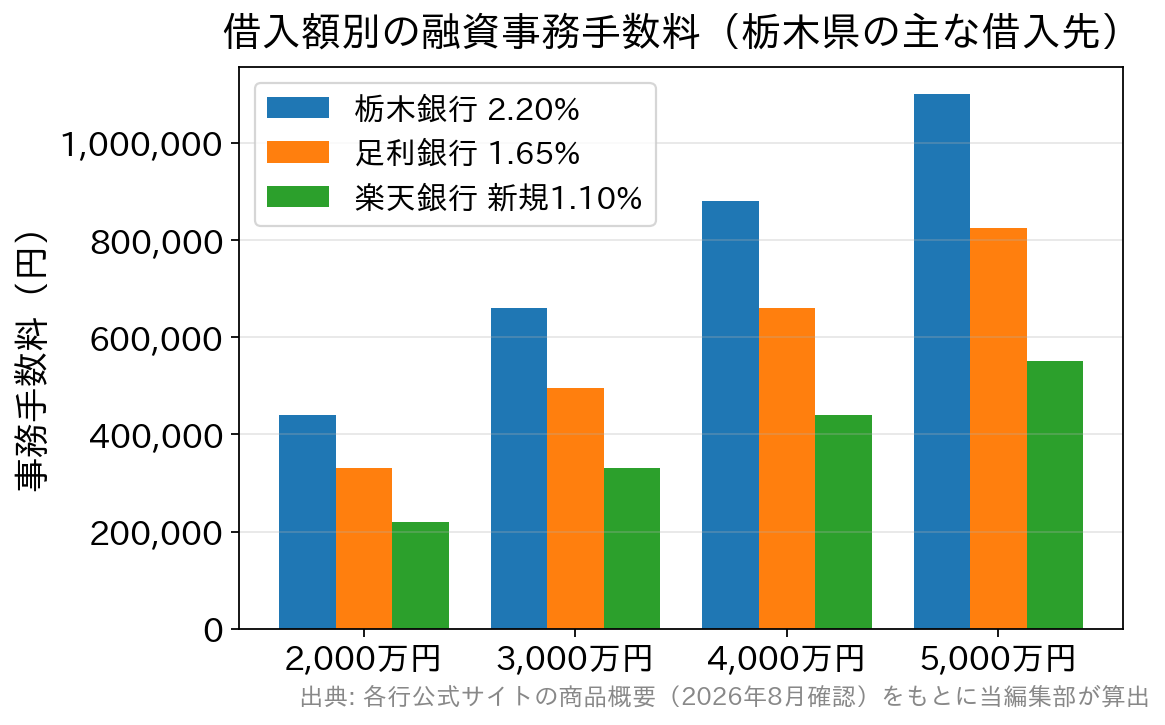
3,000万円の借り入れなら、いちばん高い料率といちばん低い料率で33万円の差になります。新居への引っ越しは、引っ越し費用に加えて家具・家電・カーテンなどの出費も重なり、手元の現金はできるだけ残しておきたいもの。契約時に現金で支払う事務手数料を抑えられるメリットは小さくありません。
そう考えると、総コスト重視なら楽天銀行のフラット35が有力な選択肢です。県内でフラット35の利用を考えている方は、地元の地方銀行とあわせて楽天銀行も借入候補に入れて比較してみることをおすすめします。一方で、返済口座を楽天銀行にできない事情がある方や、対面で相談しながら進めたい方は、地銀としては料率が低い足利銀行(1.65%・保証料0円・繰上返済手数料0円)が現実的な着地点になります。
楽天銀行の「フラット35」について詳しく解説&分析したこちらの記事も参考にしてみてください。
>>楽天銀行の住宅ローンの落とし穴とデメリット(フラット35・金利選択型)
手数料の前に確認したい「借りられる条件」の細かな違い
手数料に目が行きがちですが、同じフラット35でも取扱金融機関ごとに独自の条件が付いていることがあります。栃木県の2行では、次のような違いが公式に明記されています(2026年8月確認)。
| 確認の観点 | 足利銀行 | 栃木銀行 |
|---|---|---|
| 融資金額 | 100万円以上8,000万円以内 | 100万円以上8,000万円以下 |
| 融資期間 | 15年以上35年以内(申込時60歳以上は10年以上) | 原則15年以上35年以内(申込時60歳以上は10年以上) |
| 一戸建ての床面積 | 50㎡以上 | 70㎡以上 |
| 借り換えの取り扱い | — | 栃木銀行からの借入の借換えには利用不可 |
| 返済負担率 | 年収400万円未満は30%以下/400万円以上は35%以下(機構の基準と同じ) | |
注目したいのは床面積です。機構のフラット35は一戸建て70㎡以上が基準ですが、足利銀行は公式ページで50㎡以上と案内しています。コンパクトな戸建てを検討している方は、取扱金融機関によって申し込めるかどうかが変わる可能性があるということです。
また、栃木銀行のフラット35は、栃木銀行から借りている住宅ローンの借り換えには使えません。借り換え目的で検討している方は、この点を先に確認しておきましょう。なお、機構のフラット35そのものの融資限度額は1億2,000万円ですが、取扱金融機関が自社の商品として上限を設けていることがあります(栃木県の2行はいずれも8,000万円)。高額の借り入れを予定している方は上限の確認も必要です。
「フラット35」の金利は上昇局面に
今回の比較では事務手数料に差がありましたが、金利水準そのものは取扱機関で大きく変わりませんでした。注意したいのは、そのフラット35の金利が、かつての歴史的低水準から一転して上昇している点です。
フラット35(買取型)の最頻金利は、2026年6月が年3.210%、7月が年3.140%、そして2026年8月は年3.290%と、高い水準で推移しています。背景には、日本銀行の利上げ(2026年6月に政策金利を1.0%程度へ)や長期金利の上昇があります。固定金利は長期金利に連動するため、固定で組むなら金利動向を見ながら早めに判断することが、以前にも増して重要になっています。
また、フラット35は申込時ではなく「資金を受け取る(実行)時点」の金利が適用されます。長期金利が動いている局面では、引き渡し・実行の時期で適用金利が変わる点に注意してください。変動金利や10年固定での借り入れを検討している方も、金利上昇に備えて一度フラット35でのシミュレーションをしてみるとよいでしょう(最新の金利は公式サイトでご確認ください)。
よくある質問(FAQ)
Q. 金利が同じなら、地元の足利銀行や栃木銀行で借りても損はしませんか?
A. 金利が同水準でも、事務手数料の差で契約時の現金負担は変わります。借入額3,000万円なら、2.20%と1.10%で33万円の差です。ただし損得は手数料だけで決まりません。対面で相談できる安心感、平日に窓口へ行ける生活スタイル、団信の保障内容まで含めた「総コストと納得感」で比べるのがおすすめです。足利銀行は地銀としては1.65%と低めで、保証料も繰上返済手数料も不要です。
Q. 足利銀行の「すまい・るパッケージで1.10%」は使ったほうが得ですか?
A. 8つの疾病保障が必要かどうかで決まります。すまい・るパッケージはフラット35と併用する別のローンで、取扱手数料16,500円(税込)や保険取扱手数料(融資金額100万円あたり35年・保険料率0.88%で208,111円〈税込〉)が別途かかります。保障を付けたいなら合理的ですが、保障が不要なら1.65%のフラット35単体のほうが総コストは軽くなります。手数料率だけで判断しないでください。
Q. 楽天銀行のフラット35はなぜ事務手数料が安いのですか?
A. 楽天銀行はネット中心の運営でコストを抑えており、フラット35の融資事務手数料率が取扱金融機関の中でも低水準です。ただし、楽天銀行口座を返済口座に指定しない場合は1.430%(税込)になる点に注意してください。条件を満たして初めて低い手数料が適用されます。
Q. 自営業や勤続年数が短くても申し込めますか?
A. フラット35は勤続年数や雇用形態の条件が民間ローンより比較的やわらかく、安定的・継続的な収入があれば自営業や転職直後でも申し込みやすい商品です。自営業の方は確定申告書で所得を確認します。ただし返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)は取扱金融機関にかかわらず共通です。物件の技術基準(適合証明)も審査の重要なポイントなので、収入と物件の両面で準備しておきましょう。
Q. 物件検査手数料は誰が負担しますか?
A. 申込者の負担です。フラット35は住宅金融支援機構が指定する検査機関の物件検査を受け、技術基準への適合証明書を提出する必要があり、その費用は借りる側が支払います。足利銀行・栃木銀行ともに公式で明記しています。金額は適合証明機関や地域、住宅の種類によって異なるため、事務手数料とあわせて「契約時に必要な現金」として見込んでおきましょう。
