岡山県に本店を置く地方銀行は、中国銀行とトマト銀行の2行です。県内で大きなシェアを持つのは規模の大きい中国銀行で、貸出金や店舗数でトマト銀行を引き離しています。特徴的な名前のトマト銀行も、地域に密着した営業で存在感を示しています。
岡山県でフラット35を借りるなら、2026年10月の条件では事務手数料が借入額の1.10%で済む楽天銀行が総額を最も抑えやすく、中国銀行・トマト銀行の手数料定率タイプと比べて借入3,500万円で約38万円少なくなります。地元の2行は金利が同じ3.830%の定率タイプと、手数料3万3,000円で金利が高い定額タイプを選べるため、どちらが得かは完済までの年数で変わります。
岡山県で「フラット35」を利用できる銀行は?
県内の2行は、どちらもフラット35を取り扱っています。
中国銀行の「フラット35」(ちゅうぎん機構買取型住宅ローン)
県内最大のシェアを持つ中国銀行は、「ちゅうぎん機構買取型住宅ローン(フラット35)」として取扱いがあります。専用ページで毎月の金利と手数料を公開しており、2026年10月は手数料定率タイプ(融資金額×2.20%)が返済期間21年以上・融資率9割以内で年3.830%、手数料定額タイプ(1件33,000円)が年4.050%です。
トマト銀行の「フラット35」(トマト・フラット35)
トマト銀行も「トマト・フラット35(機構提携型)」を取り扱っており、手数料方式(借入金額×2.20%)と通常方式(33,000円)の2つから選べます。金利情報のページでは、返済期間21年以上・融資率9割以下で手数料方式が年3.830%、通常方式が年4.150%と案内されています(2026年10月13日現在)。
岡山県で「フラット35」を利用するなら
フラット35は住宅金融支援機構と金融機関が提携して提供する全期間固定金利型の住宅ローンです。同じ商品にもかかわらず金利や事務手数料に違いがあり、知らずに借りると思わぬ損をすることがあります。とくにフラット35は完済まで金利が変わらない全期間固定型のため、契約時の条件の差がそのまま35年間の負担の差になります。
金利と事務手数料を比較
フラット35(買取型)の2026年10月の最頻金利は年3.830%(融資率9割以下・借入期間21年以上・新機構団信付き)、20年以下は年3.510%です(住宅金融支援機構「最新の金利情報」)。県内の中国銀行・トマト銀行と、ネット系の楽天銀行・SBIアルヒの条件は次の表のとおりです。
| 金融機関 | 金利(2026年10月・21年以上・融資率9割以下) | 事務手数料(税込) | 一部繰上返済手数料 | ― |
|---|---|---|---|---|
| 中国銀行 | 定率タイプ 3.830% 定額タイプ 4.050% | 定率タイプ 融資金額×2.20% 定額タイプ 33,000円 | 無料 | ― |
| トマト銀行 | 手数料方式 3.830% 通常方式 4.150% | 手数料方式 借入金額×2.20% 通常方式 33,000円 | 無料 | ― |
| 楽天銀行 | 3.830% | 新規 1.10%/借換 0.99% ※楽天銀行を返済口座に指定の場合 | 無料 | ― |
| SBIアルヒ | 3.830% | 借入額の2.20%(最低220,000円) ※Web申込・電子契約で33,000円引き | 無料 | 公式サイト |
| ※ 金利は2026年10月・融資率9割以下・新機構団信付き(トマト銀行は2026年10月13日現在の表示)。返済期間20年以下は、中国銀行・トマト銀行の定率(手数料)方式と楽天銀行・SBIアルヒが年3.510%、中国銀行の定額タイプが年3.730%、トマト銀行の通常方式が年3.830%です。 ※ 楽天銀行を返済口座に指定しない場合の事務手数料は借入額の1.43%。最低事務手数料は新規110,000円/借換165,000円。 ※ SBIアルヒのWeb申込・電子契約の割引は2027年3月31日までの取扱いです。 | ||||
金利が同じでも、差がつくのは事務手数料
2026年10月は、地元2行の定率(手数料)方式と楽天銀行・SBIアルヒの金利がいずれも年3.830%で並んでいるため、差がつくのは事務手数料です。借入額の2.20%は中国銀行・トマト銀行・SBIアルヒに共通する水準で、地元の銀行だけが特別高いわけではありません。一方、楽天銀行は新規1.10%・借換0.99%と、おおむね半分で済みます。
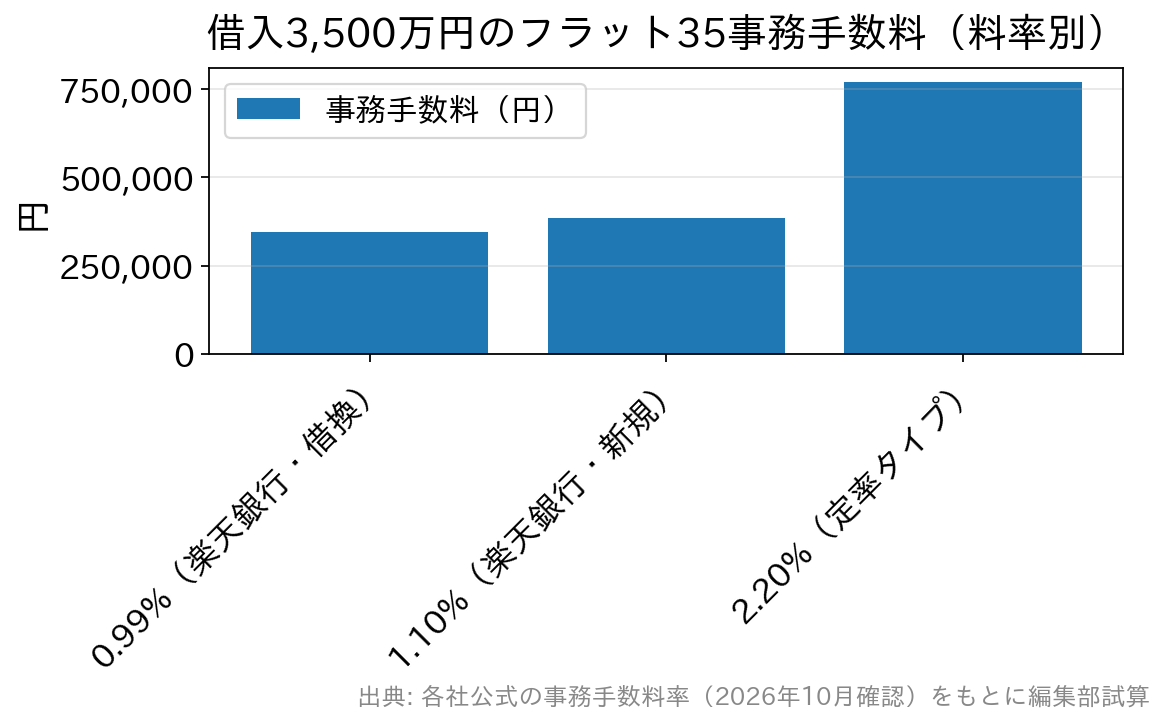
たとえば借入3,500万円なら、2.20%で770,000円のところ、1.10%なら385,000円で、契約時に用意する現金だけで約38万円の差になります。事務手数料は契約時に一括で支払うことが多く、払っても元金は減らない費用なので、同じ金利なら手数料の低い取扱機関のほうが総額は少なく済みます。
定額タイプは完済までの年数で損得が逆転する
地元2行の定額タイプ(通常方式)は手数料が33,000円と安い代わりに、金利が定率タイプより中国銀行で0.22%、トマト銀行で0.32%高くなります。3,500万円を35年で借りて最後まで返すと、総返済額と手数料の合計は次のようになります。
| 借り方 | 月々の返済額 | 総返済額+事務手数料 |
|---|---|---|
| 楽天銀行(3.830%・1.10%) | 約151,400円 | 約6,398万円 |
| 定率タイプ(3.830%・2.20%) | 約151,400円 | 約6,437万円 |
| 中国銀行 定額タイプ(4.050%・33,000円) | 約156,000円 | 約6,556万円 |
| トマト銀行 通常方式(4.150%・33,000円) | 約158,100円 | 約6,645万円 |
| ※3,500万円・35年・元利均等・ボーナス払いなし・2026年10月の金利が完済まで続くとして編集部が試算。登記費用・物件検査手数料・火災保険料などは含みません。 | ||
35年かけて返す前提では、定額タイプは手数料で浮いた約74万円を金利差による利息の増加が大きく上回り、中国銀行で約119万円、トマト銀行で約208万円の負担増になります。逆転するのは、同じ試算で中国銀行が10年目前後、トマト銀行が7年目前後です。というのも、借入直後は元金が多く残るため、わずかな金利差でも利息の差が毎年積み上がるからです。数年以内に全額繰上返済や売却を予定している人以外は、定率タイプのほうが総額を抑えやすくなります。
楽天銀行の「フラット35」がおすすめの理由
地元の中国銀行・トマト銀行と楽天銀行を比べると、金利は同じ3.830%でも、楽天銀行の事務手数料はおおむね半分で済みます。窓口型の銀行は営業時間内に来店して相談する形が基本ですが、ネット銀行の楽天銀行はインターネットから申し込めるため、来店の時間を取りにくい人にも向いています。
団信・保障も含めて総支払額で考える
フラット35は新機構団信付きの金利が基本で、団信に加入しない場合は金利が年0.20%下がります。逆に、夫婦で加入するデュエットは年0.18%、新3大疾病付機構団信は年0.24%が上乗せされ、この上乗せ幅は中国銀行・トマト銀行・楽天銀行で共通です。3,500万円・35年なら年0.24%の上乗せで総返済額は約210万円増えるため、保障を厚くするかどうかは、事務手数料の差よりも大きな金額の判断になります。
フラットすまい・るポイントはどこで借りても対象
2026年10月1日から、住宅金融支援機構の「フラットすまい・るポイント」が始まりました。借入日が2026年10月1日以降のフラット35などが対象で、借入額に応じて2,000〜150,000ポイントが付与され、申請は借入日から6か月以内です。取扱金融機関を問わない制度なので、中国銀行・トマト銀行で借りる場合も楽天銀行で借りる場合も同じように使え、取扱機関を選ぶ際の差にはなりません。
岡山県内でフラット35の総額を抑えやすい楽天銀行については、デメリットも含めて次の記事で解説しています。
>>楽天銀行の住宅ローンの落とし穴とデメリット(フラット35・金利選択型)同じ中国地方で比較した山口県のフラット35比較では、総支払額で見た取扱機関の違いを紹介しています。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
