
長崎県でフラット35を借りる場合、総支払額を最も左右するのは、金融機関名より先に「融資手数料のタイプ」です。2026年10月の機構の金利情報では、手数料を融資額の割合で払う定率型は県内のどこも年3.830%で並びます。手数料55,000円の定額型は年4.000〜4.050%と高めに設定されているため、借入2,000万円・35年では定率タイプのほうが70万円以上少なくなる例が多いからです。
長崎県は九州の北西端に位置し、五島列島・壱岐・対馬などを抱える日本一島が多い県です。地元の銀行を思い浮かべる人が多いはずですが、同じフラット35でも金融機関ごとに金利と融資手数料が違うため、手数料まで含めた総支払額で比べると選び方が変わってきます。
長崎県内でフラット35を扱う金融機関と、その顔ぶれ
長崎県に本店を置く地方銀行は、県内最大シェアの十八親和銀行(2020年10月に十八銀行と親和銀行が合併して誕生)と長崎銀行です。このほかたちばな信用金庫・九州ひぜん信用金庫・長崎三菱信用組合・九州労働金庫といった地域の金融機関もフラット35を取り扱っており、店舗を持たずに全国から申し込める楽天銀行やSBIアルヒなども選べます。
前提として、フラット35の金利は住宅金融支援機構が一律に決めているのではなく、取扱金融機関がそれぞれ設定しています。同じ月・同じ条件でも金融機関によって金利は0.2%前後開くことがあるため、長崎県で実際にどれだけ差がつくのかを住宅金融支援機構の金利情報で確かめます。
長崎県で選べるフラット35の金利・融資手数料・総支払額(2026年10月)
下の表は、長崎県を取扱地域とする主な金融機関の【フラット35】(2026年10月資金受取分・融資率9割以下・新機構団信付き・返済期間21〜35年)を、機構が算出した総支払額の少ない順に並べたものです。総支払額は借入2,000万円・返済期間35年・元利均等返済・ボーナス払いなしで、融資手数料を含めた機構の試算値です。
| 金融機関・手数料タイプ | 借入金利 | 融資手数料(税込) | 総支払額の目安 |
|---|---|---|---|
| 楽天銀行(定率タイプ・返済口座を楽天銀行に指定) | 3.830% | 融資額×1.10% (最低110,000円) | 36,561,077円 |
| たちばな信用金庫(定率タイプ) | 3.830% | 融資額×1.40% | 36,621,077円 |
| 九州ひぜん信用金庫(定率タイプ) | 3.830% | 融資額×1.50% | 36,641,077円 |
| 十八親和銀行(定率タイプ) | 3.830% | 融資額×1.52% | 36,645,077円 |
| 長崎三菱信用組合(定率タイプ) | 3.830% | 融資額×1.52% | 36,645,077円 |
| イオン銀行 Aタイプ(定率タイプ) | 3.830% | 融資額×1.87% | 36,715,077円 |
| SBIアルヒ(定率タイプ) | 3.830% | 融資額×2.20% (最低220,000円)※1 | 36,781,077円 |
| 長崎三菱信用組合(定額タイプ) | 4.000% | 55,000円 | 37,248,115円 |
| 九州ひぜん信用金庫(定額タイプ) | 4.000% | 55,000円 | 37,248,115円 |
| 十八親和銀行(定額タイプ) | 4.030% | 55,000円 | 37,399,028円 |
| たちばな信用金庫(定額タイプ) | 4.030% | 55,000円 | 37,399,028円 |
| イオン銀行 Bタイプ(定額タイプ) | 4.030% | 55,000円 | 37,399,028円 |
| 長崎銀行 ながさきフラット35(定額タイプ) | 4.050% | 55,000円 | 37,500,331円 |
| 九州労働金庫(定額タイプ) | 4.050% | 55,000円 | 37,500,331円 |
出典:住宅金融支援機構「最新の金利情報」(2026年10月資金受取分・融資率9割以下・新機構団信付き/2026年10月7日に長崎県で検索して確認)。総支払額は借入2,000万円・返済期間35年・元利均等返済・ボーナス払いなしで融資手数料を含めた機構の試算値で、概算です。返済期間20年以下(フラット20)の最も多い金利は年3.510%です。長崎県を取扱地域に含む金融機関はこのほかにも福岡銀行・佐賀銀行などの近隣地銀や住宅ローン専門会社などがあり、全46商品が掲載されています。楽天銀行の1.10%は同行口座を返済口座に指定した場合の手数料です。
※1 SBIアルヒの融資手数料は借入額の2.20%(税込・最低220,000円)です。以前あったWeb申込での半額(1.10%)優遇は終了しており、現在はWeb申込(本申込)+電子契約の利用で1債権あたり事務手数料を33,000円(税込)引き下げるキャンペーンを実施しています(2026年3月2日〜2027年3月31日/スーパーフラットの新規借り入れ時を除く)。
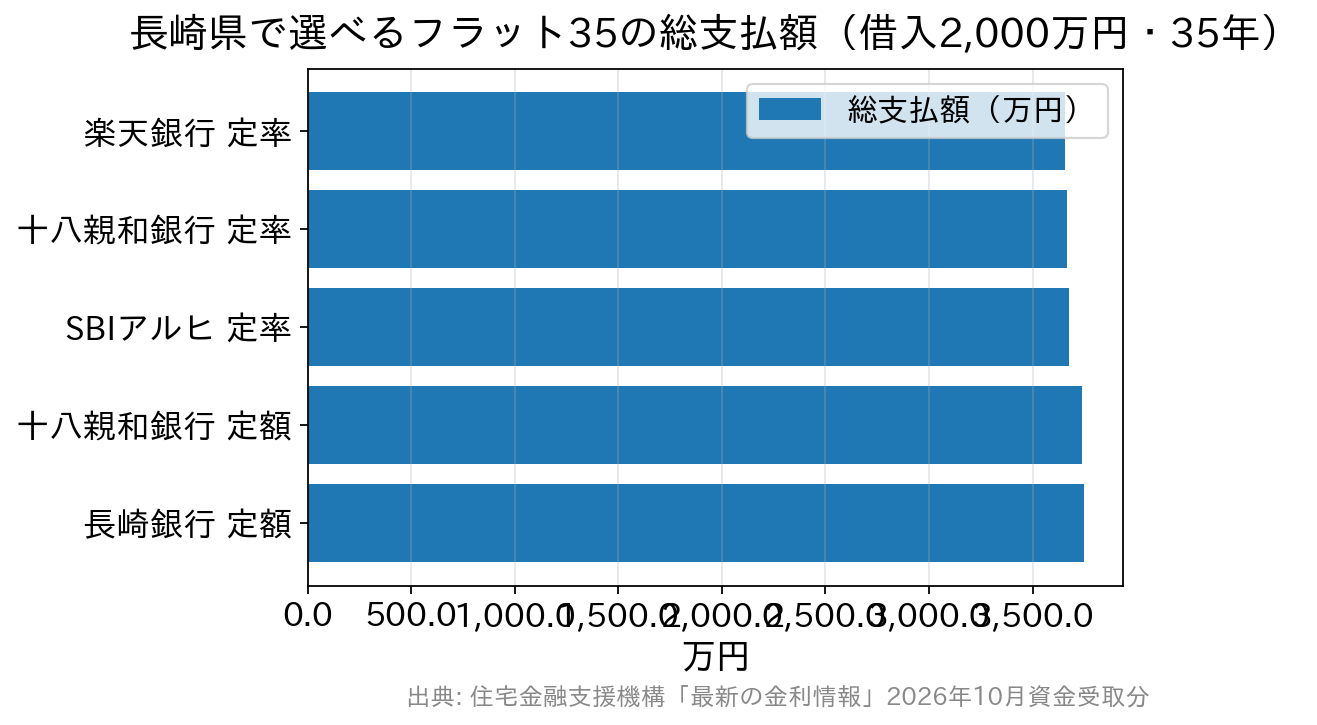
並べてみると、金融機関の違いは金利ではなく、まず手数料タイプで決まっていることがわかります。定率タイプは金利がそろって年3.830%で、差がつくのは融資手数料の料率だけです。その一方で定額タイプは年4.000〜4.050%と0.170〜0.220%高く、借入時の出費を抑える代わりに金利を上乗せする設計になっているからです。
長崎で定率タイプと定額タイプ、どちらが総額で有利になるのか
十八親和銀行は同じフラット35で定率タイプ(年3.830%/融資額×1.52%)と定額タイプ(年4.030%/55,000円)の両方を用意しています。同じ商品なので、手数料タイプの違いだけを取り出して比べられる好例です。
機構の試算(借入2,000万円・35年)では、定率タイプが36,645,077円、定額タイプが37,399,028円で、その差は約75.4万円です。借入時に払う手数料は定率タイプのほうが約25万円多いものの、0.200%の金利差が35年間積み上がるとそれを大きく上回るからです。
逆転の時期を当サイトで試算すると、金利が変わらない前提で借入から6年あまりで定率タイプの手数料の多さを取り戻し、それ以降は差が開き続けます。つまり定額タイプが有利なのは、6年以内に売却・借り換え・一括返済をする見込みがあるケースにほぼ限られます。
- 35年など長期で借りる、早期完済の予定がない → 金利の低い定率タイプが有利になりやすい
- 数年以内の住み替えや一括返済を予定している、手元資金を少しでも残したい → 初期費用を抑えられる定額タイプにも出番がある
手数料が安いことと総支払額が少ないことは別の話で、ここがフラット35選びで最初につまずきやすいところです。自分の借入額と完済までの見通しを置いて、両方のタイプで試算してから決めると後悔が少なくなります。
長崎銀行の「ながさきフラット35」は定額タイプのみの取り扱いで、2026年10月の金利は年4.050%です。県内の定額タイプどうしで比べると、長崎三菱信用組合と九州ひぜん信用金庫(年4.000%)のほうが低い水準にあり、窓口の近さや取引実績も含めた判断になります。
団信の選び方で総支払額はさらに動く
表の金利は、死亡・高度障害を保障する新機構団信の保険料を含んだ水準です。保障を厚くすると金利に上乗せが入るため、手数料タイプの次に総額を動かすのは団信の選び方になります。
機構の金利情報によると、夫婦で連帯債務を組みどちらに万一があっても残高がなくなるデュエット(ペア連生団信)は年0.18%、がん・急性心筋梗塞・脳卒中に備える新3大疾病付機構団信は年0.24%が掲載金利に上乗せされます。借入2,000万円・35年・年3.830%を基準にした当サイトの試算では、総支払額はデュエットで約90万円、新3大疾病付で約120万円増える計算です。
この上乗せは、表の定率タイプと定額タイプの差(約75万円)より大きくなり得ます。というのも、上乗せ金利は手数料のように一度で終わらず、完済まで残高に対して毎月かかり続けるからです。民間の生命保険や医療保険との重なりも含めて、必要な保障だけを選ぶと総額を抑えやすくなります。団信の種類ごとの違いは団信の疾病保障と上乗せ金利の比較でも整理しています。
SBIアルヒのフラット35が候補になる理由
フラット35は住宅金融支援機構が金融機関と提携して提供する住宅ローンで、取扱金融機関は全国に数多くあります。そのなかでSBIアルヒは16年連続で取り扱いシェアNo.1を続けている住宅ローン専門の金融機関です。融資手数料は2.20%(税込)と定率タイプのなかでは高めですが、次のような特徴があります。
・金利はフラット35の最も多い水準(2026年10月は21〜35年・融資率9割以下で年3.830%)
・自己資金に余裕があれば、より金利が低い独自商品「スーパーフラット」も選べる
・Web申込(本申込)+電子契約で事務手数料が1債権33,000円(税込)割引になるキャンペーンあり
・全国約90拠点(2026年3月末現在)の店舗で専門スタッフに直接相談が可能
・自営業・個人事業主やアルバイトの方も相談可能
・事前審査は店舗なら最短当日で回答、つなぎ融資にも対応
※シェアの根拠:2010年度〜2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。
SBIアルヒは申し込みから契約までWeb(ダイレクト支店)や郵送で完結できます。2026年10月時点の公式の店舗一覧では長崎県内に店舗はなく、九州では福岡県・熊本県などに店舗があるため、長崎から対面で相談したい人は福岡県内の店舗とWeb手続きを組み合わせることになります。
自己資金を多めに用意できるなら、独自商品「スーパーフラット」で【フラット35】より低い金利を狙える点も、総支払額を抑えたい人には検討に値します。
長崎ならではの確認事項
長崎県でフラット35を検討するときは、金利と手数料のほかに、次の3点をあらかじめ確認しておくと手戻りが減ります。
離島の物件は「適合証明」の段取りを早めに
フラット35は物件が機構の定める技術基準を満たしていることが条件で、適合証明検査機関などが発行する適合証明書が必要です。五島・壱岐・対馬などの離島や、県北・半島部の物件では、検査機関の対応可否や現地調査の日程調整に時間がかかることがあるため、物件を決めた段階で検査機関と金融機関の両方に相談しておくと安心です。
中古住宅は築年数ではなく、基準を満たすかで判断される
長崎市の斜面地や旧市街には、古い戸建てや長屋形式の住宅も多くあります。フラット35は中古住宅にも使えますが、住宅の規模(床面積)や耐久性などの技術基準を満たしているかどうかが判断の分かれ目です。リフォームとあわせて借りる場合は【フラット35】リノベなどの制度も含めて、取扱金融機関に相談すると選択肢が広がります。
注文住宅は、つなぎ融資の有無で使える金融機関が変わる
フラット35は住宅の完成・引き渡し時に融資が実行されるため、土地代金や着工金・中間金の支払いには別途つなぎ融資が必要になることがあります。つなぎ融資や併せ融資の取り扱いは金融機関ごとに異なるため、注文住宅では金利と手数料だけでなく、つなぎ融資の手数料や利息まで含めた資金の流れ全体で比べることになります。
長崎県のフラット35に関するよくある質問
Q. 長崎県の離島にある住宅でもフラット35は使えますか?
A. 物件が機構の技術基準を満たし、適合証明書を取得できれば利用できます。離島だからという理由で対象外になるわけではありませんが、適合証明検査機関の対応エリアや現地調査の日程、金融機関の営業エリアは申し込み前に確かめておく必要があります。
Q. 十八親和銀行の定率タイプと定額タイプは、どちらを選べばよいですか?
A. 長く借りるほど、金利の低い定率タイプ(年3.830%/融資額×1.52%)が有利です。機構の試算では借入2,000万円・35年で定率タイプが約75.4万円少なく、逆転までは6年あまりです。それより早く完済や住み替えをする見込みがあるなら定額タイプにも合理性があります。
Q. 地元の金融機関とネット系で、フラット35の借入条件は変わりますか?
A. 借入額の上限・返済期間・年収に対する返済負担率といった基本条件は機構が定めており、どの取扱金融機関でも共通です。違うのは金利・融資手数料・団信の選択肢と、申込方法や必要書類の運用面で、窓口で相談したいか手数料を優先したいかで使い分けると判断しやすくなります。
Q. 夫婦で借りる場合、団信はどう選べば総額を抑えられますか?
A. デュエット(ペア連生団信)は年0.18%の上乗せで、どちらに万一があっても残高がなくなります。借入2,000万円・35年なら総額で約90万円の増加にあたるため、夫婦それぞれの生命保険で同等の備えができるかと比べてから選ぶと無駄が出にくくなります。
Q. フラット35Sを使うと、長崎でも金利は下がりますか?
A. 省エネルギー性・耐震性などの基準を満たす住宅なら、【フラット35】Sで当初一定期間の金利引き下げを受けられます(表の金利は引き下げ前)。引き下げ幅や期間はプランや年度の制度で異なり、予算金額に達すると受付が終了する場合もあります。
まとめ 長崎では金利より先に手数料タイプを決める
長崎県で使えるフラット35を並べると、定率タイプはどこも年3.830%で横並び、差がつくのは融資手数料、そして定額タイプは初期費用が安い代わりに金利が0.2%前後高いという構造が見えてきます。表に挙げた中で総支払額が最も少ない選択肢と最も多い選択肢の差は、機構の試算で約94万円でした。
まず自分の借入額と完済までの見通しから定率タイプか定額タイプかを決め、次に団信の上乗せ、最後に金利と手数料の細かな差を比べる順番で見ると迷いにくくなります。九州の近隣県の比較は福岡県のフラット35比較や佐賀県のフラット35比較でも扱っています。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
