

秋田県でフラット35を選ぶとき、金利そのものでは大きな差はつきません。同じ住宅金融支援機構の商品を各金融機関が扱っているためです。実際に総支払額を動かすのは事務手数料のほうで、率だけを見れば返済口座を楽天銀行に指定した場合が最も低く、借り換えで0.990%・新規借り入れで1.10%(いずれも税込)です。
ただし見落とされがちなのが、秋田銀行と北都銀行には「定率タイプ(借入額×2.20%)」に加えて「定額タイプ(55,000円・税込)」があるという点です(2026年9月確認)。定額タイプは適用金利が高くなる代わりに、借入時に用意する現金を大きく減らせます。
持ち家率が全国トップクラスの秋田県では、返済額を最後まで確定できるフラット35を選ぶ人が少なくありません。ここでは地元2行とネット系を、金利・事務手数料・繰上返済手数料の3点から総支払額という目で並べてみます。
秋田県で「フラット35」を借りられる金融機関
秋田県内に本店を置く地方銀行は、秋田銀行と北都銀行です。県内の店舗数はどちらも90店舗前後で大きな差はありませんが、預金額・貸出額で県内シェアが大きいのは秋田銀行です。
両行とも「フラット35」を取り扱っており、公式サイトに専用ページがあります。秋田銀行は「長期固定金利型住宅ローン(機構買取型)」、北都銀行は「フラット35(長期固定金利型住宅ローン)」という名称で案内しています。
これに加えて、全国どこからでも申し込める楽天銀行・SBIアルヒなどのネット系も選択肢になります。SBIアルヒは秋田市内に相談店舗を構えているため、対面とWebのどちらも選べます。
金利より事務手数料で差がつく理由
同じ「フラット35」をわざわざ比較するのは、商品は共通でも、金利と事務手数料は取扱金融機関ごとに各社が決めているからです。金利は各行が横並びに近い一方、事務手数料は体系そのものが異なります。
事務手数料は借入時に現金で一括して支払う費用で、これを払っても元金は1円も減りません。つまり手数料の差は、そのまま総支払額の差になるということです。まずは並べて確認しましょう。
| 秋田県で「フラット35」を利用できる金融機関の比較 | ||||
|---|---|---|---|---|
| 銀行名 | 金利 | 事務手数料 (税込) | 一部繰上返済 手数料 | ― |
| 秋田銀行 | フラット20:3.140% フラット35:3.460% | 定率タイプ:借入額の2.20% 定額タイプ:55,000円 ※1 | 無料 | ― |
| 北都銀行 | フラット20:3.140% フラット35:3.460% | 定率方式:借入額の2.20% 定額方式:55,000円 ※1 | 無料 | ― |
| 楽天銀行 | フラット20:3.140% フラット35:3.460% | 借入額の0.990%(借り換え) 借入額の1.10%(新規) ※2 | 無料 | ― |
| SBIアルヒ | フラット20:3.140% フラット35:3.460% | 借入額の2.20% ※3 | 無料 | 公式サイト |
| 金利は融資率9割(90%)以内のものです。手数料は2026年9月に各行公式サイトで確認した内容です。金利は毎月見直されるため、最新の適用金利と手数料は各金融機関の公式サイトでご確認ください。 ※1 定額タイプ(定額方式)は定率タイプより適用金利が高く設定されます。秋田銀行は住宅ローン「フルサポート」の割合が50%以上のミックスプランの場合、定額タイプが27,500円になります。 ※2 返済口座に楽天銀行を指定した場合の料率です。楽天銀行以外を返済口座に指定する場合はいずれも借入額の1.43%となり、最低額は購入・建築で110,000円、借り換えで165,000円です。 ※3 SBIアルヒの事務手数料は借入額の2.20%(最低220,000円)です。以前あったWeb申込での半額(1.10%)優遇は終了しています。現在はWeb申込(本申込)+電子契約の利用で、1債権あたり事務手数料を33,000円引き下げるキャンペーンを実施中です(2026年3月2日〜2027年3月31日/スーパーフラットの新規借り入れ時を除く)。 | ||||
金利は各行とも横並びで、率だけを見れば楽天銀行が頭ひとつ抜けて低い構図です。一方で、秋田銀行・北都銀行・SBIアルヒの定率は2.20%でそろっています。
かつては「SBIアルヒならWeb申込で事務手数料が半額」という時期もありましたが、この半額優遇はすでに終了しています。現在は電子契約による33,000円の引き下げが代わりの割引です。
出典は各行の公式ページです(秋田銀行 長期固定金利型住宅ローン(機構買取型)/北都銀行 フラット35)。
地元2行の「定額タイプ」は借入額が小さいほど効く
秋田銀行・北都銀行が用意する定額タイプは、借入額がいくらでも手数料が55,000円で固定されます。定率2.20%と比べると、3,000万円の借り入れなら60万円以上の差です。
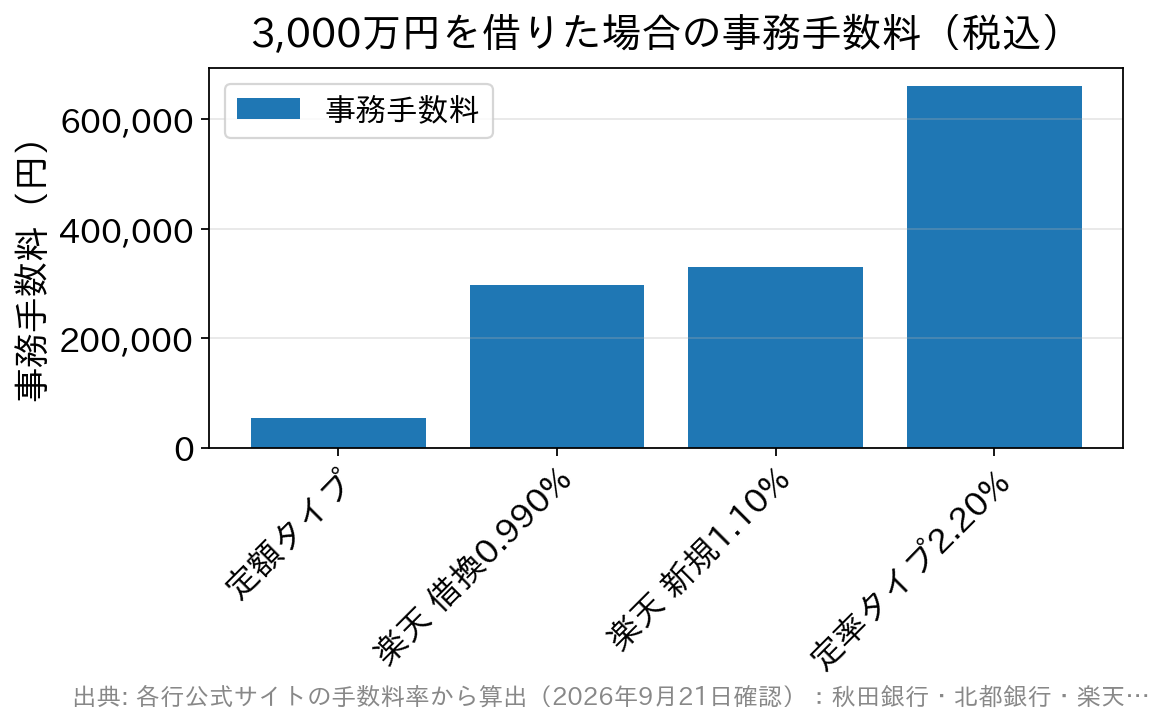
ただしこれは手数料だけを切り出した比較であり、定額タイプは適用金利が高く設定されます。上乗せされた金利は35年かけて利息として払うので、借入額が大きく期間が長いほど定率タイプが有利に傾きます。
逆に、自己資金を多く入れて借入額を抑える人・返済期間を短くする人・数年以内に繰上返済を予定している人は、金利の上乗せを払う期間が短いぶん定額タイプの初期費用の軽さが生きます。
どちらが得かは借入額・期間・繰上返済の予定で入れ替わります。両タイプの適用金利をもらい、総支払額(利息+手数料)で並べて判断してください。窓口に「定率と定額の両方で試算してほしい」と伝えれば出してもらえます。
事務手数料は「総支払額」に効く費用
もう一度確認すると、事務手数料は借入時に現金で用意する費用で、払っても元金は減りません。金利ばかりに目が行きがちですが、諸費用まで含めた総支払額で比べることが後悔しないコツです。
手数料率が1%違うと、借入額に応じてどのくらい差が出るのかを見てみましょう。
| 借入額 | 2.20%(税込)の場合 | 1.10%(税込)の場合 | 差額 |
|---|---|---|---|
| 2,000万円 | 440,000円 | 220,000円 | 220,000円 |
| 3,000万円 | 660,000円 | 330,000円 | 330,000円 |
| 4,000万円 | 880,000円 | 440,000円 | 440,000円 |
| 5,000万円 | 1,100,000円 | 550,000円 | 550,000円 |
手数料率が2.20%と1.10%では、3,000万円の借り入れで33万円、5,000万円なら55万円の差になります。金利が横並びなら、事務手数料の低さはそのまま総支払額の軽さにつながります。
ただし、手数料が安くても金利や団信の条件が違えば総額の優劣は変わります。最終的には金利・事務手数料・団信の3つをあわせて比較しましょう。楽天銀行とSBIアルヒの違いは楽天銀行とSBIアルヒのフラット35を金利・事務手数料で比較した記事で詳しく整理しています。
フラット35以外まで視野を広げるなら、変動金利で諸費用の体系が分かりやすいSBI新生銀行も、総コストで並べる候補に入れておくとよいでしょう。
SBIアルヒの「フラット35」が候補になる理由
「フラット35」は住宅金融支援機構が金融機関と提携して提供する住宅ローンで、取扱金融機関は300を超えます。そのなかでSBIアルヒは16年連続で取り扱いシェアNo.1を続けています。
事務手数料そのものは他社と横並びの2.20%(税込)ですが、次のような強みがあります。
・金利は「フラット35」の最低水準
・自己資金に余裕があれば、より金利が低い独自商品「スーパーフラット」も選べる
・Web申込(本申込)+電子契約で事務手数料が1債権33,000円(税込)割引になるキャンペーンあり
・自営業・個人事業主やアルバイトの方も相談可能
・全国最大級の店舗網とインターネットの両方でサポート
※シェアの根拠:2010年度〜2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。
秋田市内の店舗とWebの両方に対応
住宅ローンの申し込みや契約のために店舗へ出向くのは、平日の営業時間内に何度も足を運ぶ必要があり意外に大変です。
その点、SBIアルヒの「フラット35」は申し込みから契約までWeb(アルヒダイレクト支店)や郵送で完結できるため、来店の負担を減らせます。2026年3月からはフラット35でもWeb申込が導入されました。
一方で対面で相談したい人向けに全国最大級の店舗網も持っており、秋田市中通にも相談店舗があります。ネットと対面のどちらも選べるのは強みの一つです(所在地・営業時間は変わることがあるため、来店前に電話で確かめておくと確実です)。
審査のスピードと「スーパーフラット」
申し込みから借り入れまでは通常1ヶ月半から2ヶ月ほどかかります。SBIアルヒはスピーディな審査に対応しており、人気物件で早く結果を知りたいときにも心強い選択肢です。
ただし審査の所要日数や事前審査の取り扱いは、申込方法・商品によって異なり随時見直されます。申込前に最新の手続きと必要書類を確かめておきましょう。
自己資金に余裕がある方は、通常のフラット35より金利を抑えられる独自商品「スーパーフラット」も比較対象になります。商品ごとの条件はSBIアルヒのフラット35の金利・手数料を総コストで解説した記事にまとめています。
秋田県のフラット35に関するよくある質問
Q. 秋田銀行・北都銀行とネット系のフラット35は、どちらが有利ですか?
A. 金利はほぼ横並びで、差がつくのは事務手数料です。率の低さなら返済口座を楽天銀行にできる人が有利で、初期費用の軽さなら地元2行の定額タイプ(55,000円)が有利になります。対面でじっくり相談したいかどうかも判断材料です。
Q. 秋田銀行の定額タイプ55,000円は、定率2.20%より必ず得ですか?
A. 必ずではありません。定額タイプは適用金利が高く設定されるため、借入額が大きく返済期間が長いほど、上乗せ金利の利息が55,000円との差を上回ります。借入額・期間を決めたうえで、両タイプの総支払額を試算して比べてください。
Q. 楽天銀行のフラット35は、口座を持っていなくても0.990%で借りられますか?
A. いいえ。0.990%(借り換え)・1.10%(新規)は返済口座に楽天銀行を指定した場合の料率です。他行を返済口座にすると1.43%となり、地元2行の定率2.20%との差は縮まります。返済口座をどこにするかは先に決めておきましょう。
Q. 自己資金(頭金)が少なくてもフラット35は借りられますか?
A. 借りられます。融資率9割超でも利用できますが、9割以下より金利がやや高くなります。逆に自己資金を多めに用意できるなら、SBIアルヒの「スーパーフラット」のように自己資金割合に応じて金利が下がる商品も検討できます。
Q. 秋田県でフラット35を選ぶとき、まず何を確認すべきですか?
A. 融資率による金利、事務手数料の体系(定率か定額か・最低額はいくらか)、団信の内容と費用、対面かWebかという手続きのしやすさ——この4点です。金利だけでなく諸費用と団信まで含めると、総支払額で後悔しにくくなります。
