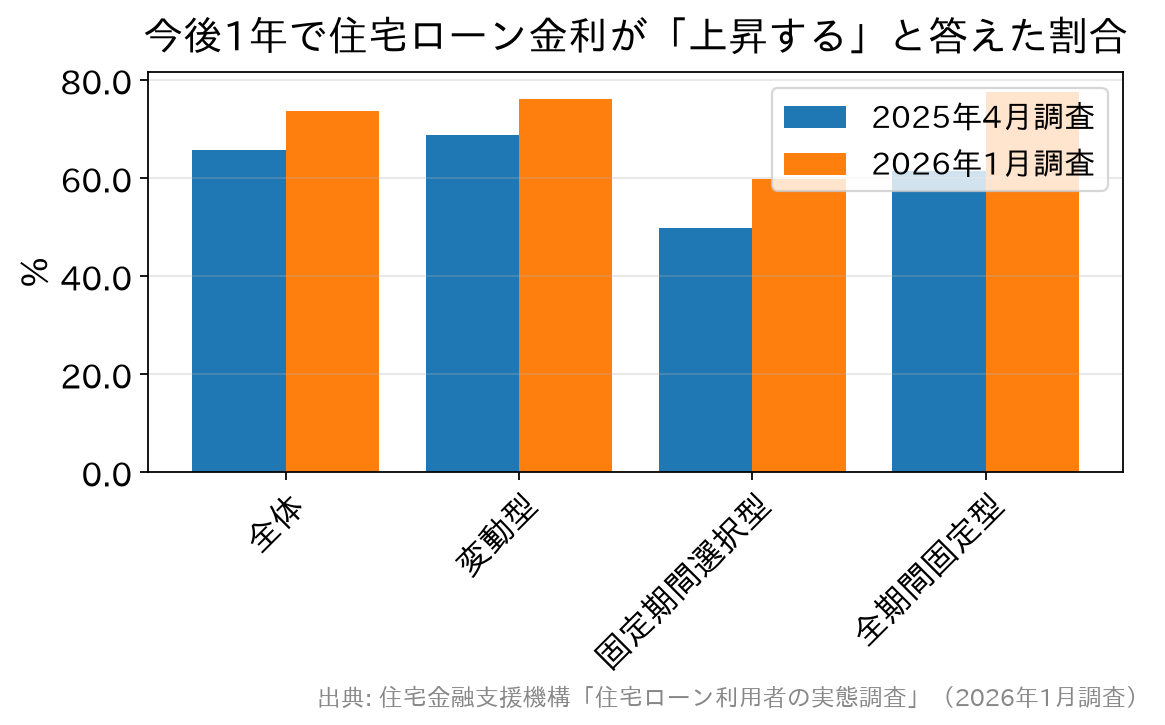
住宅ローンを借りた人の73.7%が、今後1年で住宅ローン金利は現状より上がると見ています。住宅金融支援機構が2026年2月に公表した利用者調査(2026年1月調査)の結果で、前回の2025年4月調査から8.0ポイント増えました。変動型の利用者でも76.0%が上昇を見込んでおり、金利が上がると分かったうえで変動型を選んでいる人が多いというのが今回の特徴です。
調査の対象は、2025年4月から9月に住宅ローンを借りた全国の20歳以上70歳未満の1,237人です。インターネットで2026年1月7日から20日に回答を集めており、借りた直後の利用者が金利をどう見ているかが分かります。
1年後の金利は上がると見る人が7割超、前回から8.0ポイント増
回答の内訳は、上昇するが73.7%、ほとんど変わらないが17.1%、低下するが2.3%、見当がつかないが7.0%でした。前回の調査では上昇が65.7%、変わらないが23.2%だったので、半年あまりの間に、上昇を見込む側の割合が大きく膨らんだことになります。
というのも、調査時点の直前にあたる2025年12月に日銀が政策金利を引き上げ、変動金利の引き上げを発表する金融機関が出始めていたからです。その後も政策金利は2026年9月に1.25%程度まで引き上げられており、回答した人たちの見通しは少なくとも方向としては当たっています。
| 利用した金利タイプ | 上昇する | 変わらない | 低下する | 見当がつかない |
|---|---|---|---|---|
| 全体(1,237人) | 73.7% | 17.1% | 2.3% | 7.0% |
| 変動型(928人) | 76.0% | 15.2% | 2.4% | 6.5% |
| 固定期間選択型(184人) | 59.8% | 29.9% | 1.1% | 9.2% |
| 全期間固定型(125人) | 77.6% | 12.0% | 3.2% | 7.2% |
| 出典は住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査)。今後1年間の住宅ローン金利の見通しを聞いた設問です。 | ||||
変動型の76.0%も上昇を予想、それでも変動を選んだ理由
目を引くのは、変動型の利用者の見通しが全期間固定型とほとんど変わらない点です。全期間固定型の77.6%に対して変動型は76.0%で、差は1.6ポイントしかありません。2017年当時の同じ調査では、上昇を見込む人は変動型で2割、全期間固定型で4割程度と大きく開いていました。
上がると思いながら変動型を選ぶのは、借りる時点の金利差がそれだけ大きいからです。当初の返済額を抑えられる効果は目に見えますが、上昇がいつ、どの程度来るかは誰にも分かりません。その結果、見通しよりも目先の返済額で金利タイプが決まっていると読むのが自然です。変動型が選ばれる背景は利用者の75%が変動金利を選んだ実態調査の解説でも詳しく扱っています。
一方、上昇を見込む割合が最も低いのは固定期間選択型の59.8%でした。10年固定などで当面の返済額を確定させた人は、1年先の動きを自分の返済に直結する問題として捉えにくいためと考えられます。ただ、固定期間が終わったあとの金利は借り換えや再選択の時点の水準で決まるので、1年後ではなく満了時の見通しを持っておく必要があります。
金利の見通しより大事なのは、返済額が増えたときの備え
同じ調査では、変動型と固定期間選択型の利用者1,112人に、毎月の返済額が増えたときの対応も聞いています。1万円の増加なら58.8%がそのまま返済を続けられると答えましたが、3万円増では24.2%、5万円増では12.8%まで下がり、5万円増で「見当がつかない」と答えた人は38.4%にのぼります。
上がると予想しながら、上がった後の手当てを決めていない人が少なくないということです。変動金利の見直しの仕組みや返済額の増え方は銀行ごとに違うため、変動金利の落とし穴と金利上昇局面での注意点で、自分の契約にどのルールが当てはまるかを確かめておくと備えやすくなります。今後の金利の方向感は住宅ローン金利の最新動向にまとめています。
なお、この記事の初版は2017年2月に、2016年度の利用者調査をもとに書いたものです。当時の見通しは>>2017年の住宅ローン金利の動向と予想で振り返れます。
| 住宅ローン借り換えランキング<2026年10月金利更新> | |||||||
|---|---|---|---|---|---|---|---|
| 順位 | 銀行名 | 変動金利 | 固定金利 | 事務手数料 | 保証料 | 申込み | |
| 1位 |  所属銀行:ドコモSMTBネット銀行/住宅ローン(対面相談コース) | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 10年固定:年3.379%〜 (当初引下げプラン・2026年10月) | 借入額の 2.20%(税込) | 0円 | 詳細を確認 | |
| 2位 |  フラット35 | なし | 20年以内:年3.510% 21年以上:年3.830% ※7 | 借入額の 2.20%(税込) ※8 | 0円 | 詳細を確認 | |
| 3位 |  | 年1.340% (SBIハイパー預金優遇・借り換え) | 10年固定:年3.400% (当初固定金利タイプ)※6 | 変動金利: 借入額の 2.20%(税込) | 0円 | 詳細を確認 | |
| 4位 |  | 1.580%~ (全期間引下型) | 10年固定:3.520%~ (当初期間引下型) | 借入額の 2.20%(税込) | 0円 | 詳細を確認 | |
| 5位 |  | 年1.130% (金利プラン) | 10年固定: 年3.730% (当初固定金利) | 借入額の 2.20%(税込) | 0円 | 詳細を確認 | |
※2 審査の結果、保証会社を利用する場合は、保証料相当額を上乗せした金利が設定されますが、別途発生する保証料はありません。 ※3 満50歳までの方が加入可能。 ※4 審査結果によっては、表示金利に年0.1%〜年0.30%上乗せとなる場合があります。借入期間を35年超でお借り入れいただく場合は、ご利用いただく住宅ローン金利に年0.15%が上乗せとなります。 ※5 借り換え/新規購入で自己資金10%未満の場合の金利です。 ※6 手数料定率型 ※7 機構団信に加入した場合の金利です。団信に加入しない場合には0.2%金利引下げとなります。 ※8 Web申込み+電子契約のご利用で事務手数料から33,000円(税込)割引となるキャンペーンがあります(2027年3月実行分まで)。 | |||||||
| 借り換え比較ランキングの詳細はこちら | |||||||
引用した資料は、住宅金融支援機構の公表資料で確認できます。
住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」(PDF)
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
