
金利の上乗せなしで疾病保障まで付く住宅ローンの代表格は、auじぶん銀行・ドコモSMTBネット銀行(旧・住信SBIネット銀行)・楽天銀行の3行です。auじぶん銀行はがん・4疾病で残高の50%、ドコモSMTBネット銀行は全疾病保障に加えて50歳以下なら3大疾病50%、楽天銀行(金利選択型)はがん50%と全疾病特約が、いずれも上乗せ金利なしで付きます(2026年10月時点)。
ただし「無料」の中身は同じではありません。対象となる病気の範囲、保険金が支払われる条件、加入できる年齢が銀行ごとに違い、同じ「全疾病保障」でも残高が0円になるまでの期間は大きく異なります。
一般的な団体信用生命保険(団信)は、契約者が死亡した場合や所定の高度障害状態になった場合に、住宅ローン残高が保険金で返済される仕組みです。死亡や高度障害に当たらない病気・ケガで働けなくなっても、通常の団信だけでは返済は免除されません。
病気やケガで働けなくなると、収入が減るだけでなく治療費や入院費もかかります。家計には「収入減」と「支出増」が同時に起こるため、住宅ローン選びでは金利だけでなく、団信の保障内容まで含めた総コストで比べることが大切です。
医療保険や就業不能保険は治療費や生活費を補う保険で、住宅ローンの返済そのものをなくすものではありません。疾病保障付きの団信には、条件を満たせば返済負担そのものを大きく減らせるという、別の役割があります。
本ページで中心に比べる3行には入っていませんが、ソニー銀行の住宅ローンの疾病保障にも注目です。ソニー銀行では、がんと診断確定された場合に住宅ローン残高の50%が保障される「がん団信50」が上乗せ金利なしで付帯します(加入時満50歳未満)。
さらに、がんと診断確定された場合に住宅ローン残高が0円になり、がん診断給付金100万円なども受け取れる「がん団信100」も、年0.100%の金利上乗せで利用できます(ローン実行日から90日以内に診断確定された場合は保障の対象外です)。
がんに対する備えを重視したい方にとって、ソニー銀行の住宅ローンは有力な選択肢の1つです。
無料の疾病保障がネット銀行住宅ローンの比較ポイントに
住宅ローンを選ぶ際、以前は「金利の低さ」や「事務手数料の安さ」が主な比較ポイントでした。近年は、団信や疾病保障の内容も重要な比較材料になっています。
特にネット銀行では、無料で疾病保障を付帯できる住宅ローンが増えています。代表的なものとしては、auじぶん銀行の「がん50%保障団信」、ドコモSMTBネット銀行の「スゴ団信(全疾病保障)」、ソニー銀行の「がん団信50」などがあります。
これらは、返済期間中にがんや病気、ケガに見舞われた場合に、住宅ローン残高の一部または全部が保障される仕組みです。金利が同じような水準であれば、疾病保障の内容が決め手になることもあります。
ただし、疾病保障は「無料で付いているから安心」と単純に判断できるものではありません。保障の対象となる病気、保険金が支払われる条件、免責期間、加入できる年齢、上乗せ金利の有無は、金融機関や団信プランによって大きく異なります。
たとえば、がん保障でも「がんと診断確定されたら残高の50%が保障される」ものもあれば、「所定の状態が一定期間続いた場合に保障される」ものもあります。上皮内がんや一部の皮膚がんは対象外となるのが一般的で、ローン実行日から90日以内に診断されたがんも対象外となる場合があります。
住宅ローンは最長35年、最近では40年や50年の返済も選択肢に入ります。長い返済期間中の健康リスクに備える意味でも、申し込み前に団信の内容を確認しておきましょう。
無料の疾病保障を比べるときの3つのチェックポイント
保障の「名前」だけを見比べても実力は分かりません。次の3点をそろえて確認すると、各行の違いが立体的に見えてきます。
- 対象となる病気・ケガの範囲…がんだけか、三大疾病までか、すべての病気・ケガまで含むか
- 保険金が支払われる条件…「診断確定されたら」なのか、「所定の状態が60日以上」「就業不能状態が12か月継続」「入院が合計180日以上」といった期間要件があるのか
- 加入できる年齢…手厚い無料保障ほど「50歳以下」「49歳以下」といった年齢条件が付きやすい
とくに②の支払条件は見落とされがちです。保障範囲が広くても支払条件が厳しければ、実際に保険金が支払われる場面は限られます。逆に対象ががんに限定されていても「診断確定だけで支払われる」保障は、いざというときに機能しやすいという特徴があります。
auじぶん銀行・ドコモSMTBネット銀行・楽天銀行の無料疾病保障を比較
ここでは、無料の疾病保障が付帯する住宅ローンとして人気のある、auじぶん銀行、ドコモSMTBネット銀行、楽天銀行の住宅ローンについて、保障内容を比べていきます。
比較する主な保障は、auじぶん銀行の「がん50%保障・4疾病保障・全疾病長期入院保障」、ドコモSMTBネット銀行の「全疾病保障」と「3大疾病50%保障」、楽天銀行の「がん保障特約(50%保障)」と「全疾病特約」です。
疾病保障には加入年齢や健康状態の条件があり、特にがん保障や3大疾病保障は50歳以下などの年齢条件が設けられていることが多い点に注意してください。
 |  |  | |
| 名称 | がん50%保障団信 +4疾病保障+全疾病長期入院保障※1 | 全疾病保障 | がん保障特約 + 全疾病特約付団信 |
| 対象の疾病 | <がん50%保障団信> がんのみ ※上皮内がん(子宮頸がん0期、大腸粘膜内がん、非浸潤がん、食道上皮内がん等)および皮膚の 悪性黒色腫以外の皮膚がんは対象外 <4疾病保障> 4疾病 <全疾病長期入院保障> 精神障害を除く全てのけがや病気で180日以上の継続した入院となった場合 | 3大疾病(がん・急性心筋梗塞・脳卒中)または5つの重度慢性疾患(高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)に加えて8疾病以外の病気やケガ | <がん保障特約> がんのみ <全疾病特約> 精神障害、妊娠・分娩・産じょく等を除く病気やケガ |
| 保険料 | 無料※2 | 無料 | 無料 |
| 保障範囲 | <がん50%保障団信> 住宅ローン残高の50% <4疾病保障> 住宅ローン残高の50% <全疾病長期入院保障> 住宅ローン残高全額 | ローン残高全額 | <がん保障特約> 住宅ローン残高の50% <全疾病保障> 住宅ローン残高全額 |
| 保障が受けられる条件 | <がん50%保障団信> がんと診断された場合 <4疾病保障> 4疾病で所定の状態になった時 <全疾病長期入院保障> けがや病気(精神障害を除く)で180日以上の継続した入院となった場合 | <8疾病> 就業不能状態となり、その状態となった日からその日を含めて12ヵ月を経過した場合 <8疾病以外の病気やケガ> 入院により就業不能状態となり12ヵ月を経過した場合 | <がん保障特約> がんと診断された場合 <全疾病保障> 就業不能状態となり、その状態となった日からその日を含めて12ヵ月を超えて経過したとき |
| 公式 サイト | ― | ― | ― |
auじぶん銀行のがん50%保障・4疾病保障・全疾病長期入院保障
auじぶん銀行の住宅ローンは、疾病保障の手厚さで注目を集めている住宅ローンです。がん50%保障団信を選ぶと、がん50%保障、4疾病保障、全疾病長期入院保障、月次返済保障が上乗せ金利なしで付帯します(借入時50歳以下が対象)。
「がん50%保障団信」とは
auじぶん銀行の「がん50%保障団信」は、所定のがんと診断確定された場合に、住宅ローン残高の50%相当額が保障される団信です。
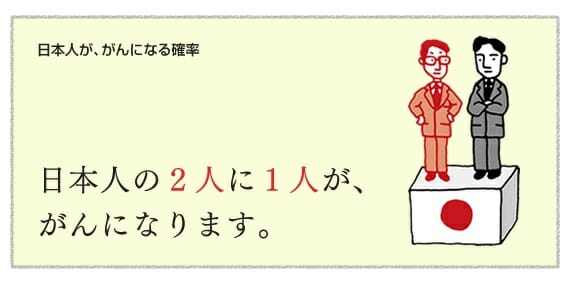
国立がん研究センターの統計では、生涯でがんと診断される確率は男性61.1%・女性50.1%と、男女ともおよそ2人に1人です(2023年データに基づく。がん情報サービス「最新がん統計」)。治療を続けながら社会復帰する人が増える一方で、治療費や通院費、収入減など家計への負担は小さくありません。
そのため、がんと診断された時点で残高の50%が保障される仕組みは、返済負担の軽減という面で大きな意味があります。早期発見で仕事に復帰できた場合でも、条件を満たせば残高の半分が保障されます。
ただし、すべてのがんが保障対象になるわけではありません。上皮内がんや皮膚の悪性黒色腫以外の皮膚がんなどは対象外で、責任開始日から90日以内にがんと診断確定された場合も対象外です。
auじぶん銀行のがん50%保障団信は、所定のがんと診断確定されることで保障を受けられるわかりやすさが魅力です。しかも、この保障が上乗せ金利なしで利用できます。
より手厚い保障を求める方向けに、がんと診断確定された場合に残高の100%が保障される「がん100%保障団信」(上乗せ年0.050%)や、給付金も付く「がん100%保障団信プレミアム」(上乗せ年0.150%)も用意されています。保障内容と上乗せ金利のバランスを見て選ぶことが大切です。
「4疾病保障」とは
auじぶん銀行の4疾病保障は、急性心筋梗塞、脳卒中、肝疾患、腎疾患について、所定の状態に該当した場合に住宅ローン残高の50%相当額が保障される仕組みです。
がんだけでなく、心疾患や脳血管疾患、肝疾患、腎疾患にも備えられる点は、長い返済期間を考えると安心材料になります。
ただし、病名だけで必ず保障されるわけではありません。公式の案内では、急性心筋梗塞・脳卒中は発病して所定の状態に該当するか所定の手術を受けた場合、肝疾患・腎疾患は継続して60日以上入院した場合が支払いの対象です。対象疾病だけでなく、支払条件まで確認しましょう。
「全疾病長期入院保障」とは
auじぶん銀行の全疾病長期入院保障は、精神障害を除く病気やケガで長期入院となった場合に、住宅ローン残高の100%が保障される仕組みです。公式の案内では、31日連続で入院し、その後も入院が継続して合計180日以上となったときが対象です。
あわせて付帯する「月次返済保障」では、31日連続で入院し、その後も入院が30日続くごとに、その月のローン返済額が保障されます。入院が長引いたときに、毎月の返済が家計を圧迫するのを和らげる役割です。
全疾病長期入院保障は、がん50%保障と比べると保険金を受け取る条件は厳しくなりますが、幅広い病気やケガに備えられる点が特徴です。入院を要件とするため、自宅療養が中心の病気では使えない場面がある点も押さえておきましょう。
ドコモSMTBネット銀行の「全疾病保障」
ドコモSMTBネット銀行の住宅ローンは、団信「スゴ団信」に全疾病保障が上乗せ金利なしで付く点が大きな特徴です。病気やケガによる所定の就業不能状態に備えられるため、死亡・高度障害だけでなく、働けなくなるリスクにも対応できます。
借入時の年齢が50歳以下なら3大疾病50%保障も金利上乗せなしで付帯します。がん、脳卒中、急性心筋梗塞で所定の状態になったときに残高の50%が保障され、先進医療特約も付帯します。50歳超の方は全疾病保障付きの基本プランが上乗せなしで、3大疾病50%保障を付ける場合は年0.25%の上乗せです。
全疾病保障は、がんを含むすべての病気やケガが対象で(精神障害等、所定の免責事由に該当するものを除く)、次のように支払条件が2段階に分かれています。
- 8疾病(がん・脳卒中・急性心筋梗塞+高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)…就業不能状態の間は返済相当額を最長12か月保障し、12か月継続すると残高が0円
- その他の病気・ケガ…就業不能状態が3か月を超えて続くと返済相当額を最長21か月保障し、24か月継続すると残高が0円(12か月継続で見舞金30万円)
就業不能状態の判定では医師の指示による自宅療養も対象とされており、入院を要件とする保障よりも使える場面が広い点が特徴です。一方、保障が始まるのは融資実行日から3か月の待機期間を過ぎてからで、「どの病気でも12か月で残高0円」ではない点に注意が必要です。
さらに手厚い保障を求める場合は「3大疾病100プラン」も選べます。3大疾病で所定の状態になったときに残高の100%が保障されるプランで、上乗せ金利は40歳未満で年0.200%、40歳以上で年0.400%です。年齢によって負担が倍になる点は押さえておきましょう。
2026年10月30日以降の申し込みは「対面相談コース」が窓口に
ドコモSMTBネット銀行の住宅ローン「WEB申込コース」は、2026年10月30日(金)17時で仮審査申込の受付を終了する予定です。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられますが、これから申し込む人は、SBIマネープラザなど銀行代理業者が窓口となる「対面相談コース」を使うことになります。
疾病保障の面では、対面相談コースでもスゴ団信が付帯し、全疾病保障や50歳以下の3大疾病50%保障といった仕組みは同じです。店舗やオンラインで専門スタッフに団信の選び方を相談できるため、加入年齢や告知の不安を確認しながら進めたい人には使いやすい窓口です。
一方、審査結果による金利の上乗せは、対面相談コースが最大年0.55%と、WEB申込コース(年0.1〜0.3%)より幅が広い点には注意が必要です。金利水準や申込の流れはドコモSMTBネット銀行の住宅ローン金利の解説、相談窓口の使い方はドコモSMTBネット銀行の対面相談の解説で詳しく整理しています。
ドコモSMTBネット銀行を選ぶ際の注意点
全疾病保障が付く点は魅力ですが、保障を受けるための条件は、がんと診断確定されるだけで保障されるタイプのがん団信と比べると複雑です。就業不能状態が一定期間続くことが条件になるため、残高が0円になるまでには時間がかかります。
そのため、ドコモSMTBネット銀行を検討する場合は、「保障範囲の広さ」と「保険金が支払われる条件」の両方を確認することが大切です。見落としやすい注意点はドコモSMTBネット銀行の住宅ローンのデメリットと落とし穴でもまとめています。
一方、auじぶん銀行のがん50%保障団信は、所定のがんと診断確定されることで残高の50%が保障されるため、がんへの備えとしては非常にわかりやすい保障です。どちらが優れているかは、重視するリスクによって異なります。
楽天銀行のがん保障特約・全疾病特約
楽天銀行の住宅ローン(金利選択型)では、がん保障特約(50%保障)と全疾病特約が付いた団信を、保険料負担なし(上乗せ金利なし)で選べます。がん保障特約の対象は融資実行日に満20歳以上・満50歳以下の人で、51歳以上は全疾病特約付団信のみとなります。
全疾病特約は「就業不能保障特約」の販売名称です。所定の就業不能状態の間は月々の返済額が保障され(最大36か月)、就業不能状態が1年を超えて継続すると残高が保障されます。精神障害、妊娠・分娩・産じょくなど、一部対象とならない病気や状態があります。
がんへの備えを厚くしたい場合は、がんと診断されたときに残高の100%が保障される「100%保障がん団信(全疾病特約付)」を年0.2%の上乗せで選べます。
なお、楽天銀行の住宅ローンは商品によって団信の内容が異なります。フラット35や「固定と変動」などを選ぶ場合は、商品ごとに保障内容と上乗せ金利を確認してください。金利や手数料だけでなく、保障対象、支払条件、免責事項まで総合的に比べましょう。
疾病保障比較のまとめ
住宅ローンの返済は長期間にわたります。借入時点では健康でも、返済期間中に病気やケガをする可能性は誰にでもあります。そのため、住宅ローン選びでは金利だけでなく、団信や疾病保障の内容を確認しておくことが大切です。
インターネット上では「疾病保障は不要」という意見を見かけることもあります。たしかに、金利を上乗せしてまで保障を付けるべきかどうかは、家計状況や加入中の保険、健康状態によって判断が分かれます。
しかし、無料で疾病保障が付帯する住宅ローンであれば、話は変わります。金利上乗せなしでがん保障や全疾病保障を利用できるのであれば、住宅ローン選びにおいて大きなメリットになる可能性があります。
特に、住宅ローン残高が大きい時期に病気やケガで収入が減少すると、家計への影響は深刻です。医療保険や就業不能保険とあわせて、住宅ローン自体に付帯する疾病保障も確認しておくと安心です。
おすすめは低金利と手厚い保障を両立しやすいauじぶん銀行
auじぶん銀行、ドコモSMTBネット銀行、楽天銀行の疾病保障を比較すると、それぞれに特徴があります。
ドコモSMTBネット銀行は、全疾病保障が年齢を問わず上乗せなしで付き、50歳以下なら3大疾病50%保障も付く点が魅力です。2026年10月30日17時以降に申し込む場合は、対面相談コースが窓口になります。
楽天銀行は、金利選択型であればがん50%保障と全疾病特約が上乗せなしで付き、51歳以上でも全疾病特約付団信を選べる点が特徴です。
その中でも、がんへの備えを重視する方に特に注目してほしいのが、auじぶん銀行のがん50%保障団信です。所定のがんと診断確定された場合に、住宅ローン残高の50%が保障されるため、保障を受けられる条件が比較的わかりやすい点が魅力です。
さらに、auじぶん銀行では、4疾病保障や全疾病長期入院保障、月次返済保障も上乗せ金利なしで付帯します。無料で付帯する疾病保障の内容まで含めて考えると、auじぶん銀行は現在でも有力な住宅ローンの1つと言えるでしょう。がん保障の比較はがん保障付き住宅ローンの比較でも詳しく扱っています。
借り換え時こそ疾病保障を確認したい
住宅ローンの借り換えは、新規借入時よりも年齢を重ねてから行うことが多くなります。年齢が上がるほど、がんや生活習慣病などのリスクも高まるため、借り換え時には疾病保障の内容をより慎重に確認する必要があります。
金利の低い住宅ローンに借り換えることで返済額を抑えられる可能性がありますが、それに加えて無料の疾病保障が付く住宅ローンを選べば、将来の病気やケガへの備えも強化できます。
ただし、団信や疾病保障には健康状態の告知が必要です。手厚い無料保障ほど「50歳以下」「49歳以下」といった加入年齢の上限があるため、年齢が上がるほど選べるプランは狭まります。借り換えを検討する際は、金利差や諸費用だけでなく、団信に加入できるかどうかも早めに確認しておきましょう。
疾病保障が無料付帯するその他の銀行
今回比較した3行以外にも、疾病保障が無料で付帯する住宅ローンがあります。代表的なものとして、ソニー銀行とSBI新生銀行を紹介しておきます。
ソニー銀行では、がんと診断確定された場合に残高の50%が保障される「がん団信50」が上乗せ金利なしで付帯します。残高の100%が保障され、がん診断給付金100万円なども受け取れる「がん団信100」は、年0.100%の上乗せで利用できます(いずれも加入時満50歳未満)。
SBI新生銀行では、8疾病とその他の病気・ケガによる就業不能状態まで保障する「全疾病保障付団信」を金利の上乗せなしで選べます。がん保障を重視する場合は、年0.100%の上乗せでガン団信も選択できます(両方には加入できません)。いずれも加入年齢は20〜49歳(ローン完済時80歳未満)で、50歳以上の方は一般団信(上乗せなし・20〜65歳)が対象です。
かつて用意されていた介護保障付きの「安心保障付団信」は新規申し込みを終了しています。
無料または低い上乗せ金利で付帯する保障を整理すると、次のようになります。
| 銀行 | 上乗せ金利なしで付く主な保障 | 上乗せありで選べる主な保障 |
|---|---|---|
| auじぶん銀行 | がん50%保障・4疾病50%保障・全疾病長期入院保障・月次返済保障(借入時50歳以下) | がん100%保障団信(年0.050%)・がん100%保障団信プレミアム(年0.150%) |
| ドコモSMTBネット銀行 | 全疾病保障(年齢を問わず)・3大疾病50%保障(50歳以下)・先進医療特約 | 3大疾病100プラン(40歳未満 年0.200%/40歳以上 年0.400%)・50歳超の3大疾病50%保障(年0.250%) |
| 楽天銀行(金利選択型) | がん保障特約(50%保障・満50歳以下)・全疾病特約 | 100%保障がん団信(年0.200%) |
| ソニー銀行 | がん団信50(がん50%保障・満50歳未満) | がん団信100(年0.100%/がん診断給付金100万円付き) |
| SBI新生銀行 | 全疾病保障付団信(20〜49歳)・一般団信(20〜65歳) | ガン団信(年0.100%/20〜49歳) |
※2026年10月時点で各行公式サイトの団信案内を確認した内容です。ペアローン連生団信など加入形態によって上乗せ金利は異なります。
上乗せ金利なしで幅広い疾病保障を利用できるauじぶん銀行はもちろん、がん保障をより手厚くしたい場合には、年0.100%の上乗せでがん団信100を選べるソニー銀行も有力です。金利だけでなく、保障内容と支払条件まで含めて比べましょう。
疾病保障付き住宅ローンのよくある質問
Q. ドコモSMTBネット銀行の全疾病保障は、何か月働けないと住宅ローンが0円になりますか?
A. がん・脳卒中・急性心筋梗塞と重度慢性疾患5つ(8疾病)は就業不能状態が12か月、それ以外の病気・ケガは24か月続くと残高が0円になります。保障は融資実行日から3か月の待機期間を過ぎてから始まります。
Q. 51歳以上でも上乗せ金利なしの疾病保障を付けられますか?
A. がん保障は50歳前後までの銀行が多い一方、ドコモSMTBネット銀行は50歳超でも全疾病保障が上乗せなしで付き、楽天銀行(金利選択型)も51歳以上は全疾病特約付団信を選べます。auじぶん銀行・ソニー銀行・SBI新生銀行の疾病保障付き団信には年齢の上限があります。
Q. 疾病保障付きの団信があれば、医療保険やがん保険は不要ですか?
A. 役割が違うため、一概に不要とはいえません。団信の保険金は住宅ローンの返済に充てられ、治療費や生活費は別途必要です。団信で減る返済負担と、手元に入る給付金の両方を見て、医療保険の保障額を調整するのが現実的です。
Q. 借り換えると、今の住宅ローンの疾病保障はどうなりますか?
A. 借り換えで元のローンを完済すると、付いていた団信や特約の保障も終了します。借り換え先では改めて健康状態の告知と審査があり、年齢条件で同じ保障を選べないこともあるため、加入できることを確認してから手続きを進めましょう。
※紹介している内容の正確性には万全を期していますが、団信の保障内容・上乗せ金利・加入条件は変更される場合があります。最新の内容は各銀行の公式サイトや商品説明書、団信のしおりでご確認ください。
住宅ローン比較・ランキング記事
ドコモSMTBネット銀行の住宅ローンは、ネットで申し込む「WEB申込コース」のほか、銀行代理業者のSBIマネープラザで、店頭やオンラインで専門スタッフに相談しながら申し込むこともできます。
物件価格の80%以下で借りる場合の金利優遇は、WEB申込コースでは2026年8月実行分で終了しましたが、SBIマネープラザで申し込む住宅ローンでは、2026年9月時点でも物件価格80%以内の金利が案内されています。頭金を入れる予定の人は、WEB申込コースとあわせて比べてみましょう。
- 審査や金利タイプの選び方を、専門スタッフに対面で相談できる
- 借り換えやペアローンも、シミュレーションで比べられる
- ドコモSMTBネット銀行のフラット35(買取型)も相談できる
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行とSBI新生銀行を所属銀行とする銀行代理業者です。金利や優遇条件は毎月見直されるため、最新の条件は申込前にご確認ください。
- 投稿タグ
- auじぶん銀行, ドコモSMTBネット銀行, 楽天銀行, 疾病保障
