和歌山県に本店を置く地方銀行が紀陽銀行です。和歌山県でフラット35を利用するなら紀陽銀行が最初の候補に挙がりますが、2026年10月の条件を比べると、紀陽銀行の定率タイプ(年4.050%)は楽天銀行など年3.830%の窓口より金利が年0.220%高く、住宅金融支援機構の試算(2,000万円・35年)では総支払額に約132万円の差がつきます。 変動金利や固定金利の住宅ローンは銀行によって金利・諸費用・付帯サービスが千差万別ですが、実は
フラット35も取り扱う金融機関によって借入金利と融資事務手数料に違いがあります。同じ機構の商品でありながら、金融機関が独自に金利と手数料を決めているためです。安易に決めると、35年という長い時間をかけて総支払額に差がついていきます。 比べるのは地元の紀陽銀行・きのくに信用金庫と、楽天銀行・SBIアルヒで、基準は金利・融資事務手数料・団信を含めた総支払額です。数字はすべて2026年10月資金受取分の公表値です。
そもそもフラット35の「標準」はいくらか
比較の前に、基準になる水準を確認しておきます。住宅金融支援機構が公表している2026年10月資金受取分の借入金利(買取型・融資率9割以下・新機構団信付き)は次のとおりです。
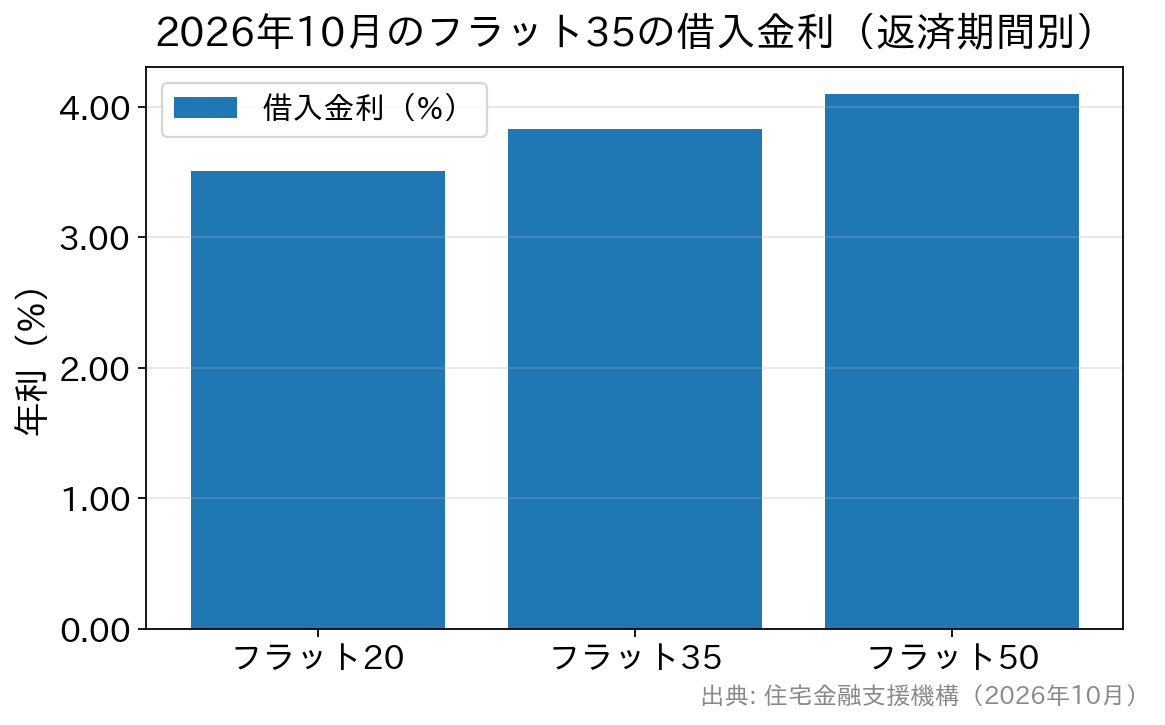 融資率9割以下・新機構団信付きの最頻金利(2026年10月資金受取分)。
返済期間21年以上35年以下のフラット35が年3.830%、20年以下のフラット20が年3.510%、36年以上50年以下のフラット50が年4.100%。いずれも最頻金利(最も多くの金融機関が採用している金利)です。 ここで大事なのは、
機構が公表しているのは金利の範囲だという点です。2026年10月のフラット35(21〜35年・9割以下)は年3.830%〜年5.840%と幅があり、どこで借りるかによってこの範囲のどこに乗るかが決まります。フラット35はどこで借りても同じという思い込みが危ういのは、このためです。 また融資率が9割以下か9割超かでも金利が変わります。融資率とは、住宅建設費または購入価額に対して借入額が占める割合のこと。2026年10月時点では9割以下が年3.830%、9割超は年3.940%(21〜35年・最頻金利)です。フラット35は建設費・購入価額の100%まで借りられるため、頭金が1割に届かなくても利用はできますが、9割超の金利が完済まで続くことになるため、自己資金を1割以上用意して9割以下に収めるのが基本になります(借り換えの場合は融資率にかかわらず9割以下の金利が適用されます)。
紀陽銀行のフラット35は2つの方式がある
紀陽銀行の「長期固定金利型住宅ローン(フラット35)」は、住宅金融支援機構の金利情報サイトにA方式・B方式の2つが掲載されています。2026年10月資金受取分の条件は、下の表のようになっています。
| 商品タイプ | 借入金利(2026年10月) | 融資事務手数料(税込) | 総支払額の目安※ |
|---|
| 紀陽銀行 A方式 | 年4.050% | 融資額×2.2%(定率タイプ) | 37,885,331円 |
| 紀陽銀行 B方式 | 年4.200% | 55,000円(定額タイプ) | 38,262,009円 |
| ※総支払額は住宅金融支援機構の試算値で、借入額2,000万円・借入期間35年・元利均等返済・ボーナス払いなしの場合の「元金+利息+融資事務手数料」の概算です(融資率9割以下・新機構団信付き・2026年10月資金受取分)。 |
紀陽銀行のフラット35は、保証料が不要で保証人も要らず、一部繰上返済手数料もかかりません(一部繰上返済は100万円以上・1か月以上前の申し込みなど条件あり)。借入額は最高1億2,000万円までです。県内に店舗網があり、対面で相談しながら進められるのが地元行の強みです。
A方式とB方式は何が違うのか
2つの方式の差は、手数料を先に払うか、金利で払うかです。定率タイプのA方式は手数料が借入額×2.2%と大きいかわりに金利が低く、定額タイプのB方式は手数料55,000円で済むかわりに金利が年0.150%高くなります。 住宅金融支援機構も、定額タイプは「借入時の諸費用が少なくなるが、一般に借入金利が高めに設定される」、定率タイプは「借入時の負担は大きいが、一般に総支払額は少なくなる」と説明しています。上の試算でも、
2,000万円・35年ではA方式のほうが約38万円少ない結果になりました。 ただし、この関係は借入額と実際の返済期間で逆転します。借入額が小さい場合や、繰上返済で10〜15年程度での完済を見込んでいる場合は、金利差より手数料差のほうが重くなるため定額タイプが有利になり得ます。どちらが得かは商品ではなく、借入額と返済のスピードで決まるため、窓口で自分の借入額・期間での総支払額を試算してもらってから選んでください。
和歌山県で利用できるフラット35を比べる
紀陽銀行に、県内のきのくに信用金庫と、ネット系の楽天銀行・SBIアルヒを加えて比較します(いずれも新規借入・融資率9割以下・新機構団信付き・2026年10月資金受取分)。
| 金融機関 | フラット35の借入金利 | 融資事務手数料(税込) | 総支払額の目安※1 | ― |
|---|
| 紀陽銀行 | A方式 年4.050%/B方式 年4.200% | A方式 融資額×2.2%/B方式 55,000円 | A方式 37,885,331円/B方式 38,262,009円 | ― |
| きのくに信用金庫 | タイプA 年3.900%/タイプB 年4.100% | タイプA 融資額×2.2%/タイプB 55,000円 | タイプA 37,130,603円/タイプB 37,753,434円 | ― |
| 楽天銀行 | 年3.830% | 購入・建築は融資額×1.10%(最低110,000円)※2 | 36,561,077円 | ― |
| SBIアルヒ | 年3.830% | 融資額×2.20%(最低220,000円)※3 | ― | 公式サイト |
※1 住宅金融支援機構の試算値(借入額2,000万円・35年・元利均等返済・ボーナス払いなし・2026年10月資金受取分)。SBIアルヒは今回参照した同サイトの和歌山県の検索結果(上位20件)に表示がなかったため「―」としています。
※2 楽天銀行は購入・建築で融資額×1.10%(税込・最低110,000円)、借り換えで融資額×0.990%(税込・最低165,000円)。
※3 SBIアルヒの融資事務手数料は融資額×2.20%(税込・最低220,000円)。2026年3月2日〜2027年3月31日の申込分は、Web申込かつ電子契約の利用で1債権あたり33,000円が差し引かれます。
※SBIアルヒは【フラット35】実行件数シェア16年連続No.1(2025年度27.7%)。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。
※一部繰上返済手数料はフラット35共通で無料です(住・My Note利用時は10万円以上、窓口は100万円以上から)。 |
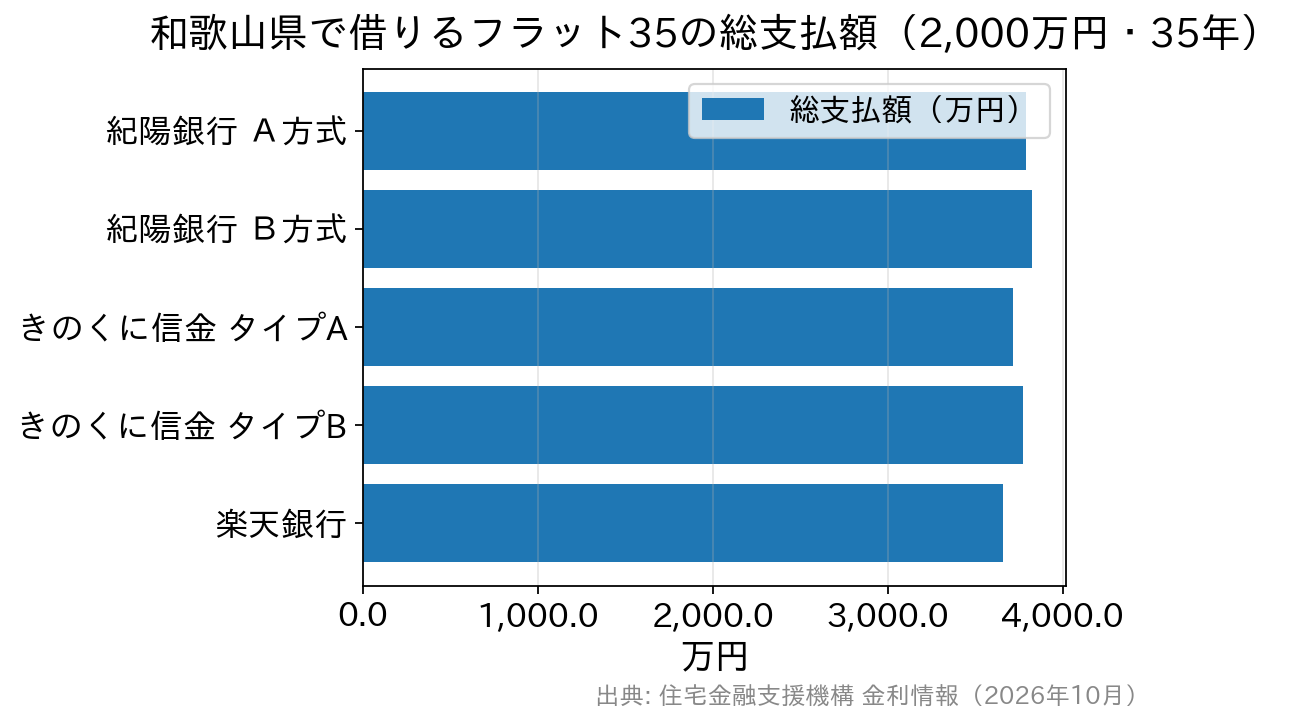 元金・利息・融資事務手数料の合計(元利均等返済・ボーナス払いなし)。住宅金融支援機構の試算値(2026年10月)。
金利だけを見ると、紀陽銀行A方式の年4.050%と、楽天銀行の年3.830%の差は年0.220%です。小さく見えるかもしれませんが、住宅金融支援機構の試算では楽天銀行の総支払額は36,561,077円(2,000万円・35年)で、紀陽銀行A方式の37,885,331円と比べると、
その差は約132万円になります。 県内のきのくに信用金庫はタイプAが年3.900%で、紀陽銀行のA方式より金利が年0.150%低く、手数料率は同じ2.2%です。その結果、2,000万円・35年の総支払額は紀陽銀行A方式より約75万円少なくなります。地元で対面の相談先を選びたい場合でも、銀行と信用金庫で条件が分かれるため、両方の条件を取り寄せて比べる意味があります。 もっとも、SBIアルヒのように金利は低くても融資事務手数料が2.20%の商品もあるため、ネット系なら必ず安いと決めつけるのも早計です。借入額が3,000万円なら手数料は1.10%で33万円、2.20%で66万円となり、33万円の差がつきます。
金利・手数料・団信の3つをそろえて、自分の借入額で総支払額を出すことでしか、結論は出せません。 諸費用を現金で払うか借入に含めるかでも総額は変わります。印紙代・融資事務手数料・登記費用・物件検査手数料・仲介手数料・火災保険料などは借入額に含められる場合がありますが、頭金を削って諸費用を払うと融資率が9割を超え、金利が年0.110%上がることがあるからです。
団信の種類でも適用金利は変わる
見落としがちなのが団体信用生命保険です。住宅金融支援機構の公表値では、掲載金利に対してデュエット(ペア連生団信)は+0.18%、新3大疾病付機構団信は+0.24%、健康上の理由などで団信に加入しない場合は▲0.20%となります。夫婦で組む世帯がデュエットを選べば、年3.830%の商品でも実質は年4.010%です。他行と比べるときは、必ず同じ団信条件でそろえてください。 3大疾病付を選ぶかどうかは、上乗せの年0.24%を保険料として見たときに割高かどうかで決まります。年3.830%・2,000万円・35年(元利均等)で試算すると、年4.070%になった場合の総返済額は約120万円増えます。すでに医療保険・就業不能保険で同じような保障を確保しているなら重複になり、ほかに保障がない自営業の方には検討の余地があります。
楽天銀行のフラット35が候補になる理由
楽天銀行が候補に挙がるのは、金利・融資事務手数料の水準が低いことだけが理由ではありません。
電話・オンラインで相談できる
住宅ローンを店舗で相談しようとすると、営業時間の都合で仕事を休む必要が出ることもあります。楽天銀行は店舗を持たないかわりに相談体制を整えており、電話相談は毎日9時から17時まで(年末年始を除く)、予約制のオンライン相談は21時の予約枠まで受け付けています。事前審査はウェブサイトから申し込め、その後の手続きは専用マイページ・電話・郵送で完結するため、来店は不要です。
ハッピープログラムのステージが上がる
楽天銀行でフラット35を利用し、返済口座を楽天銀行に設定すると、資産残高・取引件数で決まるハッピープログラムのステージが1ランク上がります。最上位のスーパーVIPならATM利用手数料が月7回、他行振込手数料が月3回まで無料になるため、日々の家計の手数料も減らせます。
つなぎ融資に対応
楽天銀行のフラット35は、注文住宅をこれから建てる場合に必要なつなぎ融資(つなぎローン)にも対応しています。土地購入資金・着工金・中間金など段階的な支払いが発生する注文住宅では、建物の完成前に資金が必要になります。土地から取得して建てる場合、つなぎ融資に対応しているかどうかで、自己資金で立て替える額が大きく変わります。 楽天銀行のフラット35の注意点は、
楽天銀行の住宅ローンの落とし穴とデメリットの記事で紹介しています。
2026年10月からフラット35の借入でポイントがもらえる
住宅金融支援機構は2026年10月1日に「フラットすまい・るポイント」を始めました。2026年10月1日以降にフラット35(買取型・保証型、借換えを含む)を借りた人が対象で、借入額に応じて楽天ポイントが進呈されます。上限の15万ポイントは借入額8,000万円以上の場合で、ポイントは借入日から6か月を経過する日までに申請サイトから申請しないと受け取れません。 このポイントは機構のサービスなので、紀陽銀行・きのくに信用金庫・楽天銀行・SBIアルヒのどこで借りても同じ条件で対象になります。この特典の有無で窓口を選ぶ必要はなく、これまでどおり金利と手数料を合わせた総支払額で比べてください。詳しい条件は
住宅金融支援機構の特設サイトに掲載されています。
変動金利・他の選択肢も視野に
当社編集部が2026年10月1日に主要14の金融機関などの公式サイトで住宅ローン金利を確認したところ、前月と比べられた127件のうち121件が引き上げ、6件が据え置きでした(当社編集部調べ)。固定金利は長期金利、変動金利は短期プライムレートと基準が異なるため、動く理由もタイミングも一致しません。 どちらを重視するかは家計の考え方しだいですが、変動金利型も含めて比べるなら、保証料・一部繰上返済手数料・一般団信の上乗せが0円のSBI新生銀行のような銀行もあります。ただし同行の事務取扱手数料は借入額×2.20%(税込)の定率タイプで、仮審査は原則なく本審査のみです。フラット35と民間ローンを、金利だけでなく諸費用・団信を含めた総支払額で比べてみてください。ほかの県の比較は、
徳島県のフラット35の金利と手数料の比較や
岡山県のフラット35の比較の記事で紹介しています。 手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較ネット 編集部
掲載情報は各金融機関・公的機関の公式情報を確認して作成しています。

