「フラット35」は借入時に返済終了までの金利が確定する全期間固定金利の住宅ローンです。
実は、現在フラット35を返済中の方も、別の金融機関が扱うフラット35(フラット35借換融資)へ借り換えることができます(住宅金融支援機構)。得になるのは、いま返済中の金利が2026年11月のフラット35の金利より高く、利息の削減額が借り換えの諸費用を上回る場合です。金利が低い時期に借りた方は、借り換えても金利は下がりません。
いまのフラット35の金利水準を確認する
長期金利の上昇を背景に、フラット35の金利は上がっています。2026年11月資金受取分の「フラット35」(新機構団信付き・融資率9割以下・借入期間21〜35年)の最も多い金利は年3.810%で、かつての低金利期とは状況が大きく変わっています。
フラット35からフラット35への借り換えは、全期間固定のまま乗り換えられます。金利変動リスクを避けたくてフラット35を選んだ方が、借り換えによって変動金利のリスクを抱える心配はありません。
同じフラット35でも、提供する金融機関によって金利と融資手数料に差があります。機構の金利情報でも、2026年11月の借入期間21〜35年・融資率9割以下の金利は年3.810%〜年5.730%と幅があり、金利と手数料の組み合わせが有利な窓口を選ぶことで、借り換えの効果は大きく変わります。
フラット35からフラット35への借り換えで得する人・得しない人
借り換えで利息を減らせるのは、借り換え後の金利がいま返済中の金利より低い場合に限られます。住宅金融支援機構の試算例でも、借換後の金利が借換前より低いことが前提とされています。
- 得しにくい人は、金利が低かった時期に、いまより低い金利でフラット35を借りた方です。2026年11月のフラット35(年3.810%)はそれより高いため、フラット35からフラット35への借り換えで金利を下げる効果は出ません。
- 検討の余地がある人は、現在の金利がいまのフラット35の水準(年3.810%)より高い方、または手数料の高い窓口で借りていて、低手数料の窓口に移すと総コストを抑えられる方です。
つまり、自分の現在の金利と、いまのフラット35の金利を比べて判断することになります。返済予定表で自分の適用金利を確認し、機構の借換えシミュレーションで効果を試算してから動いてください。
公式の試算例で見る、借り換えで実際にいくら減るか
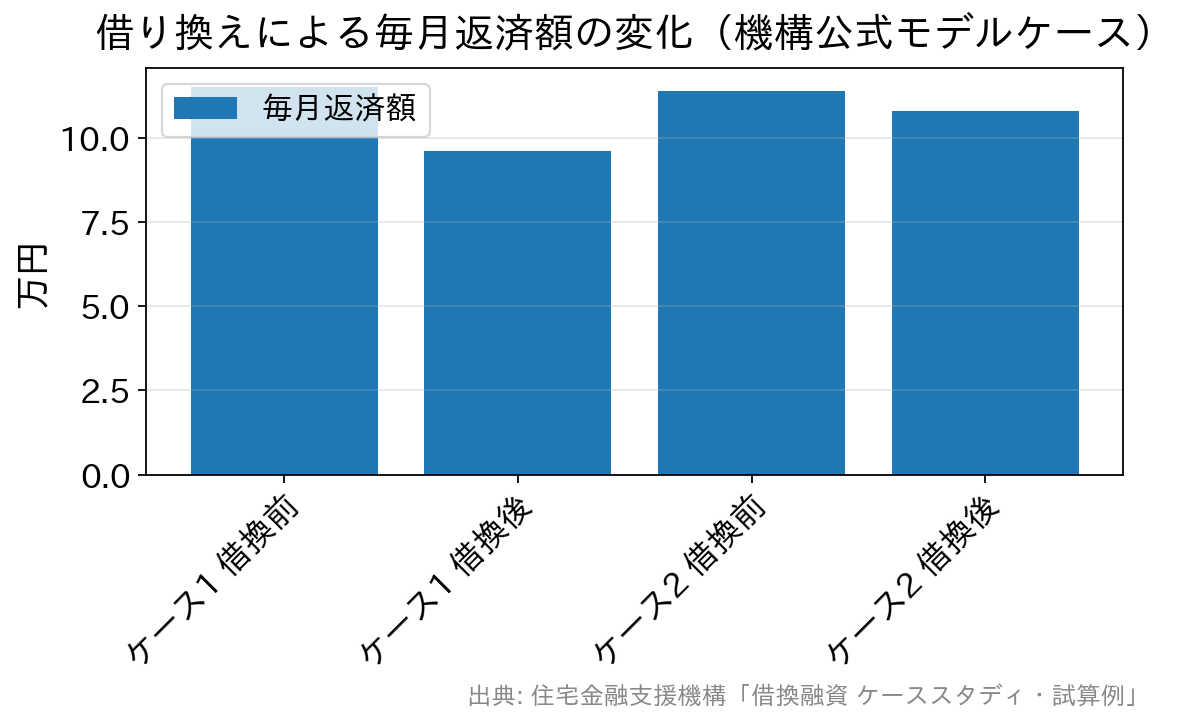
借り換えによる効果は、金利差・ローン残高・残りの返済期間で決まります。感覚をつかむために、住宅金融支援機構が公表しているモデルケースを紹介します(借換前後の金利はいずれも仮定であり、機構が約束する金利ではありません)。
| モデルケース | ケース1:他の住宅ローン→フラット35 | ケース2:フラット35→フラット20 |
|---|---|---|
| 返済状況 | 7年間返済/残高約2,622万円・残28年 | 12年間返済/残高約2,290万円・残23年 |
| 金利(借換前→借換後) | 年3.000%→年1.500% | 年2.900%→年1.300% |
| 借換後の借入期間 | 28年(変えない) | 20年(短くする) |
| 毎月返済額 | 約11.5万円→約9.6万円 | 約11.4万円→約10.8万円 |
| 総返済額の軽減 | ▲約667万円 | ▲約539万円 |
| 借換諸費用 | 約72万円 | 約65万円 |
出典:住宅金融支援機構「借換融資 ケーススタディ・試算例」。借換前後の借入金利は仮定であり、機構が約束する金利ではありません。総返済額は借換前に支払った分も含めた金額です。諸費用の額は借換時の条件によって異なります。実際の効果はご自身の条件で機構の借換えシミュレーションをご利用ください。
注目したいのはケース2です。これはフラット35からフラット20(借入期間15年以上20年以下)への借り換えで、残期間23年を20年に短縮しています。フラット20はフラット35より低い金利で借りられるため(2026年11月時点で融資率9割以下の最も多い金利はフラット20が年3.490%、フラット35が年3.810%)、期間を短くできる余力がある人ほど、より低い金利帯に移れます。
ただし借入期間を20年以下にすると、原則として返済途中で21年以上に戻すことはできません。また期間を短くすれば毎月の返済額は上がります。家計に余裕があるかを確かめたうえで選んでください。反対に、借換融資では借入期間を長くして毎月の返済額を抑える見直しもできますが、期間を延ばせば総返済額は増えます。
見落とせない借り換えの諸費用(総コスト)
借り換えは、住宅ローンをもう一度組み直す手続きです。利息が減っても、それを上回る諸費用がかかればメリットは小さくなります。フラット35借換融資では、主に次の費用がかかります。
| 費用の種類 | 内容 | 見落としやすい点 |
|---|---|---|
| 融資手数料 | 取扱金融機関に支払う手数料 | 窓口によって金額が違い、お客さまの負担になる |
| 抵当権の設定費用 | 借換後のローンのために第1順位の抵当権を設定(登録免許税・司法書士報酬) | 借換後の分は必ずかかる |
| 抵当権の抹消費用 | いま返済中のローンの抵当権を外す費用 | 設定費用とは別に必要。試算から抜けやすい |
| 経過利息・繰上返済手数料 | 借換前のローンを完済するときに発生する利息や手数料 | 機構も借換えの費用の一つとして挙げている |
| 物件検査(適合証明)の費用 | 機構の技術基準に適合しているかの確認 | 物件により金額が変わる |
| 印紙税・火災保険料 ほか | 契約書の印紙税、借換えの際に新規で契約する火災保険料など | 電子契約なら印紙税が不要な窓口もある |
これらの諸費用は、借換融資の借入額に含めることができます。機構の利用条件では、借入額は100万円以上1億2,000万円以下で、印紙税・融資手数料・抵当権の設定と抹消の費用・物件検査手数料などを含められるとしています。ただし諸費用を含めて借りれば、その分の利息もかかります。
当サイトでは、金利差による利息の削減額から、これらの諸費用を差し引いた正味の効果で判断することをおすすめしています。上の公式の試算例で他の住宅ローンから借り換えた例でも、総返済額は約667万円減る一方で借換諸費用は約72万円かかっています。金利差の目安は住宅ローン借り換えの金利差の目安の記事で紹介しています。
借り換えでも使える金利引下げ・特典がある(誤解しやすい点)
フラット35借換融資でも、子育てプラスの金利引下げは使えます。住宅金融支援機構は借換融資について次のように案内しています。
- 【フラット35】子育てプラスは、借換融資でも利用できます。こどもの人数等に応じて借入金利を一定期間引き下げる制度で、借換融資の「4つのメリット」の一つとして機構公式に挙げられています。
- ただしその他の金利引下げメニュー(【フラット35】S・リノベ・地域連携型など)は借換融資では利用できません。
- またフラット35からフラット35への借り換えで、借換前に子育てプラスの引下げが適用されていた場合は、借換後に子育てプラスを利用できないことがあります(機構公式の注記)。該当しそうな方は、申し込み前に取扱金融機関へ必ず確認してください。
さらに、2026年10月1日以降にフラット35を借り入れた方を対象に、住宅金融支援機構の「フラットすまい・るポイント」が始まっています。借換えも対象で、フラット20・フラット50も含まれます。特典は所定の期間内に申請した方だけが受け取れ、申請には楽天IDが必要です。借り換えの実行時期と申請方法は、機構の特典ページで確認できます。
借換融資には申し込める条件がある
フラット35借換融資には利用条件が設けられています。対象になるかどうかは、効果を試算する前に次の条件で確認できます(住宅金融支援機構の借換融資のご利用条件)。
- 住宅取得時に借り入れた住宅ローンの借入日(金銭消費貸借契約締結日)から、借換融資の申込日まで1年以上経過していること。
- 申込日の前日までの1年間、正常に返済していること(延滞があると対象になりません)。
- 申込時の年齢が満70歳未満であること(親子リレー返済を利用する場合は満70歳以上でも申し込めます)。
- 原則として借換対象の住宅ローンの債務者本人が申し込むこと。ただし借り換えに伴って債務者を追加することもできます(債務者は2名まで)。
- 申込本人が所有し、本人または親族が住んでいる住宅の住宅ローンであること。多目的ローン・投資用ローン・リフォームのみのローンの借り換えには使えません。
- 住宅金融支援機構が定めた技術基準に適合している住宅であること。また住宅取得時の借入額が、住宅の建設費または購入価額の100%以内であること。
団信の入り直しと属性別の注意点
借り換えはローンを組み直すため、団体信用生命保険(団信)にも入り直すことになります。フラット35の団信は加入が任意で、金利に次のように反映されます(2026年11月時点・住宅金融支援機構)。
| 団信の選び方 | 金利への反映 | 考え方 |
|---|---|---|
| 新機構団信に加入 | 掲載金利どおり | 標準。掲載されている最も多い金利はこの前提 |
| 団信に加入しない | −0.200% | 他の生命保険で備えがある人向け。保障は自前で確保が必要 |
| デュエット(ペア連生団信) | +0.180% | 夫婦そろって保障を付けるときの選択肢 |
| 3大疾病付機構団信 | +0.240% | がん・急性心筋梗塞・脳卒中も保障 |
そのうえで、属性別に押さえておきたい点は次のとおりです。
- 年齢・健康状態…借入時より年齢が上がっているため、健康状態によっては団信に加入できない場合があります。いまの団信の保障を手放して問題ないかを、加入中の生命保険とあわせて確認してください。健康上の理由で団信に加入しない選択もできますが、その場合は団信による保障が無くなります。
- 自営業・個人事業主、転職直後の方…借換融資の申込要件は年齢・国籍・総返済負担率などで、借り換えでも年収に対する総返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)が基準になります。
- ペアローン・収入合算の方…借り換え時に名義や持分、団信の組み方が変わると手続きが複雑になります。借換融資では債務者を2名まで追加できる仕組みもあるため、事前に金融機関へ相談しておくと安心です。
- 返済期間を短くする方…住宅ローン控除の対象になるのは、国税庁の案内によると償還期間が10年以上の借入金です。フラット20への借り換えなどで期間を詰める場合は、控除の残り年数も確認してください。
借り換え先の候補になるSBIアルヒの条件
もし金利差があり借り換えメリットが見込める場合、フラット35の取扱いで実績のあるSBIアルヒは候補の一つです。2026年11月時点の条件は次のとおりです。
 金利は機構の公表水準と同じ
2026年11月実行金利は、フラット35の借り換え(団信J加入・借入期間21〜35年・融資比率10割以下)で年3.810%、団信に加入しない場合は年3.610%です。機構が公表する最も多い金利(年3.810%)と同じ水準です。
フラット35とは別の全期間固定の「スーパーフラット」も借り換えに使え、2026年11月実行金利は団信C加入で年3.660%、団信不加入で年3.380%です。
事務手数料は借入額の2.20%(最低220,000円)
SBIアルヒ ダイレクト支店(Web申込)で借り換える場合の事務手数料は、借入額の2.20%(税込・最低220,000円〈税込〉)です。以前あった、Web申込で事務手数料が半額(1.10%)になる割引は現在は行われていません。古い記事の手数料で試算すると、諸費用を実際より少なく見積もることになります。
電子契約を利用する場合は別途、電子契約手数料11,000円(税込)がかかります。
対面相談とWeb完結の両方に対応
全国に店舗があり、住宅ローンの不安を対面で相談できます。来店不要のWeb申込も可能です。※SBIアルヒ ダイレクト支店では2026年7月1日をもってWeb事前審査の取り扱いが終了し、現在はWeb本申込のみの取り扱いです。ペアローンでの借り換え申込は対象外となっています。
※SBIアルヒの「国内最大手」表記について:2010年度〜2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。
フラット35の窓口を手数料と金利で比べたい方は、フラット35は楽天銀行とSBIアルヒどっち?の記事も参考になります。
まとめ
フラット35からフラット35への借り換えで得になるのは、いまの金利が2026年11月のフラット35より高く、利息の削減額が融資手数料・抵当権の設定と抹消の費用・経過利息などの諸費用を上回るときです。金利差があっても、期間を20年以下に短くするか、子育てプラスを使えるかで効果は変わるため、機構の借換えシミュレーションに自分の残高と残期間を入れて試算してから窓口を選ぶ必要があります。
※本記事の内容は2026年11月時点の情報です。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
