
日銀の利上げを受けて、2026年の住宅ローン金利は変動・固定ともに上昇局面にあります。全期間固定の「フラット35」も例外ではなく、2026年8月資金受取分の借入金利(新機構団信付き・返済期間21年以上35年以下・融資率9割以下)は最も多い金利で年3.290%と、前月から0.150%上がりました(住宅金融支援機構、2026年8月時点)。
それでも、返済終了まで金利が変わらないという性質は、生活の拠点とは別にもう一つ住まいを持つ「セカンドハウス」の資金計画と相性のよい面があります。第二の住まいは「あると便利」で始まることが多く、家計の余力で支える買い物になりやすいからです。
この記事では、ご自身が住む家の購入ではなく「セカンドハウス」「別荘」を買いたいと考えたときに利用できる住宅ローンと、税制面での優遇を整理します。あわせて、金利表には出てこない事務手数料・団信の差や、セカンドハウス特有の落とし穴(住宅ローン控除が使えない点など)も確認していきます。
セカンドハウスの定義 別荘との違いは?
セカンドハウスと別荘は似ているようですが、所有する目的や税制優遇など法律的にも全く別のものと定義されています。
では、セカンドハウスとは何でしょうか。
セカンドハウスと別荘の違い
別荘とは、普段の日常を離れリゾート地などでゆっくり過ごすなどレジャーや保養を目的とした施設ですが、セカンドハウスは、普段から生活を営む拠点として生活の利便性を高めるための住宅です。
セカンドハウスは文字通り「第二の自宅」と定義されています。
このように、別荘とセカンドハウスは所有する目的が違うため、税制面でも違いがあり、セカンドハウスは別荘よりも固定資産税や都市計画税などの税金の軽減措置が受けられる場合があります。
セカンドハウスと認められる条件とは
日常の生活に必要不可欠な住居であることがセカンドハウスと認められる条件になります。ポイントは以下の3つです。
- 週末に居住するため郊外などに取得するもの
- 遠距離通勤者が平日に居住するために職場の近くに取得するもの
- かつ毎月1日以上居住の用に供するもの
別荘のように、長期の休暇などで訪れて年間で数日しか宿泊しない家はセカンドハウスとして認められないので注意しましょう。
ここで見落とされがちなのが「毎月1日以上の居住」を誰がどう確認するのか、という点です。自宅であれば住民票などから居住実態が分かりますが、セカンドハウスは住民票を移さないのが通常です。そのため、多くの自治体では「家屋の利用状況に関する申告書」など所定の申告書を提出し、毎月の利用が分かる資料を添えて初めてセカンドハウスとして扱われます。申告がなければ別荘として課税されることもあるため、購入後の手続きは物件所在地の市区町村(東京23区は都税事務所)に必ず確認してください。
セカンドハウスの税制優遇
セカンドハウスと別荘はどちらも不動産ですが、その使用の目的が違うため税制の優遇も異なります。
セカンドハウスの税制面での優遇措置を確認していきましょう。
固定資産税
固定資産税とは、その年の1月1日の時点で住居用の土地や建物などの資産を保有している人に対して課税される市町村税です。
不動産を所有する場合には課税の対象となりますが、セカンドハウスとして認められた場合には住宅用地の特例が適用され、土地の課税標準が以下の通り軽減されます。
- 小規模住宅用地(200平方メートル以下の部分):評価額の1/6
- 一般住宅用地(200平方メートル超の部分):評価額の1/3
(200平方メートル以下の部分は小規模住宅用地となり、評価額の1/6になる)
自宅であればこの特例は自治体が職権で適用しますが、セカンドハウスの場合は前述の申告が必要になるケースが一般的です。「黙っていても軽減される」と考えず、取得したら早めに窓口で確認しましょう。
都市計画税
都市計画税とは、毎年1月1日時点の都市計画区域内にある土地・建物などの所有者に対して課税される市町村税で、固定資産税評価額に対して最高限度0.3%以内の範囲で課税されます。
住宅用地の特例
- 小規模住宅用地(200平方メートル以下の部分):課税標準の1/3
- 一般住宅用地(200平方メートル超の部分):課税標準 の2/3
こちらも固定資産税と同じ考え方で、住宅用地として扱われるかどうかが分かれ目になります。また新築住宅についても自治体により特例で減税を設けている場合もあるので、自治体に確認してみましょう。
不動産取得税
不動産取得税とは、不動産を購入した時に課せられる都道府県税で、原則として家屋の固定資産税評価額の4%ですが、2027年(令和9年)3月31日までに取得した土地・住宅については税率が3%に軽減されています。あわせて、宅地については同じく2027年3月31日まで課税標準(固定資産税評価額)が2分の1になる特例もあります(国土交通省「不動産取得税に係る特例措置」)。
新築住宅取得時の控除
床面積が50平方メートル(貸家用の共同住宅などは40平方メートル)以上240平方メートル以下の新築住宅を取得した場合には、課税標準から1,200万円が控除されます(認定長期優良住宅は1,300万円)。
中古住宅取得時の控除
- 床面積が50平方メートル以上240平方メートル以下
- 昭和57年1月1日以降に建築されたものであること。または新耐震基準に適合していること
この2つの条件を満たすと、中古住宅が新築された年月により異なった額が控除されます。ただし中古住宅の控除は「個人が自己の居住の用に供するために取得した住宅」であることが前提で、控除額も新築時期・自治体によって異なります。セカンドハウスとして購入した中古住宅が対象になるかは判断が分かれる部分のため、契約前に取得予定の都道府県税事務所へ確認しておくと安心です。
セカンドハウスでも利用できる住宅ローンは?
セカンドハウスでも利用できる住宅ローンの選択肢は大きく分けて、一部の銀行が取り扱っている「セカンドハウス専用(別荘等)ローン」と、住宅金融支援機構が金融機関と提携して提供している「フラット35」の2つになります。
セカンドハウス専用ローンは取り扱う金融機関が限られるうえ、通常の住宅ローンよりも金利が高く設定されているのが一般的です。これに対して「フラット35」は、住宅金融支援機構が公式に「ご利用いただける方、対象となる住宅、融資額、融資期間等の条件は、お申込みいただくご本人がお住まいになる住宅の場合と同じ」と明記しており、セカンドハウスでも金利や融資条件が変わりません。
2026年8月の「フラット35」借入金利
返済期間と融資率(住宅の建設費・購入価額に対する借入額の割合)で金利が変わります。以下は2026年8月資金受取分・新機構団信付きの、取扱金融機関のうち最も多い金利です。
| 商品・返済期間 | 融資率9割以下 | 融資率9割超 |
|---|---|---|
| 【フラット20】20年以下 | 年2.970% | 年3.080% |
| 【フラット35】21年以上35年以下 | 年3.290% | 年3.400% |
| 【フラット50】36年以上50年以下 | 年3.500% | 年3.610% |
※住宅金融支援機構「最新の金利情報」(2026年8月資金受取分)より。金利は毎月見直され、金融機関ごとに異なります。デュエット(ペア連生団信)は掲載金利+0.180%、新3大疾病付機構団信は+0.240%です。
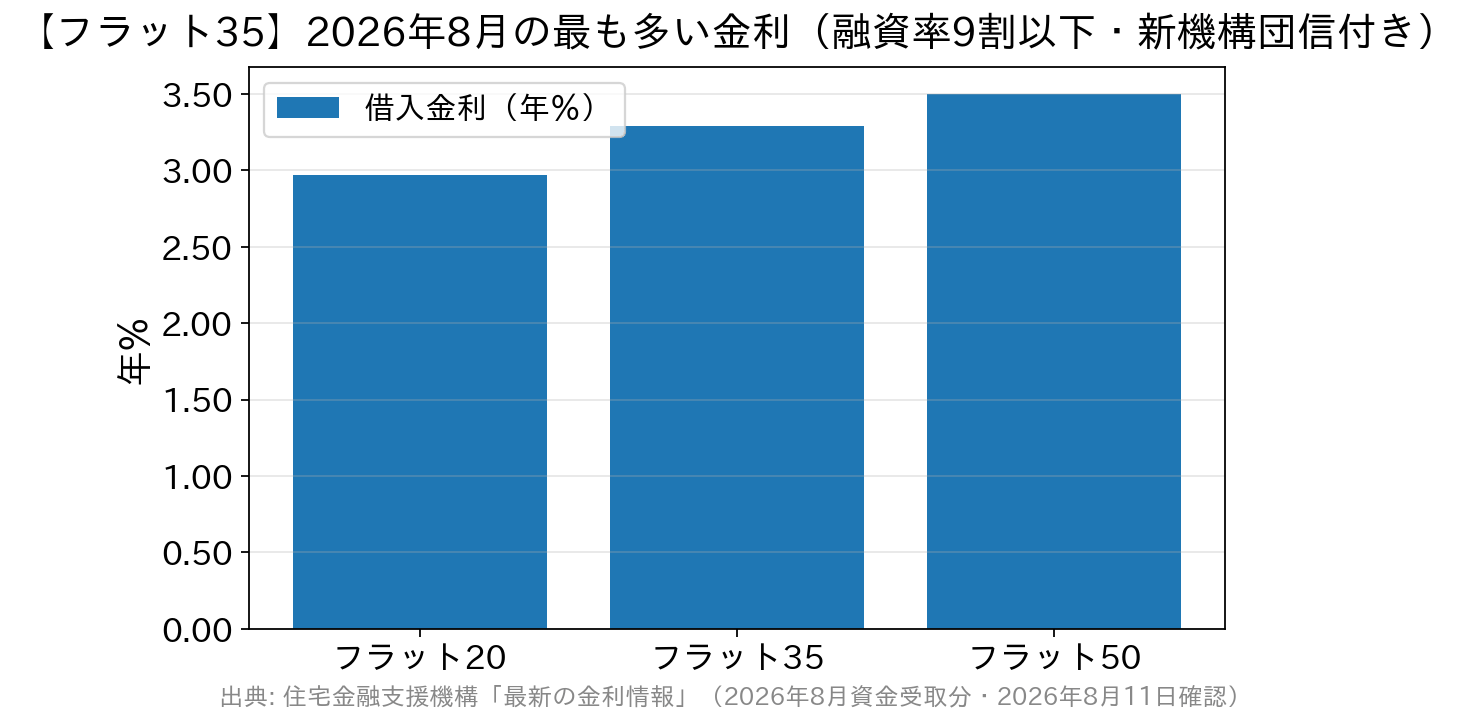
返済期間が短いほど金利は低く、自己資金を1割以上用意して融資率を9割以下に抑えると、さらに0.110%低い金利が使えます。セカンドハウスは自宅より購入価格を抑えやすいぶん、頭金で融資率を9割以下に落としやすい買い物でもあります。
フラット35をセカンドハウスで使うときに確認したい5点
条件が自宅と同じとはいえ、セカンドハウスならではの制約があります。住宅金融支援機構が公式に案内しているのは次の点です。
- 住宅ローン控除は利用できません:住宅ローン控除(住宅借入金等特別控除)は自ら居住する住宅が対象で、セカンドハウスは対象外です。ここが自宅購入との最大の違いで、税負担の見込みが変わります。
- フラット35の二重利用はできない:すでにご自宅でフラット35(旧住宅金融公庫の直接融資を含む)を返済中の場合、セカンドハウス用にフラット35をもう1本借りることはできません。その場合は民間のセカンドハウスローン等を検討することになります。
- 自分(家族)が利用する住宅であること:賃貸するための住宅には利用できず、返済中に第三者へ賃貸することもできません(投資用は不可)。
- 機構財形住宅融資との併用はできません。
- 金融機関によっては取り扱っていない場合があります。フラット35を扱う金融機関でも、セカンドハウス向けの申込みを受け付けるかは金融機関ごとに異なるため、申込先に事前確認が必要です。
加えて、すべてのローンを合わせた年間返済額の年収に対する割合(総返済負担率)の基準を満たす必要があります。自宅のローンを返済しながら2本目を借りる形になるため、ここが実務上いちばんの関門です。
セカンドハウスにおすすめはSBIアルヒの「フラット35」
「フラット35」は通常に利用する場合でもセカンドハウスで利用する場合でも同じ金利で利用することができます。
そうなると気になるのは、どの金融機関の「フラット35」を選べばよいかです。
「フラット35」は住宅金融支援機構が金融機関と提携して提供している住宅ローンで、多くの金融機関が取り扱っています(取扱金融機関と各社の金利は機構の公式サイトで検索できます)。
その中でSBIアルヒは、2025年度のフラット35実行件数シェアが27.7%で16年連続No.1となっている、フラット35の最大手です。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
・金利は「フラット35」の最低水準(SBIアルヒ調べ)
・全国に店舗を展開し、専門家に直接相談が可能
・自己資金に余裕があればより金利が低い「スーパーフラット」もあり
・自営業、個人事業主の方も借入れ可能
・審査も早くつなぎ融資・セカンドハウスの購入にも対応
専門家に対面で相談できることもSBIアルヒの特徴の1つです。セカンドハウスは「その物件がセカンドハウスとして認められるか」「自宅のローンと合わせて総返済負担率に収まるか」といった、Webの情報だけでは判断しづらい論点が多い買い物です。店舗で事前に論点を潰しておけるのは、時間の節約という意味でも実利があります。
全国に店舗を展開し相談しやすい体制を整えていることも、ユーザーの満足度が高い要因でしょう。
SBIアルヒの「フラット35」、「スーパーフラット」が気になった方は気軽に公式サイトで借入れシミュレーションを行ってみましょう。
金利だけでは見えない「総コスト」を確かめる
フラット35は同じ商品でも、借入金利も融資手数料も取扱金融機関ごとに決められています。つまり「フラット35にする」と決めた後に、もう一段の比較が残っているということです。とくにセカンドハウスは自宅より借入額が小さくなりがちで、借入額が小さいほど定率型の手数料は絶対額が下がる一方、最低手数料額の影響が相対的に大きく出ます。金利差だけで選ぶと、思ったほど得にならないことがあります。
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 借入金利 | 同じ返済期間・融資率で各社を横並びに | 資金受取時(実行月)の金利が適用される |
| 融資手数料 | 定率型(借入額×○%)か定額型か、最低手数料額はいくらか | 金融機関ごとに異なる。借入額が小さいほど差が出やすい |
| 団信 | 新機構団信は金利に含まれる。デュエットは+0.180%、新3大疾病付は+0.240% | 加入しない選択もできるが金利の扱いが変わる(機構の公式ページで確認) |
| 付帯コスト | 適合証明書の取得費用、火災保険料、登記費用など | 物件の所在地・種別で幅がある |
| 税制 | 住宅ローン控除は使えない/固定資産税等の軽減は申告が前提 | 自宅購入と同じ前提で試算しない |
セカンドハウスは「住宅ローン控除が無い前提」で総額を組み立てるのが出発点です。自宅購入のシミュレーション結果をそのまま当てはめると、控除分だけ有利に見積もってしまいます。
セカンドハウス購入でつまずきやすいポイント
Q. 自宅のローンを返済中でもセカンドハウスのローンは組めますか?
A. 返済中であること自体が申込みを妨げるわけではありませんが、すべての借入れを合算した年間返済額が年収に対する基準(総返済負担率)に収まる必要があります。自宅のローン、自動車ローン、カードローンなどが合算対象です。フラット35については、自宅でフラット35を返済中の場合はセカンドハウス用に二重で借りることができない点にも注意してください。
Q. 別荘として買った家を、あとからセカンドハウスに切り替えられますか?
A. 税制上の扱いは「実際にどう使っているか」で判断されます。毎月1日以上の居住実態が継続していれば、自治体への申告によってセカンドハウスとして扱われる可能性があります。ただし判断は自治体ごとに異なり、利用実績を示す資料の提出を求められるのが通常です。購入前に自治体の窓口で必要書類を確認しておくと、後の手続きが楽になります。
Q. 将来使わなくなったら人に貸してもよいですか?
A. フラット35でセカンドハウスを取得した場合、返済中に第三者へ賃貸することはできません。「使わなくなったら貸せばいい」という出口を前提に借りるのは避けてください。売却や繰上返済など、賃貸以外の出口も含めて資金計画を立てておくのが安全です。
Q. 住宅ローン控除が使えないぶん、どこで負担を抑えればよいですか?
A. 制度で戻ってこない以上、入口のコスト(融資手数料・付帯費用)と金利の水準で差を作るしかありません。自己資金を1割以上入れて融資率9割以下の金利を使う、返済期間を必要以上に延ばさない、といった調整が効きます。固定資産税・都市計画税の軽減も、申告を忘れなければ毎年効いてくる差になります。
Q. 金利が上がっている今、あえて全期間固定にする意味はありますか?
A. セカンドハウスは自宅と違い、家計にとって「無くても生活は成り立つ支出」です。だからこそ返済額が最後まで動かないことの価値が相対的に大きくなります。金利が変わらなければ、家計が苦しくなったときに真っ先に見直す対象になっても、影響を計算しやすいからです。もっとも、これは考え方の一つであり、繰上返済の予定や保有期間によって最適解は変わります。
まとめ
ここまでセカンドハウスの優遇税制に関する制度の解説やおすすめの住宅ローンを紹介してきました。
セカンドハウス向けの住宅ローンを提供している金融機関は少なく、また金利上昇局面では返済額が読める安心感も重要になるため、返済終了まで金利の変わらない「フラット35」がセカンドハウスの購入におすすめの住宅ローンです。ただし住宅ローン控除が使えないこと、二重利用ができないこと、税の軽減には申告が要ることの3点は、資金計画を立てる前に押さえておいてください。
なお、「フラット35」は多くの金融機関で取り扱いがありますが、その中でもおすすめが16年連続で取扱実績No.1のSBIアルヒです。金利だけでなく融資手数料まで含めた総額で比べることが、セカンドハウスでは特に効いてきます。
全国の店舗で無料で相談できますので、セカンドハウスの利用を検討している場合にはSBIアルヒに気軽に申し込みを行ってみましょう。なお、最新の金利・手数料・取扱条件は変更されることがあるため、必ず各金融機関の公式サイトでご確認ください。
