
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
以下、SBIアルヒ公式「住宅ローン金利一覧」および商品ページで2026年9月14日に確認した内容をもとに、金利・条件・諸費用まで踏み込んで整理します。
スーパーフラットとは?──フラット35(保証型)を使ったSBIアルヒ独自商品
スーパーフラットは、住宅金融支援機構の【フラット35】(保証型)のしくみを用いた、SBIアルヒ独自の全期間固定金利型住宅ローンです(書類上は「フラット35【保証型】」と表記されます)。 一般的なフラット35(買取型)は、融資率が9割以下か9割超かで金利が2段階に分かれるだけですが、スーパーフラットは手持金の割合に応じて金利が細かく分かれるのが最大の特徴です。手持金を多く入れられる人ほど、低い金利が適用されます。 借入額は100万円以上1億2,000万円以下(1万円単位)、借入期間は原則15年以上35年以内。保証料は不要で、団信への加入は任意です。金利表の基準になるのは団体信用生命保険C付きの金利で、保障プランを変えると金利も変わります(後述)。手持金の割合と金利(2026年9月実行金利)
ラインアップはスーパーフラット5・6・6.5・7・7.5・8・8.5・9の8段階です。かつては「2割以上の手持金が必要」でしたが、現在は手持金1割以上(スーパーフラット9)から利用できます。なお公式の金利一覧に金利が掲載されているのは自己資金5割以上・4割以上・3割以上・2割以上・1割以上の5区分で、6.5・7.5・8.5は融資条件(手持金と借入額の割合)の側で細かく区切られています。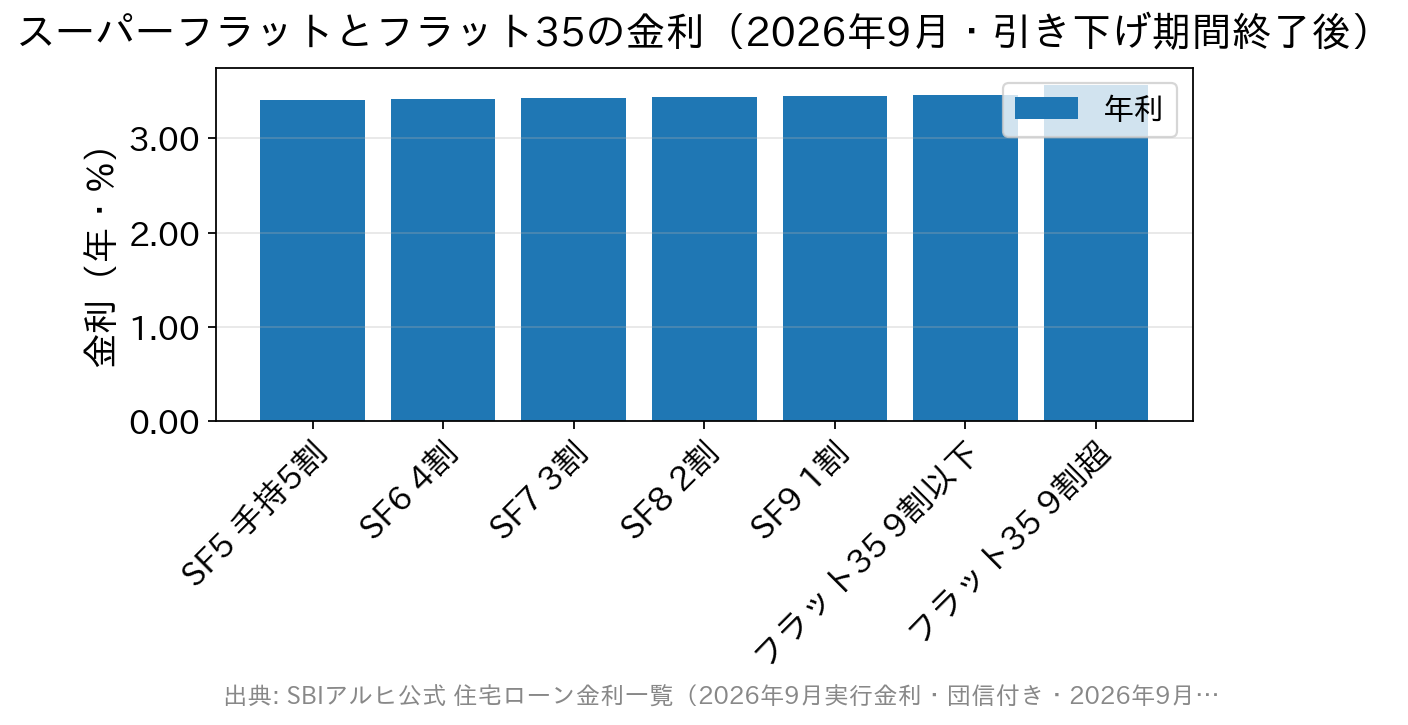
| アルヒ(ARUHI)のスーパーフラットの融資条件 | ||
|---|---|---|
| 手持金の割合 | 借入額の割合 | |
| スーパーフラット5 | 建設費または購入価額の50%以上 | 50%以下 |
| スーパーフラット6 | 建設費または購入価額の40%以上 | 50%超60%以下 |
| スーパーフラット7 | 建設費または購入価額の30%以上 | 65%超70%以下 |
| スーパーフラット8 | 建設費または購入価額の20%以上 | 75%超80%以下 |
| スーパーフラット9 | 建設費または購入価額の10%以上 | 85%超90%以下 |
| スーパーフラット借換 | 借換対象となる住宅ローン残高と 諸費用の10%以上 | - |
| ※ 住宅の建設費(土地取得費がある場合はその費用を含む)または購入価額に対するスーパーフラットの借入額を含めた本件住宅取得とその諸費用にかかる借入額の割合が以下の基準内であること。 | ||
| アルヒ(ARUHI)のスーパーフラットの金利比較 | ||
|---|---|---|
| 商品名 | 借入期間 | 金利 (団信加入あり) |
| フラット35 (借入額の占める割合が90%以内の場合) | 21年~35年 | 3.830% |
| スーパーフラット5 | 15年~35年 | 3.780% |
| スーパーフラット6 | 3.790% | |
| スーパーフラット7 | 3.800% | |
| スーパーフラット8 | 3.810% | |
| スーパーフラット9 | 3.820% | |
| スーパーフラット借換 | 3.680% | |
| 2026年10月の金利 | ||
フラット35との差は「以前ほど大きくない」
ここは正直に書いておくべき点です。同じ2026年9月の実行金利で、SBIアルヒのフラット35(借入期間21〜35年・融資率9割以下・団信J付き)は引き下げ期間終了後で年3.460%(引き下げ制度を最大まで使った引き下げ期間中は年2.460%)。対してスーパーフラット9は年3.450%――差はわずか年0.010%です。 金利差が明確に効いてくるのは、手持金を厚く入れられる場合と、フラット35なら融資率9割超(年3.570%)になってしまう場合です。SBIアルヒ自身も公式サイトで「金利情勢によりフラット35より金利が高くなる場合がございます」と注記しています。「スーパーフラット=常にフラット35より得」ではないことは、必ず押さえておいてください。フラット35側の条件はSBIアルヒのフラット35|金利・手数料を総コストで解説で詳しく整理しています。見落とされがちな「属性」の条件──総返済負担率
金利ばかりが注目されますが、スーパーフラットには商品ごとに異なる審査基準があります。とくに重要なのが総返済負担率(年収に占める年間返済額の割合。住宅ローン以外の自動車ローン・カードローン等も含む)です。- スーパーフラット5〜8:年収400万円未満なら30%以下/400万円以上なら35%以下
- スーパーフラット8.5・9:年収400万円未満なら20%以下(400万円以上は35%以下)
諸費用:事務手数料は借入額の2.20%(税込)
総支払額を見るうえで欠かせないのが諸費用です。スーパーフラットの事務手数料は借入額の2.20%(税込)、最低220,000円(税込)で、保証料は不要です(2026年9月14日、公式サイトの商品概要で確認)。 かつて「SBIアルヒ ダイレクトからWebで申し込むと事務手数料が半額(1.10%)になる」という割引がありましたが、この割引はすでに終了しています。古い記事や口コミには残っていることがあるので注意してください。現行は上記のとおり2.20%(税込)です。 繰上返済の手数料も押さえておきましょう。一部繰上返済はインターネットからなら1万円以上・手数料無料ですが、電話・郵送だと30万円以上からで、期間短縮型11,000円(税込)・返済額軽減型33,000円(税込)がかかります。一方で全額繰上返済の手数料55,000円(税込)は、インターネット・電話・郵送のどの方法でも同額です。売却や住み替えで一括返済する可能性があるなら、この55,000円は最初から見込んでおきましょう。フラット35とスーパーフラットの返済額を比べる
物件価格3,000万円・借入期間35年・元利均等返済・ボーナス返済なし・団信ありの前提で比較すると、次のようになります。| フラット35 融資比率9割以下 | ARUHIスーパーフラット8 | |
|---|---|---|
| 金利 | 3.830% | 3.810% |
| 借入条件 | 借入額が購入物件の9割以下 | 購入物件価格の2割を手持ち金として用意 |
| 借入れ額(元金) | 2,700万円 | 2.400万円 |
| 利息 | 22,061,040円 | 19,490,160円 |
| 支払合計 | 49,061,040円 | 43,490,160円 |
| 事務手数料 | 借入額の2.20%(税込) 594,000円 | 借入額の2.20%(税込) 528,000円 |
| 月の返済額 | 116,812円 | 103,548円 |
| ※ 2026年10月現在の金利(フラット35は融資率9割以下=新機構団信付きの場合) ※ ARUHIの事務手数料は、Web申込み+電子契約のご利用で33,000円(税込)割引となるキャンペーンがあります(2027年3月実行分まで)。 | ||
団信の選び方で、金利差0.010%はかんたんに逆転する
スーパーフラットとフラット35は、そもそも基準となる団信の種類が違います。スーパーフラットは団体信用生命保険C、フラット35は団体信用生命保険Jが基準で、上乗せ幅も別々に設定されています(いずれも2026年9月時点・公式金利一覧)。| 保障プラン | スーパーフラット(団信C基準) | フラット35(団信J基準) |
|---|---|---|
| がん50%保障 | +0.05% | 設定なし |
| がん100%保障 | +0.15% | 設定なし |
| 生活習慣病保障 | +0.25% | 設定なし |
| 3大疾病付 | 設定なし | +0.24% |
| ペア連生 | 設定なし | +0.18% |
| ワイド団信 | +0.30% | 設定なし |
| 団信に加入しない場合 | ▲0.28% | ▲0.20% |
借り換えで使う「スーパーフラット借換」
借り換えを目的とした「スーパーフラット借換」もあります。2026年9月実行金利は、当初 年2.810%/引き下げ期間終了後 年3.310%(団信C加入・子育てプラスで2ポイント割引を適用した場合)。借入期間は1年〜35年、融資比率は10割以下が条件で、新規借り入れ向けの住宅性能・維持保全・地域連携の金利引き下げメニューは借換では利用できません。 変動金利で借りていて金利上昇が不安な人が、返済額を確定させるために全期間固定へ移す――という使い方は、いまの金利環境では現実的な選択肢です。なお日本銀行の金融政策決定会合は2026年9月17日・18日に開催され、結果は18日に公表される予定です。市場では政策金利の引き上げ観測が報じられていますが決まったわけではなく、結論を待ってから動いても遅くはありません。むしろ借り換えでは事務手数料・登記費用などの初期費用がかかるため、「金利差」だけでなく「諸費用を回収できるか」で判断してください。スーパーフラットのよくある質問
Q. スーパーフラットとフラット35は何が違うのですか?
A. どちらも住宅金融支援機構のしくみを使った全期間固定金利ですが、フラット35は「買取型」、スーパーフラットは「保証型」という別カテゴリーの商品です。保証型は取り扱う金融機関が独自に金利を設定できるため、手持金の割合に応じた細かい金利設定が可能になっています。
Q. スーパーフラットとフラット35では、いま金利はどちらが低いですか?
A. 2026年9月実行金利では、スーパーフラット9(手持金1割以上)が年3.450%、フラット35(21〜35年・融資率9割以下)が年3.460%で、スーパーフラットが年0.010%低いだけです(いずれも引き下げ期間終了後)。手持金5割まで入れれば年3.410%まで下がりますが、その差も年0.040%。金利は毎月改定されるため、比較する月の実行金利で確認してください。
Q. 手持金は多いほど有利ですか?
A. 金利という一点では有利ですが、手持金5割と1割の金利差は年0.040%(2026年9月実行金利・引き下げ期間終了後)にすぎません。手元資金を使い切ってまで金利を0.040%下げる価値があるかは、家計の予備資金とのバランスで判断すべきです。「金利のために生活防衛資金を削る」のは避けましょう。
Q. 団信に入らないこともできますか?
A. できます。フラット35・スーパーフラットは団信の加入が任意で、加入しない場合はスーパーフラットで年0.28%、SBIアルヒのフラット35で年0.20%、それぞれ金利が引き下げられます。ただし、万一のときにローンが残るリスクを自分で背負うことになります。他の生命保険で十分にカバーできているかを確認したうえで判断してください。
Q. 自営業や勤続年数が短くても申し込めますか?
A. フラット35系の商品は勤務形態や勤続年数の制限がなく、安定した収入が見込めれば申し込める点が特徴です(SBIアルヒ公式)。ただしスーパーフラットでは総返済負担率の基準が商品ごとに定められており、年収400万円未満でスーパーフラット8.5・9を使う場合は20%以下という厳しい基準が課されます。属性に不安がある人ほど、手持金を厚くして上位の商品(スーパーフラット7以下)を狙うほうが通りやすくなる構造です。
まとめ:金利差より「自己資金・諸費用・属性」で判断する
スーパーフラットは、手持金を用意できる人にとって全期間固定金利をより低く抑えられる商品です。ただし2026年9月時点では、フラット35(9割以下)との金利差はごくわずか(スーパーフラット9で年0.010%)で、「スーパーフラットなら必ず得」とは言えません。- 手持金を2〜5割入れられる/フラット35なら融資率9割超(年3.570%)になる → スーパーフラットの金利メリットが効く
- 事務手数料は借入額の2.20%(税込)。Web申込で半額(1.10%)になる割引は終了済み。全額繰上返済は手続き方法を問わず55,000円(税込)
- 年収400万円未満で手持金が1〜1.5割 → 総返済負担率20%以下という厳しい基準に注意
- 団信の上乗せ(+0.05〜0.30%)は金利差より桁が大きい → 保障を決めてから金利を比べる
