千葉銀行の住宅ローンで最初に押さえたいのは、がん団信が金利上乗せなしで付けられる点です。主力商品「選べる住宅ローン ベストチョイス21」はちばぎん保証の保証付きで、この区分ならがん団信の上乗せは0円になります。
千葉県内で最大級のシェアを持つ地方銀行として、相談体制の厚さもよく語られます。ただし初期費用は「事務取扱手数料+保証料」の合計で見ないと、ネット銀行との比較を見誤ります。総コストの観点から順に見ていきます。
注目ポイント
 がん団信の上乗せが0円 ちばぎん保証付住宅ローン(ベストチョイス21)なら、がん団信は金利上乗せなしで付けられます。
事務取扱手数料は定額55,000円(税込) 借入額に比例しない定額型です(保証料は別途)。
出産・育児・介護で元金を据え置ける 休業時に最長2年間、元金の返済を止められます。
ネットなら一部繰上返済が無料 窓口手続きは33,000円(税込)かかります。
初期費用は「事務取扱手数料55,000円+保証料」で決まる
千葉銀行の諸費用の組み立ては、ネット銀行とはっきり違います。事務取扱手数料は借入額にかかわらず定額で、銀行分44,000円(税込)と保証会社分11,000円(税込)の合計55,000円(税込)です。
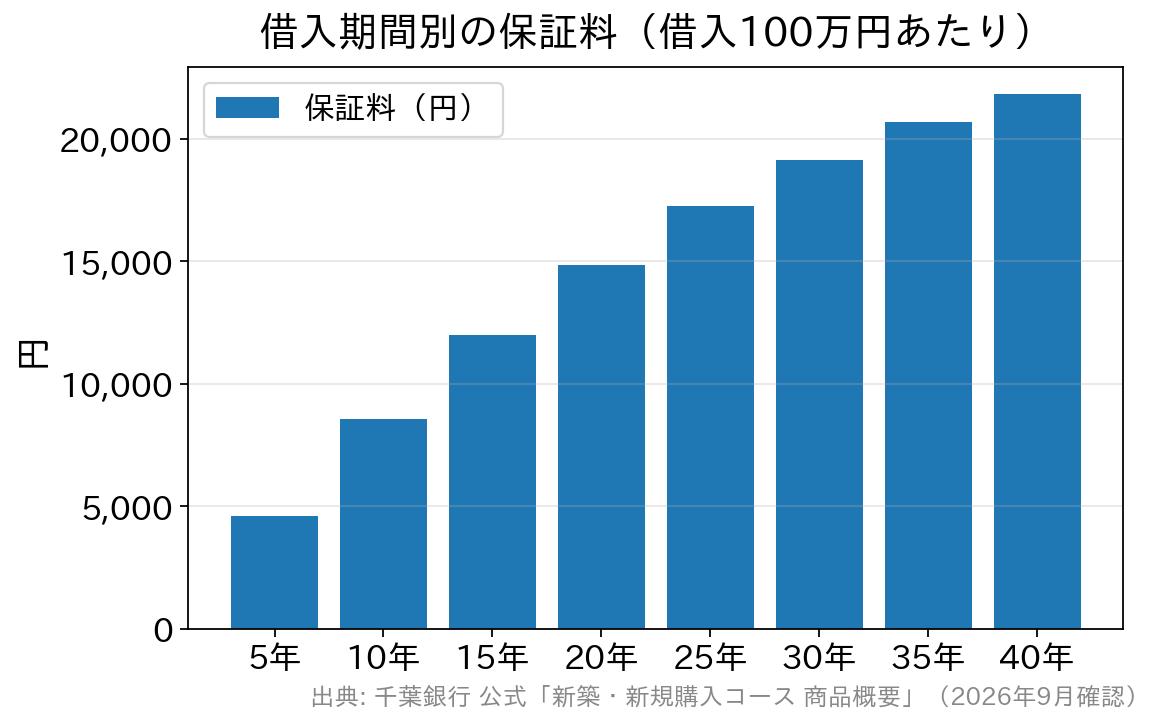
そのかわり保証料が別途かかります。保証料は借入期間が長くなるほど高くなり、公式は借入100万円あたりの金額を次のように示しています。
| 借入期間 | 保証料(100万円あたり) | 借入3,000万円の場合の目安 |
|---|---|---|
| 10年 | 8,544円 | 約256,320円 |
| 20年 | 14,834円 | 約445,020円 |
| 30年 | 19,137円 | 約574,110円 |
| 35年 | 20,688円 | 約620,640円 |
| 40年 | 21,818円 | 約654,540円 |
3,000万円を35年で借りるなら、保証料およそ62万円+事務取扱手数料55,000円=約67.6万円が初期費用の目安です。同じ条件でネット銀行の定率型(借入額×2.20%)なら66万円なので、実は水準として大きな差はありません。
差が出るのは借入額と期間です。借入額が小さいほど定率型が軽く、期間が短いほど千葉銀行の保証料が軽くなります。「地銀は諸費用が高い」と一括りにせず、自分の借入額・期間で計算するのが正解です。
保証料を前払いしない選択もある
保証料は一括前払いのほかに、支払わずに金利へ上乗せする方法も選べます。公式によると、この場合の適用利率は店頭表示の利率に年0.200%〜0.400%が上乗せされます。
手元資金を残せるのは利点ですが、上乗せは完済まで続きます。逆に一括前払いなら、繰上返済した際に残高・残存期間に応じて保証料が戻る扱いがあります(保証料返還事務手数料は戻し保証料から差し引かれるため、別途の持ち出しは不要です)。
早期完済を予定しているなら一括前払い、初期の手出しを抑えたいなら金利上乗せ、という整理になります。福岡銀行の住宅ローンのように融資手数料型まで選べる地銀もあるので、諸費用の選択肢の幅も比較材料になります。
団信は「がん団信が上乗せ0円」が最大の見どころ
一般団信の保険料は千葉銀行が負担します。そのうえで注目すべきは、がん団信がちばぎん保証付住宅ローンでは上乗せなしである点です(それ以外の商品は年0.100%上乗せ)。
| 団信の種類 | 上乗せ金利 | 加入時の年齢条件 |
|---|---|---|
| 一般団信 | 上乗せなし(保険料は千葉銀行負担) | — |
| がん団信 | 上乗せなし(ちばぎん保証付住宅ローン・無担保住宅ローンの場合。他商品は年0.100%) | 借入時18歳以上51歳未満・最終返済時80歳未満 |
| 11疾病団信(生活習慣病団信〈がん先進30付〉) | 年0.100%(ちばぎん保証付住宅ローン・無担保住宅ローン。他商品は年0.200%) | 同上 |
| 全傷病団信(三大疾病重点型全傷病団信〈がん先進30付〉) | 年0.300% | 借入時18歳以上51歳未満・最終返済時80歳未満 |
| 3大疾病団信 | 年0.300% | 借入時18歳以上51歳未満・最終返済時76歳未満 |
| ワイド団信 | 年0.300% | 借入時18歳以上51歳未満・最終返済時80歳未満 |
がんの保障だけで足りるなら、コストをかけずに保障を1段階上げられるのは千葉銀行の明確な強みです。詳しい支払要件は千葉銀行公式のがん団信ページで確認できます。
保障を広げたい場合は全傷病団信が候補になります。がん・急性心筋梗塞・脳卒中の診断保険金に加え、長期入院時保障、入院一時給付金、配偶者のがん診断給付金まで含む構成で、年0.300%の上乗せで付けられます。
注意したいのは3大疾病団信だけ最終返済時の年齢上限が76歳未満と低いことです。40代で長期の返済期間を組むと、年齢条件で選べなくなる可能性があります。
ペアローンや連帯債務で借りる場合は、連生団信・連生がん団信という専用の選択肢も用意されています。どの団信も保険金額は通算3億円が上限です。
上乗せは返済期間を通じた固定コストです。医療保険・就業不能保険ですでに備えがあるなら、重複を確認してから決めるほうが総額は軽くなります。
借入は40年・3億円まで/休業中は元金を据え置ける
新築・新規購入コースの基本スペックは、借入期間が据置期間を含む1年以上40年以内、借入金額は3億円以内(10万円単位)です。最終返済時の年齢は満80歳未満とされています。
見落とされがちですが、この商品には元金据置の仕組みがあります。借入当初は最長1年間(出産・育児休業の場合は最長2年間)、借入期間中の出産・育児・介護休業時にも最長2年間、元金の返済を止められます。
出産・育児休業は子ども1人あたり1回、介護休業は借入期間中1回が上限です。この元金据置を利用するときの条件変更手数料は1回に限り無料とされています(通常の条件変更手数料は33,000円・税込)。
収入が一時的に下がる局面を、借り換えや延滞ではなく商品側の仕組みで吸収できるという意味で、共働き世帯には実用的な設計です。
金利タイプは変動のほか、固定2年・3年・5年・7年・10年・15年・20年から選べます(10年・15年・20年は借入当初のみ選択可)。全期間固定金利型は借入期間35年以内の場合に選べます。
変動金利は毎年4月1日・10月1日のローン基準金利をもとに年2回見直され、6月・12月の約定返済日の翌日から適用されます。返済額は5年間据え置き、見直し後も従前の1.25倍が上限という、いわゆる5年ルール・125%ルールが適用されます。
審査で見られるのは「安定継続した収入」
申込条件は、借入時年齢が満18歳以上満70歳未満で、安定継続した収入があること、原則としてちばぎん保証の保証が受けられること、所定の団信に加入できることです。
年収額や職業形態そのものによる一律の線引きは示されていません。つまり契約社員・派遣社員や個人事業主でも申し込み自体は可能です。
ただし「申し込める」ことと「通る」ことは別です。自営業なら確定申告の内容と事業の継続性、転職直後なら勤続年数と見込み年収が実質的な判断材料になります。
千葉銀行はインターネットから事前審査を申し込めるため、属性に不安がある場合はまず事前審査で感触を確かめるのが現実的です。
なお保証会社はちばぎん保証が原則で、それ以外の保証会社を使う場合は取扱条件が異なります。物件の所在地によっては利用できないこともあるため、対象エリアは早めに確認しておきましょう。
返済中にかかる手数料も確認しておく
借りたあとのコストは、総支払額に地味に効いてきます。千葉銀行の主な手数料は次のとおりです。
- 一部繰上返済…インターネットでの手続きは無料。窓口扱いは33,000円(税込)
- 全額繰上返済…窓口扱い33,000円(税込)
- 条件変更(変動から固定への変更を含む)…33,000円(税込)。出産・育児・介護休業による元金据置は1回に限り無料
- 内入を伴わない期間短縮…保証料返還事務手数料3,300円(税込)
繰上返済をこまめに行う予定なら、インターネット手続きが無料である点は実質的な差になります。逆に窓口でしか手続きしない前提だと、1回3万円超の手数料が繰上返済の効果を削ります。
よくある質問
Q. 千葉銀行のがん団信は金利が上乗せになりますか?
A. ちばぎん保証(株)保証付住宅ローン(ベストチョイス21)と無担保住宅ローンでは上乗せなしで加入できます。それ以外の商品では年0.100%の上乗せです。加入には借入時18歳以上51歳未満などの年齢条件があります。
Q. 事務取扱手数料と保証料は合計でいくらかかりますか?
A. 事務取扱手数料は銀行44,000円(税込)+保証会社11,000円(税込)の定額です。保証料は借入100万円・35年で20,688円なので、3,000万円・35年なら合計およそ67.6万円が目安になります(保証料は審査により決まります)。
Q. 保証料を前払いしない方法はありますか?
A. あります。保証料を支払わない方法を選ぶと、適用利率が店頭表示の利率に年0.200%〜0.400%上乗せされます。手元資金は残せますが、上乗せは完済まで続くため総額で比較してください。
Q. 育児休業中に返済の負担を軽くできますか?
A. 出産・育児休業時は子ども1人あたり1回、最長2年間まで元金を据え置けます(介護休業は借入期間中1回)。この利用による条件変更手数料は1回に限り無料とされています。
Q. 3大疾病団信を50代で付けることはできますか?
A. できません。3大疾病団信は借入時年齢が満18歳以上満51歳未満で、最終返済時が満76歳未満であることが条件です。他の特約より完済時年齢の上限が低いため、借入期間との兼ね合いに注意が必要です。
まとめ|比べるべきは「保証料+手数料」と「団信の上乗せ」
千葉銀行の住宅ローンは、がん団信を上乗せ0円で付けられる点と、休業時に元金を据え置ける柔軟さが際立ちます。事務取扱手数料も定額なので、借入額が大きいほど定率型より軽くなる構造です。
一方で保証料は期間が延びるほど増え、窓口での繰上返済には1回33,000円(税込)がかかります。初期費用と返済中の手数料をセットで見るのが、この銀行を正しく評価するコツです。
諸費用をさらに単純化したいなら、SBI新生銀行のようなネット系も比較候補になります。保証料が0円で、事務手数料は借入金額×2.20%(税込)の定率型に一本化され、全疾病保障付団信は上乗せ0円。条件がシンプルな分、総額の見通しを立てやすいのが利点です。
同じ地銀どうしなら、諸費用の選択肢が広い京都銀行の住宅ローンや、金利改定の動きが早い八十二長野銀行の住宅ローンも並べてみると、自分の条件で何が効くのかが見えてきます。
※本記事の手数料・保証料・団信の条件は2026年9月時点で千葉銀行公式にて確認したものです。最新の内容は新築・新規購入コースの商品概要および団体信用生命保険のご案内でご確認ください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 地方銀行