みずほ銀行で住宅ローンを借り換えるとき、諸費用は「ローン取扱手数料型(借入額の2.2%を借入時に一括払い)」か「借入時負担ゼロ型」の二択です。どちらも保証料は金利に含まれており、借入時に別途保証料を払う必要はありません。
見落としやすいのが、借入時負担ゼロ型では変動金利方式と固定金利選択方式しか選べないという制約です。全期間固定で借り換えたい人は、自動的にローン取扱手数料タイプになります。
もうひとつ先に押さえておきたいのが、みずほ銀行で借入中の住宅ローンをみずほ銀行で借り換えることはできないという条件です。対象は他の金融機関(公的機関・勤務先からの借り入れを含む)からの借り換えに限られます。
以下では、ネット申込専用の「みずほネット借り換え住宅ローン」を、金利の数字だけでなく手数料・団信・繰上返済コストまで含めた総支払額の視点で整理します。
注目ポイント
 メガバンクとしての安心感
支店の多さやATMの充実など、メインバンクとして利用者へのサービスが豊富。
ネット申込専用の「みずほネット借り換え住宅ローン」
インターネットから申し込みができ、ネット手続きの優遇で低金利になる借り換え専用ローン。
繰上返済はネットなら無料
みずほダイレクトからの一部繰上返済は手数料0円。店舗での手続きは33,000円かかる。
みずほネット借り換え住宅ローンの総コスト
みずほ銀行は住宅ローンに加えて、ホームエクイティローンやリバースモーゲージなど幅広い商品をそろえています。そのなかでネット申込専用の借り換えローンが「みずほネット借り換え住宅ローン」です。
借り換えの変動金利は、ネット手続きの最大引下げで年1.025%(ローン取扱手数料タイプ・最優遇/2026年9月1日現在、公式の住宅ローン金利ページにて確認)。全期間固定金利方式(31〜35年)は年4.040%と、変動との差はかなり開いています。
まずは表面金利ではなく、諸費用と団信を含めた全体像を確認しましょう。
| 比較の観点 | みずほネット借り換え住宅ローンの内容 | 備考 |
|---|---|---|
| 諸費用の方式 | ①ローン取扱手数料タイプ=借入額の2.2%を借入時に一括払い ②借入時負担ゼロ型=借入時の負担なし | どちらも保証料は金利に含まれる。①は繰上返済しても手数料の返戻なし。②は変動・固定金利選択のみ |
| 団信(保険料) | 一般団信は上乗せ0%。がん団信は年0.1%、ペアローン団信は年0.2%、ワイド団信は年0.3%の上乗せ | 団信保険料はみずほ銀行が負担(上乗せ型のみ金利に反映) |
| 金利タイプ | 変動金利方式/固定金利選択方式(2・3・5・7・10・15・20年)/全期間固定金利方式(11年以上) | 変動・固定選択と全期間固定の間で後から切り換えることはできない |
| 借入額・期間 | 50万円以上3億円以内/1年以上35年以内 | 借り換えは、他行での経過年数を35年から差し引いた期間が上限 |
| 繰上返済手数料 | みずほダイレクト:無料/店舗:33,000円 | 全額繰上完済は店舗でのみ取扱い |
| 申込条件 | 満18歳以上71歳未満・最終返済時満81歳未満、現在の住宅ローンに延滞等がないこと | みずほ銀行で借入中の住宅ローンの借り換えは不可 |
出典:みずほ銀行 公式「みずほネット借り換え住宅ローン商品概要」(2026年9月3日現在)
手数料タイプとゼロ型はどちらを選ぶべきか
ローン取扱手数料タイプは、3,000万円の借り換えなら借入時に66万円が必要です。そのぶん適用金利は低く設定されます。
一方の借入時負担ゼロ型は、初期費用がかからない代わりに保証料相当分が金利に乗ります。手元資金を残したい人には有利です。
判断を分けるのは繰上返済の予定です。公式が明記しているとおり、ローン取扱手数料タイプは繰上返済しても手数料が返ってきません。数年で完済する見込みがあるなら、2.2%を払い切る前提が重くなります。
逆に35年しっかり借りるなら、金利が低い手数料タイプのほうが総支払額で有利になりやすい構図です。借り換え後に何年返し続けるのかを先に決めてから、両方式で試算するのが順序です。
この考え方は他行の借り換えでも同じです。方式の違いによる損益分岐は目的別の住宅ローンの選び方をまとめた記事でも整理しています。
団信は「上乗せ0.1%」の重みを総額で見る
みずほ銀行の団信は保険料を銀行が負担するため、一般団信なら上乗せはありません。保障を厚くしたい場合だけ金利に上乗せする形です。
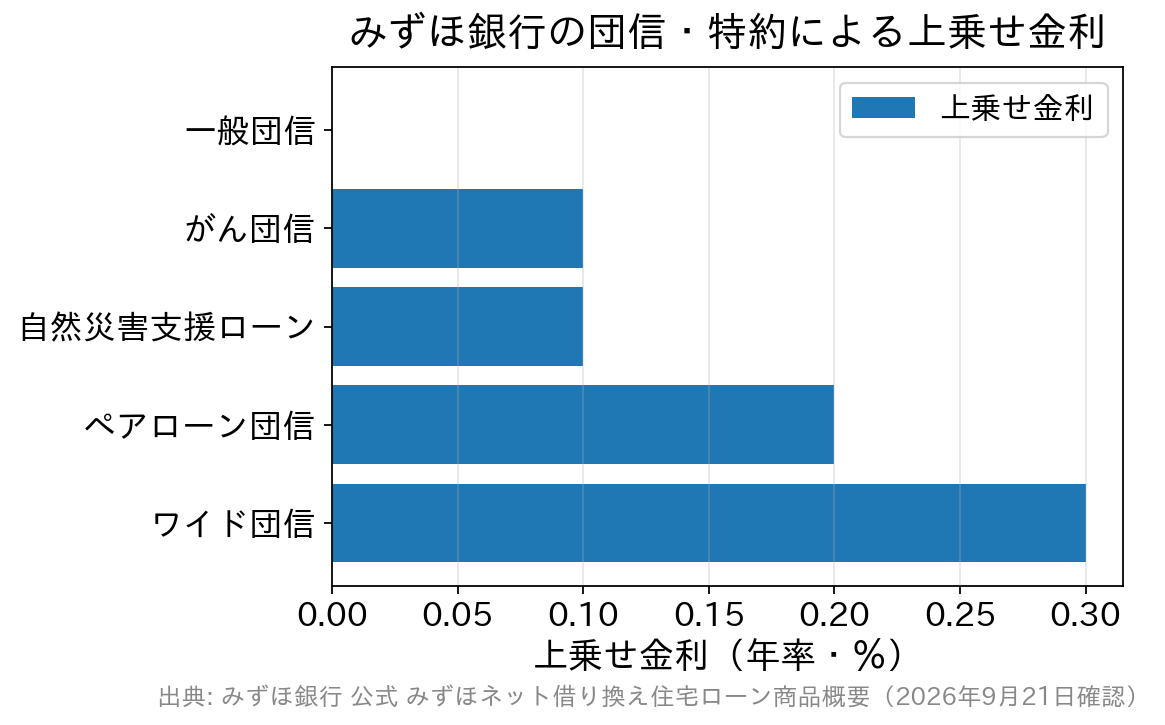
とくに注意したいのがペアローン団信です。夫婦それぞれがローンを組むペアローンで連生団信を付けると、年0.2%の上乗せが二人ともに適用されます(選ぶ団信が一般団信でもがん団信でも0.2%)。
合計の借入額が大きいペアローンでは、この0.2%が総返済額に効いてきます。保障の価値と上乗せ分の利息を、必ず金額に直して比べてください。
健康上の理由で一般団信に入れない方には、年0.3%上乗せのワイド団信が用意されています。ほかに自然災害支援ローン(約定返済プラン)を付ける場合も年0.1%の上乗せです。
変動金利の見直しは年2回。反映には時間差がある
変動金利方式の基準は短期プライムレート連動長期貸出金利です。みずほ銀行の短期プライムレートは2026年8月3日から年2.375%となっています。
借入後の金利見直しは年2回、4月1日と10月1日。新規借入時の金利は3月1日・9月1日の水準を基準に決まります。ただし基準日以降に0.5%以上の乖離が生じた場合は、1ヵ月後の応当日に見直される仕組みです。
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度へ引き上げることを決めました(従来は1.0%程度)。政策金利が動いてもすぐ返済額が変わるわけではないことが、この見直しサイクルから分かります。
さらに毎月元利均等返済には、借入日から10月1日を5回経過するまで返済額を据え置き、見直し後も前回返済額の1.25倍を上限とするルールがあります。返済額は当面変わりませんが、そのぶん利息の割合が増える点は理解しておきましょう。
ネット完結でも借入までは最短30日以上
「みずほネット借り換え住宅ローン」は24時間インターネットから申し込めます。最短1分で借り入れの可能性が分かるAI事前診断も用意されています。
ただしAI事前診断は事前審査ではありません。実際には本人確認書類の提出、必要書類への電子署名、電話による契約意思の確認、司法書士との面談といった手順が必要です。
公式は電子契約の場合でも、正式審査の申込日から借入日まで最短30日以上かかると案内しています。借り換えでは現在の借入先との調整も入るため、余裕を持ったスケジュールを組みましょう。
なお、ネット住宅ローンは店舗やインターネット支店では取り扱っていません。対面でじっくり相談したい場合は、店舗で扱う住宅ローンのほうが向いています。
ホームエクイティローン「みずほプレジャーエイジ」
 ホームエクイティローンとは、自宅の評価額から住宅ローンの借入残高を差し引いた部分を活用して借り入れするローンです。教育資金や介護資金など急な支出が必要になったとき、自宅をリフォームしたいときなどに活用できます。
みずほプレジャーエイジの特徴
- 使いみちは自由(事業性資金等を除く)
- ATMで借入れ・返済が可能
- 一般的なフリーローンより低金利
- 定例返済で計画が立てやすい
リバースモーゲージローン「みずほ リ・バース60」
リバースモーゲージとは、「持ち家を担保に、住宅購入や建て替え資金を借りられる60歳からの住宅ローン」です。自宅に住みながら、その自宅を資産として活用し、必要資金を借りられる金融サービスです。
- 毎月の支払いは利息のみ
- 60歳以上の人が利用可能。収入が年金のみでも利用できる場合がある
- ノンリコース型を選べば、相続人に債務が残らない
仕組みやリスクはリバースモーゲージの基本をまとめた解説記事で詳しく説明しています。
みずほ銀行の借り換えに関するよくある質問
Q. みずほ銀行で借りている住宅ローンをみずほ銀行で借り換えられますか?
A. できません。みずほネット借り換え住宅ローンの資金使途は他の金融機関(公的機関・勤務先からの借り入れを含む)からの借換資金に限られており、みずほ銀行で借入中の住宅ローンの借り換えは対象外です。金利タイプの変更で対応できないかを、まず現在の契約内容で確認しましょう。
Q. ローン取扱手数料タイプと借入時負担ゼロ型はどちらが得ですか?
A. 返済を続ける年数で変わります。手数料タイプは借入時に借入額の2.2%(3,000万円なら66万円)がかかる代わりに金利が低く、長く借りるほど有利です。ただし繰上返済しても手数料は返戻されないため、早期完済の予定があるならゼロ型が候補になります。
Q. 借り換えで全期間固定を選びたい場合の注意点は?
A. 全期間固定金利方式は借入時負担ゼロ型では選べず、ローン取扱手数料タイプが前提になります。期間も11年以上35年以内が条件です。また変動・固定金利選択方式と全期間固定金利方式の間で、後から切り換えることはできません。
Q. ペアローンで団信を付けると金利はどれくらい上がりますか?
A. ペアローン利用者向けの連生団信(ペアローン団信)は、一般団信で組んでもがん団信で組んでも年0.2%の上乗せとなり、これがペアのお二人ともに適用されます。借入額の合計が大きくなりやすいので、上乗せ分の利息を金額で確認してから判断してください。
Q. 借り換えの返済期間はどこまで延ばせますか?
A. 1年以上35年以内ですが、借り換えの場合は他の金融機関で借りていた経過年数を35年から差し引いた期間が上限です。たとえば10年返済してきたなら残り25年までとなり、返済期間を延ばして月々の負担を軽くする余地は限られます。
みずほ銀行は、金利や諸費用の面ではネット専業銀行に一歩譲る場面もありますが、メガバンクとしての安心感、商品ラインナップの豊富さ、店舗網の広さを重視する方に向いています。
借り換えは総支払額の比較が肝心です。諸費用の体系が分かりやすいSBI新生銀行など、ほかの借り換え先とあわせて金利・事務手数料・団信を並べてみると判断しやすくなります。比較の観点はSBI新生銀行の借り換えを金利タイプ・団信・事務手数料から整理した記事が参考になります。
※本記事の金利・手数料・団信の内容は2026年9月に公式サイトで確認したものです。金利は毎月見直されるため、最新の適用金利と商品内容はみずほ銀行の公式サイトでご確認ください。
- 投稿タグ
- みずほ銀行