京都銀行の住宅ローンに「保証料0円」のタイプはありません。京都信用保証サービスへの保証料(一括前払方式なら借入100万円あたり20,620円/期間35年・元利均等返済)と、取扱手数料55,000円(税込)がかかる、地方銀行の標準的な体系です。
一方で団信は手厚く、がん保障特約付の団信は借入時満45歳以下なら上乗せ金利なしで付帯できます。金利の数字だけでは見えないこの諸費用と保障を、借入3,000万円のケースで総コストとして並べていきます。
京都銀行は京都に本店を置く地方銀行のなかで最大の規模で、地方銀行全体でもトップクラスの資産規模を持ちます。現在は京都フィナンシャルグループの中核銀行です。
(本記事は2026年9月に京都銀行公式サイトと商品内容説明書〈2025年4月18日現在〉を確認して作成しています。団信の制度内容は公式サイト掲載の2025年7月1日時点のものです。)
京都銀行の住宅ローン 注目ポイント
 オーソドックスな住宅ローン
変動金利から固定金利選択型(2年・3年・5年・10年)まで基本的な金利タイプを用意
がん団信が45歳以下なら上乗せ0円
がん保障、3大疾病保障、ライフサポート団信をラインナップ。がん団信は借入時満45歳以下なら金利上乗せなし
「Club Off」の特典を無料でセット
グルメ、宿泊、家事代行、育児・介護優待などの会員優待サービス「Club Off」(ハッピーエブリデー)が利用可能。女性向けには同特典付きの「京銀女性専用住宅ローン<ロング・エスコート>」も用意
ダイレクトバンキングなら各種手数料が無料
インターネット(京銀ダイレクトバンキング)からの一部繰上返済・繰上完済・固定金利特約の予約は手数料無料
諸費用は「取扱手数料55,000円+保証料」の地銀型
京都銀行で最初に押さえるべきは保証料です。「京都銀行 住宅ローン 保証料 なし」と検索する人が多いのですが、保証料そのものを無料にする選択肢はなく、払い方を2つから選ぶ形になっています。
ひとつが借入時にまとめて払う一括前払方式、もうひとつが融資利率に保証料相当分を上乗せする分割後払方式です。公式の商品内容説明書は、分割後払のほうが支払総額は多くなると明記しています。
一括前払方式の保証料は、借入100万円あたり次の金額です。返済方法によっても変わります。
| 返済方法 | 借入100万円あたりの保証料(期間35年) | 3,000万円を借りた場合 |
|---|---|---|
| 元利均等返済型 | 20,620円 | 618,600円 |
| 元金均等返済型 | 16,373円 | 491,190円 |
これに取扱手数料55,000円(税込)が加わります。つまり3,000万円・35年・元利均等なら、保証料と手数料で合計673,600円が借入時の初期費用です。
「保証料0円・事務手数料2.20%」型と比べると
ネット銀行に多い「保証料0円・事務手数料は借入額×2.20%(税込)」型は、3,000万円なら事務手数料660,000円です。京都銀行の673,600円と並べると、実は初期費用の差はわずかだと分かります。
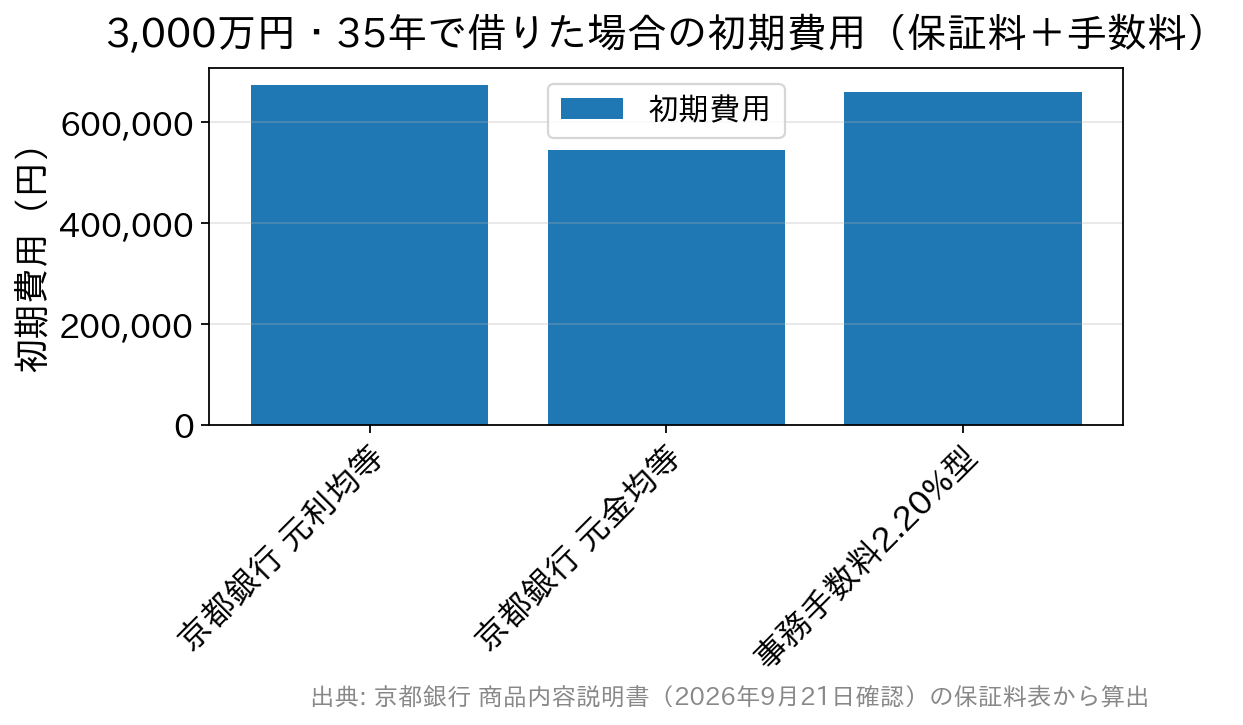
さらに元金均等返済を選べば保証料が491,190円まで下がり、手数料を足しても546,190円。定率2.20%型より10万円以上軽くなります。「地銀は保証料が重い」という一般論は、条件しだいで逆転するということです。
もちろんこれは初期費用だけの比較で、適用金利が違えば総支払額の優劣は入れ替わります。金利・初期費用・団信の3点をそろえて見積りを並べることが、判断を誤らないための最短経路です。
同じ「取扱手数料+保証料」型でも地銀ごとに水準は違います。比較の練習には常陽銀行の住宅ローンを団信・審査・諸費用から整理した記事や静岡銀行の保証料・団信・審査をまとめた記事が参考になります。
京都銀行の団信は3段階。年齢で上乗せ幅が変わる
京都銀行の住宅ローンは団信への加入が必須で、基本の団信の保険料は銀行負担です(お客さまの保険料負担なし)。そのうえで保障を厚くする特約が3種類あります。
注意したいのは、上乗せ金利が借入時の年齢で変わる点と、どの特約も借入時満20歳以上満50歳以下が条件である点です。
| 京都銀行の住宅ローン 団信と特約などの保障 | ||
|---|---|---|
| 保障の種類 | 必要な上乗せ金利 | 保障内容 |
| 団信 (団体信用生命保険) | なし | 死亡または所定の高度障害、余命6ヶ月以内と判断された場合に住宅ローン残高が0円になる保障です。 |
| がん保障特約 | 満20歳以上満45歳以下:なし 満46歳以上満50歳以下:年0.200% | 団信の保障に加え、所定の悪性新生物と診断確定された場合に住宅ローン残高が0円になる保障です。保障開始日から90日以内の診断確定は対象外です。 |
| 3大疾病団信 | 満20歳以上満40歳未満:年0.150% 満40歳以上満50歳以下:年0.200% | 団信の保障に加え、がんと診断確定された場合、「急性心筋こうそく」・「脳卒中」を発病し60日以上所定の状態が継続した場合、または治療のための手術を受けた場合に住宅ローン残高が0円になる保障です。 |
| ライフサポート団信 | 満20歳以上満40歳未満:年0.250% 満40歳以上満50歳以下:年0.300% | 3大疾病の保障に加え、病気やけがで所定の就業不能状態が3ヶ月を超えて継続すれば就業不能期間中(最大9ヶ月)の毎月の返済額を保障、12ヶ月を超えて継続した場合には住宅ローン残高が0円になる保障です。 |
がん保障は、他行では年0.100%〜0.200%程度の上乗せが必要なことが多いなか、満45歳以下なら上乗せなしで付帯できるのが京都銀行の強みです。3,000万円・35年なら、年0.100%の上乗せでも総返済額は数十万円単位で変わります。
一方、3大疾病とライフサポートは満40歳を境に上乗せ幅が一段上がる設計です。40代で申し込む方は、上乗せ分の利息を35年ぶん払う前提で試算してから選びましょう。
もうひとつ見落とされがちなのが完済時年齢です。ライフサポート団信だけは最終返済時の年齢が満75歳6か月未満で、ほかの団信(満80歳未満)より短く設定されています。40代後半で35年ローンを組むと、そもそも選べない場合があります。詳細は京都銀行 公式「ライフサポート」団体信用生命保険で確認できます。
京都銀行の審査基準と商品概要
京都銀行の住宅ローン(京銀変動・固定金利選択型住宅ローン)の商品概要をみてみましょう(商品内容説明書・2025年4月18日現在)。
| 京都銀行住宅ローン 商品概要 | |
|---|---|
| 利用できる人 | ・申込時の年齢が満20歳以上満65歳以下で、最終返済時の年齢が満80歳未満の方 ・返済に見合う安定継続した収入のある方 ・団体信用生命保険に加入できる方 ・京都信用保証サービス(株)の保証を受けられる方 ・その他、京都銀行所定の取扱基準を満たしている方 |
| 資金使途 | ・本人または家族の方が住む住宅の新築・購入、増改築、修繕および近い将来住宅を新築される宅地の購入資金 (店舗併用住宅の場合は、居住部分の面積が50%以上ある物件。) ・他の金融機関での住宅ローンの借り換え資金 ・外構、門塀、解体工事、給排水工事、造成工事費用 ・保証会社の保証料、取扱手数料、火災保険料、登記費用、印紙代、仲介手数料等の付帯費用 |
| 借入可能上限金額 | 100万円以上2億円以内(10万円単位) |
| 返済期間 | 2年以上35年以内(1年単位) |
| 担保 | 土地・建物に対して、保証会社(京都信用保証サービス)が第1順位の抵当権を設定 |
| 繰上返済手数料 | 一部繰上返済(条件変更手数料):33,000円(税込) 繰上完済手数料:33,000円(税込) ※ダイレクトバンキング(インターネット)での手続きは無料。残高300万円未満・残存期間1年未満の場合なども無料 |
| 固定金利特約の選択手数料 | 16,500円(税込) ※借入当初の選択、ダイレクトバンキングでの選択、残高300万円未満の場合は無料 |
| 取扱手数料 | 55,000円(税込) |
| 保証料 | ・一括前払方式:借入100万円あたり20,620円(期間35年・元利均等)/16,373円(同・元金均等) ・分割後払方式:融資利率に保証料相当分を上乗せ(一括前払より支払総額は多くなる) |
雇用形態や勤続年数、最低年収について商品内容説明書に具体的な数値基準の記載はなく、「返済に見合う安定継続した収入」が求められる建付けです。
つまり年収の下限で機械的に落とす設計ではありません。借入額とのバランス次第では契約社員や派遣社員の方でも可能性はありますが、審査は個別判断のため、属性に不安がある方は事前審査で早めに感触を確かめるのが現実的です。
変動金利の見直しは年2回。反映には時間差がある
変動金利を選んだ場合、京都銀行は短期プライムレートに連動する基準利率を年2回(4月1日・10月1日)に見直し、それぞれ7月の約定返済分・翌年1月の約定返済分から新しい利率を適用します。
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレート(オーバーナイト物)の誘導目標を1.25%程度へ引き上げることを決めました(従来は1.0%程度)。ただし政策金利が動いてすぐ返済額が変わるわけではないのが、この仕組みからも分かります。
さらに元利均等返済型には、利率が上がっても5年間は返済額を変えず、見直し後も旧返済額の1.25倍を上限とするルールがあります(商品内容説明書に明記)。返済額は据え置かれますが、そのぶん利息の割合が増える点には注意が必要です。
一方元金均等返済型にこのルールはなく、利率変更のたびに返済額が見直されます。保証料が安い代わりに金利上昇の影響が早く出る、という関係です。
事前審査はWebから申込み可能
以前は店頭中心の申込体制でしたが、現在は事前審査をWebから申し込めます。正式な申込みと契約は店頭での手続きが基本なので、平日に時間が取れない方は土曜・日曜も相談できる休日相談窓口を活用しましょう。
ネット銀行との比較も忘れずに
実際に店頭で相談すると、条件によってはサイトに載っていない優遇金利を案内してもらえることもあります。地元での対面相談に価値を感じるなら、それ自体が選ぶ理由になります。
一方で、総コストでは全国型の銀行が有利になるケースもあります。京都銀行に申し込む場合でも、複数の候補を並行して見積もっておくと判断材料がそろいます。
たとえばSBI新生銀行は、保証料0円・一部繰上返済手数料0円・一般団信の保険料0円で、事務手数料は借入金額×2.20%(税込)の定率型と諸費用の体系がシンプルです。店舗での対面相談とオンライン手続きの両方に対応しているので、「地元の銀行で相談しながら決めたいが総コストも抑えたい」という方の比較候補になります。
京都銀行の住宅ローンに関するよくある質問
Q. 京都銀行の住宅ローンに保証料なしのプランはありますか?
A. ありません。京都信用保証サービスの保証が利用条件のため、一括前払方式(借入100万円あたり20,620円・35年元利均等)か、融資利率に上乗せする分割後払方式のどちらかを選ぶ形です。分割後払は支払総額が多くなると公式が明記しています。
Q. 京都銀行のがん団信は何歳まで上乗せなしで付けられますか?
A. 借入時の年齢が満20歳以上満45歳以下なら上乗せ金利はかかりません。満46歳以上満50歳以下は年0.200%の上乗せとなり、満50歳を超えると付帯できません。保障開始日から90日以内の診断確定は対象外です。
Q. 京都銀行の住宅ローンは変動金利と固定金利のどちらを選べますか?
A. どちらも選べます。変動金利は短期プライムレート連動で年2回(4月1日・10月1日)見直され、固定金利特約は2年・3年・5年・10年から選択します。借入当初以外に固定金利へ切り替える場合は16,500円(税込)の手数料がかかります(ダイレクトバンキング経由は無料)。
Q. 繰上返済に手数料はかかりますか?
A. 窓口での一部繰上返済・繰上完済はいずれも33,000円(税込)です。ただし京銀ダイレクトバンキングから手続きすれば無料で、残高300万円未満や残存期間1年未満の場合も無料になります。こまめに繰上返済する予定なら、ダイレクトバンキングの登録は必須と考えてよいでしょう。
Q. 自営業や転職直後でも京都銀行の住宅ローンは申し込めますか?
A. 商品内容説明書に勤続年数や最低年収の数値基準は記載されておらず、「返済に見合う安定継続した収入」があるかで判断されます。門前払いの基準はないものの個別審査のため、Webの事前審査で早めに感触を確かめるのが確実です。
※本記事の金利・手数料・保障内容は2026年9月に公式サイトおよび商品内容説明書で確認したものです。制度は改定されるため、申込前に京都銀行 公式の商品内容説明書など最新の資料をご確認ください。
口コミの投稿をする- 投稿タグ
- 地方銀行