「ひろぎん」こと広島銀行の住宅ローン(〈ひろぎん〉スーパー住宅ローン)は、がん保障・入院保障・配偶者(女性)のがん保障が金利上乗せ0%で付くのが最大の特徴です。保険料は銀行が負担し、借り手の金利は上がりません。
ただし総コストを左右するのは保障ではなく保証料率のほうで、公式の商品概要説明書によれば年0.080%から年1.000%まで、審査結果によって12倍以上の開きがあります。事務手数料も定額方式と定率方式の2本立てで、どちらを選ぶかで保証料の置き場所そのものが変わります。
広島銀行は広島市に本店を置き、地方銀行の中でも総資産がトップクラスの規模を持ちます。以下、保障・手数料・保証料・金利の見直し方法・申込条件の順に、諸費用まで含めた総支払額の視点で整理します。
保障は上乗せ0%で3つ付く。ただし全員が対象ではない
団信への加入は必須で、保険料は銀行負担です。そのうえでがん保障・入院保障・奥さまの保障(配偶者女性特約)が、住宅ローン金利への上乗せなしで付帯します。
見落としやすいのが加入要件です。公式の保障概要では、これらの無料保障は借入時の年齢が満18歳以上満50歳以下で、完済時満85歳未満の方が対象とされ、さらに「がんに罹患したことのある方はご加入いただけません」と明記されています。51歳以上で借りる場合、この銀行を選ぶ理由の大部分が外れる点は先に知っておくべきです。
もうひとつが保障が始まるまでの待機期間です。がん保障はローン実行日より91日目から、入院保障・脳卒中や急性心筋梗塞の保障・配偶者(女性)の保障はローン実行日から3ヶ月を経過した日の翌日から始まります。実行直後は無保険に近い状態になるため、既存の医療保険をすぐ解約しないほうが安全です。
| 広島銀行の住宅ローン 団信と特約などの保障 | ||
|---|---|---|
| 保障の種類 | 必要な金利 | 保障内容と保障開始日 |
| 団信 (団体信用生命保険) | なし | 死亡または所定の高度障害状態に該当した場合に住宅ローン残高が0円になる保障です。保険料は銀行負担で、保障はローン実行日から始まります。 |
| がん保障 | なし | 生まれて初めてがん(悪性新生物)と診断確定された場合に、その時点の残高相当額が診断給付金として支払われ、住宅ローン残高が0円になります。 ※保障開始はローン実行日より91日目。上皮内がん・皮膚がんは対象外 |
| 入院保障 | なし | 病気やケガで入院し、その状態が継続してローンの返済日が到来した場合、1回の入院につき1ヶ月(通算36ヶ月まで)を限度に毎月の返済分相当額が支払われます。 ※保障開始はローン実行日から3ヶ月を経過した日の翌日 |
| 奥さまの保障 (配偶者女性特約) | なし | 配偶者(法律上または事実上の婚姻関係にある妻等)が生まれて初めて乳がん・子宮がん・卵巣がんなど女性特有のがんと診断確定された場合、診断給付金100万円が配偶者に支払われます(1回のみ)。 ※保障開始はローン実行日から3ヶ月を経過した日の翌日 |
| 三大疾病保障特約 | 0.200%上乗せ (借入時満45歳以上満50歳以下は0.300%上乗せ) | 上記に加え、脳卒中・急性心筋梗塞で所定の状態が60日以上継続した場合に残高が0円になります。がん先進医療保障(1回の療養につき最大2,000万円・通算2,000万円/一時金10万円)、上皮内がん・皮膚がんの一時金30万円、入院一時金10万円(通算12回)、配偶者女性がん先進医療保障(1回500万円・通算1,000万円)も加わります。 |
三大疾病保障特約の上乗せは年齢で変わり、借入時満18歳以上満44歳以下なら年0.200%、満45歳以上満50歳以下なら年0.300%です。保障範囲は広がりますが、0.300%は3,000万円・35年なら利息の総額で百万円単位の差になり得ます。
付けるかどうかは、すでに加入している医療保険・がん保険と保障が重複していないかを確かめてから決めてください。保障の詳細は広島銀行 公式「団体信用生命保険(ローン返済保障プラン)」に掲載されています。
事務手数料は定額と定率の2本立て。保証料の置き場所が変わる
商品概要説明書(2025年7月1日現在)によれば、〈ひろぎん〉スーパー住宅ローンの取扱手数料は次の2方式から選びます。公式サイトの商品ページでは「別途借入金額の2.20%(税込)の事務手数料が発生します」と案内されており、定率方式が前面に出ています。
| 手数料の方式 | 取扱手数料 | 保証料の扱い |
|---|---|---|
| 手数料定額方式 | 55,000円(税込) | 年0.080%〜年1.000%のいずれかが別途必要(借換え資金を含む場合は年0.200%)。一括払方式か分割払方式を選択 |
| 手数料定率方式 | 融資実行額の2.20%(税込) | 年0.100%または年0.200%で、金利に含まれる(上乗せなし) |
定額方式は手数料が55,000円(税込)と軽い代わりに、保証料が別建てで表に出ます。定率方式は3,000万円なら手数料が66万円(税込)と重くなりますが、保証料は金利に含まれ、初期費用の見積りが読みやすくなるのが利点です。
どちらが得かは、審査で提示される保証料率しだいで逆転します。保証料率が低く出るなら定額方式、高く出るなら定率方式が有利になりやすい、という関係です。仮審査で自分の保証料率が確定してから、両方式の総額を並べて比べるのが唯一の確実な方法です。
保証料率は年0.080%〜年1.000%。同じ金利でも初期費用は12倍動く
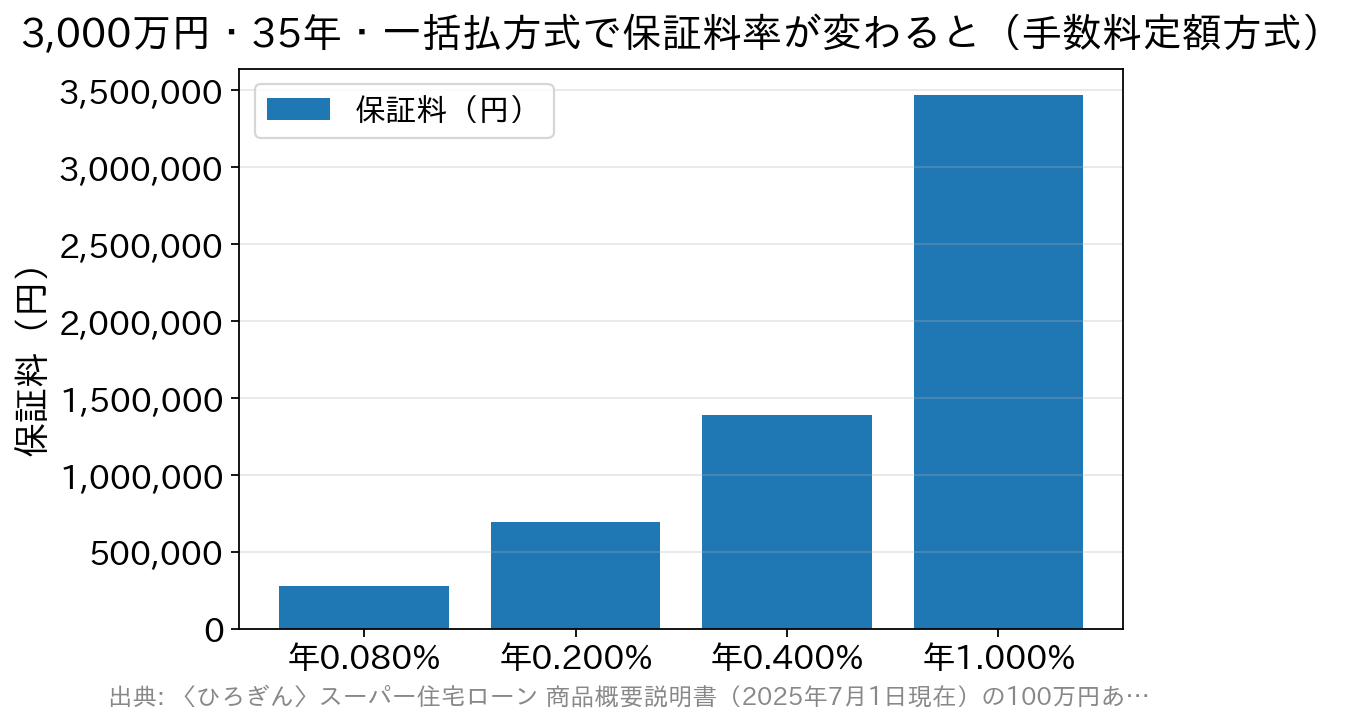
定額方式で一括払方式を選んだ場合の保証料は、商品概要説明書に融資金額100万円あたりの金額表として掲載されています。期間35年なら年0.080%で9,240円、年1.000%で115,500円です。
3,000万円を35年で借りると、保証料は最も軽い年0.080%で約27.7万円、最も重い年1.000%で約346.5万円になります。同じ表示金利の住宅ローンでも、初期費用の差はこれだけ開きます。金利を0.010%削る努力より、保証料率がどう出るかのほうが総額への影響は大きいということです。
保証料率が高めに出やすいのは、勤続年数が短い方、自営業・個人事業主の方、返済負担率が高めの方などです。見積りは必ず「金利+保証料率」の合計で読み、分割払方式(融資金利に保証料分を上乗せ)を選ぶ場合も、35年間の上乗せ総額を試算してから決めてください。
変動金利の見直しは年2回。返済額に届くのは6月と12月
日本銀行は2026年9月18日の金融政策決定会合で、政策金利を1.25%程度へ引き上げる方針を決定しました。この方針の適用は2026年9月24日からです(日本銀行 金融市場調節方針の変更について)。ただし、これがそのまま住宅ローンの金利になるわけではありません。
広島銀行の変動金利型は、商品概要説明書によれば基準金利=当行新長期プライムレート+0.25%(同行の短期プライムレートに連動)です。適用利率は年2回、4月1日と10月1日時点の基準金利で決まり、新しい利率が実際の返済に反映されるのは見直日後の6月・12月の約定返済日の翌日からと定められています。
つまり政策金利が動いてから毎月の返済に届くまで、短期プライムレート → 新長期プライムレート → 年2回の基準日 → 6月・12月の反映と何段階も間が空きます。「利上げが決まったから来月から返済額が上がる」という理解は、この銀行の契約では正しくありません。
さらに返済額そのものには5年ルールと125%ルールがあります。利率が変わっても元本と利息の割合を調整して5年間は返済額を変えず、次の5年間の新返済額も旧返済額の25%増が上限です。返済額が据え置かれている間も利息の負担は動いているため、据え置き=影響なし、ではない点に注意してください。
誰が借りられるか。主債務者と連帯債務者で条件が違う
主債務者に求められるのは「定例的な収入がある方」ですが、商品概要説明書は年金収入のみの方・パートタイマー・アルバイトを除くと明記しています。一方、夫婦連帯債務・親子連帯債務の連帯債務者側は、年金収入のみ・パート・アルバイトでも可とされています。世帯のうち誰を主債務者にするかで、申し込めるかどうかが変わるということです。
最低年収や勤続年数の数値基準は示されていません。自営業や個人事業主でも借入額と収入のバランスが取れていれば検討の余地はありますが、その調整は保証料率で行われると考えるのが実態に近いでしょう。
| 広島銀行住宅ローン 商品概要 | |
|---|---|
| 利用できる人 | 【単独債務の方・連帯債務の主債務者】 ・借入時の年齢が満18歳以上満71歳未満で、完済時満85歳未満の方 ・団体信用生命保険(地銀協またはカーディフ)に加入できる方 ・定例的な収入がある方(年金収入のみの方、パートタイマー、アルバイトは除く) ・保証会社(ひろぎんクレジットサービス)の保証が受けられる方 【連帯債務者】 ・夫婦連帯債務:主債務者と同居する夫婦のいずれか(将来同居予定の婚約者も可。融資実行時には夫婦であること) ・親子連帯債務:主債務者と同居するまたは同居予定の親もしくは子(子の配偶者を含む) ・定例的な収入がある方(年金収入のみの方、パートタイマー、アルバイトを含む) ・保証会社(ひろぎんクレジットサービス)の保証が受けられる方 |
| 資金使途 | ・借主が入居する住宅の新築・購入・リフォーム資金(併用住宅は住宅部分が総面積の1/2以上。中古住宅・マンションを含む。別荘は対象外) ・住宅用地の購入資金(1年以内の建築計画があるものに限る。アパート・貸家建築用は除く) ・借主またはその親・子が入居するセカンドハウスの新築・購入・リフォーム資金(土地のみは不可) ・住宅取得に係る諸費用(長期火災保険料、消費税、保証料、登記費用、仲介手数料、インテリア、電化製品、家具ほか) ・住み替え(買い替え・建て替え)の際の残債務、売却損およびその関連諸費用 ・定期借地権付住宅取得にかかる資金(保証金を含む) ・住宅金融支援機構等の公的住宅融資、他行住宅ローンの借換え資金(借換えに必要な費用を含む) ・上記借換えと同時に行うリフォーム資金および既存のリフォームローン |
| 借入可能上限金額 | 30万円以上2億円以下(10万円単位) |
| 返済期間 | 3年以上50年以内(1年単位) ※借地上の住宅、中古住宅(リフォーム資金を含む)、借換えの場合は期間に制限があります |
| 担保 | ひろぎんクレジットサービス(株)が融資対象物件を担保取得し、第1順位で抵当権を設定登記 ※担保設定手続きに必要な費用は別途負担 |
| 連帯保証人 | 不要 ※収入合算した家族、担保提供者(共有の場合を含む)は保証参加が必要 |
| 取扱手数料 | ・手数料定額方式:55,000円(税込) ・手数料定率方式:融資実行額の2.20%(税込) |
| 保証料 | 【手数料定額方式の場合】 ・借換え資金を含む場合…年0.200% ・上記以外…年0.080%/0.100%/0.150%/0.200%/0.250%/0.300%/0.400%/1.000%のいずれか(申込後に確定) ・支払方法は「一括払方式」(融資実行時に一括)と「分割払方式」(融資金利に上乗せ)から選択 【手数料定率方式の場合】 ・年0.100%または年0.200%のいずれか(申込後に確定) ・保証料は金利に含まれ、金利上乗せはなし |
| 延滞(遅延)損害金 | 年14% |
繰上返済はインターネットバンキングなら無料
広島銀行は公式サイトで、一部繰上返済の手数料はインターネットバンキング利用時は無料、窓口利用時は所定の手数料がかかる場合があると案内しています。繰上返済は元金に直接充当されるため、余裕資金ができるたびに細かく返す使い方と相性がよく、この無料化は35年間で効いてきます。
なお繰上返済手数料やその他の費用の最新の扱いは、商品概要説明書では公式ホームページを確認するよう案内されています。金額が問題になる場面では、契約前に窓口で確認しておくのが確実です。
保障込みの実質コストでネット銀行と比べる
広島銀行の強みは、上乗せ0%で付くがん保障・入院保障・奥さまの保障という保障の厚みです。一方で、適用金利も保証料率も審査結果しだいで動くため、比較するときは「保障込みの実質的な金利・総支払額」に揃える必要があります。
ネット銀行にも上乗せなしの疾病保障は広がっています。たとえばSBI新生銀行は2026年3月から上乗せ0円の全疾病保障付団信を扱っており、保証料0円・一部繰上返済手数料0円・一般団信の保険料0円という体系(事務手数料は借入金額×2.20%・税込の定率型)です。保証料の幅に総額が振り回されない点は、広島銀行の定額方式と対照的な設計といえます。
同じく地方銀行で保証料と団信の組み合わせを比べたい方は、福岡銀行の住宅ローン|審査・保証料・団信を総コストで解説や京都銀行の住宅ローン|審査・保証料・団信と諸費用を総コストで解説、上乗せなしの団信を持つネット銀行としてauじぶん銀行の住宅ローン|無料の団信と諸費用を総支払額で解説もあわせてご覧ください。
広島銀行の住宅ローンによくある質問
Q. がん保障が無料で付くのは何歳まで借りた場合ですか?
A. 公式の保障概要では、上乗せ0%のがん保障・入院保障・奥さまの保障はいずれも借入時の年齢が満18歳以上満50歳以下、完済時満85歳未満の方が対象とされています。住宅ローン自体は借入時満71歳未満まで申し込めますが、51歳以上で借りる場合はこれらの無料保障は付きません。
Q. がんになったことがある人でも加入できますか?
A. 公式の保障概要には「がんに罹患したことのある方はご加入いただけません」と記載があります。加入にあたっては健康状態等の告知が必要で、告知内容により保険会社が加入を断る場合もあるとされています。引受条件は変わることがあるため、実際の可否は窓口で確認してください。
Q. 事務手数料は定額方式と定率方式のどちらを選ぶべきですか?
A. 審査で提示される保証料率によって答えが変わります。定額方式は55,000円(税込)と手数料が軽い一方、保証料が年0.080%〜年1.000%と大きく動きます。定率方式は融資実行額の2.20%(税込)と重い代わりに保証料が金利に含まれます。仮審査で保証料率が確定してから、両方式の総額を比較するのが確実です。
Q. 日銀が利上げすると、広島銀行の変動金利はいつ返済額に反映されますか?
A. 商品概要説明書によれば、変動金利型の適用利率は年2回、4月1日と10月1日時点の基準金利で決まり、新しい利率が反映されるのは見直日後の6月・12月の約定返済日の翌日からです。さらに5年ルールにより5年間は返済額自体が変わらず、元本と利息の割合が調整されます。
まとめ|保障の厚みは本物、判断を分けるのは保証料率
広島銀行の住宅ローンは、上乗せ0%で3つの保障が付く点が明確な強みです。ただしその保障は借入時50歳以下という年齢の壁があり、総支払額を決めるのは保証料率と手数料方式の組み合わせです。
仮審査で保証料率を確定させ、定額方式と定率方式の総額を並べてから、ネット銀行の実質コストと比べる——この順番で進めれば、表示金利に引きずられて選ぶ失敗は避けられます。
本記事の条件は2026年9月時点で公式サイトおよび商品概要説明書(2025年7月1日現在)を確認した内容です。金利・保証料率・保障内容は改定されることがあるため、申込前に最新の内容を公式サイトでご確認ください。
参考・出典
- 広島銀行 公式「スーパー住宅ローン」
- 〈ひろぎん〉スーパー住宅ローン 商品概要説明書(PDF・2025年7月1日現在)
- 広島銀行 公式「団体信用生命保険(ローン返済保障プラン)」
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日・PDF)
- 投稿タグ
- 地方銀行