八十二長野銀行の住宅ローンは、2026年9月現在、変動金利型が年1.250%〜(公式サイトに掲載された優遇後の金利)です。ただしこの水準は誰にでも適用されるものではなく、インターネットバンキングの利用に加えて指定された取引を2つ以上持つことが条件になります。
しかも金利より総額への影響が大きいのは保証料で、借入100万円あたり10,293円〜41,216円(期間35年・元利均等)と審査結果しだいで最大4倍の開きがあります。金利の数字だけで判断すると初期費用を読み違える銀行、というのがこのページの結論です。
八十二長野銀行は、2026年1月1日に旧・八十二銀行と長野銀行が合併して発足した長野県の地方銀行です。長野県内のほか群馬・埼玉・東京・新潟・愛知・岐阜・大阪にも営業拠点を持ち、地方銀行としては国内でもトップクラスの資産規模を持ちます。以下、適用条件・保証料・団信・手続きの順に、諸費用まで含めた総コストの視点で整理します。
2026年9月時点の金利と、その金利が適用される条件
公式サイトが掲載している金利は、いずれも条件を満たした方が対象の「優遇金利」です。2026年9月に借り入れた場合の水準は次のとおりでした(2026年9月時点・公式サイトにて確認)。
| 金利タイプ | 優遇後の金利(2026年9月) | 総コストで見るポイント |
|---|---|---|
| 変動金利型 | 年1.250%〜 | 団信の保険料は銀行負担。別途保証料がかかる |
| 固定金利選択型(10年) | 年3.400%〜 | 返済中に固定へ切り替える場合は、その時点の店頭表示金利から年1.000%割引 |
| 全期間固定金利型(20年超〜40年以内) | 年4.000%〜 | 金利の大幅な上昇時には新規取扱いを停止する場合がある |
この優遇金利を受けるには、インターネットバンキングとWallet+(当行口座登録)に加えて、次の7項目から2項目以上の契約が必要です。さらに、融資対象の土地・建物へ八十二信用保証(株)を抵当権者とする第1順位の抵当権を設定できることも条件になります。
- はちにの保険プラザ、またはライフプランシミュレーションを活用した相談
- カードローン
- 積立型預金
- 八十二グループ発行のクレジットカード、または82Debit<JCB>
- 投信積立サービス
- 外貨積立サービス
- iDeCoまたは企業型確定拠出年金
もうひとつ見落とせないのが居住エリアです。公式サイトは長野県内・中津川市・恵那市・土岐市に居住または居住予定の方を対象と明記しており、それ以外の地域に住む方は最寄りの支店への問い合わせが案内されています。金利表だけを見て比較対象に入れると、そもそも土俵に乗らないことがあります。
条件の原文は八十二長野銀行 公式「住宅ローン」で確認できます。なお借入金利は申込時ではなく実行時の金利が適用されるため、申込から実行までの間に金利が動けば、適用される金利も変わります。
短期プライムレートの引き上げが返済額に届くまで
日本銀行は2026年9月18日の金融政策決定会合で、無担保コールレートを1.25%程度で推移するよう促す方針を決定しました。この方針の適用は2026年9月24日からで、公表文にも明記されています(日本銀行 金融市場調節方針の変更について)。
変動金利の借り手にとって重要なのは、政策金利の数字がそのまま住宅ローンの金利になるわけではない、という点です。実際には政策金利 → 各行の短期プライムレート → 店頭表示(基準)金利 → 優遇幅を引いた適用金利 → 毎月の返済額という順で、段階ごとに時間差を伴って伝わります。
八十二長野銀行も、適用金利は金利情勢等によって変更する場合があるとしています。各行の短期プライムレートの推移そのものは日本銀行「長・短期プライムレートの推移」で追えますが、自分の契約にいつ反映されるかは銀行と契約内容で異なります。
加えて、5年ルールが付いた契約では適用利率が上がっても毎月の返済額は当面変わらず、元金と利息の内訳が変わる形になります。返済額が据え置かれているからといって、負担が増えていないわけではありません。自分の契約に5年ルールがあるかどうかは、契約書と返済予定表で確認しておきたいところです。
初期費用は「保証料の幅」で大きく変わる
八十二長野銀行の諸費用体系は、事務手数料が定額で、そこに別建ての保証料が乗る形です。定率型(借入額×2.20%)のネット銀行と違い、手数料そのものは軽い代わりに、保証料の金額が属性によって大きく動きます。
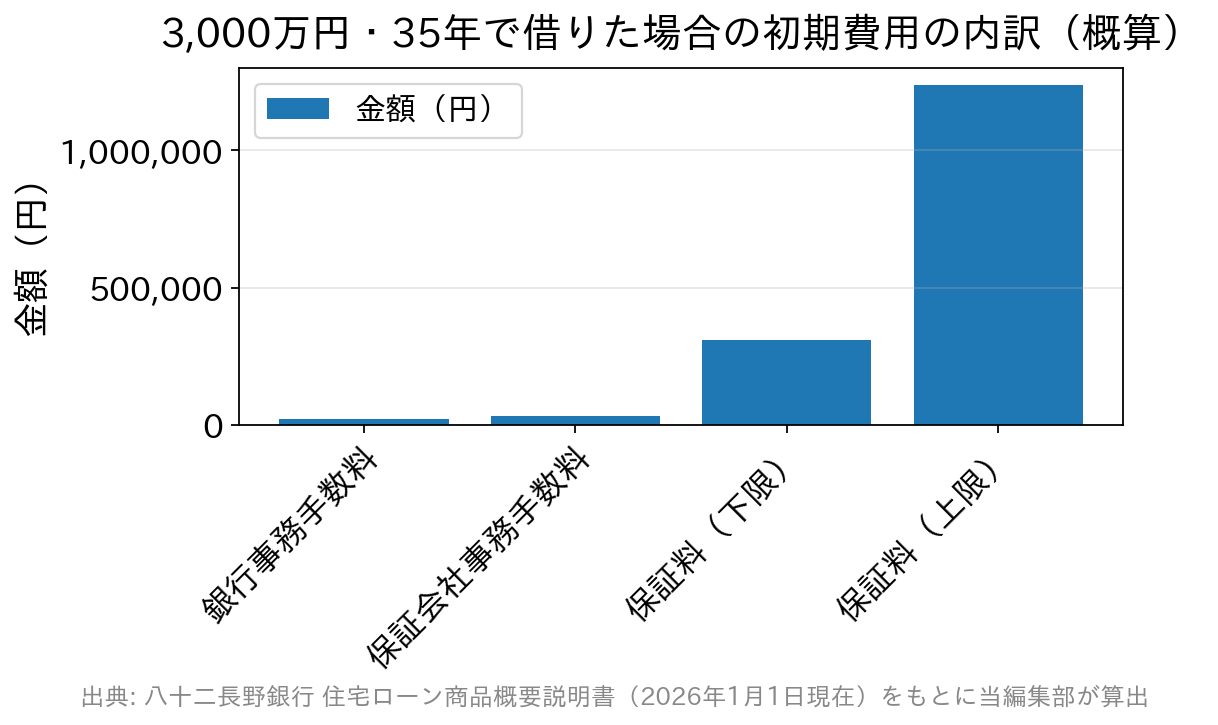
3,000万円・35年で一括方式(外枠)を選んだ場合、保証料はおよそ31万円から124万円まで開きます。事務手数料は銀行分22,000円(税込)と保証会社分33,000円(税込)の合計55,000円(税込)ですから、初期費用の大半は保証料が決めることになります。
審査結果によって保証料率が上がるのは、勤続年数が短い方、自営業・個人事業主の方、返済負担率が高めの方などです。「金利は低いが保証料で逆転する」ことが起こり得るため、仮審査の段階で提示された保証料率まで含めて総額を試算してください。
保証料の払い方は2通りあり、一括方式(外枠)は現金を初期に用意する代わりに総額を抑えやすく、分割方式(内枠)は借入利率に年0.100%〜0.400%を上乗せする形です。手元資金を頭金に回したいなら分割方式が候補になりますが、35年払い続けると上乗せ分の総額は一括方式を上回ることもあります。
以下は商品概要説明書(2026年1月1日現在)に記載された主な条件です。
| 八十二長野銀行住宅ローン 商品概要 | |
|---|---|
| 利用できる人 | ・満20歳以上満70歳以下で、最終返済時満84歳以下の方 ・安定継続した収入のある方 ・団体信用生命保険に加入できる方 ・保証会社(八十二信用保証)の保証が受けられる方 ※カーディフ団信(疾病保障プラン)付の場合は借入時満20歳以上満50歳以下 |
| 資金使途 | 申込人が取得し、申込人またはその家族が常時居住する目的のもので次に該当する資金 ・住宅の新築資金 ・土地付住宅の購入資金(中古物件を含む) ・マンションの購入資金(中古物件を含む) ・住宅用土地購入資金 ・住宅の増改築資金、改装・補修資金 (マンションの共用部分の修繕工事負担金を含む) ・住宅取得または増改築に伴う次の資金 ① システムキッチン、ユニットバス設置等の住宅関連設備資金 ② 外溝、植栽、門塀、造園、車庫等のエクステリア資金 ③ 照明器具、家具・家電製品等のインテリア資金 ④ 解体工事費、給排水工事費、造成工事費等 ⑤ 住宅取得に伴う税金(消費税、登録免許税等) ⑥ 住宅取得に伴う諸費用(登記費用、引越費用、不動産仲介手数料、第三者機関の住宅評価費用、一般定期借地権にかかる保証金等) ⑦ 借入れに伴う諸費用(長期火災保険料、事務取扱手数料・保証料、抵当権設定登記費用等) ・現在他の金融機関で借入れ中の住宅ローンの借換え資金および借換えに伴う諸費用 ・借換え対象住宅の増改築資金 |
| 借入可能上限金額 | 50万円以上2億円以内(1万円単位) ※借地上の建物の場合は3,000万円以内 |
| 返済期間 | 1年以上40年以内(1ヶ月単位) ※中古物件・増改築・借換えの場合は40年から築後年数を差し引いた年数以内 |
| 担保 | 融資対象の土地・建物に対して、八十二信用保証(株)が第1順位の抵当権を設定 |
| 繰上返済手数料 | 一部繰上返済・金利変更:5,500円(税込) 全額繰上返済:33,000円(税込) ※一部繰上返済・金利変更はインターネットバンキングなら無料 ※借入後1年未満または条件変更時の残高100万円未満の場合、条件変更手数料は無料 |
| 取扱手数料 | 銀行事務取扱手数料:22,000円(税込) 保証会社事務取扱手数料:33,000円(税込) |
| 保証料 | ・一括方式(外枠):借入100万円あたり10,293円~41,216円(期間35年・元利均等の場合)=1,000万円で102,930円~412,160円 ・分割方式(内枠):借入利率に0.100%~0.400%上乗せ |
雇用形態・勤続年数・最低年収について、商品概要説明書に具体的な数値基準の記載はありません。正社員や契約社員に限らず自営業や個人事業主でも、借入額と収入のバランスが取れていれば検討の余地がある書きぶりですが、その代わりに保証料率で調整される構造だと読むのが自然です。
なお一部繰上返済と金利変更は、窓口だと5,500円(税込)かかる一方、インターネットバンキング経由なら無料です。繰上返済を細かく重ねる予定があるなら、この差は35年間で無視できません。
団信は「上乗せなしの全疾病保障ベーシック」が軸になる
団信への加入は必須で、保険料は銀行負担です。特徴的なのは金利上乗せなしの「全疾病保障ベーシックプラン」で、8疾病(3大疾病+5つの重度慢性疾患)を含む病気・ケガまでカバーします。上乗せ0%でここまで守れる地方銀行はそう多くありません。
| 八十二長野銀行の住宅ローン 団信と特約などの保障 | ||
|---|---|---|
| 保障の種類 | 必要な金利 | 保障内容 |
| 団信 (団体信用生命保険) | なし | 死亡または所定の高度障害、余命6ヶ月以内と判断された場合に住宅ローン残高が0円になる保障です。すべてのプランに付帯されます。 |
| 全疾病保障ベーシックプラン | 上乗せなし | 8疾病(3大疾病+5つの重度慢性疾患)を含む病気・ケガで所定の支払事由に該当した場合、就業不能の継続期間に応じて毎月の返済相当額(最長12ヶ月)または住宅ローン残高0円を保障します。重度のガンと判断された場合も残高0円です。 |
| ガン保障プラン | 0.100%上乗せ | 団信の保障に加え、ガンと診断確定された場合に住宅ローン残高が0円になる保障です。ガン先進医療特約(技術料と同額・通算2,000万円まで/一時金10万円)と、上皮内ガン・皮膚ガンの一時金50万円も付帯します。 |
| 3大疾病+5つの重度慢性疾患保障プラン | 0.300%上乗せ | ガンの診断確定で残高0円。脳卒中・急性心筋梗塞は所定の状態が60日以上継続で残高0円、5つの重度慢性疾患は就業不能が12ヶ月を超えて継続すると残高0円。特定の心疾患・脳血管疾患で60日以上入院した場合は一時金100万円も受け取れます。 |
| 全疾病保障プラン | 0.400%上乗せ | 3大疾病+5つの重度慢性疾患の保障に加え、それ以外のすべての病気やケガで就業不能状態が12ヶ月を超えて継続した場合にも住宅ローン残高が0円になる、最も手厚い保障です。 |
| 夫婦連生ガン保障プラン | 0.400%上乗せ | 夫婦で借り入れる方向け。夫婦のどちらかが死亡・所定の高度障害またはガンと診断確定された場合に住宅ローン残高が0円になる保障です。 |
| 引受条件緩和型プラン (ワイド団信) | 0.300%上乗せ | 健康上の理由で通常の団信に加入できない方向けに、引受条件を緩和した保障です。夫婦連帯債務住宅ローン・親子二世代住宅ローンでは利用できません。 |
「3大疾病+5つの重度慢性疾患保障プラン」と「全疾病保障プラン」には、配偶者のガン診断一時金100万円の特約を金利上乗せなしで付けられます(借入時に配偶者が満20歳以上満50歳以下であることが条件。夫婦連帯債務住宅ローンでは利用不可)。
見落としやすいのが保障が始まるまでの待機期間です。ガン保障はローン実行日から90日間、脳卒中・急性心筋梗塞や5つの重度慢性疾患の保障、配偶者のガン100万円保障、8疾病以外の病気やケガの保障は実行日から3ヶ月間、それぞれ保障対象外とされています(全疾病保障ベーシックプランとワイド団信プランのガン保障は実行日が責任開始日)。詳細は公式「八十二長野の団体信用生命保険」に記載があります。
上乗せ0.400%は、3,000万円・35年なら総返済額で数百万円単位の差になり得ます。保障の厚みと上乗せコストは必ずセットで比べるべきで、公式サイトの「団信ロボアド」で候補を絞ってから窓口で詰めるのが現実的です。
長野県外から移住する人向けの「移住応援ローン」
八十二長野銀行は、長野県外から県内への移住を希望する方、3年以内に県内へ移住した方、県内に別荘・セカンドハウスを購入して二地域居住を検討する方を対象に、富士山・アルプス アライアンス「移住応援ローン」を用意しています。
相談窓口は東京都・埼玉県・群馬県・愛知県および軽井沢町など移住検討エリア近隣の店舗と、長野県内のローンプラザ(土日祝も営業)です。移住の場合は仕事の見通しが審査の焦点になりやすいため、就業先が決まっていない段階なら、その前提で相談してしまうほうが話が早く進みます。
手続きは事前審査だけWEB、本審査と契約は来店が基本
申込の流れは、①WEBまたは店頭で住宅ローン事前相談(事前審査)を申し込み、②マイページで審査結果を確認、③窓口に来店して本審査を申し込み、④窓口で契約手続き、という順です。事前審査はWEBで完結しキャンセルもできますが、本審査以降は来店が前提(電子契約サービスを使えば契約手続きはWEB対応)になります。
ネット銀行のように全工程をオンラインで終えられるわけではないので、平日に時間を取りにくい方は、土日祝も営業するローンプラザを使えるかを先に確認しておくと計画が崩れにくくなります。
総支払額でネット銀行と並べてみる
八十二長野銀行は、地方銀行としては事前審査のWEB化や団信の選択肢でネット銀行に近い使い勝手を備えています。一方で変動金利の水準は主要ネット銀行より高めで、優遇金利を得るための取引条件や居住エリアの制限もあるため、同じ土俵で比べるなら金利だけを見ても答えが出ません。
比べる軸は、金利・保証料・事務手数料・団信の上乗せを足した総額です。たとえばSBI新生銀行は保証料0円・一部繰上返済手数料0円・一般団信の保険料0円で、事務手数料が借入金額×2.20%(税込)の定率タイプという初期費用の内訳がシンプルな体系で、保証料の幅に左右されない点が対照的です。手元資金が薄い方、審査で保証料率が上振れしそうな方ほど、この違いは効いてきます。
同じ「定額手数料+保証料」型の地方銀行と横並びで見たい場合は、七十七銀行の住宅ローン|金利・審査・保証料・団信を総コストで解説や静岡銀行の住宅ローン|保証料・団信・審査を総コストで解説もあわせてご覧ください。各行の変動金利の水準は変動金利比較ランキングで確認できます。
八十二長野銀行の住宅ローンによくある質問
Q. 長野県外に住んでいても八十二長野銀行の住宅ローンを借りられますか?
A. 公式サイトの優遇金利は長野県内・中津川市・恵那市・土岐市に居住または居住予定の方が対象と明記されており、それ以外の地域の方は最寄りの支店への問い合わせが案内されています。移住予定の方には「移住応援ローン」という別の受け皿があります。
Q. 変動金利の年1.250%は申し込めば適用されますか?
A. 適用されません。インターネットバンキングとWallet+の利用に加え、カードローンや積立型預金など指定7項目のうち2つ以上の契約、さらに八十二信用保証を抵当権者とする第1順位の抵当権設定が条件です。審査結果により、この金利を利用できない場合もあります。
Q. 保証料は一括方式と分割方式のどちらを選ぶべきですか?
A. 手元資金に余裕があれば一括方式(外枠)のほうが総額を抑えやすく、初期費用を圧縮したい場合は借入利率に年0.100%〜0.400%を上乗せする分割方式(内枠)が候補です。ただし提示される保証料率は審査結果で決まるため、仮審査で具体的な率が出てから両方式の総額を比べるのが確実です。
Q. 団信の保障はローンを借りた日からすぐ始まりますか?
A. プランによって異なります。ガン保障はローン実行日から90日間、脳卒中・急性心筋梗塞や5つの重度慢性疾患、配偶者のガン保障、8疾病以外の病気やケガの保障は実行日から3ヶ月間が保障対象外です。全疾病保障ベーシックプランとワイド団信プランのガン保障は、実行日が責任開始日となります。
まとめ|金利より先に「条件・保証料・待機期間」を確かめる
八十二長野銀行の住宅ローンは、上乗せなしの全疾病保障ベーシックプランと、県内基盤の厚い相談体制が強みです。一方で、表示金利には取引条件と居住エリアの縛りがあり、初期費用は保証料の幅が決めます。金利・保証料・事務手数料・団信の上乗せを足した総額で、ネット銀行やSBI新生銀行のような定率タイプの銀行と並べてから決めるのが、後悔の少ない進め方です。
本記事の金利・条件は2026年9月時点で公式サイトおよび商品概要説明書(2026年1月1日現在)を確認した内容です。金利は随時改定されるため、実際の申込前には最新の適用金利を公式サイトでご確認ください。
参考・出典
- 八十二長野銀行 公式「住宅ローン」
- 八十二長野銀行 住宅ローン 商品概要説明書(PDF・2026年1月1日現在)
- 八十二長野銀行 公式「八十二長野の団体信用生命保険」
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日・PDF)
- 投稿タグ
- 地方銀行