
フラット35の審査で公表されている数値基準は、返済負担率(年収400万円未満は30%以下、400万円以上は35%以下)と、物件が機構の技術基準を満たすことの2つです。勤続年数・雇用形態・年収の下限・団信への加入は要件に入っていません。
フラット35は住宅金融支援機構(国土交通省が所管する独立行政法人)が民間金融機関と提携して提供する全期間固定金利の住宅ローンで、民間の住宅ローンの審査に不安がある人の受け皿として選ばれることの多い商品です。
「フラット35は審査が甘い」とよく言われますが、正確には甘いのではなく、見ている場所が違うと表現するほうが実態に近いと考えています。民間の住宅ローンが「勤め先・勤続年数・健康状態」を含めて総合的に判断するのに対し、フラット35は返済負担率(年収に占める年間返済額の割合)と物件の技術基準という、公表された2つの基準を軸に判断するからです。
当サイトでは、フラット35は一般的な銀行の住宅ローンよりも「申し込める人の幅が広い」住宅ローンと考えています。ただし誰でも通るわけではなく、返済負担率の基準を超えれば落ちますし、物件が技術基準を満たさなければそもそも利用できません。
言い換えると、「マイホーム(物件)がフラット35の利用条件を満たしているにもかかわらず、フラット35の審査に落ちた人が、他の民間の住宅ローンの審査に通るのは容易ではない」ということでもあります。住宅ローンを利用したい人にとっての最後の砦のような存在がフラット35です。
なお、フラット35は完済まで金利が変わらない全期間固定金利です。2026年10月資金受取分の【フラット35】は、借入期間21年以上35年以下・融資率9割以下で年3.830%(新機構団信付き・最も多い金利)で、9月の年3.460%から年0.370%上がり、3か月連続の引き上げになりました(住宅金融支援機構【フラット35】)。
一方、当編集部が2026年10月1日に各行の公式金利ページを確認したところ、変動金利の最優遇は年1.040%(イオン銀行)〜年2.000%(ドコモSMTBネット銀行〔旧・住信SBIネット銀行〕WEB申込コース)で、フラット35とは1.8〜2.8%ほどの開きがあります。この差をどう受け止めるかは後述します。
あわせて押さえておきたいのが、2026年10月は「変動も固定もそろって上がった月」だったことです。当編集部が主要14の金融機関の公式サイトを2026年10月1日に確認し、前月と比べられた127件を集計したところ、引き上げ121件・据え置き6件・引き下げ0件。
変動金利も27件中21件が引き上げ、フラット35・50は38件すべてが引き上げでした(当社調べ)。日銀は2026年9月18日の金融政策決定会合で政策金利を1.25%程度へ引き上げており、長期金利も9月末時点で3%台で推移しています。フラット35を検討している人にとっては、審査の通りやすさと同じくらい「いつ実行するか」が総支払額を左右する局面です。
フラット35を取り扱う金融機関は国内に300社以上ありますが、それらの金融機関の中で16年連続でフラット35の実行件数No.1のSBIアルヒは必ずチェックしておくようにしてください。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
「通常のフラット35よりも金利が低い独自商品のスーパーフラット」「様々なフラット35S制度に対応できる豊富なラインナップ」「全国の店舗で専門スタッフに相談できる」「Web申込&電子契約に対応」「つなぎ融資・リフォーム資金にも対応」「自動車ローンやカードローンの借り入れをおまとめできる商品」など、幅広いサービスを提供しています。
しかも、直営店舗ではソニー銀行やauじぶん銀行など人気のネット銀行の住宅ローンも取り扱っているので、ネット銀行の住宅ローンについても同時に相談することが可能です。
※店舗は全国にありますが、取り扱い商品が店舗により異なるので、来店予約時に確認しておくようにしましょう。事務手数料は借入金額の2.20%(税込)・最低220,000円(税込)で、2026年3月2日から2027年3月31日までにWeb申込(本申込)と電子契約を利用して借り入れると、1債権あたり33,000円(税込)が引き下げられるキャンペーンが実施されています(2026年10月時点)。
フラット35の審査が「甘い」と言われる4つの構造的な理由
フラット35の審査基準が民間の住宅ローンと違うのには、商品としての成り立ちに理由があります。感覚論ではなく、仕組みの側から見ていきましょう。
理由1:提供主体が「収益を追う金融機関」ではない
フラット35には、民間の住宅ローンと違って国の政策に沿った目的があります。
フラット35を提供する住宅金融支援機構は、以下の理念に基づいて活動しています。
銀行は住宅ローンで収益をあげる必要がありますが、住宅金融支援機構は「より多くの国民が良質なマイホームを持てるように支援すること」を役割とする独立行政法人です。「一般の金融機関による融通を補完する」という一文が、そのままフラット35の性格を表しています。民間が拾いきれない層を拾うことが、そもそもの設計思想だということです。
この理念は、フラット35Sや子育てプラスといった金利引き下げ制度の形でも表れていますし、継続的な収入があればアルバイト・パート・派遣社員などの非正規雇用も正規雇用と区別されずに申し込める点にもよく表れています(借入額の目安はパート・アルバイトでも住宅ローンは借りられる?で試算しています)。
理由2:貸し倒れリスクを取扱金融機関が負わない(買取型の仕組み)
一般的な「フラット35」は「買取型」という仕組みで提供されています。これは金融機関が「フラット35」の貸し出しを行った当日に、住宅金融支援機構へ債権を売却(機構から見れば買取)するものです。
取扱金融機関は融資1件ごとに「融資事務手数料」という収益を得ますが、債権は手元に残らないため、貸し倒れの損失リスクを自社で抱えません。通常の住宅ローンなら「返せなくなったらどうするか」を自行の損益として考える必要がありますが、買取型ではその制約が働きにくいのです。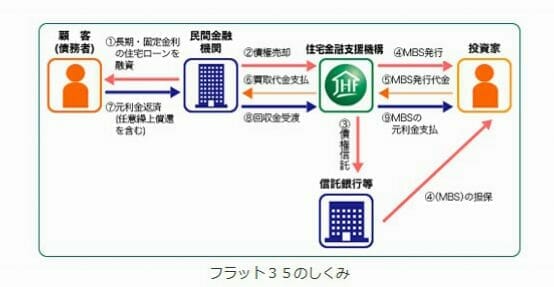
その代わりに機構が全国共通の基準を定めているわけですが、審査の「裁量部分」が民間より小さいという構造は、借りる側から見れば「基準さえ満たせば通りやすい」という結果になります。
実際に、2012年には会計検査院が、民間の金融機関の一部で適切とはいえない審査が行われているとして住宅金融支援機構に審査の強化を求めたことがありました。虚偽の申告による資金の詐取や、早期に返済不能となる事例が発生していたためです。
2019年にはフラット35を投資用物件に不正利用した事案が大きく報じられました。審査を厳しくしすぎると本当に借りたい人が借りられなくなるため、機構は運営のバランスを取り続けているのが現状です。
理由3:団体信用生命保険(団信)の加入が任意
民間の住宅ローンでは団信への加入が借り入れの条件になっているのが一般的で、健康状態によっては団信に加入できず、その時点で借りられないことがあります。三菱UFJ銀行も「団体信用生命保険にご加入が認められる方」を利用条件として明示しています。
これに対してフラット35は団信の加入が任意です。健康上の理由で団信に入れない人でも申し込めますし、団信に加入しない場合は掲載金利から年0.20%が引き下げられます(住宅金融支援機構)。
ただし、これは保障を自分で引き受けるという選択でもあります。万一のとき残された家族が返済を続けられなければ、住まいを手放す判断を迫られます。団信を外すなら、その分を掛け捨ての定期保険などで代替できているかまで確認してから決めるべきです。
なお、健康面に不安がある場合でも、SBIアルヒのスーパーフラット・フラットα向けの「団体信用生命保険C」には引受条件を緩和したワイド団信が用意されています(すべての人が加入できるわけではありません)。
理由4:返済期間を最長50年まで伸ばせる【フラット50】がある
一般的な住宅ローンの返済期間は最長35年前後ですが、フラット35の取扱金融機関の一部では、返済期間36年〜50年の【フラット50】も扱っています。返済期間を伸ばせば毎月の返済額が下がるため、後述する返済負担率の基準に収まりやすくなります。
2026年10月資金受取分の【フラット50】は、融資率9割以下で年4.100%(新機構団信付き・最も多い金利)です。取扱金融機関は少しずつ増えており、楽天銀行も2026年8月25日に【フラット50】の取り扱いを開始しています(新規借入・借り換えの両方が対象)。SBIアルヒも取り扱っており、全国対応の取扱金融機関としては最大規模です。
※返済期間が長くなる分、総支払額は増えます。「審査に通すために期間を伸ばす」という発想だけで選ぶと、利息の負担が想定以上に膨らみます。2026年10月時点では【フラット35】(融資率9割以下)が年3.830%、【フラット50】が年4.100%と金利そのものにも年0.270%の差があるため、毎月の返済額が下がるぶんを利息で払い直す構図になりやすい点は理解しておいてください。
公表条件で突き合わせる|フラット35と三菱UFJ銀行の違い
ここからは、公表されている条件どうしを並べて違いを確認します。比較相手は国内最大手の三菱UFJ銀行の住宅ローンです。数値はいずれも各社が公表している条件で、審査で実際に何を見ているか(内部基準)は公表されていない点にご注意ください。
| 比較の観点 | 三菱UFJ銀行 住宅ローン | 【フラット35】(買取型) |
|---|---|---|
| 雇用形態・勤続年数 | 公表されていない(審査で総合的に判断) | 要件なし。アルバイト・パート・派遣社員・契約社員・自営業・会社役員も申込可 |
| 年収の下限 | 公表されていない | 下限の定めなし(返済負担率の基準のみ) |
| 団体信用生命保険 | 加入が認められる方が条件(保険料は銀行負担/ワイド団信は年0.3%上乗せ) | 任意(未加入なら金利から年0.20%引き下げ) |
| 借入金額 | 500万円以上3億円以内 | 100万円以上1億2,000万円以下 |
| 借入期間 | 2年以上40年以内 | 15年以上35年以内(【フラット20】【フラット50】は別枠) |
| 年齢 | 借入時18歳以上70歳の誕生日まで/完済時80歳の誕生日まで | 申込時70歳未満(親子リレー返済は例外あり)/完済時80歳まで |
| 金利タイプ | 変動・固定・全期間固定から選択 | 全期間固定のみ |
| 物件の基準 | 銀行所定の担保評価 | 機構の技術基準への適合が必須(適合証明が必要) |
※三菱UFJ銀行は公式パンフレット(2026年6月17日現在)記載の商品概要、【フラット35】は住宅金融支援機構の公表条件(2026年10月時点)。
並べてみると、差が出るのは「働き方」「健康状態」「小口の借り入れ」の3点だとわかります。とくに借入金額の下限は見落とされがちで、三菱UFJ銀行は500万円以上ですが、フラット35は100万円から利用できます。地方の中古住宅を少額で購入するようなケースでは、そもそも民間の住宅ローンの土俵に乗らないこともあるのです。
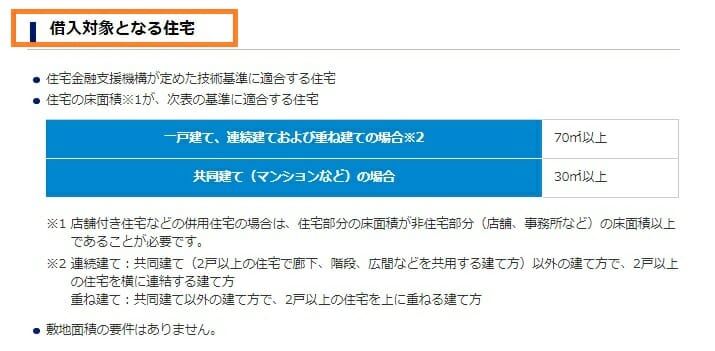
一方で、フラット35のほうが厳しい項目もあります。それが物件の技術基準です。フラット35は「良質な住宅の普及」も目的に含むため、断熱・耐久性・住宅面積などの基準に適合していることを適合証明で確認する必要があります。とくに古い中古住宅では基準を満たせないことがあるため、「人は通るが物件が通らない」というつまずき方をしやすい点は覚えておいてください。
なお、2026年4月資金受取分からは制度が2点拡充されました。融資限度額が8,000万円から1億2,000万円に引き上げられ、一戸建て住宅の床面積の下限が70㎡以上から50㎡以上に緩和されています。都市部のコンパクトな戸建てが対象に入った点は、これまでフラット35を諦めていた層にとって実務的な変化です。
フラット35の審査の中心は「返済負担率」
フラット35の審査で、公表されている唯一の数値基準が返済負担率です。年収に占める年間の返済額(フラット35以外の借り入れも含む)の割合が、次の範囲に収まっている必要があります。
| 年収400万円未満 | 年収400万円以上 |
|---|---|
| 30%以下 | 35%以下 |
この基準を年収別の「年間返済額の上限」に置き換えると、次のようになります。いくら借りられるかではなく、年にいくらまで返せる前提で審査されるかを先に押さえるのが、資金計画のコツです。
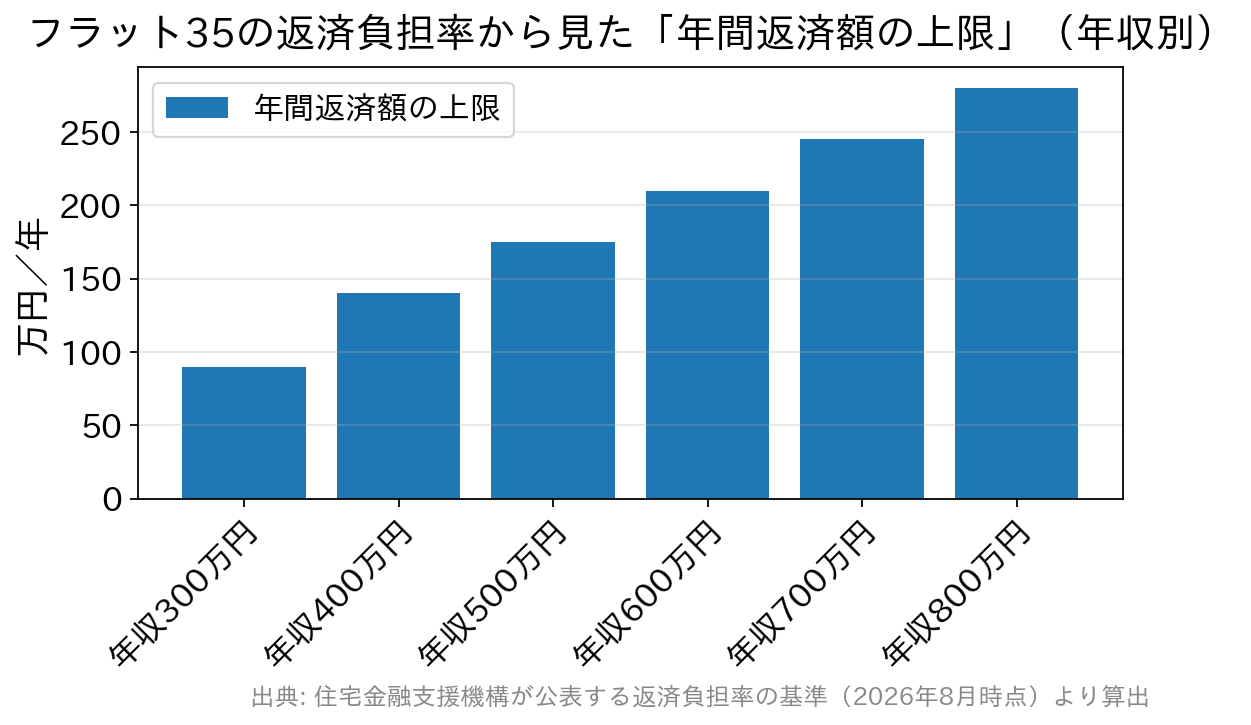
ここで注意したいのが、この「年間返済額の上限」から逆算される借入可能額は、金利が上がると自動的に下がるということです。年間返済額の上限は年収で決まりますが、同じ返済額で借りられる元金は金利が高いほど小さくなります。
フラット35の金利は2020年前後には1%台前半でしたが、2026年10月資金受取分は年3.830%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)です。年収が同じでも、数年前と今とでは借入可能額が大きく変わっているという点は、古い記事やシミュレーション結果を見るときに必ず意識してください。
数字で見てみましょう。年収500万円・他の借り入れなしで、返済負担率35%の上限(年175万円=月約14.6万円)まで返す前提で単純計算すると、35年で借りられる元金は年3.460%(9月)なら約3,548万円、年3.830%(10月)なら約3,370万円です。
金利が1か月で年0.370%上がっただけで、借りられる上限が約180万円縮んだことになります。物件価格に対して上限ぎりぎりで計画していた人ほど、実行月の金利で計算し直す必要があります(当編集部の単純計算。実際の審査での計算方法・借入可能額は取扱金融機関で確認してください)。
具体的な借入可能額は、借入期間・金利・団信の有無・他の借り入れの有無で変わります。住宅金融支援機構の公式シミュレーション(借入可能額の目安)で、最新の金利をもとに試算するのが確実です。
「フラット35の審査が厳しくなった」という話の正体
フラット35を投資用物件に不正利用した事案が相次いだことを受けて、「フラット35の審査が厳しくなった」と言われることがあります。
ただし、この厳格化は自己居住であることを確認するための対策が中心です。購入物件の最寄り駅を面談時に確認するといった運用のほか、2020年春からは不動産投資をしている場合にその投資物件の返済額も返済負担率に含めるという見直しが行われました。
いずれも自分が住むための住宅としてフラット35を申し込む人には影響しない話です。「審査が厳しくなったから避けたほうがいい」という受け止め方は、実態と合っていません。
個人事業主・会社経営者にとってのフラット35
個人事業主や会社経営者が民間の住宅ローンで苦戦しやすいのは、審査の見方が会社員と根本的に違うからです。複数年の業歴と決算内容を見られるうえ、節税のために所得を圧縮していると、その所得をもとに借入可能額が計算されて想定外に小さくなります。取扱自体を不可としている住宅ローンもあります。
フラット35は雇用形態や勤続年数の要件がなく、確定申告書や納税証明書で継続的な収入を示せれば申し込めるのが特徴です(民間ローン側の見られ方は個人事業主・自営業の住宅ローン審査で詳しく解説しています)。筆者の知人の会社経営者2名も、民間の住宅ローンでは承認が得られず、フラット35で住宅ローンを組んでいます。
ただし「所得を圧縮していても通る」という意味ではありません。返済負担率は申告した所得をもとに計算されるため、住宅の購入を考えているなら、申告内容をどうするかも含めて数年単位で準備しておくのが本来の対策です。
フラット35を使いこなす3つの制度
フラット35S・子育てプラス(金利引き下げ)
省エネルギー性・耐震性などの技術基準を満たす住宅では、一定期間の金利が引き下げられるフラット35Sが利用できます。適合証明のための物件検査手数料はかかりますが、引き下げのメリットのほうが大きくなるケースが多いと考えられます。
なお、築年数の新しいマンションであれば中古マンションらくらくフラット35検索に登録されていることがあり、その場合は物件検査の手続きを省略できます。
ペアローン(2024年10月開始)
ペアローンを利用すると、夫婦や親子がそれぞれ単独で借り入れる形になり、1人で借りる場合よりも借入可能額を広げやすくなります。それぞれが債務者となるため、住宅ローン控除も団信もそれぞれに適用されるのが収入合算との違いです。
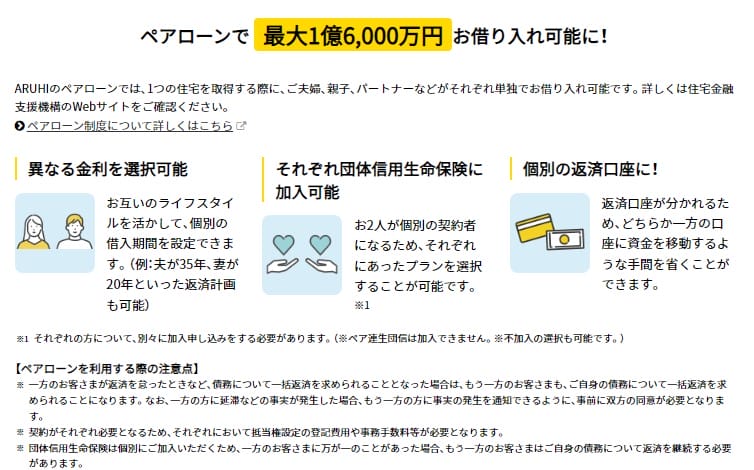
一方で、2本のローンになるため事務手数料も2本分かかり、片方が働けなくなったときのリスクも残ります。総支払額まで含めて判断してください。
フラット35リノベ
住宅価格の高騰を受けて、中古住宅を購入してリノベーションする選択が増えています。フラット35リノベは、購入とリフォームの資金をまとめて借り入れ、性能向上リフォームを行うことで金利引き下げを受けられる制度です。ネット銀行を中心に、購入時のリフォーム資金の貸し出しに対応していない住宅ローンもまだ多く、選択肢として押さえておく価値があります。
フラット35の審査に落ちる3つのパターン
1. 返済負担率が基準を超えている
年収400万円未満は30%、400万円以上は35%という基準を超えていないか確認しましょう。前述のとおり、他の借り入れの返済額も合算されます。SBIアルヒのような対面での相談ができる取扱金融機関であれば、申し込み前の相談段階で担当者が確認してくれます。返済負担率が収まらない場合は、【フラット50】で返済期間を伸ばして毎月の返済額を下げるという選択肢もあります(総支払額は増えます)。
2. 物件が技術基準を満たしていない
フラット35は物件側の条件が明確に定められています。人の属性ではなく物件で落ちるのがフラット35の特徴なので、中古住宅を検討している場合はとくに早い段階で確認してください。
3. 個人信用情報に事故情報がある
フラット35でも、下記の信用情報機関への照会は必ず行われます。
■CIC
■JICC
■全国銀行個人信用情報センター(JBA)
異動情報(いわゆるブラック)が登録されていれば、フラット35でも承認は得られないと考えておくべきです。また「自己居住以外での利用」も認められません。
フラット35の審査に関するよくある質問
Q. フラット35は取扱金融機関によって審査結果が変わりますか?
審査基準そのものは機構が定めており、原則としてどの取扱金融機関でも同じ結果になります。ただし、仮審査の段階で提出する情報の範囲や、申し込み内容の組み立て方は金融機関ごとに異なります。返済負担率が基準ぎりぎりのケースや、収入の構成が複雑なケースでは、事前の相談で整理してもらえるかどうかが結果に影響することがあります。判断に迷う要素があるなら、対面で相談できる取扱金融機関を選ぶ意味は小さくありません。
Q. 団信に加入しないと、どのくらい金利が下がりますか?
掲載金利から年0.20%の引き下げです(住宅金融支援機構)。逆に保障を厚くする場合、夫婦で加入するデュエット(ペア連生団信)は年0.18%の上乗せ、3大疾病付機構団信は年0.24%の上乗せとなります(引き下げ・上乗せ幅は住宅金融支援機構の公表条件)。団信を外して浮く0.20%分で同等の保障を民間の生命保険で確保できるかを比べてから決めるのが実務的です。
Q. 転職した直後でもフラット35に申し込めますか?
フラット35には勤続年数の要件がありません。ただし返済負担率は年収をもとに計算されるため、転職直後で前年の年収実績が新しい勤務先のものでない場合、どの年収で審査されるかは事前に確認しておく必要があります(見込み年収での取り扱いは金融機関に確認してください)。同じ理由で、転職の直前・直後に申し込むタイミングは慎重に選んだほうが安全です。
Q. 適合証明の費用はどのくらいかかりますか?
物件検査手数料は検査機関や物件の種類によって異なり、金額は一律ではありません。新築か中古か、フラット35Sを使うかでも変わるため、検査機関または取扱金融機関に個別に確認してください。中古マンションでは前述の「中古マンションらくらくフラット35検査」に登録済みであれば検査を省略でき、この費用がかからないことがあります。
Q. 民間の住宅ローンとフラット35を同時に申し込んでも問題ありませんか?
問題ありません。審査に通っても契約しなければならないわけではないため、複数に申し込んでおき、承認が得られたものの中から選ぶという進め方は一般的です。住宅ローンは申し込みから融資実行まで1〜2か月かかるので、1本に絞って落ちた場合、売買契約のスケジュールに間に合わなくなるリスクがあります。ただし短期間に極端に多くの申し込みを行うと信用情報に申込履歴が残るため、2〜3本程度に絞るのが現実的です。
まとめ|「通りやすさ」だけでなく総コストで選ぶ
フラット35は、雇用形態・勤続年数・健康状態という民間の住宅ローンで壁になりやすい項目を要件から外している分、申し込める人の幅が広い住宅ローンです。自営業・個人事業主・非正規雇用の方、健康面に不安がある方にとっては、有力な選択肢になります。
そのうえで、最後に2つだけ確認しておいてください。
確認1.「フラット35」はどこで借りても同じではない
300を超える金融機関が提供する「フラット35」は、適用金利と融資事務手数料に差があります。機構が公表する最頻金利に、各社の条件(定率型か定額型か、手数料率がいくらか)が乗る構造だからです。同じフラット35でも、事務手数料が2.20%(税込)の定率タイプと、数万円の定額タイプでは、諸費用に数十万円の差が出ます。
SBIアルヒは毎月最低金利水準で提供しているほか、自己資金の割合に応じて金利が下がる独自商品「スーパーフラット」も扱っています。「フラット35」を検討するなら、金利と事務手数料の両方を並べて比較したうえで、SBIアルヒは候補に入れておくべきでしょう。とくに自己資金をある程度用意できる人は差が出やすくなります。
また、全期間固定という選択そのものが自分に合っているかも、あわせて考えてみてください。冒頭で触れたとおり、2026年10月時点で変動金利の最優遇(年1.040%〜)とフラット35(年3.830%)には最大で2.8%ほどの差があります。
ただし10月は変動も多くの行で上がっており、「変動は動かない」という前提はもう置けません。金利が変わらない安心を取るのか、当初の返済額の低さを取るのか——ここは返済期間中に金利が上がっても家計が耐えられるかで判断すべき論点です。
確認2.審査は申し込んでみるまでわからない
フラット35の申し込みの幅が広いことは間違いありませんが、民間の住宅ローンの審査に通るかどうかは、申し込まなければわかりません。住宅ローンの審査には申し込みから融資実行まで1〜2か月かかるため、フラット35と民間の住宅ローンを同時に申し込んでおくのが現実的な進め方です。
なお、全期間固定にこだわらない場合、諸費用の分かりやすさで比べる選択肢もあります。たとえばSBI新生銀行は、保証料・一部繰上返済手数料・一般団信の上乗せがいずれも0円で、事務手数料は借入金額の2.20%(税込)の定率タイプに一本化されています。
2026年3月からは上乗せ0円の全疾病保障付団信も始まりました。店舗とオンラインの両方で手続きできるため、比較の対象に加えておくと総コストの相場観がつかみやすくなります(適用条件・最新の金利は公式サイトでご確認ください)。
SBIアルヒの「フラット35」の特徴
「フラット35」の実行件数で16年連続No.1のSBIアルヒ。300を超える取扱金融機関の中で選ばれている理由を、最後に整理しておきます。
・金利は「フラット35」の最低水準
・全国に約90拠点を展開し、専門スタッフに直接相談が可能(2026年3月末現在)
・自己資金に余裕があればより金利が低くなる「スーパーフラット」も取り扱い
・自営業、個人事業主の方でも借り入れ可能
・スーパーフラット・フラットαではワイド団信も選択可能
・【フラット50】にも対応
・ペアローンに対応
・つなぎ融資にも対応
事務手数料は借入金額の2.20%(税込・最低220,000円(税込))です(以前あったWeb申込での半額優遇は終了しています)。ただし前述のとおり、2026年3月2日から2027年3月31日までにWeb申込(本申込)と電子契約を利用して借り入れた場合は、1債権あたり33,000円(税込)が引き下げられます。
なお、SBIアルヒ ダイレクト支店では2026年7月1日をもってWeb事前審査の取り扱いが終了し、Web本申込のみの取り扱いとなりました。事前審査から相談したい場合は、店舗での申し込みを検討してください。
SBIアルヒの「フラット35」「スーパーフラット」が気になった方は、公式サイトでシミュレーションを試したり、来店予約をして相談してみてください(金利・手数料・キャンペーンの適用条件は変更されることがあるため、最新情報は公式サイトでご確認ください)。
