イオン銀行が2026年11月の住宅ローンの金利を発表しました。
2026年11月のイオン銀行の金利は、物件価格の80%以内で借りる場合の変動金利(金利プラン)が新規で年1.540%、当初10年固定が年3.840%です。ただし実際の金利は表示金利どおりとは限らず、手数料を定額タイプにすると年0.2%、借入期間を35年超にすると年0.1%、8疾病団信プラスやワイド団信を選ぶと年0.3%が上乗せされます。店舗で相談でき、団信の選択肢が5つあり、イオングループでの買い物割引まで付く点が持ち味なので、金利の数字だけでなく上乗せや付帯サービスまで含めた実質的な負担で比べる必要があります。
イオン銀行の2026年11月の金利
| 変動金利 | (金利プラン) 10年固定金利 | (当初固定金利プラン) | ||
|---|---|---|---|---|
| 新規 | 年1.540% | 年3.840% | ||
| 借り換え | 年1.630% | 年3.840% |
※変動金利は「金利プラン」、10年固定金利は「当初固定金利プラン」の金利です。他の金利タイプの金利は、イオン銀行の金利一覧に掲載されています。
表示金利にプラスされる条件を先に押さえる
イオン銀行の表示金利には、借り方によって次の上乗せが加わります。
- 新規借入の変動金利は、物件価格に対する借入比率(80%以内/80%超)で適用金利が変わり、80%超の場合は別の金利プランが適用されます。
- 借入期間が35年超〜50年以内の場合、金利プランの金利に年0.1%が上乗せされます。借入後に一部繰上返済で期間を35年以内に短縮しても、この上乗せは外れません。
- 借り換えで、借入期間を今のローンの残りの期間より長くする場合は年0.2%が上乗せされます(35年超の上乗せと重なる場合は年0.2%のみ)。
- 加入する団信の種類によっても上乗せがあります(後述)。
事務手数料は2種類から選べます。借入額の2.20%(最低220,000円)を払う定率タイプと、110,000円で済む代わりに金利が年0.2%高くなる定額タイプです。3,000万円・35年で変動金利が年1.040%のまま続くと仮定すると、定率タイプの手数料は66万円で定額タイプより55万円多くかかりますが、金利差による利息の増加が11年目あたりで手数料の差を上回り、完済まで返すと定額タイプのほうが約64万円多くなります。手数料が安い定額タイプが得になるのは、10年程度で全額返済する見込みがある場合に限られます。
イオン銀行の住宅ローンは、金利の低さだけで選ぶ商品ではありません。一方で、全国の店舗で相談でき、WEBで申し込んだ後に店舗での契約へ切り替えられる柔軟さは、ネット完結型にはない安心感です。
イオン銀行の住宅ローンの特徴は?
全国のイオンモールに店舗を構えるという展開のしかたが特徴的なイオン銀行ですが、住宅ローンにもいくつか固有の強みがあります。
契約者特典「イオンセレクトクラブ」でイオングループの買い物が毎日5%OFF
イオン銀行の住宅ローンの最大の特徴が、契約者特典「イオンセレクトクラブ」です。住宅ローンを契約すると、イオングループの対象店舗での買い物が、セレクトクラブカードのクレジット払いで毎日5%OFFになります。
食費・日用品・衣料品といった毎月必ず出ていく支出が割引の対象になるため、新居の近くにイオンがある家庭では、家計への効果は小さくありません。
※対象ローンの借入れおよびイオンセレクトクラブの入会には所定の審査があります。割引対象となるイオングループ店舗・商品など、特典には適用条件があります。
団信は5種類から選べる。全疾病団信は上乗せ0%
イオン銀行は団信を5つのプランから選べます。保証料・一部繰上返済手数料は0円で、一般団信の保険料もかかりません(全額繰上返済は55,000円)。各プランの上乗せ金利は次のとおりです。
| 団信プラン | 上乗せ金利(年利) | 主な内容・加入条件 |
|---|---|---|
| 一般団信 | なし(0円) | 死亡・所定の高度障がい状態で残高0円 |
| 全疾病団信 | なし(0円) | 病気やケガによる所定の就業不能状態に備えられる。申込時満18歳以上・借入時満50歳未満が条件 |
| がん保障付団信 | 0.1% | 所定のがんと診断確定で残高0円。上皮内がん・皮膚がんの一時金30万円あり。がん関連の保障は保険加入日(借入日)の91日目から開始 |
| 8疾病団信プラス | 0.3% | 3大疾病+5つの重度慢性疾患による就業不能を保障し、非自発的な失業(勤務先の倒産・会社都合の解雇など)への補償も付く。上皮内がん・皮膚がんの一時金30万円あり。自然災害などで住めなくなった場合の補償(居住不能信用費用保険)を付けるとさらに年0.05% |
| ワイド団信 | 0.3% | 引受基準緩和型。保障内容は一般団信と同一。融資実行時 満50歳未満・完済時 満80歳未満が条件 |
2026年10月時点。出典:イオン銀行 公式(住宅ローン/全疾病団信住宅ローン/ワイド団信付住宅ローン/8疾病保障プラス付住宅ローン/がん保障付住宅ローン)。一般団信以外の4プランは、いずれも借入時満50歳未満が条件です。

この表でとくに大きいのは、全疾病団信が上乗せ0%で選べる点です。疾病保障を付けるには金利上乗せが必要な金融機関が多いなか、就業不能への備えを追加コストなしで確保できるのは実質的なメリットになります。
上乗せ0.3%は金額にするといくらか
0.3%の上乗せは小さく見えても、35年では大きな金額になります。2026年10月の変動金利(物件価格80%以内・新規)の年1.040%をもとに、3,000万円・35年・元利均等・ボーナス返済なしで試算すると、年1.040%なら月々85,246円、0.3%を上乗せした年1.340%なら月々89,522円です。
月々およそ4,300円、35年の総額ではおよそ180万円の差になります(諸費用は含まない金利のみの当編集部の試算。変動金利は全期間金利が変わらないと仮定した概算です)。
8疾病団信プラスやワイド団信を選ぶかどうかは、180万円前後を払ってその保障を買うかどうかで決まります。保障の中身と自分のリスク(家計に占める住居費の比率、共働きかどうか、他の保険の有無)を照らし合わせて考えてください。
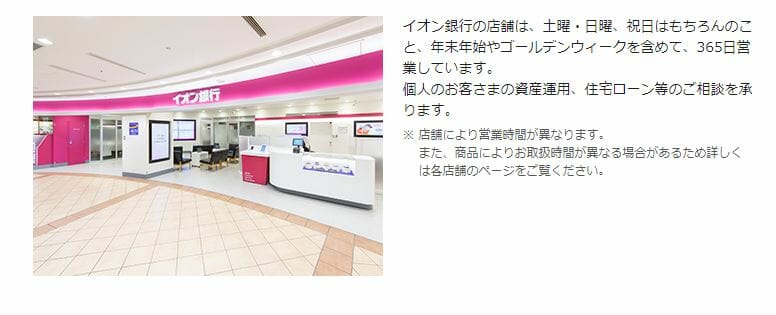
対面での相談・手続きが可能
全国の店舗で住宅ローンの専門スタッフに窓口で相談できることも、イオン銀行の住宅ローンの魅力の1つです。インターネットで申し込んだ場合でも、店舗での申込に切り替えることができます。
イオンモール内の店舗なら買い物のついでに立ち寄れるため、審査を急ぎたいときや、返済中に条件変更・繰上返済を相談したいときにも足を運びやすくなります。借り入れから完済までの付き合いが長いことを考えると、軽視できない違いです。
持病がある人向けのワイド団信も用意
イオン銀行の住宅ローンは団信への加入が必須ですが、健康上の理由で一般団信に加入できない人向けにワイド団信付住宅ローンを用意しています。高血圧症・糖尿病・肝機能障害といった持病がある人でも加入できる場合があり、保障内容は一般団信と同一です。
利用には年0.3%の金利上乗せが必要で、融資実行時の年齢が満50歳未満・完済時の年齢が満80歳未満という条件があります。50歳以上の人はワイド団信を選べないため、他行と比較するときはこの年齢制限も条件に入れる必要があります。
健康診断で指摘や経過観察があった場合でも加入できることがあります。加入可否は病名だけで決まるものではなく保険会社の個別審査になるため、告知書には事実をありのまま正確に記入して申し込んでください。
※ワイド団信にも加入できない場合は住宅ローンを利用できません。その場合は団信への加入が任意である【フラット35】(SBIアルヒの【フラット35】やスーパーフラットなど)の利用を検討してください。イオン銀行自身も【フラット35】を取り扱っています。
団信は契約時にしか選べない
イオン銀行の団信は住宅ローンの契約時にしか選べず、契約後に種類を変更したり、あとから疾病保障付きの団信に入り直したりすることはできません。次に団信を選び直せるのは、他の金融機関へ借り換えるときです。返済は数十年におよび、完済時には60代・70代になっていることも多いため、契約時点の健康状態だけで判断すると、年齢を重ねてから保障の不足に気づくことになりかねません。
また、一般団信以外の4プラン(全疾病・がん保障付・8疾病団信プラス・ワイド団信)は、いずれも借入時の年齢が満50歳未満であることが条件です。50歳以降に借りる場合は一般団信しか選べないため、足りない保障を民間の医療保険・就業不能保険で補うかどうかも含めて、総額で比べる必要があります。
買い物割引の価値は生活圏によって大きく変わります。割引はおまけと考え、金利と団信の条件だけで比べても納得できるかどうかを基準にしてください。他行の団信と比べたい場合は、PayPay銀行の住宅ローンの金利・団信・35年超の上乗せや、イオン銀行の手数料タイプと団信で変わる総支払額の記事で詳しく解説しています。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
・auじぶん銀行 最新の住宅ローン金利を確認
・PayPay銀行(旧ジャパンネット銀行) 最新の住宅ローン金利を確認
・楽天銀行(金利選択型) 最新の住宅ローン金利を確認
・ドコモSMTBネット銀行 最新の住宅ローン金利を確認
・イオン銀行 最新の住宅ローン金利を確認
・メガバンク(三菱UFJ銀行、みずほ銀行、三井住友銀行)の最新の住宅ローン金利を確認
・ソニー銀行 最新の住宅ローン金利を確認
- 投稿タグ
- イオン銀行