金融機関が住宅ローンの審査で重視度を高めている項目の1位は返済負担率で、回答した金融機関の77.4%が挙げています。住宅金融支援機構が2026年3月に公表した「住宅ローン貸出動向調査(2025年度調査)」の結果で、2023年度の71.8%から2年続けて上がりました。
2位は職種・勤務先・雇用形態と借入比率(借入額÷担保評価)がともに46.8%で、年収に対してどれだけ返済に回すかが、いまの審査で最も見られていることが分かります。
住宅ローンの審査基準は金融機関から公表されず、落ちても理由は教えてもらえません。その点、この調査は貸す側の金融機関自身が回答しているため、審査のどこに力点が移っているのかを知る手がかりになります。
2025年度の貸出動向調査は298機関が回答
調査の対象は、都市銀行・信託銀行、地方銀行、第二地方銀行、信用金庫、信用組合、労働金庫などの299機関で、298機関から回答を得ています(回収率99.7%)。調査時期は2025年7月から9月、内容は2025年6月末時点の状況です。2020年度から調査名が「民間住宅ローンの貸出動向調査」から現在の名称に変わっています。
この記事の初版(2017年2月)は2016年度調査をもとにしていましたが、当時も返済負担率は重視度が増している項目の1位でした。9年たっても1位が変わらないのは、返済負担率が延滞のリスクと直結しやすい指標だからです。
重視度が増している審査項目は返済負担率が77.4%で1位
| 審査項目(複数回答) | 2023年度 | 2024年度 | 2025年度 |
|---|---|---|---|
| 返済負担率(毎月返済額÷月収) | 71.8% | 73.3% | 77.4% |
| 職種、勤務先、雇用形態 | 46.8% | 46.3% | 46.8% |
| 借入比率(借入額÷担保評価) | 38.9% | 42.3% | 46.8% |
| 預貯金や資産の保有状況 | 31.6% | 28.7% | 31.6% |
| 借入者の社会的属性 | 32.9% | 30.7% | 31.3% |
| 返済途上での返済能力の変化 | 27.2% | 25.7% | 22.9% |
| 担保となる融資物件の時価 | 14.3% | 13.0% | 15.5% |
| 立地、地域(利便性、将来性) | ‐ | 9.3% | 12.5% |
| 特になし | 11.0% | 10.3% | 9.4% |
| 回答数は2023年度301、2024年度300、2025年度297。立地・地域は2024年度に追加された選択肢です。出典は住宅金融支援機構「住宅ローン貸出動向調査(2025年度調査)」。 | |||
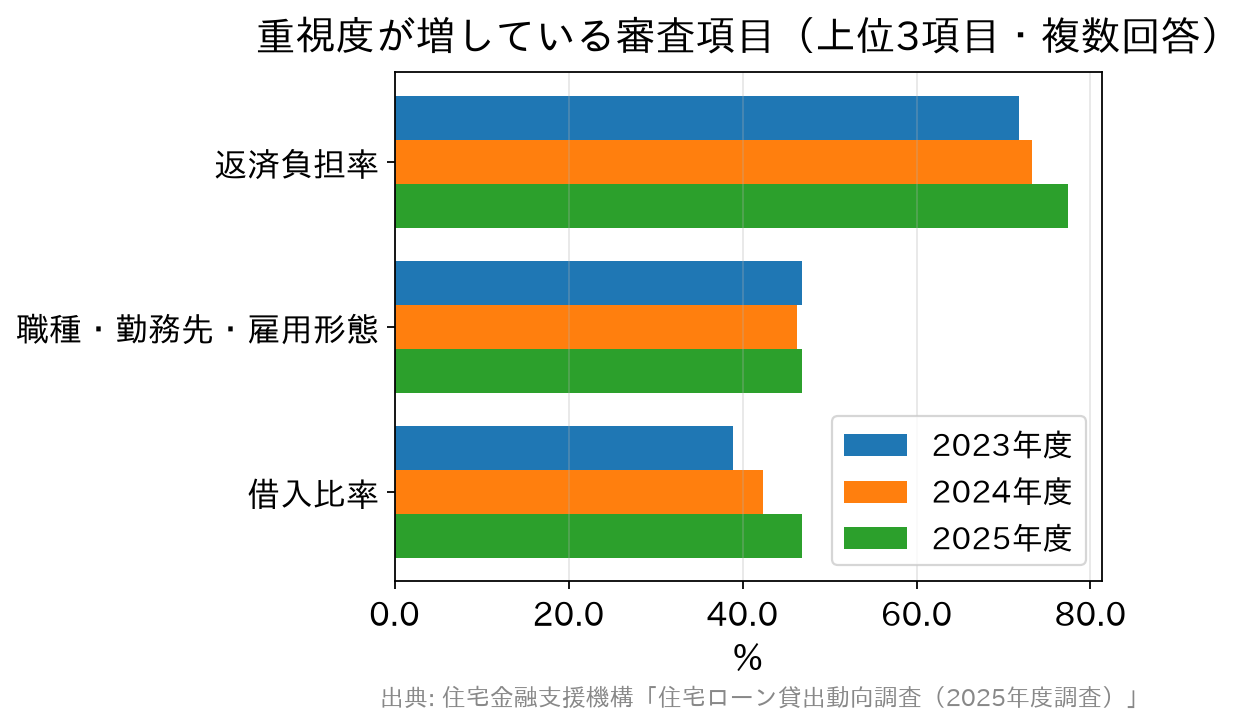
伸びが大きいのは借入比率で、2年で7.9ポイント上がりました。物件価格の上昇で借入額が膨らみ、担保評価に対して借りる割合が高い申込みが増えたことが背景にあると考えられます。頭金を入れて借入比率を下げることは、金利の優遇だけでなく審査の通りやすさにも効くというわけです。
約9割の金融機関は審査基準そのものを変えていない
審査内容や審査基準の変化を聞いた設問では、変わらないが89.9%で、やや緩和したが6.1%、やや厳格化したが3.4%、厳格化したが0.7%でした。基準の線引きは大きく動いていないものの、同じ基準の中で返済負担率や借入比率をより細かく見るようになった、と読むのが自然です。
注意したいのは、返済負担率の計算に使う金利です。審査に用いる金利は実際の貸出金利が51.9%、貸出金利とは別に定めた審査金利が43.4%で、4割強の金融機関は審査用の金利で返済額を試算しています。審査金利は貸出金利より高めに置かれることが多いため、低い変動金利で借りるつもりでも、審査上の返済負担率は高めに出ることがあります。
基準が明示されている例としてはフラット35があり、すべての借入れの年間合計返済額が年収に占める割合(総返済負担率)を、年収400万円未満なら30%以下、400万円以上なら35%以下に収める必要があります。民間ローンの審査で見られる項目と対策は銀行が見る審査項目と属性別の対策で、フラット35との違いはフラット35の審査基準の解説で詳しく比べています。
審査を通ることと、無理なく返せることは別
返済負担率の上限は、あくまで金融機関が貸せる額の目安です。子どもの教育費や配偶者の収入減、変動金利の上昇まで織り込むと、上限いっぱいの借入れは家計の余力を削ります。借りられる額が返せる額ではないので、返済負担率は上限より数ポイント低い水準で考えておくと安心です。
なお、同じ調査では正式審査にかかる日数も聞いており、3営業日が30.4%で最も多く、平均は3.7営業日でした。人気の金利タイプについては同じ調査を扱った>>「民間住宅ローンの貸出動向調査」人気の金利タイプは?を、国の調査から見た審査項目は>>国交省調査でわかる住宅ローンの審査基準をあわせてご覧ください。
引用した資料は、住宅金融支援機構の公表資料で確認できます。
住宅金融支援機構「住宅ローン貸出動向調査(2025年度調査)」(PDF)
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 住宅ローン審査