イオン銀行の住宅ローンは、イオングループの対象店舗での買い物が毎日5%割引になる特典があり、保証料と一部繰上返済手数料が0円で、店舗とオンラインの両方で相談できる商品です。
変動金利は2026年11月1日現在で年1.540%〜(物件価格の80%以内)ですが、実際に払う総額は、ローン取扱手数料を定率タイプと定額タイプのどちらで組むかと、団信をどこまで手厚くするかで数十万円単位で変わります。4,000万円を35年で借りる仮定のケースで比べると、金利が変わらない前提では、手数料を含む総額は定率タイプのほうが約89.8万円少なくなります。
2026年11月時点の金利と、いま置かれている環境
イオン銀行の変動金利は、2026年11月1日現在で年1.540%〜(物件価格の80%以内で借り入れる場合)です。店頭表示利率の年3.720%から最大年2.180%を差し引いた金利で、前月から年0.500%引き上げられました。
金利が一度に上がった理由をイオン銀行は個別に示していません。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げており、イオン銀行の店頭表示利率も、住宅ローンの資金を調達するコストや営業コストを加味して決まります。
年1.540%〜は優遇幅が最大になった場合の金利で、実際の借入利率は、申込時点ではなく借入時点の店頭表示利率で決まります。比べるときは同じ借入割合・同じ団信でそろえないと、他行との差が実態より大きく(あるいは小さく)見えてしまいます。
借りた後の金利は年2回、返済額は5年ごとに見直される
すでに借りている人の金利は、5月1日と11月1日を基準日として年2回見直され、見直し後の利率は6月と12月の約定返済日の翌日から適用されます。11月1日の基準金利が5月1日より上がっていれば、12月の返済日の翌日から借入利率が上がる仕組みです。
一方で毎月の返済額は、11月1日を5回経過するごとに再計算され、新しい返済額の上限は前回の返済額の1.25倍です。その間に金利が変わっても返済額は変わらず、元金と利息の割合で調整されるため、金利が上がったときは元金の減り方が遅くなり、最終返済日に未払いの利息や元金が残れば一括で払う必要があります。
ローン取扱手数料は定率タイプか定額タイプかで総支払額が変わる
金利と並んで総額を左右するのは、ローン取扱手数料のタイプ選びです。イオン銀行は定率タイプと定額タイプを選べますが、定額タイプを選ぶと借入利率が年0.200%高くなります。初期費用を抑えられる代わりに、返済期間中はずっと金利が上乗せされます。
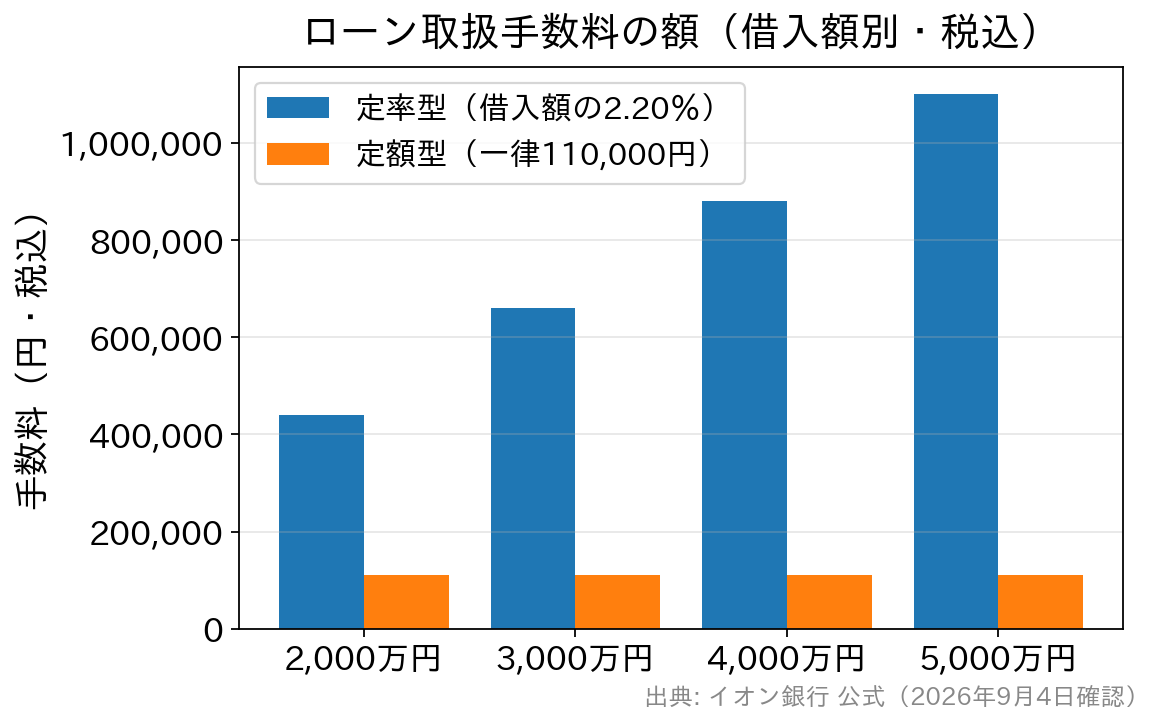
イオン銀行は、融資の金額が大きい場合や借入期間が長い場合は、定率タイプのほうが利息を含む返済額と諸費用の総額が少なくなるケースが多いと説明しています。借入額が小さい・返済期間が短い・手元資金を厚く残したいという場合は、定額タイプが候補になります。
4,000万円・35年で比べると定率タイプが約89.8万円少ない
借入額4,000万円・期間35年・元利均等返済・ボーナス返済なしで、現在の変動金利が完済まで変わらないと仮定して2つのタイプを比べると、総額の差は次のようになります。
| 項目 | 定率タイプ | 定額タイプ |
|---|---|---|
| 借入利率(仮定) | 年1.540% | 年1.740% |
| ローン取扱手数料(税込) | 880,000円 | 110,000円 |
| 毎月の返済額 | 123,259円 | 127,230円 |
| 総返済額 | 約5,176.9万円 | 約5,343.7万円 |
| 手数料を含む総額 | 約5,264.9万円 | 約5,354.7万円 |
毎月の返済額の差は3,971円ですが、35年分を積み上げると、定額タイプで浮いた手数料77万円を上回ります。手数料の差77万円を毎月3,971円の差で埋めるには約16.2年かかり、それより早く完済や借り換えをする見込みがあるなら、定額タイプのほうが有利になる余地があります。印紙代や登記費用は両タイプで同じなので、この表には含めていません。
諸費用まわりの全体像
| 費用・条件 | イオン銀行の内容 | 注意点 |
|---|---|---|
| ローン取扱手数料(定率タイプ) | 借入金額の2.20%(税込)〔最低220,000円(税込)〕 | 定額タイプより借入利率が年0.200%低い |
| ローン取扱手数料(定額タイプ) | 110,000円(税込) | 初期費用は軽いが、借入利率が年0.200%高くなる |
| 保証料 | 0円 | 審査の結果によっては保証料ありのプランで案内される場合がある |
| 一部繰上返済手数料 | 無料 | 金利変更手数料も無料 |
| 全額繰上返済手数料 | 55,000円(税込) | 抵当権抹消の登録免許税・司法書士報酬は別にかかる |
| 団信(標準) | 全疾病団信を上乗せ0%で付帯 | 借入時満50歳未満が対象。50歳以上は一般団信(上乗せ0%) |
| 借入期間 | 1年以上50年以内 | 35年を超えると金利が上乗せされる |
保証料と一部繰上返済手数料がかからない点は、総支払額を読みやすくします。ただし全額繰上返済には55,000円(税込)がかかるため、数年で売却や借り換えをする可能性がある人は、この費用も総額に入れておく必要があります。
団信は5種類で、上乗せ金利がそのまま実質コストになる
イオン銀行は、上乗せ0%の全疾病団信と一般団信に加えて、金利上乗せで保障を厚くする選択肢を用意しています。上乗せ金利は保険料に相当する実質コストなので、表面金利だけで他行と比べると、実際の負担の差を見誤ります。
| 団信の種類 | 上乗せ金利 | 主な保障 |
|---|---|---|
| 全疾病団信 | 上乗せなし | 所定の就業不能状態が約定返済日に15日を超えて続くと、その月の返済額を保障 |
| 一般団信 | 上乗せなし | 死亡・高度障がい状態のときに残高を保障。借入時満71歳未満まで加入できる |
| がん保障付住宅ローン | 年0.100% | 所定のがんと診断されるとローン残高がなくなる。上皮内がん・皮膚がんは一時金30万円(保険期間中1回) |
| 8疾病保障プラス付住宅ローン | 年0.300% | がんの診断確定などと、がん以外の7つの特定疾病による就業不能を保障。非自発的な失業への補償も付く |
| (上記に)居住不能信用費用保険を付帯 | さらに年0.050% | 自然災害などによる居住不能への補償を追加 |
| ワイド団信 | 年0.300% | 健康上の理由で通常の団信に入りにくい人向け |
全疾病団信は、所定の就業不能状態が1年を超えて続くとローン残高が0円になり、その後に回復しても残高は0円のままです。
4,000万円・35年・年1.540%の仮定に当てはめると、がん保障付にして年0.100%上乗せすると毎月の返済額は1,976円増え、35年間の総返済額は約83.0万円増えます。8疾病保障プラス付で年0.300%上乗せした場合の増加は、総返済額で約251.4万円です。
がん関連の保障は、借入日を保険加入日として91日目から始まり、それより前にかかったがんは、診断がその後でも保障の対象になりません。疾病保障の付いた団信とワイド団信は借入時満50歳未満が対象で、引受保険会社は明治安田トラスト生命保険です。
団信を選べるのは契約時だけ
イオン銀行は公式サイトで、団信を選べるタイミングは住宅ローンの契約時のみで、契約後に種類を変更することはできないと明記しています。借りた後で必要になってからがん保障を足す、という使い方はできません。
返済は数十年に及びます。契約時点の健康状態ではなく、返済が続く間の家計と保障の必要性で判断してください。なお、他行から借り換える際は改めて団信を選び直せるため、いま入っている団信が手薄だと感じている人にとっては、借り換えが保障を見直す機会になります。
イオンセレクトクラブの5%割引には入会と継続の条件がある
イオン銀行で住宅ローンを借りると「イオンセレクトクラブ」に入会でき、専用のセレクトクラブカードでクレジット払いをした対象店舗での買い物が、住宅ローン完済まで毎日5%割引になります。イオン銀行の試算例では、毎月75,000円の買い物で年間約45,000円の割引になるため、日常的にイオングループを使う世帯ほど家計への効果は大きくなります。
入会の条件は、公式サイトによると次のとおりです。
- 対象ローン(イオン銀行住宅ローン〔フラット35を含む〕・セカンドハウスローン・投資用マンションローン・アパートローン)の借入があること
- イオン銀行の口座を返済用口座に指定していること
- イオンカードセレクトに入会すること(対象ローンの借入とあわせて所定の審査があります)
中途退会の条件もあり、返済用口座をイオン銀行以外に変更した場合、セレクトクラブカードを解約・機能分離した場合、イオンカードの会員資格を失った場合などは、割引が続きません。返済用の口座を将来ほかの銀行へ移す可能性がある人は、この特典を前提に金利差を埋める計算をしないほうが安全です。
住宅ローンの相談は住宅ローンセンターでできる
イオン銀行は2024年12月2日から、イオン銀行とイオンのほけん相談の店舗を一体運営にしており、保険相談に特化した店舗もあります。住宅ローンの相談は住宅ローンセンターでできるため、来店する前に、最寄りの店舗で住宅ローンを相談できるかを確かめてください。
来店日時と相談内容を予約しておくと優先的に案内され、オンライン相談専用店舗なら全国どこからでも自宅で相談できます。
審査の基準や必要な日数はイオン銀行の住宅ローン審査の基準の記事で、毎月の金利の動きはイオン銀行の最新の住宅ローン金利の記事で紹介しています。
他行と比べるときの着眼点
イオン銀行は、買い物特典と対面相談、手数料タイプの選択肢を組み合わせた総合力が持ち味です。一方で、団信の手厚さを含めた実質金利で見ると評価が変わることもあります。
たとえばSBI新生銀行は、2026年3月から上乗せなしの全疾病保障付団信を始めています。店頭での住宅ローン相談会は行っていませんが、電話のほか、SBIマネープラザなどの銀行代理業者で相談でき、SBIマネープラザなら店舗で対面の相談も受けられます。
他行と比べるときは、次の順にそろえてください。
- 同じ借入割合で表面金利をそろえる
- 団信の上乗せ金利を足して実質金利にする
- 手数料と保証料を合計して初期費用を出す
- 付帯特典は、条件を満たし続けられるかを考えて、どこまで当てにするかを決める
この順で比べると、金利表の順位とは違う結論になることも珍しくありません。
団信の上乗せ金利や手数料の条件は改定されることがあり、セレクトクラブの割引の対象も変わる場合があります。総額で比べるときは、申込時点のイオン銀行と他行の条件表を基にしてください。
