
地震保険の特徴|補償の受け皿は地震保険しかない
地震保険とは、火災保険では補償されない地震・噴火・津波を原因とする火災・損壊・埋没・流失による損害を補償する保険です。地震を原因とする火災は、基本的に地震保険でしか補償されません。火災保険だけで備えたつもりになっていると、地震で自宅が焼けても支払いはゼロになります。 なお、地震保険は火災保険契約のうち70.8%に付帯されています(2025年度付帯率。前年度から0.4ポイント増で、2003年度以降23年連続の増加=過去最高値/損害保険料率算出機構 ニュースリリース 2026年8月25日)。いまや火災保険を契約する人の7割が選ぶ、標準的な備えになっています。火災保険に加入しなければ加入できない(付帯契約)
地震保険は単独では加入できず、火災保険とセットで契約します。火災保険の保険期間の途中からでも契約が可能です。火災保険を契約するときに地震保険を希望しない場合は、申込書の「地震保険ご確認」欄に押印が必要な仕組みになっており、原則は自動付帯です。どの保険会社で加入しても、保険料・補償内容は同じ
地震保険は「地震保険に関する法律」に基づき、被災者の生活の安定に資することを目的として、その保険金の支払責任の一部を再保険として政府が引き受けている、非常に公共性の強い保険です。そのため、どの保険会社で加入しても保険料・補償内容は同じになります。保険会社を比較して安くする、という発想が使えない点が、火災保険との大きな違いです。 1回の地震等で支払われる保険金には総支払限度額(12兆円)が設けられ、うち政府が再保険で11兆5,553億円を引き受けています(財務省「地震保険制度の概要」)。関東大震災クラスの巨大地震が再来しても支払いに支障が出ないように設定された金額です。政府と民間の負担の分け方(再保険スキーム)は2026年4月2日付で改定され、支払保険金が2,199億円までは民間が全額、2,199億円超〜5,769億円は政府と民間が50%ずつ、5,769億円を超える部分は政府が大半(約99.6%)を負担する構成になっています(日本地震再保険「地震保険のしくみ」)。契約者から見れば、保険会社が破綻するかどうかを心配せずに済む設計だということです。保険料は所在地と建物構造で決まり、地域差は約3.7倍
地震保険料は建物の所在地(都道府県)と構造区分(イ構造=鉄骨・コンクリート造等/ロ構造=木造等)だけで決まります。政府の研究機関が作成する震源モデルなどをもとに算出されるため、地域差は非常に大きいのが実情です。 2022年10月1日以降に始まる契約に適用される基本料率(保険金額1,000万円あたり・保険期間1年・割引なし)は次のとおりです。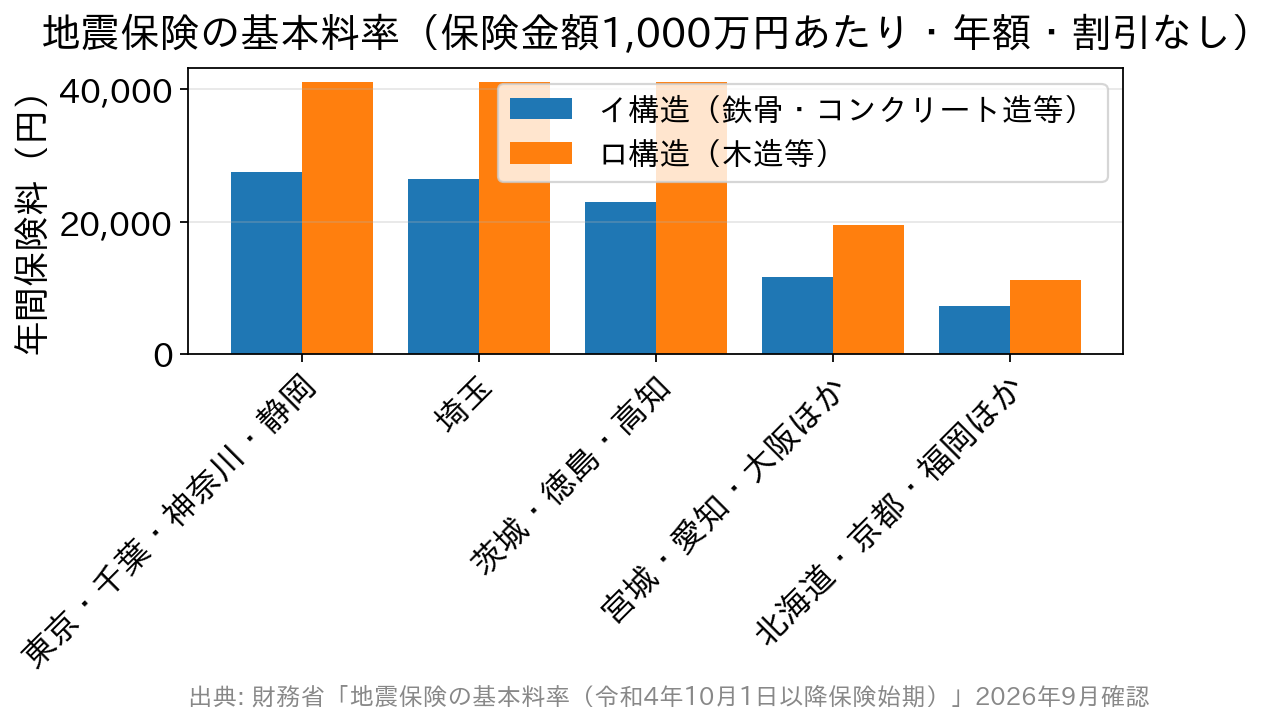
| 都道府県 | イ構造(鉄骨・コンクリート造等) | ロ構造(木造等) |
|---|---|---|
| 千葉・東京・神奈川・静岡 | 27,500円 | 41,100円 |
| 埼玉 | 26,500円 | 41,100円 |
| 茨城・徳島・高知 | 23,000円 | 41,100円 |
| 宮城・福島・山梨・愛知・三重・大阪・和歌山・香川・愛媛・宮崎・沖縄 | 11,600円 | 19,500円 |
| 上記以外(北海道・京都・兵庫・福岡・熊本など28道府県) | 7,300円 | 11,200円 |
出典:財務省「地震保険の基本料率(令和4年10月1日以降保険始期の地震保険契約)」(2026年9月時点で最新の料率)
イ構造で最も高い地域と最も安い地域の差は約3.8倍、ロ構造でも約3.7倍です。同じ補償内容でも、住む場所が変わるだけで保険料がこれだけ動きます。なお、木造でも建築基準法に定める耐火建築物・準耐火建築物・省令準耐火建物に該当すればイ構造として扱われるため、木造=必ず高い、ではありません。保険会社では下げられないが、耐震性能の割引は使える
保険料そのものは値引き競争の対象になりませんが、建物の耐震性能に応じた割引は使えます。免震建築物割引・耐震等級割引・耐震診断割引・建築年割引の4種類があり、割引率は10〜50%(重複適用は不可)。| 割引の種類 | 割引率 | 対象 |
|---|---|---|
| 免震建築物割引 | 50% | 住宅品質確保促進法に基づく免震建築物 |
| 耐震等級割引 | 等級3=50%/等級2=30%/等級1=10% | 日本住宅性能表示基準等の耐震等級を有する建物 |
| 耐震診断割引 | 10% | 耐震診断・耐震改修で現行耐震基準に適合すると確認された建物 |
| 建築年割引 | 10% | 1981年(昭和56年)6月1日以降に新築された建物 |
出典:財務省「地震保険制度の概要」(重複適用不可・確認資料の提出が必要)
東京都・木造(ロ構造)で保険金額1,000万円なら年41,100円ですが、耐震等級3の住宅なら50%割引で年20,550円。差額は年2万円強、35年住み続ければ70万円を超えます。物件選びの段階で数十年分の保険料が決まってしまうと考えておくとよいでしょう。保険金額は火災保険の30〜50%が上限
支払額が膨大になり得るため、契約金額は火災保険の保険金額の30〜50%の範囲内と決められており、さらに建物は5,000万円、家財は1,000万円という上限があります。 ここは住宅ローン利用者がとくに注意すべき点です。全損認定でも受け取れるのは火災保険金額の最大50%であり、家が失われても住宅ローンの残債は消えません(団信は死亡・高度障害等が対象で、建物の滅失では原則として債務は免除されません)。地震保険は「元どおりに建て直すための保険」ではなく、生活を再建するための当座の資金と理解しておく必要があります。受け取れる額の目安は地震保険はいくら支払われる?4区分の保険金と割引の下げ方で具体的に整理しています。支払われる保険金は時価
時価とは、同等の物を新たに建築あるいは購入するのに必要な金額から、使用による消耗分および経年劣化分を控除して算出した金額をいいます。築年数が経つほど評価額は下がるため、新築時の感覚のまま保険金額を据え置いていると、実際の支払いが想定より小さくなることがあります。損害区分は4段階|支払われるのは修理費ではなく定額
【重要・制度改定】 地震保険の損害区分は、2017年1月1日以降に始まる契約から「全損・大半損・小半損・一部損」の4区分になりました(従来の「半損」が「大半損」と「小半損」に分割されました)。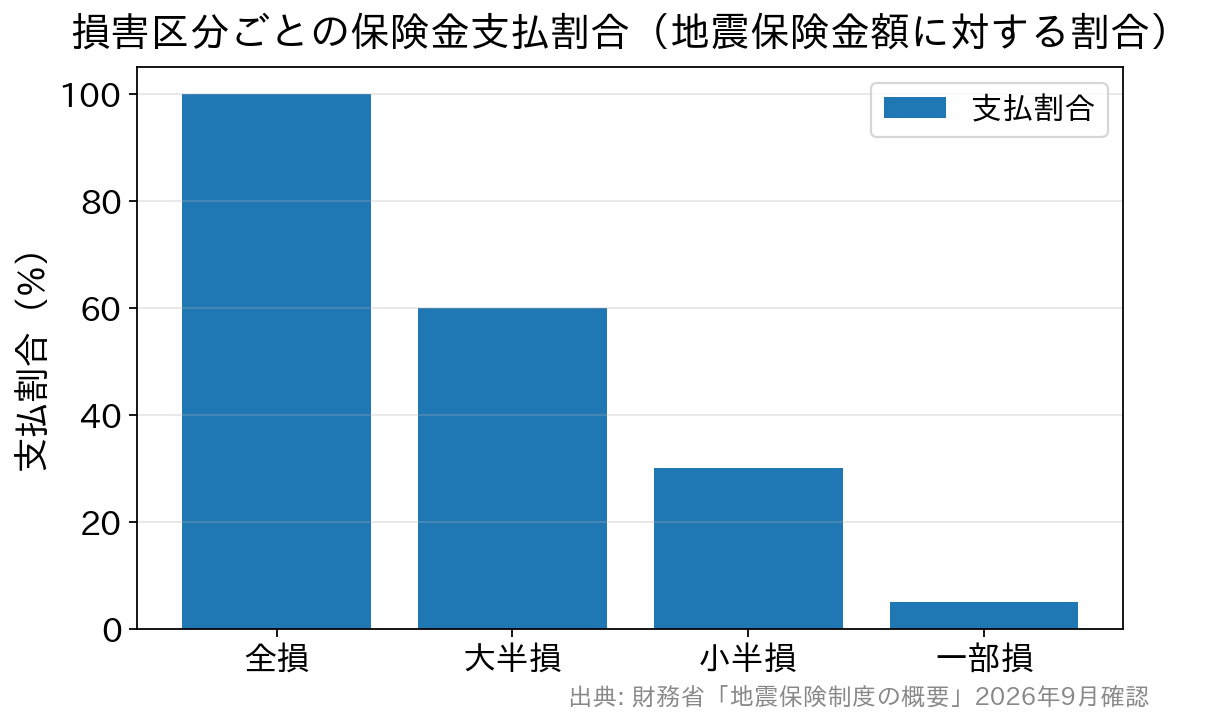
| 損害の程度 | 支払われる保険金(地震保険金額に対する割合) | 建物の認定基準(主要構造部の損害額/時価比) |
|---|---|---|
| 全損 | 100% | 50%以上(または焼失・流失した床面積が延床面積の70%以上) |
| 大半損 | 60% | 40%以上50%未満(同50%以上70%未満) |
| 小半損 | 30% | 20%以上40%未満(同20%以上50%未満) |
| 一部損 | 5% | 3%以上20%未満(床上浸水または地盤面から45cmを超える浸水も該当) |
出典:財務省「地震保険制度の概要」(2016年12月31日以前始期の契約は全損100%・半損50%・一部損5%の3区分)
保険金は実際の修理費ではなく、認定された区分に応じた定額で支払われます。判定の対象になるのは土台・柱・壁・屋根などの主要構造部だけなので、門・塀・給排水設備など主要構造部以外だけが壊れた場合は対象外です。「外壁にひびが入った」「ブロック塀が倒れた」という被害が必ずしも保険金につながらないのは、この判定方法によるものです。 家財の場合は基準が異なり、家財全体の時価額に対する損害額が80%以上で全損、60%以上80%未満で大半損、30%以上60%未満で小半損、10%以上30%未満で一部損となります。 ※2016年12月31日以前に始期のある契約は、従来どおり「全損(100%)・半損(50%)・一部損(5%)」の3区分が適用されます。ご自身の契約がどちらかは、保険証券の始期日でご確認ください。補償範囲|72時間以内は1回の地震、10日を過ぎた損害は対象外
地震保険で補償されるのは、「地震、噴火、またはこれらによる津波を原因とする火災、損壊、埋没、または流失による損害」と決められています。 最初の地震発生日から72時間以内であれば、何度余震が起きても1回の地震と見なされますが、地震発生日の翌日から10日経過した後に生じた損害については、地震との因果関係が希薄になるため保険金が支払われません。 例えば、地震発生時に小半損となり、4日目以降の余震で全損となっても小半損の扱いになります。また、全損と認定されると、保険の満期にかかわらず地震保険の契約は終了し、大半損・小半損・一部損の場合は契約がそのまま継続されます。被害に気づいたら早めに保険会社へ連絡することが、この10日ルールへの実務的な対処になります。保険金が支払われない場合
地震保険は以下の場合には補償されません。- 故意もしくは重大な過失または法令違反による損害
- 地震等の発生した日の翌日から起算して10日を経過した後に生じた損害
- 戦争、内乱などによる損害
- 地震等の際の紛失・盗難の場合
- 門・塀・垣など、建物の主要構造部以外のみの損害
- 1個または1組の価額が30万円を超える貴金属・宝石・骨とう、通貨、有価証券、預貯金証書、印紙、切手、自動車等(家財の対象外)
実質負担を下げる3つの手段|控除まで含めて総コストで考える
地震保険料は地震保険料控除の対象で、所得税は最高5万円、住民税は最高2万5,000円を総所得金額等から控除できます(財務省)。年末調整・確定申告で申告し忘れると、その分だけ実質負担が増えます。 保険料そのものは保険会社を選んでも変わりませんが、次の3つは加入者側で実質コストを下げられる数少ない手段です。- 耐震性能による割引(最大50%)――物件選び・住宅性能表示の取得段階で決まる
- 長期契約(2〜5年)の長期係数――2年1.90/3年2.85/4年3.75/5年4.70。5年一括なら単年5回分より0.3年分ほど安くなる
- 地震保険料控除の申告――所得税・住民税で最大7万5,000円の所得控除
よくある質問
Q. 地震保険は保険会社を比較すれば安くなりますか?
A. なりません。地震保険の保険料は法律に基づく基準料率で決まり、どの損害保険会社で契約しても同額です。下げられるのは耐震性能による割引(10〜50%)と長期契約の長期係数だけです。
Q. 全損と認定されれば住宅ローンの残債はなくなりますか?
A. なくなりません。地震保険は火災保険金額の30〜50%の範囲でしか契約できないため、全損でも受け取れるのは最大で火災保険金額の50%です。団信は死亡・高度障害等が対象で、建物が滅失しても債務は原則として残ります。
Q. マンションでも地震保険に入る必要がありますか?
A. 専有部分の建物と家財は、区分所有者自身が契約する火災保険・地震保険の対象です。共用部分は管理組合が契約する保険でカバーされるのが一般的なので、管理組合の付保状況を確認したうえで、専有部分の保険金額を決めるとよいでしょう。
Q. 築年数が古い家でも割引は使えますか?
A. 1981年6月1日以降に新築された建物なら建築年割引(10%)が使えます。それ以前の建物でも、耐震診断や耐震改修で現行の耐震基準に適合すると確認できれば耐震診断割引(10%)の対象になります。いずれも確認資料の提出が必要です。
Q. 火災保険の途中からでも地震保険に入れますか?
A. 入れます。契約時に付帯しなかった場合でも、火災保険の保険期間の中途から地震保険を追加できます。ただし警戒宣言が発せられた場合、契約できなくなる地域があります。
 何が保険金支払いの対象となり、また何が対象外なのかをきちんと把握しておこう ※損害区分・保険料率・割引制度は改定されることがあります。最新の内容は財務省・損害保険料率算出機構および各損害保険会社の公式サイトでご確認ください。
