住宅ローンを組むときの火災保険は、金融機関にすすめられた保険にそのまま入る必要はなく、補償範囲・保険期間(最長5年)・支払方法を自分で選ぶことで保険料を抑えられます。一方の地震保険は保険料と補償内容が各社共通なので、比べるのは会社ではなく「付けるかどうか」と「保険金額を火災保険の30〜50%のどこに置くか」です。
住宅ローンを申し込むと、金融機関から「火災保険への加入が条件です」と案内されます。そのため契約手続きの流れのなかで、すすめられた保険にそのまま加入してしまう人が少なくありません。
しかし火災保険料は、事務手数料や登記費用と並ぶ住宅ローンの「諸費用」の一角で、契約内容によっては数十万円単位で差がつく出費です。金利の小数点以下を熱心に比べる一方で、火災保険は言われたとおりに決めてしまう——総支払額という観点では、もったいない選び方といえます。
現在もっとも普及しているのは、さまざまな補償がまんべんなく付いた「オールリスクタイプ」と呼ばれるパッケージ型の火災保険です。補償が充実している反面、人によっては使う可能性が極めて低い補償まで含まれ、その分の保険料が無駄になることがあります。こうしたケースでは、必要な補償を自分で選ぶカスタマイズ型(選べる型)の火災保険を活用すると保険料を抑えられます。
また、地震・噴火またはこれらによる津波を原因とする損害は、火災保険では補償されません。地震によって起きた火災も、火災保険ではなく地震保険の対象です。火災保険の無駄を点検したうえで地震保険にも加入しておけば、地震による経済的リスクを抑えることができます。
火災保険料は「住宅ローンの総支払額」で考える
住宅ローンを比較するとき、多くの人は表面金利に目を向けます。しかし実際に家計から出ていくお金は、金利のほかに融資事務手数料・保証料・印紙税・登記費用(登録免許税+司法書士報酬)・火災保険料といった諸費用を合わせた総額です。火災保険料は、このなかで自分の判断で最も大きく動かせる項目にあたります。
事務手数料や登記費用は、金融機関と物件が決まればほぼ自動的に決まります。これに対して火災保険は、補償範囲・保険期間・保険会社を自分で選べます。水災補償を外すかどうか、家財の補償額をいくらに設定するか、といった判断で保険料は大きく変わります。
住宅ローンの契約条件として求められるのは、一般に「火災保険に加入すること」です。提携先の保険会社で加入することまで条件にしている金融機関は多くありませんが、必要な補償の範囲や保険金額の下限、保険金請求権への質権設定の要否は金融機関によって異なります。提携先以外で加入したい場合は、契約前に金融機関へ条件を確認してください。
火災保険料以外の諸費用を借入額別に比べたい人は、住宅ローンの諸費用を借入額別に比較した記事もあわせてご覧ください。費用の内訳を並べてみると、火災保険をどこまで削れるかの目安がつかみやすくなります。
火災保険料を左右する主な要素
同じ家でも、次の要素の組み合わせで保険料は変わります。見積もりを取るときは、どの要素を動かした結果の差なのかを意識すると比較しやすくなります。
| 要素 | 保険料への影響 | 見直しのポイント |
|---|---|---|
| 建物の構造 | 耐火性の高い構造ほど安い傾向 | マンション(コンクリート造)と木造戸建てでは水準が大きく異なる |
| 所在地・水災等地 | 水災補償の保険料が地域のリスクで変わる | 水災等地とハザードマップで立地のリスクを確認する |
| 補償範囲 | 水災・破損汚損などを付けるほど高くなる | 使う可能性が低い補償を外せるかを検討する |
| 保険金額 | 建物は再調達価額、家財は保有額が基準 | 購入価格や借入額に合わせない |
| 保険期間・支払方法 | 長期・一括払ほど1年あたりは割安な傾向 | 上限は5年。初期費用とのバランスで決める |
火災保険の契約期間は最長5年——2022年10月に10年契約が廃止された
火災保険を検討するうえで、まず押さえておきたいのが保険期間のルールが変わったことです。
かつて火災保険は最長36年の長期契約が可能で、住宅ローンの返済期間に合わせて設計されていました。それが2015年10月に最長10年へ、さらに2022年10月には最長5年へと短縮されています。自然災害の頻発で、保険会社が長期の収支を見通しにくくなったためです(損害保険料率算出機構が参考純率の適用期間を10年から5年へ短縮したことを受けた各社の対応)。
したがって、「10年契約で一括払いすればいちばん割安」という選び方は、現在はできません。長期契約ほど1年あたりの保険料が割安になる傾向は残っていますが、上限が5年になったことで、その割引効果は以前より小さくなっています。
一方で、期間が短くなったことには次のような利点もあります。
- 更新のたびに補償内容・保険金額を見直しやすい(子どもの独立や家財の入れ替え、周辺環境の変化を反映できる)
- 1回あたりの支払額を抑えやすく、住宅取得直後の資金繰りをコントロールしやすい
- 保険会社を乗り換えて保険料を比較する機会が増える
支払い方法は一括払・年払・月払から選べるのが一般的で、同じ補償内容なら一括払がもっとも総額が安くなる傾向があります。ただし初期費用が重くなるため、頭金や引越し費用とのバランスで判断してください。
長期一括払をしたあとに中途解約しても、未経過期間に応じた保険料は解約返戻金として戻ります(返戻額は月割計算より少なくなるのが原則です)。
水災補償は「水災等地」とハザードマップで判断する
火災保険料のなかで、立地によって差がつきやすいのが水災補償です。損害保険料率算出機構は2023年6月に住宅総合保険の参考純率を全国平均で13.0%引き上げ、あわせて水災に関する料率を地域のリスクに応じて5区分(水災等地)に細分化しました。各保険会社はこれを参考に、2024年10月前後から保険料を改定しています。
参考純率では、もっともリスクが高い5等地の水災保険料は、1等地の約1.5倍とされています。同じ建物・同じ補償でも、所在地によって水災補償の負担が変わるということです。
自分の地域の水災等地は、損害保険料率算出機構の「水災等地検索」で市区町村単位で調べられます。水災等地は内水氾濫や土砂災害も含めて評価しているため、洪水ハザードマップとは一致しないことがあります。両方を見て、外すかどうかを判断するのが確実です。
なお、保険会社は参考純率をそのまま使う義務はないため、実際の等地の扱いや保険料は会社ごとに異なる場合があります。保険料の安さだけで水災補償を外すのではなく、浸水したときに自己資金で住まいを直せるかという視点も持っておきましょう。
火災保険を選ぶポイント
1.補償内容
カスタマイズ型の火災保険では、原則として主契約のみのプラン(ストレートファイヤー)があり、ライフスタイルに合わせてどの特約を追加するかを選んでいきます。
とくに保険料への影響が大きいのが水災補償です。前の章のとおり水災等地とハザードマップで浸水リスクを確認し、リスクが低いと判断できる立地であれば、外すことで保険料を下げられる場合があります。反対に、河川の近くや低地では外すべきではありません。
2.補償対象(建物と家財)
火災保険には、住宅の建物部分にかける補償と家財部分にかける補償があります。建物と家財では、必要な補償内容や補償額が異なる点に注意が必要です。
マンションの区分所有では、専有部分(内装・設備)が自分の火災保険の対象で、共用部分は管理組合の保険がカバーするのが一般的です。建物と家財のどちらを、いくらでかけるのかを最初に切り分けて考えると、過不足のない設計がしやすくなります。
3.補償額
建物部分の補償額は、経過年数を考慮しない再調達価額で決める方法が主流です。再調達価額とは「同等の建物を今もう一度建て直すのに必要な金額」のことで、購入価格や土地代とは異なります。
家財の補償額は、その世帯が持っている家財の総合評価額を基準に設定するのが基本です。家族構成・年代別の目安表を保険会社が用意していることが多いので、実感と大きくずれていないかを確認しましょう。
4.保険期間と支払い方法
前述のとおり、火災保険の保険期間は1年から最長5年まで、1年単位で選びます。長期契約の一括払ほど1年あたりの保険料は割安になります。ただし、住宅購入の初期費用を抑えたい場合や、リフォーム・周辺環境の変化などで補償内容を早めに見直す予定がある場合は、短めの期間のほうが有利なケースもあります。
短期でかけるメリットは、月払や年払を選べる点と、補償内容や補償額をこまめに見直せる点です。なにかと出費が多い住宅購入直後は、1回の支払い額を抑えられる月払・年払で保険料の支出をコントロールする方法もあります。

- カスタマイズ型の火災保険を活用すると保険料を減らすことができる
- 火災保険の契約期間は2022年10月から最長5年(10年契約は廃止)
- 水災補償の保険料は地域のリスク(水災等地)で変わるため、立地に合わせて要否を判断する
- 火災保険の保険料を抑えて地震保険にも加入しておけば、地震による経済的リスクも抑えられる
<主なカスタマイズ型の火災保険>
SOMPOダイレクト損害保険「じぶんでえらべる火災保険」
SOMPOグループのダイレクト型損害保険会社が提供する火災保険で、必要な補償を自分で選ぶタイプです。※同社は2024年10月1日に「セゾン自動車火災保険株式会社」から商号変更しています。
AIG損害保険「ホームプロテクト総合保険」
AIG損保が提供する住まいの総合保険で、補償範囲の異なるプランと特約を組み合わせて選びます。※旧AIU保険の「スイートホームプロテクション(ホームライフ総合保険)」は、AIU保険会社とアメリカンホーム保険会社の統合によって発足したAIG損害保険の現行商品に引き継がれています。
地震保険は火災保険とセットでしか契約できない
地震保険は「地震保険に関する法律」に基づく制度で、政府と民間の損害保険会社が共同で運営しています。そのため、以下のルールはどの保険会社で契約しても共通です(財務省「地震保険制度の概要」)。
- 地震保険だけを単独で契約することはできない(必ず火災保険とセット)
- 保険金額は火災保険の保険金額の30%〜50%の範囲内で設定する
- 上限は建物5,000万円・家財1,000万円
- 補償内容・保険料は保険会社によって変わらない(同じ条件なら同じ保険料)
保険料が各社共通である以上、「地震保険を安く探す」という発想は成り立ちません。比較すべきなのはセットで契約する火災保険のほうです。地震保険で検討すべきは「付けるか付けないか」「保険金額を30%〜50%のどこに置くか」という点になります。
実際に付けている人の割合も参考になります。損害保険料率算出機構の公表では、2025年度に火災保険契約のうち70.8%が地震保険を付帯しており、前年度から0.4ポイント増えて過去最高となりました。
地震保険の保険金は、実際の修理費ではなく損害の程度を4区分に判定し、それぞれの割合で支払われる仕組みです。
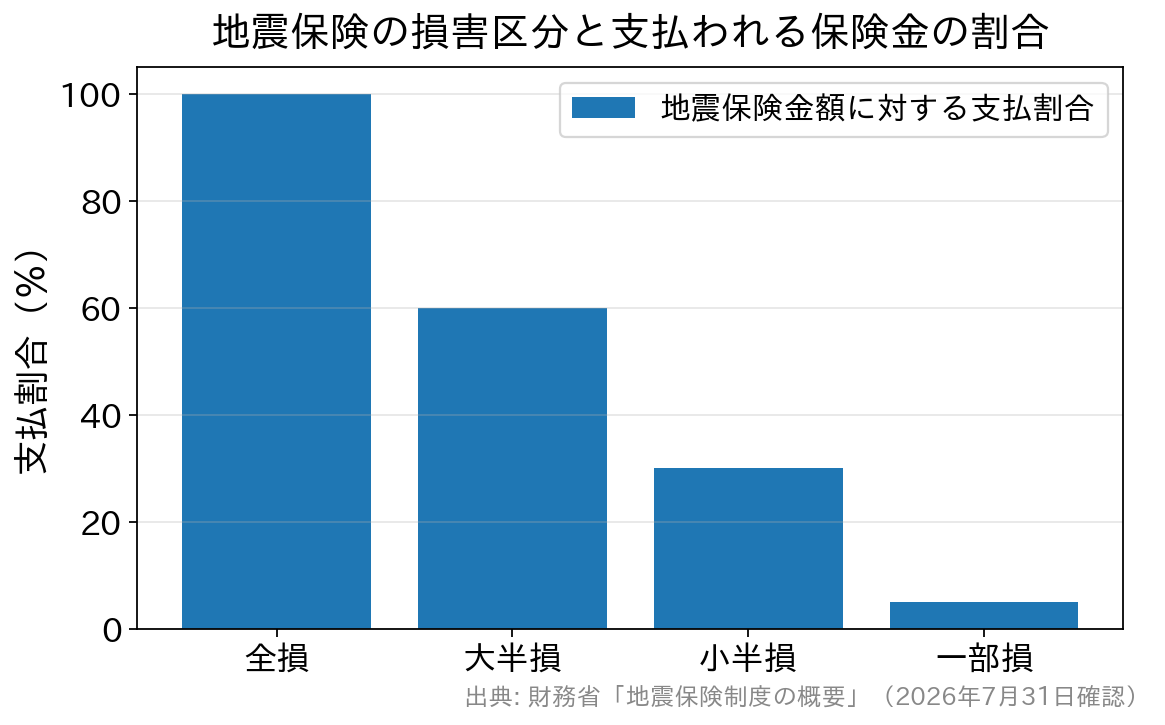
上限が火災保険の50%である以上、地震保険だけで建物を元どおりに建て直すことはできません。地震保険は住まいの完全復旧ではなく、被災後の生活の立て直し(当面の生活費・仮住まい・住宅ローンの返済継続)を支える一時金と位置づけられています。
住宅ローンを抱えている世帯にとっては、「家を失っても住宅ローンの返済は残る」というリスクへの備えという意味合いが大きい保険です。ローン残高から加入の要否を考える方法は、住宅ローン残債から考える地震保険の判断基準で詳しく整理しています。
地震保険の保険期間は火災保険とそろえるのが原則です。近年は自動継続特約を廃止し、火災保険の保険期間(1〜5年の整数年)と一致させる方式に一本化する動きも出ています(損保ジャパンは2025年9月1日以降始期の契約から一本化)。契約や更新の際は、地震保険が自動で継続されるかどうかを保険会社に確認しておくと安心です。
地震保険料を抑える4つの割引と地震保険料控除
地震保険は保険料が各社共通ですが、建物の免震・耐震性能に応じた割引が用意されています。割引率は次のとおりで、複数の要件に該当しても重複適用はできず、いずれか1つ(もっとも有利なもの)が適用されます。
| 割引の種類 | 割引率 | 対象・主な確認資料 |
|---|---|---|
| 免震建築物割引 | 50% | 品確法に基づく免震建築物/住宅性能評価書・認定通知書 など |
| 耐震等級割引 | 10%・30%・50% | 耐震等級1=10%、等級2=30%、等級3=50%/住宅性能評価書・適合証明書 など |
| 耐震診断割引 | 10% | 耐震診断・耐震改修の結果、現行の耐震基準に適合/耐震診断結果報告書 など |
| 建築年割引 | 10% | 1981年(昭和56年)6月1日以降に新築/建物登記簿謄本・建築確認書 など |
新築で住宅性能評価を取得している住宅なら、耐震等級割引で30%〜50%の割引が受けられる可能性があります。割引の適用には所定の確認資料の提出が必要で、提出がなければ自動的には適用されません。住宅ローンの契約書類とあわせて、住宅性能評価書や適合証明書を手元に用意しておきましょう。
さらに、地震保険料は地震保険料控除の対象です。1年間に支払った地震保険料に応じて、所得税は最高5万円、住民税は最高2万5千円を所得から控除できます。年末調整または確定申告で申告してください(火災保険料の部分は控除の対象外です)。
火災保険・地震保険についてよくある質問
Q. 住宅ローンの返済中に被災したら、返済はどうなりますか?
A. 建物が損害を受けても、住宅ローンの返済義務は原則としてそのまま残ります。災害救助法が適用されるような自然災害で返済が難しくなった場合は、「自然災害による被災者の債務整理に関するガイドライン」で減額・免除を申し出る道があり、住宅金融支援機構にも返済方法の変更の制度があります。まずは借入先の金融機関に相談してください。
Q. 火災保険の保険金額は、住宅ローンの借入額に合わせるべきですか?
A. いいえ。基準は建物の再調達価額で、借入額や購入価格とは別物です。土地代の比重が大きい都市部で購入価格に合わせると過大契約になり、逆に建物代を下回ると全焼時に建て直せません。見積書や建築費の内訳をもとに設定してください。
Q. 地震保険は「30%」と「50%」のどちらで契約すべきですか?
A. 一律の正解はなく、判断材料は住宅ローン残高と貯蓄額です。残高が大きく、被災後の手元資金が乏しい家庭ほど50%に近づける意味があります。預貯金で当面の生活再建をまかなえるなら、30%に抑えて保険料を軽くする選択も成り立ちます。
Q. 火災保険の途中で地震保険だけを追加できますか?
A. できます。ただし加入中の火災保険と同じ保険会社で手続きする必要があり、保険期間は火災保険の残り期間にそろえるのが原則です。中途で追加する場合も耐震性能などの割引は適用されるため、確認資料を用意して申し出てください。
Q. 自宅の一部を事務所に使っていても、同じ火災保険でよいですか?
A. 住居専用の火災保険では対象外になる部分が生じることがあり、店舗併用住宅は専用の商品・契約形態が必要なケースがあります。申込前に用途を正確に申告してください。地震保険の対象は居住用建物と生活用動産で、事務所専用の建物や事業用什器は対象外です。
まとめ
火災保険は、住宅ローンの諸費用のなかで自分の判断でもっとも大きく動かせる項目です。2022年10月に契約期間が最長5年へ短縮され、以前のように「10年一括で入って終わり」という選び方はできなくなりました。裏を返せば、数年ごとに補償と保険料を点検する前提で考えるべき保険になったということです。更新のたびに水災等地と補償範囲を見直すだけでも、保険料の無駄は減らせます。
一方の地震保険は、保険料・補償内容が各社共通で「安く探す」余地がありません。検討すべきは付帯の有無と保険金額、そして割引の確認資料をそろえられるかどうかです。住宅ローンを組む世帯にとっては、「住まいを失っても返済は残る」というリスクに備えるための保険だという点を押さえておいてください。
住宅ローンそのものを選ぶ段階でも、金利だけでなく事務手数料・保証料・繰上返済手数料・団信の上乗せまで含めた総支払額で比べることが大切です。火災保険料もその総額の一部として、金利と同じ目線で比較しましょう。
※本記事の制度・割引・統計は2026年9月時点で財務省・損害保険料率算出機構などの公表資料を確認した内容です。火災保険・地震保険の商品内容や保険料は改定されることがあるため、最新の取り扱いは各保険会社の公式サイトでご確認ください。
