がん保障付きの団信を上乗せ金利なしで付けられる銀行は、2026年10月時点ではソニー銀行(がん団信50・加入時満50歳未満)と、借入時50歳以下で単独で借りる場合のauじぶん銀行が代表例です。
ただしauじぶん銀行は、がん保障を付けずに一般団信を選ぶと年0.054%低い金利になるため、実質的には一般団信より少し高い金利を払うことになります。PayPay銀行のがん50%保障は年0.1%の上乗せが必要です。
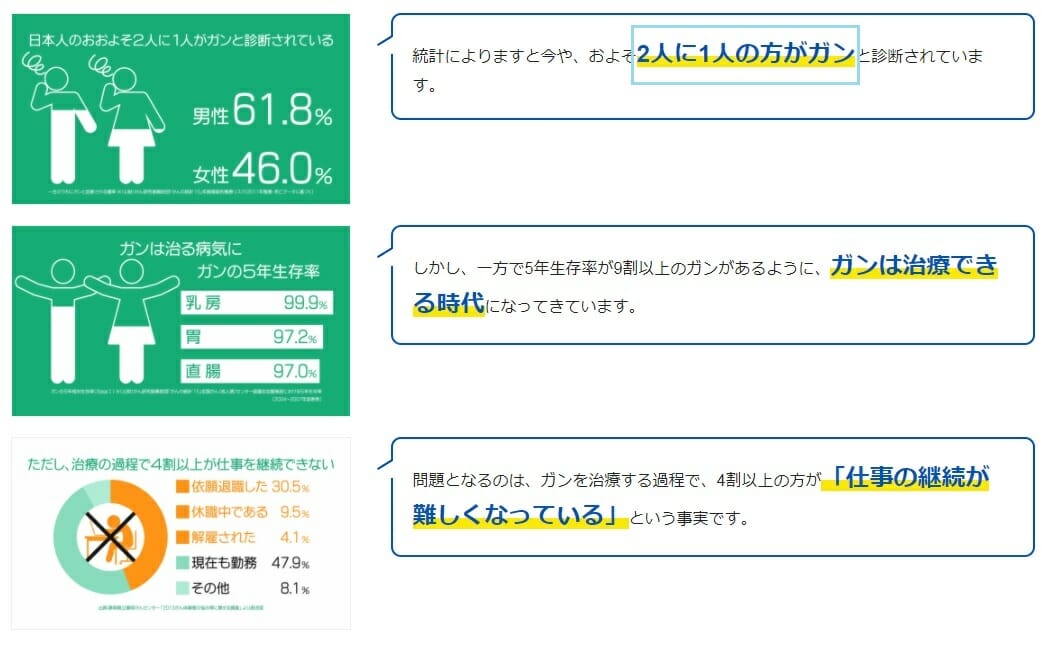
古くから“がんは日本人の国民病”と言われるように、日本人の死因の第1位ががんであることは広く知られています。国立がん研究センターの統計では、生涯でがんと診断される確率は男性61.1%・女性50.1%(2023年データに基づく)で、「2人に1人ががんになる時代」という言葉が現実の数字になっています。
画像引用;広島銀行
一方で、がん治療の研究は長年にわたって続けられ、新しい治療法や薬が次々と開発されています。近年ではがんを患っても治療を経て社会復帰する方が増えており、「がん=死」というイメージは以前ほど強いものではなくなってきました。
住宅ローンは最長で50年もの長期にわたって返済を続ける商品ですが、返済中にがんになった場合、住宅ローンの返済はどうなるのでしょうか?
原則として、がんになっても住宅ローンの返済義務そのものは残ります。しかし近年は、がんと診断された時点で住宅ローン残高の一部または全部を保険金で完済してくれる「疾病保障(がん団信)」を付帯できる商品が増えています。保障を付けるかどうかは、上乗せ金利を含めた総支払額と、もしものときに消える残高とを比べて決めることになります。
年間およそ100万人が新たにがんと診断されている
国立がん研究センターの統計では、2023年に新たにがんと診断された例は993,469例(男性556,059例、女性437,406例)でした。年間およそ100万人規模という数字を見れば、「2人に1人が生涯でがんになる」という確率にも納得がいきます。
一方で、2018年にがんと診断された人の5年相対生存率は男女計で64.8%と、6割を超える水準にあります。「がんになっても働きながら治療を続ける」ことが前提の時代だからこそ、住宅ローンの返済負担への備えが重要になっています。
がんになったとき住宅ローンの返済はどうなる?
住宅ローンの返済中に万が一のことがあった場合の扱いは、「死亡時」「がん診断時」「がん治療への備え」で分けて考えると分かりやすくなります。
亡くなった場合は団信で住宅ローン残高がゼロになる
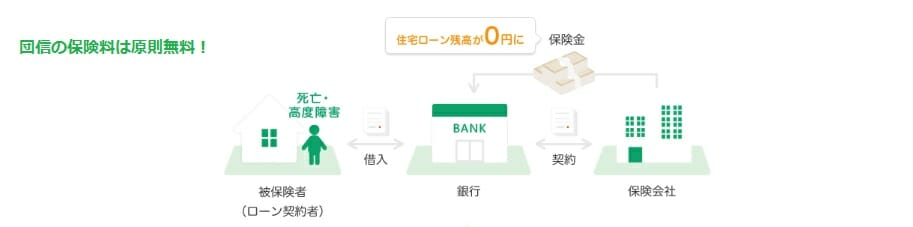
住宅ローン残高は原則としてゼロになります。これは住宅ローンに団体信用生命保険(団信)がセットになっているためで、死亡時・所定の高度障害状態に該当した場合、住宅ローン残高相当の保険金が支払われ、残高が完済されます。
万が一のときにも、ご家族はマイホームに住み続けることができます。
がんと診断されたとき、住宅ローンの返済はどうなる?
近年とくに拡充が進んでいるのが、がんと診断された時点で保険金が支払われる(住宅ローン残高の弁済に充てられる)保障が付いた住宅ローンです。
住宅ローンのがん保障は、保障を受ける条件が比較的シンプルなのが特徴です。「入院して就業不能状態が90日続いたら」といった複雑な要件ではなく、多くは「がんと診断確定されたら」が保険金支払いの条件となります(日帰り手術でも入院治療でも対象になり得ます)。
ネット銀行で取り扱いが増えているのが、がんと診断されたときに住宅ローン残高の50%分の保険金が支払われるタイプです。同じ「がん50%保障」でも、上乗せ金利の有無と加入できる年齢は銀行ごとに違います。
| 銀行・プラン | 上乗せ金利 | 保障の中身と加入の条件 |
|---|---|---|
| auじぶん銀行 がん50%保障団信 | なし(単独・借入時50歳以下) | 4疾病50%+全疾病長期入院保障つき。一般団信を選ぶと年0.054%低い「一般団信限定金利」になる。ペアローン連生団信では年0.30%上乗せ。51歳以上は選べない |
| ソニー銀行 がん団信50 | なし | がんと診断で残高の50%を保障。加入時満50歳未満 |
| ソニー銀行 がん団信100 | 年0.1% | がんと診断で残高の100%を保障。診断給付金100万円、がん先進医療給付金は通算2,000万円+一時金30万円。加入時満50歳未満 |
| PayPay銀行 がん50%保障団信 | 年0.1% | 2026年6月1日以降の借入分から上乗せ年0.1% |
| PayPay銀行 がん100%保障団信 | 年0.15% | がんと診断で残高の100%を保障 |
| ※2026年10月時点の各行公式サイトの掲載内容。auじぶん銀行は2025年1月14日以降の借入が対象。過去にがんにかかったことがある場合など、加入できないことがあります。 | ||
auじぶん銀行の「上乗せなし」は、意味を取り違えやすい項目です。というのも、同行は一般団信だけを選んだ人に年0.054%低い金利を用意しているため、がん50%保障を付けると、何も付けない場合より年0.054%高い金利を払う計算になるからです。
住宅ローンのがん保障が一般的ながん保険と大きく違うのは、がんと診断された際にまとまった大きな金額が住宅ローン残高の返済に充てられる点です。たとえば住宅ローン残高が4,000万円ある場合、50%保障なら2,000万円もの残高が保険でまかなわれる計算になります。
一般的ながん保険の診断給付金は多くても数百万円程度が中心で、1,000万円単位の給付が出る保険はほとんど存在しません。住宅ローンの残高そのものを減らせるのが、がん団信の強みです。
がん治療への備えまで厚くするなら上乗せ型の100%保障
がん治療そのものへの備えが手厚いのが、上乗せ金利を払って付ける100%保障のタイプです。
ソニー銀行の「がん団信100」は上乗せ金利年0.1%で、がんと診断確定した場合に住宅ローン残高が0円になるうえ、がん診断給付金100万円や、がん先進医療給付金(通算2,000万円)と一時金30万円などの保障も付いてきます。
年0.1%の上乗せが総額でいくらになるかは、ソニー銀行の試算例が参考になります。借入5,000万円・35年で年1.000%なら毎月の返済額は141,142円、年1.100%なら143,485円で、差は月2,343円です。35年間続けば約98万円になり、これがおおよその「保険料」に当たります。
月2,000円台の負担で残高の全額が保障されると見れば割安ですが、手持ちのがん保険と保障が重なる人にとっては二重払いになりかねません。団信の上乗せを決める前に、加入中の保険の診断給付金や先進医療特約の内容を確認しておくと、払い過ぎを防げます。
がん団信は加入できる年齢と「無料」の中身で選ぶ
がん団信を比べるときは、次の点に注意が必要です。
- 加入には年齢制限があります。無料のがん50%保障は、ソニー銀行が加入時満50歳未満、auじぶん銀行が借入時50歳以下と上限が設けられており、加入するなら早めの検討が有利です。
- 「無料」と「有料(上乗せ)」を混同しないこと。同じ「がん50%保障」でも銀行によって無料・有料が分かれ、100%保障は上乗せ金利がかかるのが一般的です。たとえばPayPay銀行のがん50%保障は年0.1%の上乗せが必要です。
- 金利と保障はセットで総額比較します。上乗せ金利は総返済額に響くため、金利の低さと保障の手厚さのバランスで、総支払額として無理のない組み合わせを選んでください。
健康状態に不安がある方や、より幅広い疾病に備えたい方は、一般団信の上乗せ0円や2026年3月開始の全疾病保障付団信(上乗せ0円)などを備えるSBI新生銀行のような選択肢もあわせて比較すると、自分に合った保障を見つけやすくなります。
がん以外の病気まで含めた保障の比較は三大疾病保障付き住宅ローンの上乗せ金利と保障範囲の比較、auじぶん銀行の団信と諸費用の総額はauじぶん銀行の住宅ローンの解説で紹介しています。
団信の保障内容と上乗せ金利は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
がん情報サービス
国立がん研究センター 最新がん統計
罹患数・生涯でがんと診断される確率・5年相対生存率は国立がん研究センターがん情報サービスの公表統計によります。
住宅ローン比較・ランキング記事
- 投稿タグ
- インターネット銀行