住宅ローンの審査時間は、事前審査が早い金融機関で最短60分〜当日、本審査が書類提出後おおむね3〜10営業日で、申込から融資実行までは2〜3週間から1か月半ほどが目安です(2026年10月時点の各金融機関の案内)。
引渡し日が決まっているのに審査が終わっていない事態を避けるため、当サイトでは事前審査は2〜3社に同時に申し込む方法を紹介しています。ただし、それぞれのサイトで必要事項を何度も入力するのは意外と手間がかかります。
申し込む住宅ローンの審査にどのくらい時間がかかるかを把握しておくと、同時に申し込む本数を絞れることがあり、住宅購入の計画も立てやすくなります。審査時間が短いと案内している住宅ローンについて、事前審査・本審査の日数の目安を下の表で比べています。
もっとも、審査が速いだけでは意味がありません。金利・事務手数料・団信を含めた総支払額で納得できることが前提で、審査の速さはそのうえで比べる条件になります。
基本的に審査は事前(仮)審査と本審査の2回
住宅ローンは、申込みから契約までに事前審査と本審査の2回の審査を受けるのが一般的です。
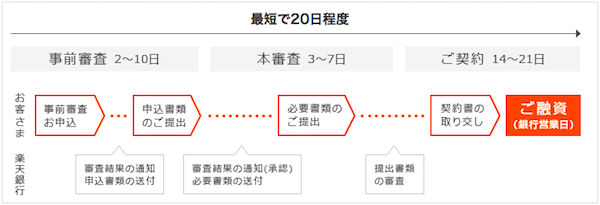
上図は住宅ローンの一般的な流れの例です。申し込みと同時に事前審査が行われ、そのあと本審査に進むのが一般的な流れで、申込みから融資実行まではおおむね30〜45日が目安となります。
ネット銀行のほうが審査時間は短めの傾向
審査にかかる時間は銀行によって差があり、大手銀行よりもネット銀行のほうが比較的短い時間で終わる傾向があります。特に、インターネットで申込みから契約まで完結するネット完結型は、紙の書類のやり取りが少ないぶん審査が短くなりやすいのが理由です。
住宅ローンの審査時間を比較
| 各銀行の審査時間の目安 | |||
|---|---|---|---|
| 銀行名 | 事前審査 | 本審査 | 特徴 |
| SBIアルヒ | 最短当日(店舗)/1〜2営業日(Web) | 最短3営業日(店舗) | フラット35を主力とする住宅ローン専門会社。店舗とWeb(ダイレクト支店)の両方で申し込める |
| ソニー銀行 | 最短60分 | 書類提出後に審査(仮審査申込から借入まで通常1ヶ月程度) | 口座がなくても仮審査に申し込める。事務手数料が一律44,000円(税込)の「住宅ローン」あり |
| PayPay銀行 | 当日〜2営業日程度 | 書類提出後3〜10営業日 | 本審査承認から借入まで最短7営業日、全体で1ヶ月程度 |
| SBI新生銀行 | なし | 本審査のみ | 原則として事前審査はなく本審査のみで完結(全体では最短1ヶ月半程度) |
店舗で事前審査を当日回答できるSBIアルヒや、仮審査を最短60分で回答するソニー銀行は、回答の速さが魅力です。事前審査に通ったからといって本審査に通るとは限りませんが、事前審査の結果が早く分かれば次のアクションに移りやすくなります。
SBI新生銀行は原則として事前審査(仮審査)を行わず、本審査だけで手続きが完結します。仮審査がないぶん、他行と併願する場合は他行側の仮審査を先に済ませておけば、日程に余裕を持たせられます。全体では申込みから融資実行まで最短1ヶ月半程度が目安です。
ここで挙げた銀行はいずれも審査が速い部類ですが、審査時間は申込状況・提出書類の充足・繁忙期(1〜3月の引越しシーズンや金利変動局面での申込増)などで前後します。表の日数はいずれも最短や目安で、書類がそろっていることが前提です。
住宅の購入を検討している方は、融資実行日から逆算して余裕を持って申し込む必要があります。複数の住宅ローンに申し込んでおけば、1つの審査に落ちても他で通る可能性を残せるからです。
審査結果には有効期限がある
審査を早く済ませれば安心というわけでもありません。審査の承認には有効期限があり、PayPay銀行の場合は承認日から原則180日とされています。期限を過ぎると再審査になるため、引渡しまで半年以上ある新築マンションなどでは、申し込む時期を物件のスケジュールに合わせて決める必要があります。
総コストの面から見ると、審査の早さと手数料の安さは別の条件です。たとえばSBIアルヒは、フラット35なら有料サービスのファストパスを使うと、申込日から最短3営業日後に融資を実行できるとしていますが、そのぶん費用がかかります。
急ぐ事情がない限り、審査日数より金利・事務手数料・団信の上乗せ金利を含めた総支払額を優先して比べるほうが、借りた後の負担を抑えられます。団信の保障と上乗せ金利の違いは、上乗せ0円の疾病保障を比べた記事で紹介しています。
審査時間を左右する主な要因
審査のスピードは、銀行の違いだけでなく申込者側の準備にも大きく影響されます。次の点に当てはまる場合は、通常より時間がかかることがあるため、早めの着手と書類の準備が欠かせません。
- 提出書類の不足・不備:追加書類の依頼が入ると、そのぶん審査が止まります。源泉徴収票・本人確認書類・物件書類などを事前にそろえておくとスムーズです。
- 自営業・個人事業主・フリーランス:確定申告書(複数年分)や決算書の確認が必要で、会社員より審査に時間がかかる傾向があります。
- 転職直後・収入合算・ペアローン:勤続年数や複数名の収入・信用情報の確認が加わるため、通常より日数を要することがあります。
- 繁忙期:引越しシーズンや、金利の変動局面で借り換え申込が増える時期は、審査が混み合い長引くことがあります。
※審査日数は2026年10月時点の各金融機関の案内にもとづきます。審査日数や手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 住宅ローン審査