ネット銀行の住宅ローンは、保証料0円や金利上乗せなしの全疾病保障など費用と保障の面で強みがある一方、2026年10月時点では表面金利でメガバンクを下回るとは限りません。というのも、日銀の利上げを受けて各行が変動金利を見直した結果、メガバンクの最優遇金利がネット銀行と並ぶか、下回る組み合わせが出ているからです。
そのため選び方の軸は、金利の数字から総支払額へ移っています。事務手数料・保証料・団信の上乗せまで合算したとき、どの銀行が自分の借入額と属性に合うのかを、この記事では仕組みから順に整理しました。
ネット銀行の住宅ローンの特徴
ネット銀行の住宅ローンは、店舗を最小限に抑え、申込から契約までをオンラインで進める前提で設計されています。この設計が金利・諸費用・相談体制のそれぞれに影響するため、特徴を3つに分けて見ておくと比較の土台がそろいます。
店舗がない(少ない)
ネット銀行は、普通の銀行のように店舗を持たないところが多く、店舗があっても国内の大都市に数店舗とわずかな場合が多くなっています。
| 対面相談ができる店舗数(目安) | |
|---|---|
| みずほ銀行 | 数百店舗規模 |
| 三菱UFJ銀行 | 数百店舗規模 |
| 三井住友銀行 | 数百店舗規模 |
| ソニー銀行 | ごく少数 |
| SBIマネープラザ | 少数の店舗 |
(各行の公表内容をもとにした目安です。店舗数は統廃合などで変わります。)
店舗がまったくない銀行は少ないものの、ネット系の多くは10に満たない店舗数です。一方でメガバンクは全国に数百店舗を構えており、窓口で担当者と向き合って相談できる体制の厚さでは、いまも差がはっきり残っています。
パソコン・スマホから契約まで完了できる
店舗を前提にしないため、住宅ローンの申し込みや書類のやり取りはパソコンやスマホ、郵送で行います。紙を使わずデータのやり取りだけで完結するWEB完結型の住宅ローンも増えてきました。
郵送は発送から到着まで日数がかかりますが、WEB完結型なら書類を撮影して送るだけで済むため、申し込みから審査までが止まりにくくなります。窓口の営業時間に合わせる必要がないことも、共働き世帯に選ばれている理由の一つです。
保証料は不要で事務手数料が必要
ネット銀行の住宅ローンの多くは保証料が0円で、代わりに事務手数料として借入額の2.20%(税込)を支払う定率型が一般的です。借入3,000万円なら事務手数料は66万円になり、この金額を借入時にまとめて負担する計算になります。
比較サイトでは、ネット銀行は事務手数料が高いと説明されることがあります。これは保証料型の商品と事務手数料だけを並べた比べ方によるもので、保証料を含む諸費用の合計で比べると差が縮んだり、ネット銀行のほうが安く済んだりする場合が少なくありません。
ただし近年は、メガバンクにも保証料タイプ(事務手数料は定額+別途保証料)と定率タイプ(借入額の2.20%〈税込〉・保証料なし)の両方が用意されています。三菱UFJ銀行も、借入時に借入金額の2.2%を支払い保証料は不要という諸費用の形を案内しているため、銀行の種類より商品ごとの型で判断する必要があります。
商号が変わった銀行がある(2026年8月)
ネット銀行を比べるときに見落としやすいのが商号の変更です。住信SBIネット銀行は2026年8月3日付で株式会社ドコモSMTBネット銀行へ商号を変更しました。金融機関コード・支店番号・口座番号は変わっていませんが、比較記事や口コミでは旧商号のまま書かれていることがあるため、情報の時点に注意が必要です。
ネット銀行の住宅ローンのメリット
ここからは、ネット銀行を選ぶ理由になりやすい金利と保障の2点を、2026年10月時点の数字で確認していきます。どちらも、メガバンクとの差が以前とは違う形になっている点に注意が必要です。
金利は低めとされてきたが、2026年は逆転も起きている
ネット銀行は店舗を持たず経営コストを抑えられるため、低い金利を設定しやすいとされてきました。ただし、金利情勢はこの2年で大きく変わっています。2024年3月のマイナス金利解除以降、日本銀行は段階的に利上げを続け、2026年9月18日の金融政策決定会合では政策金利を年1.0%程度から年1.25%程度へ引き上げました(日本銀行「金融政策決定会合」)。
その影響もあって各行の変動金利は上がっていますが、上げ幅は銀行ごとにばらつきました。その結果、表面金利ではメガバンクのほうが低いケースが珍しくなくなっています。当編集部が2026年10月1日に主要14の金融機関・機関の公式金利ページを確認して集計した、新規借り入れ・変動金利(最優遇)の水準は下のグラフのとおりです。
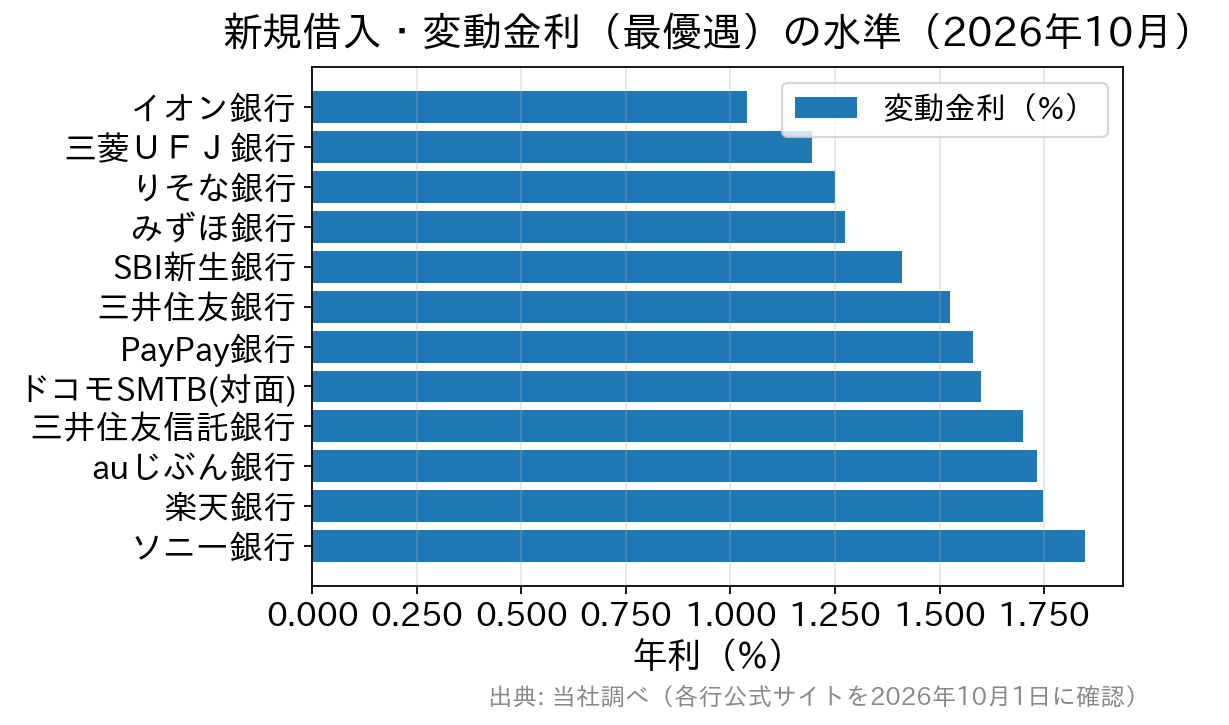
(当社調べ。2026年10月1日に各行公式サイトで確認した新規借り入れ・変動金利の最優遇水準。SBI新生銀行は自己資金10%以上の優遇適用時、auじぶん銀行は物件価格80%以下・がん50%保障団信付き、ドコモSMTBネット銀行は対面相談コースの通期引下げプラン・物件価格80%以下の金利で、いずれも審査結果や団信のプランによって上乗せがあります。)
三菱UFJ銀行の年1.195%、りそな銀行の年1.250%、みずほ銀行の年1.275%に対し、ネット系はイオン銀行の年1.040%が最も低い一方で、PayPay銀行の年1.580%、auじぶん銀行の年1.734%、ソニー銀行の年1.847%など、メガバンクを上回る水準が並びました。ネット銀行だから自動的に金利が低い、という前提は成り立たなくなったということです。
もっとも、メガバンクを選べば得をすると言い切れるわけでもありません。表面金利の差0.100%は、借入3,000万円・35年・元利均等返済で月々およそ1,400〜1,500円の差に当たります。その一方で、事務手数料の型が違えば初期費用だけで数十万円の差が生じるからです。比べるべきは金利単体ではなく、事務手数料・保証料・団信の上乗せまで含めた総支払額です。
対面で相談しながらネット銀行系の住宅ローンを借りたい場合は、SBIマネープラザのように銀行代理業者として対面の相談窓口を設けているサービスを使う方法もあります。各行の金利を一覧で比べたいときは、住宅ローン変動金利の比較ランキングも参考になります。
| 比較の観点 | ネット銀行 | メガバンク |
|---|---|---|
| 金利(表面) | 低めとされてきたが銀行ごとの差が大きい。2026年10月はメガバンクを上回る例も多い | 最優遇金利の水準が上がりにくく、競争力が高まっている |
| 諸費用 | 事務手数料型(借入額の2.20%〈税込〉目安・保証料0円)が中心 | 保証料タイプと定率タイプの両方があり商品で異なる |
| 団信・疾病保障 | 上乗せなしの疾病保障を付ける商品が多い | 上乗せ金利で付帯するのが一般的 |
| 対面相談 | 限定的(電話・ビデオ相談・一部店舗・銀行代理業者) | 店舗で対面相談しやすい |
| 審査と金利の幅 | 上乗せの幅を設ける商品もあるが、可否が明確になりやすい | 審査結果で適用金利に幅を持たせる商品が多い |
上乗せなしの疾病保障など付加サービスが厚い
住宅ローンを借りるときは、原則として団体信用生命保険(団信)への加入が求められます。団信とは、契約者が死亡・高度障害になった場合などに住宅ローンの残高が0円になる保険のことで、一般団信の保険料は銀行が負担するため、契約者が別に支払う必要はありません。
この団信にがん保障や疾病保障を加えるには、金利を上乗せする形で保険料を負担するのが一般的でした。ところがネット銀行では、上乗せなしで疾病保障が付く住宅ローンが増えており、ここが総支払額の差になって表れます。
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の全疾病保障
対面で相談できるSBIマネープラザが取り扱っているのは、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の住宅ローン(対面相談コース)です。SBIマネープラザは銀行代理業者で、所属銀行はドコモSMTBネット銀行です。この住宅ローンでは、団信のスゴ団信に全疾病保障が金利上乗せなしで基本付帯します。
同行のWEB申込コースは、2026年10月30日(金)17時で仮審査申込の受付を終了します。それまでに仮審査を申し込んだ人はWEB申込コースで手続きを続けられますが、これから検討を始める場合は、銀行代理業者が窓口になる対面相談コースが申込先になります。
全疾病保障は、死亡・高度障害の保障に加えて、次の病気やケガで働けなくなった場合にもローン残高が0円になる仕組みです(精神障害など所定の免責事由に該当するものを除く)。
- がん・脳卒中・急性心筋梗塞(3大疾病)
- 高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎(重度慢性疾患5つ)
- 上記以外の病気・ケガ
3大疾病と重度慢性疾患5つは、就業不能の状態が12か月続くと残高が0円になり、その間は返済相当額が最長12か月支払われます。それ以外の病気・ケガは3か月を超えて続いた場合に返済相当額の支払い対象となり、24か月続くと残高が0円になります。保障の開始は融資実行日から3か月の待機期間を過ぎてからで、支払条件の細部は加入前に「被保険者のしおり」で確認する必要があります。
あわせて、借入時に50歳以下であれば、がん・脳卒中・急性心筋梗塞で所定の状態になったときに残高の50%を保障する3大疾病50プランが上乗せなしで基本付帯します。ただし3大疾病100プランは40歳未満で年0.2%、40歳以上で年0.4%の上乗せになり、50歳超の3大疾病プランも年0.25%〜0.4%の上乗せです。団信が手厚いことと、どのプランも無料であることは別だと押さえておく必要があります。
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
団信に加えて疾病保障まで上乗せなしで付けられるのは、店舗コストを抑えているネット銀行ならではの設計です。保障の範囲を他行と並べて比べたい場合は、無料の疾病保障付き住宅ローンの保障内容の比較と、ドコモSMTBネット銀行の住宅ローンとスゴ団信の解説にまとめています。
ネット銀行の住宅ローンのデメリット
ネット銀行には費用と保障の強みがある一方で、相談のしやすさと審査の柔軟さではメガバンクに及ばない面があります。どちらも総支払額には直接表れないため、比較表だけを見て決めると後から気づきやすい部分です。
対面相談がしにくい
店舗を持たないネット銀行では、メガバンクのような専任担当者による対面相談ができないことが多くなります。その代わりに、電話・メール・ビデオ通話などでの相談に各行が対応しています。
これらは予約制が多く、銀行の窓口より遅い時間帯まで受け付けている場合がほとんどです。というのも、仕事を終えてから自宅で相談したい層を主な利用者として想定しているからです。近年は、銀行代理業者を通じて店舗やオンラインで対面相談ができる形も広がっています。
柔軟な審査対応が少ない
オンライン中心で審査が画一的になりやすく、専任担当者が付くメガバンクのように個別事情をくんだ対応はされにくい面があります。メガバンクの金利に幅があるのは、審査結果によって適用金利が決まる仕組みになっているからです。
つまり、最も低い金利では通らなくても、この金利なら貸せるという調整をあらかじめ想定しています。これに対してネット銀行は金利の幅が小さく、提示した金利で貸せるかどうかの判断になりやすいため、メガバンクより審査に通りにくいと言われることがあります。
もっとも、ネット銀行にも上乗せの幅は設けられています。前掲のドコモSMTBネット銀行の対面相談コースでは、審査結果によって表示金利に年0.1%〜0.55%が上乗せされる場合があると明記されています。最優遇金利で借りられる前提で総支払額を計算していると、実行時に想定が崩れるのはこのためです。
上乗せが年0.2%なら、借入3,000万円・35年で総支払額はおよそ126万円増える計算です(元利均等返済・金利一定の場合)。審査に通るかどうかと、その金利で無理なく返し続けられるかどうかは別の問題なので、上乗せ後の返済額でも家計が回るかを試算しておくと判断を誤りにくくなります。
ネット銀行の住宅ローン まとめ
ネット銀行の住宅ローンは、上乗せなしの疾病保障など付加サービスを組み合わせられる点で、住宅ローンを検討するなら外せない選択肢です。ただし2026年10月時点では表面金利でメガバンクが下回る例も多く、金利・諸費用・保障を合わせた総支払額で比べる必要が以前より高まっています。
借入額が大きいほど定率の事務手数料は重くなり、保障を厚くするほど上乗せ金利の負担が増えます。メガバンクの定率タイプと比べる場合も、比較の物差しを総支払額にそろえておけば、金利の順位だけでは見えない差が分かります。メガバンク側の条件は三菱UFJ銀行の住宅ローンの金利と総コストでも整理しています。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
よくある質問(FAQ)
Q. ネット銀行の住宅ローンは審査が厳しいですか?
A. 提示金利で貸せるかどうかがはっきりしやすく、メガバンクのような金利の幅による調整は少なめです。ただし審査結果に応じて上乗せ金利を設けるネット銀行もあり、条件を満たせば通るため、最初から候補から外す必要はありません。
Q. メガバンクより金利が高いネット銀行を選ぶ理由はありますか?
A. あります。表面金利が0.1〜0.3%高くても、上乗せなしの全疾病保障が付く場合、同じ保障を他行で上乗せ金利により付けるより総支払額が小さくなることがあるからです。保障を付ける前提なら、上乗せ後の金利どうしで比べるのが筋です。
Q. 対面で相談しながらネット銀行の住宅ローンを借りられますか?
A. 借りられます。ドコモSMTBネット銀行の対面相談コースは銀行代理業者が窓口で、契約先は銀行です。WEB申込コースは2026年10月30日17時に仮審査申込の受付を終えるため、それ以降に検討を始める人は対面相談コースが申込先になります。
Q. 団信の保障を手厚くすると、金利はどれくらい上がりますか?
A. 商品とプランで異なります。上乗せなしで全疾病保障が付く商品がある一方、3大疾病を100%保障するプランでは年0.2〜0.4%程度の上乗せになる例があります。年0.2%の上乗せは、借入3,000万円・35年で総支払額が120万円を超える差になり得ます。
住宅ローン比較・ランキング記事
- 投稿タグ
- インターネット銀行