PayPay銀行の住宅ローンは、変動金利(全期間引下型)が年1.330%(2026年9月時点)と業界最低水準クラスにある一方で、使える人がかなり限られます。
会社員向けの通常商品は自営業・個人事業主、家族が経営する会社に勤める人は原則対象外で、市街化調整区域・非線引き区域の物件も借り入れできません。
さらに事務手数料は借入額の2.20%(税込)、変動金利に5年ルール・125%ルールがないという設計です。低金利の裏側にある条件を、メリット・デメリットの両面から確認していきます。
PayPay銀行はジャパンネット銀行として営業していた、日本でもっとも歴史のあるインターネット銀行のひとつです。その後、QRコード決済で知られるPayPayを提供するグループの傘下となり、PayPay銀行へと商号を変更しました。
PayPay銀行の住宅ローンの特徴
※PayPay銀行の(会社員向けの)住宅ローンは、「正社員・契約社員など」は利用できますが、「個人事業主・自営業、同族企業に勤める人」は原則利用できません(こうした方向けには、2024年に新設された個人事業主・法人経営者向け住宅ローンが別に用意されています)。また、市街化調整区域・非線引き区域の物件の場合も利用できません。後発組の住宅ローンなのでより柔軟な運用を期待してしまいますが、通常商品は一般的な住宅ローンよりも利用できる条件がかなり厳しいので、最初に注意点として挙げておきたいと思います。
住宅ローン金利は変動が強く、固定は上がっている
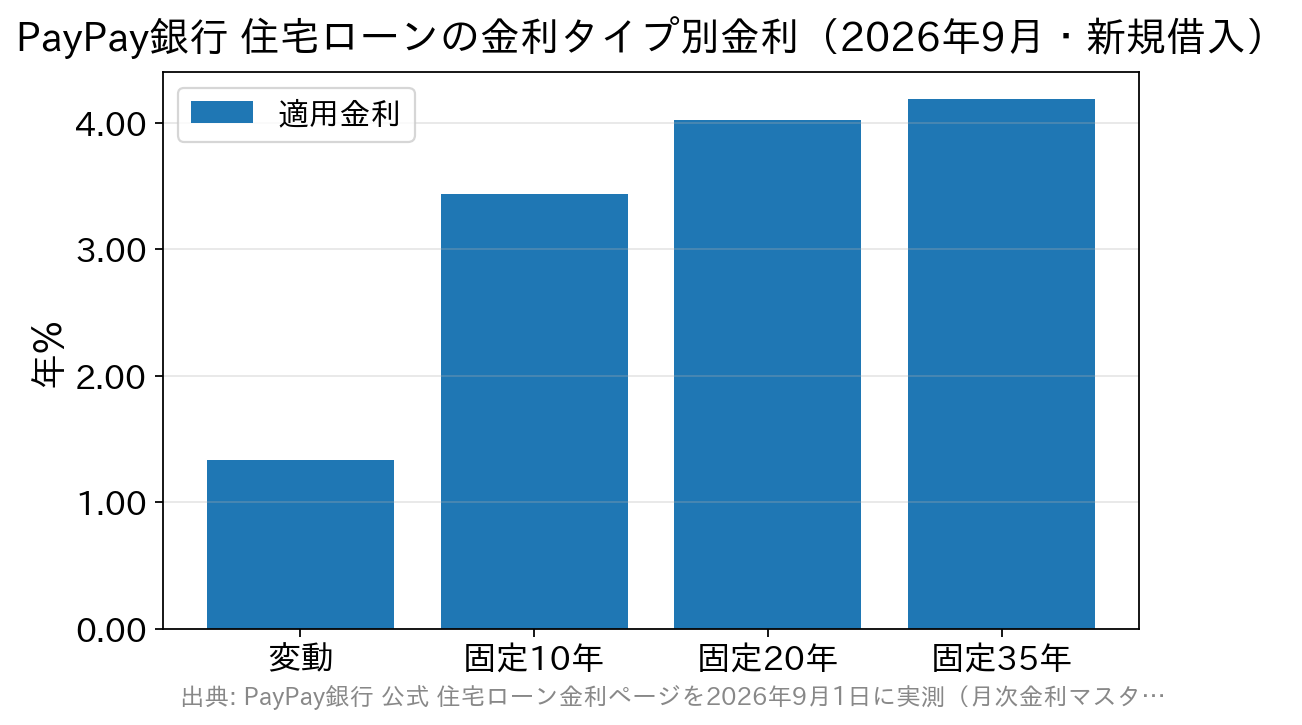
まず金利を確認しておきましょう。PayPay銀行の変動金利(全期間引下型)は業界最低水準クラスですが、固定金利は近年の金利上昇を受けて水準が切り上がっています。変動だけを見て「安い銀行」と判断すると、固定を選んだときに想定が狂います。
PayPay銀行の住宅ローン 2026年9月の金利(一例)
| 金利タイプ | 金利 | |
|---|---|---|
| 変動金利 (全期間引下型) | 新規借り入れ | 年1.330% |
| 変動金利 (全期間引下型) | 借り換え | 年1.330% |
| 固定10年 (当初期間引下型) | 新規借り入れ | 年3.440% |
| 固定20年 (当初期間引下型) | 新規借り入れ | 年4.020% |
| 固定35年 (当初期間引下型) | 新規借り入れ | 年4.190% |
上記は2026年9月時点の一例です。変動金利は据え置きが続く一方、固定10年は前回この記事で紹介した水準(年2.770%)から大きく上がりました。金利は毎月見直され、自己資金の割合や団信の選択によっても変わります。新規借り入れの優遇条件やその他の金利タイプは、PayPay銀行の住宅ローン金利ページで確認してください。
諸費用・初期費用
住宅ローンを選ぶときの大切な判断材料の1つが、事務手数料などの諸費用です。特に手元資金が十分でない場合に効いてきます。
契約時の諸費用で多くを占めるのが事務手数料で、PayPay銀行は借入金額×2.20%(税込)です。保証料はかかりません。
保証料・一般団信の保険料・収入印紙は0円、繰上返済手数料はWeb受付なら無料
保証料と一般団信の保険料は0円です。メガバンクや地方銀行のように保証料がかかる住宅ローンと比べれば、無料の範囲が広いのは大きなメリットです。ただしネット銀行では保証料0円が一般的なので、ネット銀行同士で比べる場合の差別化にはなりません。
収入印紙が0円になる電子契約にも対応しています。
繰上返済手数料については、一部繰上返済はWeb受付なら無料ですが、電話受付では1回5,500円(税込)、全額繰上返済は電話受付で1回33,000円(税込)がかかります(2025年11月7日現在の手数料一覧)。将来の借り換えを視野に入れている人は、この全額繰上返済の手数料も計算に入れておいてください。
そのほか、残高証明書は1通880円(税込)、完済証明書は1通2,200円(税込)、条件変更は11,000円(税込)です。金利タイプ変更はWeb手続なら無料です。
事務手数料には注意
事務手数料の借入額2.20%(税込)は「低金利なネット銀行としては標準的」ですが、金額としては高額になりがちです。ソニー銀行の「住宅ローン」やSBI新生銀行などと比較するときは、保証料・一般団信保険料・繰上返済手数料・印紙代を含めた総額で見るようにしてください。
申し込みから契約、借り入れまでの流れ
申し込みから契約までパソコンかスマホで完結できるため、オンライン手続きに慣れている人ならスムーズに進められます。審査期間の目安は次のとおりです。
- 事前審査 – 最短30分~5営業日
- 本審査 – 3~10営業日
事前審査は最短30分で回答が得られます。最大で5営業日かかる可能性はありますが、その後の本審査が3〜10営業日なので、全体としては速い部類です。
商品概要
続いて、利用できる人などの基本的な条件を確認します。仮審査・本審査でみられる審査基準にも影響する内容です。
| PayPay銀行の住宅ローン 利用条件 | |
|---|---|
| 利用条件 | ・PayPay銀行の普通預金口座をお持ちの方 ・年齢が20歳以上65歳未満で、完済時に80歳未満の方 ・前年度年収が200万円以上の方 ・日本国籍の方または日本の永住許可を受けている外国籍の方 ・PayPay銀行指定の団体信用生命保険に加入できる方 ※PayPay銀行の住宅ローンは正社員・契約社員が利用可能で、個人事業主・自営業、同族企業に勤める方は利用できません。また、市街化調整区、非線引き区域の物件は借入不可となっています。 |
| 借入金額 | 500万円以上2億円以下(10万円単位) |
| 借入期間 | 1年以上35年以内(1ヶ月単位) |
完済時年齢や年収は申し込みの前に確認しておきましょう。繰り返しになりますが、会社員向けの通常商品は正社員・契約社員は利用可能な一方、個人事業主・自営業、同族企業に勤める方は原則利用できず(専用商品は別にあります)、市街化調整区域・非線引き区域の物件は借入不可です。
(審査に不安がある人は、年収100万円以上でかなり幅広い人が利用できる可能性があるイオン銀行の住宅ローンを候補に加えることもおすすめします)
PayPay銀行の住宅ローンのメリット
変動金利が業界最低水準クラス
最大の特徴は、変動金利が業界最低水準クラスであることです。貸出対象を正社員や公務員などに絞り、審査基準を厳しくして貸し倒れリスクを抑えることで低金利を実現する、という戦略と考えられます。
大企業や公務員に勤めていて、当面は変動金利で借りるつもりの人には適した住宅ローンと言えます。
超サポ団信は保障の範囲が広い
PayPay銀行の団信は「超サポ団信」という枠組みで、プランによって全疾病保障(入院限定)・失業保障・自然災害保障まで含まれます。失業保障は勤務先の倒産や会社都合の解雇など非自発的な失業が対象で、自然災害保障は住宅が全壊・大規模半壊して居住不能になったときに返済相当額を最長6ヶ月間カバーします。
ここは他行と差がつきやすい部分です。ただし上乗せ金利なしで加入できる一般団信には、全疾病保障・失業保障・自然災害保障は付きません。この3つを求めるなら、がん保障付きのプランを選ぶことになります。
プランの整理は次のとおりです。
| プラン | 上乗せ金利 | 加入できる年齢 | 主な保障 |
|---|---|---|---|
| 一般団信 | なし | 満65歳未満 | 死亡・高度障害、リビングニーズ、重度がん保障特約 |
| がん50%保障団信 | 年0.100%(2026年6月1日借入分より改定) | 満51歳未満 | 上記+がん診断時に残高の50%、がん先進医療、全疾病・失業・自然災害保障 |
| がん100%保障団信 | 上乗せあり(幅は公式サイトで要確認) | 満51歳未満 | 上記+がん診断時に残高の100%、がん診断時一時金100万円(上皮内がんは50万円) |
※2026年9月24日時点。がん50%保障団信の上乗せ金利は、公式のお知らせで年+0.05%から年+0.1%へ改定されたことが確認できます。がん100%保障団信の上乗せ幅は公式ページ上で動的に表示されるため、申し込み前に必ず最新の数値をご確認ください。
そのほか、一定の条件を満たせばがん経験者でも追加負担なくがん保障付団信に加入できる場合があるのも特徴です(胃がん・甲状腺がん・大腸がん・精巣がん・前立腺がん・悪性黒色腫など、引き受け可能な場合があるがんの種類が公表されています)。一般団信に加入できない場合は、保険会社がワイド団信の査定を行うことがあります(保障内容は一般団信と同じで、上乗せ金利がかかります)。
引受保険会社は団体信用生命保険がカーディフ生命保険、就業不能・失業・居住不能の各信用費用保険がカーディフ損害保険です。借入金額が1億円を超える場合は専用診断書の提出が必要で、契約後に団信のプランを変更することはできません。
ペアローン向けの連生団信(ペア型超サポ団信)がある
PayPay銀行では2024年6月1日からペアローン連生団信を扱っています。連生団信では、夫婦やパートナーのどちらか一方に万が一のことが起きた場合、両名分の住宅ローン残高が支払われます。通常の団信は契約者本人のみが保険の対象ですが、連生団信では二人がともに保障の対象になるため、残された側に返済が重くのしかかる事態を避けられます。
ペアローンでの加入は必須ではなく、二人が同じプランを選ぶ必要があります。
ここで一点、見落とされやすい注意があります。ペア型の連生団信で保険金が支払われて住宅ローンが完済された場合、ペア相手の債務が免除される部分が一時所得とみなされ、所得税の課税対象になることがあります(公式サイトに明記。詳細は最寄りの税務署へ)。保障が手厚いぶん、税の扱いまで確認しておくべき商品です。
PayPay銀行の住宅ローン デメリット
続いて、デメリットになりそうなポイントを整理します。
事務手数料が借入額に比例して高くなる
事務手数料は借入額の2.20%(税込)です。手数料率自体は一般的ですが、借入額が増えるほど金額は膨らみます。
| 借入額 | 事務手数料(税込) |
|---|---|
| 2,000万円 | 440,000円 |
| 3,000万円 | 660,000円 |
| 4,000万円 | 880,000円 |
| 5,000万円 | 1,100,000円 |
契約時に用意する現金を抑えたい人にとっては、この差は無視できません。事務手数料が定額のソニー銀行「住宅ローン」が選択肢に挙がってきます。
| 事務手数料の違い | |
|---|---|
| 銀行名 | 事務手数料(税込) |
| PayPay銀行 | 借入額の2.20% |
| SBI新生銀行 | 借入額の2.20% |
| ソニー銀行 | 一律44,000円※ |
| ※ ソニー銀行「住宅ローン」の場合の事務手数料です。変動セレクト住宅ローン・固定セレクト住宅ローンは借入額の2.20%(税込)。2026年9月に公式サイトの案内で確認 | |
3,000万円を借り入れた場合、PayPay銀行は660,000円(税込)の事務手数料が必要ですが、ソニー銀行の「住宅ローン」なら借入額にかかわらず一律44,000円(税込)です。
ただし事務手数料が安い代わりに適用金利がやや高いこともあるため、最終的には「金利+事務手数料」を合わせた総支払額で比較するのが失敗しないコツです。SBI新生銀行のように事務手数料は定率でも、保証料がかからず団信の保障内容が整理されていて、オンラインと店舗の両方で相談できる銀行もあります。手数料の数字だけで順位をつけず、自分の借入額と返済期間で計算してください。
ソニー銀行の商品性はソニー銀行の住宅ローンのメリット・デメリットの記事で、SBI新生銀行はSBI新生銀行の住宅ローンの条件を整理した記事でまとめています。
通常商品は使える人が限られる
審査内容の詳細はどの銀行も公表しませんが、商品説明書などから概要は把握できます。総合すると、会社員向けの通常商品の審査基準はかなり厳しいと考えておいたほうがよさそうです。
自営業者・個人事業者・同族企業経営者は通常商品を申し込めない
前年度年収200万円以上で利用できるのは間口が広い条件ですが、通常商品では「自営業者・個人事業者、ご自身またはご家族が経営する会社にお勤めの方は、原則ご利用いただけません。」とされています。
ただしこうした方向けには2024年に新設された「個人事業主・法人経営者向け住宅ローン」が別に用意されているため、「PayPay銀行では自営業は一切利用できない」という説明はいまは正確ではありません。通常商品では対象外でも、専用商品やフラット35など選択肢は残されています。
購入する物件に対しても条件あり
就業形態や年収の条件に加えて、購入する物件にも条件があります。市街化調整区域・非線引き区域の物件では借り入れができません。対象外の物件を購入する場合は申し込んでも審査を通らないため、申込条件を満たしているか事前に確認しましょう。
転職にも厳しい?
一般に転職から3年未満は審査に不利と言われますが、PayPay銀行も同様に、転職して3年未満の場合は職務経歴書、1年未満の場合は雇用契約書・直近3ヶ月の給与明細・直近1年分の賞与明細の提出を求めています。契約社員の場合も、1ヶ月分の給与明細と雇用契約書の提出が必要です。
このような書類提出や働き方による条件がほとんどないのがフラット35です。審査に不安を抱えている人、個人事業主の人、会社を立ち上げたばかりの人は、比較的審査に通りやすいSBIアルヒ(旧ARUHI)のフラット35を申込先の1つに加えておくとよいでしょう。
変動金利タイプの住宅ローンに5年ルール・125%ルールがない
PayPay銀行の住宅ローンは、変動金利が非常に低い一方で、「5年ルール」と「125%ルール」を採用していません。
一般的な住宅ローンの変動金利には「5年ルール」「125%ルール」というルールがあります。
住宅ローン返済中に世の中の金利が上がると、変動金利で借りている場合は適用金利が上がる可能性があります。金利が上がると毎月の返済額も増えますが、急に返済額が増えると返済に困る家庭が出てしまうため、急激な返済額の増加を防ぐ目的で「5年ルール」と「125%ルール」が用意されています。
PayPay銀行の住宅ローンはこのルールを採用していないため、市場金利が急上昇したときなどは、毎月の返済額が急に増えるリスクがあります。変動金利で借りようとする人は、金利上昇局面ではとくに十分注意するようにしましょう。近年は利上げ局面に入っているため、この点はより意識しておきたいところです。
※一方で「5年ルール」「125%ルール」があるから良い住宅ローン、というわけでもありません。これらのルールで月々の返済額が変わらなかったとしても、総返済額が変わるわけではありません。金利が大きく上昇すると、返済額に占める利息部分の比率が増え、元金部分の比率が減ります。その結果、元金の返済が遅れ、返済期限に残高が大きく残る「未払い利息」などの問題が起こることもあります。
「5年ルール」と「125%ルール」は返済額をコントロールできる仕組みですが、大きな金利上昇時にはリスクも伴うため、しっかり理解したうえで利用するようにしましょう。
PayPay銀行の住宅ローンの評判・口コミは?
最後にPayPay銀行の住宅ローンの評判・口コミ情報をいくつか紹介しておきますので参考にしてください。
PayPay銀行の住宅ローンに関するよくある質問
Q. PayPay銀行の住宅ローンのデメリットは何ですか?
A. 事務手数料が借入額の2.20%(税込)で高額になりやすいこと、会社員向けの通常商品は自営業・同族企業勤務の方が原則対象外であること、市街化調整区域・非線引き区域の物件が対象外であること、変動金利に5年ルール・125%ルールがないことの4点です。
Q. 個人事業主はPayPay銀行の住宅ローンを使えませんか?
A. 会社員向けの通常商品は原則利用できませんが、2024年に新設された個人事業主・法人経営者向け住宅ローンが別に用意されています。「一切使えない」わけではありません。
Q. 無料で付けられる団信の保障範囲はどこまでですか?
A. 上乗せ金利なしで加入できるのは一般団信で、死亡・高度障害保障、リビングニーズ保障、重度がん保障特約までです。全疾病保障・失業保障・自然災害保障は、がん保障付きのプランに含まれます。
Q. 繰上返済に手数料はかかりますか?
A. 一部繰上返済はWeb受付なら無料ですが、電話受付は1回5,500円(税込)です。全額繰上返済は電話受付のみで1回33,000円(税込)かかります。
Q. 5年ルール・125%ルールがないと何が起きますか?
A. 適用金利が上がったタイミングで毎月の返済額もそのまま増えます。返済額の急増を抑える緩衝がない代わりに、未払い利息が積み上がる心配はありません。金利上昇局面では、返済額が増えても家計が回るかを先に確認しておく必要があります。
参考・出典
- PayPay銀行|住宅ローンの手数料(2025年11月7日現在)
- PayPay銀行|団信プランのご紹介(2026年9月24日確認)
- PayPay銀行|がん50%保障団信の上乗せ金利の改定について(2026年6月1日借入分より)
金利・手数料・団信の上乗せ幅は改定されることがあります。申し込みの前に、最新の条件は公式サイトでご確認ください。
PayPay銀行のライバル銀行の動向は?
同じネット銀行で、団信の設計や諸費用の考え方が違う銀行と並べると、自分に合う条件が見えやすくなります。PayPay銀行そのものの金利・団信・借入期間はPayPay銀行の住宅ローンの詳細記事でも整理しています。
PayPay銀行の住宅ローン関連特集
- PayPay銀行の住宅ローン詳細
- PayPay銀行の住宅ローン 金利や諸費用、メリット・デメリットを解説。口コミ情報も紹介
- PayPay銀行の住宅ローン 審査基準を解説 ゆるい?厳しい?
- PayPay銀行の住宅ローンの最新金利
- PayPay銀行の住宅ローンキャンペーンとキャッシュバック
住宅ローン比較・ランキング記事
- 投稿タグ
- ジャパンネット銀行