結論:SBIマネープラザで申し込む「住宅ローン(対面相談コース)」の審査基準は、特別に厳しくも甘くもありません。年齢・年収・職業の条件はネット銀行としてごく標準的で、借入実行時50歳以下なら3大疾病50%保障が上乗せ0円で基本付帯、健康に不安がある人にはワイド団信という受け皿もあります。ただし審査で見るべきは可否だけではありません。審査結果によって表示金利に年0.100%〜0.550%が上乗せされる設計で、これはWEB申込コース(年0.100%〜0.300%)より幅が広く、「落ちるか通るか」ではなく「何%乗って通るか」で総支払額が変わるのがこのコースの実態です。
- 審査項目そのものに厳しい点はない。上乗せ幅の広さが実質的なコスト差になる
- 2026年8月にWEB申込コースで終了した金利優遇が、対面相談コースでは継続している
- ワイド団信を選ぶと全疾病保障・3大疾病保障・先進医療特約は付かない点に注意
SBIマネープラザは、SBI証券などと同じSBIグループに属する企業で、保険・住宅ローン・資産運用といった金融サービスをリアル店舗で提供しています。住宅ローンでは、ドコモの銀行(旧・住信SBIネット銀行)の銀行代理業者として「住宅ローン(対面相談コース)」を取り扱っているほか、SBI新生銀行の住宅ローンも扱っており、近年はSBI新生銀行との連携にも積極的です。住宅ローンの取扱実績は2015年3月からの累計で9,040億円以上とされています。
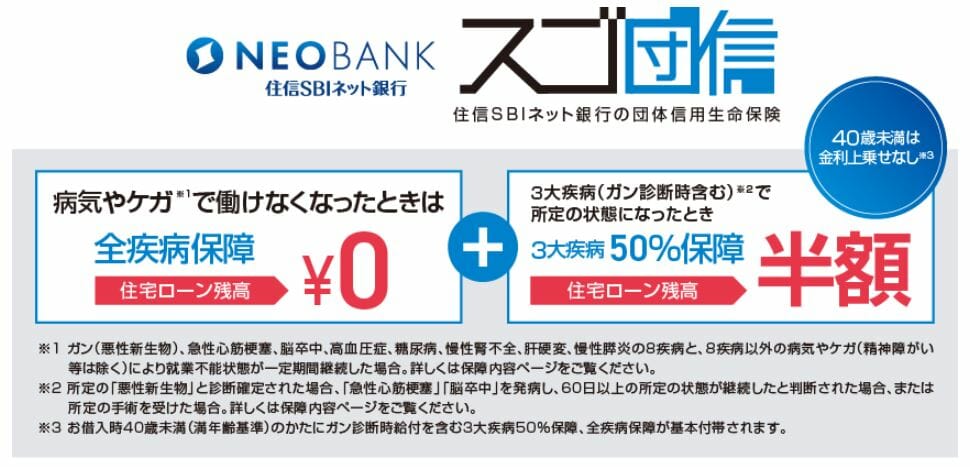
2021年10月からドコモの銀行が提供しているのが「スゴ団信」と言う団信サービスの常識を覆すような疾病保障サービスです。
スゴ団信の最大の特徴は満50歳以下であれば「病気やケガで働けなくなった時に住宅ローンの残高が0円になる全疾病保障」と3大疾病50%保障(がん診断し・急性心筋梗塞・脳卒中は60日以上の所定の状態継続)が無料(金利上乗せなし)で利用できることです。
なお、住宅ローン(WEB申込)の2026年9月の変動金利タイプの金利はかなりの低金利です。これだけ充実した疾病保障をこの低金利で借りられる「ドコモの銀行の住宅ローン(WEB申込コース)」は2026年9月の大注目の住宅ローンです。
詳しくは、ドコモの銀行の公式サイトなどで確認しておくようにしましょう。
SBIグループは国内最大級の“インターネットでの金融サービス”を提供する企業グループですが、SBIマネープラザは実店舗でサービスを提供する、グループの中でも異色の存在です。「ネット金融の使いやすさを、対面のサポートとつなぐ」役割を担っていると言えるでしょう。
ここで押さえておきたいのは、「住宅ローン(対面相談コース)」の商品そのものはドコモの銀行のものであり、SBIマネープラザは同行の銀行代理業者(関東財務局長〈銀代〉第268号)として申込・契約までの窓口を担っているという点です。銀行代理業とは、金融庁の許可を得て銀行に代わって業務の一部を行うもので、住宅ローンの審査・融資そのものはドコモの銀行が行います。相談・申込に手数料はかかりません。
今回は、このSBIマネープラザで申し込める「住宅ローン(対面相談コース)」の審査は甘いのか厳しいのか、そして金利以外の総コスト(上乗せ・団信)や、自営業・非正規雇用といった属性別の通りやすさという視点も交えて解説していきます。
住宅ローン(対面相談コース)の審査基準、厳しい?甘い?
年齢・年収・職業について
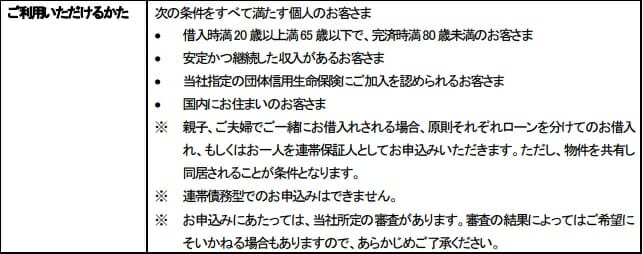
上記は住宅ローン(対面相談コース)の商品概要説明書から引用した利用条件です。
まず年齢についてです。住宅ローン(対面相談コース)では、利用できる方の年齢を借入時満20歳以上満65歳以下、完済時満80歳未満としており、一般的な住宅ローンと同じ水準です。
特筆したいのは、無料付帯する「スゴ団信」の全疾病保障と、借入実行時50歳以下であれば3大疾病50%保障が金利上乗せなしで基本付帯されることです。がん保障付き団信は加入を50歳前後までとする金融機関が多いなか、幅広い年代が上乗せなしで手厚い保障を受けられる点は、対面相談コースの魅力と言えます。50歳を超える場合の団信プランの取り扱いは、店舗で確認してください。
次に年収です。多くの金融機関は必要年収の目安を明示しますが、住宅ローン(対面相談コース)では「安定かつ継続した収入があること」という表現になっています。一般に住宅ローンを組むには年収300万円程度が一つの目安とされ、対面相談コースでも同水準の安定収入が求められると考えておくとよいでしょう。年収基準が明示されていないぶん、対面相談で自分の状況を確認できるのはむしろメリットにもなります。
職業については、アルバイト・パート、年金収入のみの場合は申し込みができません。契約社員・派遣社員は明確に不可とはされておらず、「安定かつ継続した収入があること」で審査されます。ただし一般に非正規雇用は住宅ローン審査で不利になりやすい点は対面相談コースも同様と考えておきましょう。転職直後の場合は、安定した収入を証明する書類を提出できれば申し込み自体は可能とSBIマネープラザの公式FAQで案内されています(審査結果は別)。勤続年数や収入の安定性を書類でどう示すか、対面で相談できる点は活用したいところです。
健康状態と団信(団体信用生命保険)について
住宅ローン(対面相談コース)の団信は、ドコモの銀行の「スゴ団信」が中心です。借入実行時50歳以下なら、全疾病保障と3大疾病50%保障(所定の状態でローン残高が半分に)が金利上乗せなしで基本付帯します。より手厚い3大疾病100%保障はオプション(別途上乗せ)です。一般団信の保険料はドコモの銀行が負担するため無料で、引受保険会社はSBI生命保険株式会社です。
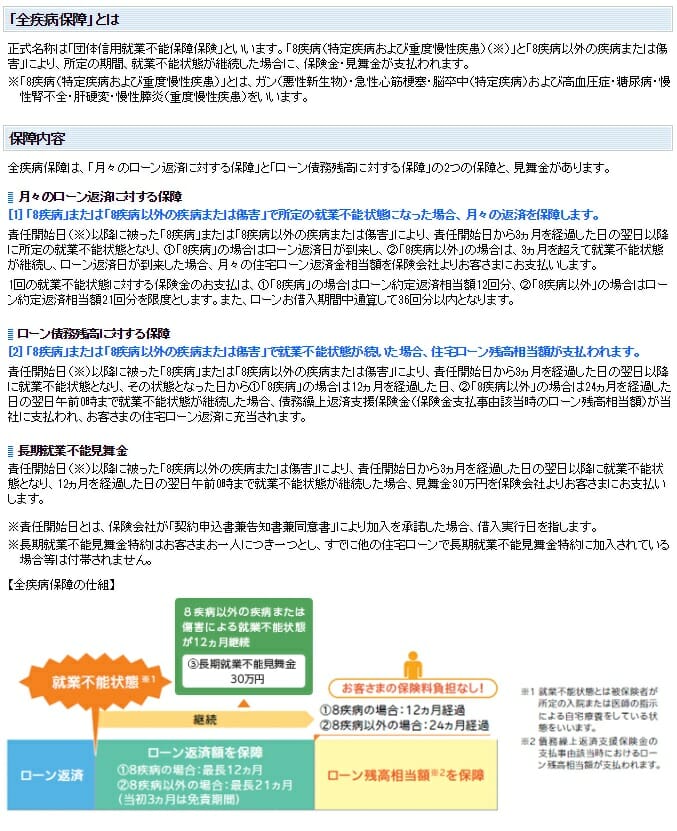
全疾病保障の支払条件は具体的に確認しておきましょう。就業不能状態(所定の入院、または医師の指示による自宅等での療養)が続いた場合に、毎月のローン返済相当額が保険金として支払われ、さらに8疾病(ガン・脳卒中・急性心筋梗塞・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)なら12か月、それ以外の病気やケガなら24か月働けない状態が続くとローン残高が0円になります。融資実行日から3か月間は待機期間で保障の対象外、8疾病以外の場合は就業不能となってから3か月間の月々返済の保障もありません。精神障がい等は対象外です。
なお、民間金融機関の住宅ローンは団信への加入が必須で、対面相談コースでも同様です。団信の加入審査では健康状態の告知が必要で、告知項目は次のようなものです。
- 最近3カ月以内に医師の治療(指示・指導を含む)や投薬を受けたことがありますか。
- 過去3年以内に次の病気で手術を受けたり、あるいは2週間以上にわたり医師の治療(指示・指導を含む)や投薬を受けたりしたことがありますか。
これらに正確に回答する必要があります。告知で事実と異なる記載をし、隠した病気が原因で万が一の際に保障を受けようとすると、保険金が支払われないおそれがあるため、正確な告知が欠かせません。借入金額が1億円超(3大疾病100%保障を選ぶ場合は5,000万円超)になると、告知書に加えて診断書等の提出が必要です。
引受保険会社が異なると、他行で団信審査に落ちた方でも通る可能性がある点は覚えておきたいポイントです。(※A銀行とB銀行の団信の引受保険会社が同じ場合、団信審査に落ちると両行いずれの住宅ローン審査にも落ちることになります)
ワイド団信という受け皿と、その代償
住宅ローン(対面相談コース)では2021年10月よりワイド団信の取り扱いを開始しています。ワイド団信は、持病や病歴があり一般団信に加入できない方向けに加入条件・審査を緩和した団信で、ネット銀行ではソニー銀行やauじぶん銀行なども取り扱っています。健康上の理由で他行の団信審査に不安がある場合の“次の一手”になります。
ただし、見落としてはいけない条件があります。ワイド団信に加入する場合、先進医療特約・3大疾病保障特約・全疾病保障は付保されません。つまり、このコース最大の売りである「上乗せ0円の手厚い保障」は使えなくなり、基本の死亡・高度障害保障だけになります。「ワイド団信があるから安心」ではなく、「ワイド団信になった場合は保障が基本形に戻る」と理解したうえで、他行のワイド団信と保障内容・上乗せ金利を並べて比べるのが正しい進め方です。
資金用途について
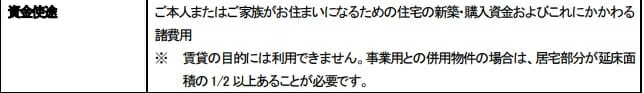
住宅ローン(対面相談コース)は、ご本人やご家族が住む住宅のための住宅ローンです。セカンドハウスや投資用の住宅には利用できません。
また、個人事業主・自営業の方が事業用(店舗・事務所など)と住宅を併用する物件でも、床面積の50%以上が住宅用であれば利用可能です。ネット銀行系の住宅ローンで店舗併用など事業性のある物件にも対応できるのは、大きな特徴と言ってよいでしょう。
つなぎ融資に対応
SBIマネープラザでは2019年12月からつなぎ融資にも対応を開始しており、注文住宅でマイホームを建てる際の強い味方となります。
ネット銀行の住宅ローンとしてつなぎ融資に対応している商品はほぼないので大きな特徴と言えます。
※つなぎ融資は2023年3月をもって取扱終了となりました。注文住宅で分割融資が必要な場合は、「土地先行プラン」が代替になります。融資は土地購入時と建物完成時の2回に分けて実行されますが、正式審査は土地購入時の1回だけで済み、2回目の融資までは1回目の融資分について毎月利息のみを返済する元金据置の扱いになります(1回目の融資実行後に計画内容が変わった場合は再審査が必要)。
高額な借り入れにも対応
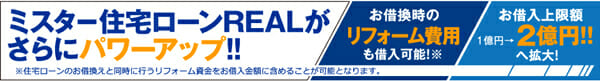
住宅ローン(対面相談コース)は融資上限3億円で、団信・全疾病保障の保障額も3億円まで設定されています。高額な物件でも保障が追いつく設計になっている点は、都市部で高額物件を検討する人には実利があります(1億円超の借入では健康診断書等の提出が必要です)。また、借り換えと同時であればリフォーム費用も金利上乗せなしで借り入れ可能で、カードローンなど他債務のおまとめや物品購入費用を最大500万円まで資金使途に含められる「住宅ローンプラス」もあります(事業性資金は対象外・保証会社の審査あり)。
仮審査と本審査で何が審査される?
住宅ローン(対面相談コース)の仮審査では、信用情報機関への照会、物件の資産価値、返済負担率など、本審査で行われるのと同じ項目が審査されます。本審査では、仮審査で申告した情報に相違がないかを、提出された審査書類を用いて確認します。
なお、信用情報機関への照会では、下記3つの機関にブラック登録がないか確認がされます。
日本信用情報機構(JICC)
シーアイシー(CIC)
全国銀行個人信用情報センター(KSC)
審査結果と条件でここまで変わる「適用金利」
このコースを検討するうえで最も重要なのが、表示金利にいくつの上乗せが乗るかです。2026年9月実行金利で見ると、対面相談コースの変動金利(通期引下げプラン)は年1.200%〜(基準金利 年3.775%・引下げ幅 年-2.575%)ですが、この「〜」の部分に次の条件が入ります。
| 上乗せの条件 | 上乗せ幅(年利) | 誰に効くか |
|---|---|---|
| 所属銀行または保証会社の審査結果 | 年0.100%〜0.550% | 全員に可能性あり。WEB申込コース(0.100%〜0.300%)より幅が広い |
| 団体信用生命保険のプラン | 年0.200%〜0.400% | 3大疾病100%保障を選んだ場合 |
| 物件価格の80%超で借り入れ(新規・変動) | 年0.250% | 頭金が2割に満たない場合。表示金利は80%以内が前提 |
| 借入期間40年超 | 年0.150% | 返済期間を延ばして毎月の返済額を下げる設計を選んだ場合 |
メガバンクなどでも審査結果で金利の優遇幅が変わるのは一般的ですが、ホームページ掲載の金利がそのまま適用されることが多いネット銀行のWEB申込コースとは対照的に、対面相談コースは条件に応じた上乗せが積み上がる商品設計です。審査に通ったかどうかだけでなく、「何%乗ったか」を必ず確認し、そのうえで他行と総支払額を比べてください。
【2026年9月時点】WEB申込コースで終了した優遇が、対面では続いている
もう一点、いま対面相談コースを検討する理由になる変更があります。ドコモの銀行は「環境配慮型住宅への特別金利優遇」と「物件価格の80%以下で借り入れる場合の金利優遇」を、2026年8月実行分をもってWEB申込コースでは終了しました。一方、対面相談コースではこれらの優遇を引き続き利用できると公式に案内されています。
頭金を2割以上用意できる人や、ZEHなどの環境配慮型住宅を購入する人にとっては、同じ銀行の同じ商品でも、申込ルートによって適用条件が変わる局面になっているということです。ネット完結の手軽さより条件を優先するなら、店舗で試算してもらう価値があります(環境配慮型住宅は適用範囲と融資率の条件が異なるため、店舗での確認が必要です)。ドコモの銀行(旧・住信SBIネット銀行)の住宅ローン全体の総コストはこちらの記事で整理しています。
住宅ローン(対面相談コース)の審査期間
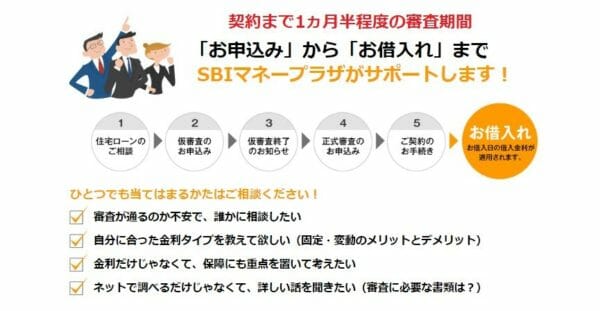
SBIマネープラザの公式FAQによると、仮審査(任意)は3営業日程度、正式審査は5営業日程度で終了し、申し込みから融資実行までは約1か月半程度が目安とされています(申込内容や書類の提出状況によって前後します)。
ドコモの銀行のWEB申込コース同様、融資実行までにある程度の時間が必要です。引き渡し日から逆算して、早めに申し込みを進めておくと安心です。
【最後に】住宅ローン(対面相談コース)の審査は厳しいのか?甘いのか?
審査項目を一つずつ見てきましたが、特別に厳しくなっている項目は見当たりませんでした。むしろ、50歳以下なら上乗せなしのスゴ団信、健康に不安があってもワイド団信という受け皿がある点は、審査面では心強いと言えます。厳しさがあるとすれば審査基準ではなく、審査結果による上乗せ幅(年0.100%〜0.550%)の広さのほうです。健康に不安がある方は、ワイド団信を扱うauじぶん銀行や、団信への加入が任意のフラット35なども併せて検討してみてはいかがでしょうか。
なお、住宅ローン(対面相談コース)と、ドコモの銀行のWEB申込コース・フラット35に同時に審査申し込みを行うことはできません(商品を変更したい場合は、いったん取り下げて改めて申し込む必要があり、提出済みの書類も再提出になります)。このため、対面相談コースへ申し込む場合は、auじぶん銀行やSBIアルヒ(旧ARUHI)など、引受保険会社が異なる金融機関へ同時に申し込んでおくと、審査に落ちた場合の時間ロスを防げます。対面で相談しながら進めたい方は、SBI新生銀行の住宅ローン審査も比較対象になります。SBI新生銀行は融資事務手数料が借入金額×2.20%(税込)の定率型ですが、保証料0円・一部繰上返済手数料0円で、一般団信と全疾病保障付団信の上乗せが0円という、返済中のコストがかかりにくい構成です。SBIマネープラザは同行の住宅ローンも取り扱っているため、1か所で両方を比べられます。
申し込む前に、対面相談コースならではの注意点を整理したSBIマネープラザの住宅ローンの評判と注意点もあわせて確認しておくと、店舗での相談がより具体的になります。
よくある質問(対面相談コースの審査)
Q. WEB申込コースと対面相談コースは何が違いますか?
A. どちらもドコモの銀行の住宅ローンです。WEB申込コースはネット完結で審査結果による上乗せが年0.100%〜0.300%、対面相談コースは店舗でサポートを受けられる一方、審査結果による上乗せが年0.100%〜0.550%と幅が広めです。ただし2026年9月時点では、WEB申込コースで終了した「物件価格80%以下の優遇」「環境配慮型住宅の優遇」が対面相談コースでは継続しています。
Q. 対面相談コースに仮審査(事前審査)はありますか?
A. あります。仮審査は任意で3営業日程度、正式審査は5営業日程度が目安です。仮審査でも信用情報の照会や返済負担率などが確認されるため、おおよその可否感と上乗せ幅をつかめます。他行との併願計画も立てやすくなります。
Q. 自営業・店舗併用の物件でも申し込めますか?
A. 床面積の50%以上が住宅用であれば、店舗・事務所との併用物件でも利用可能です。事業性のある物件に対応できるネット系住宅ローンは限られるため、自営業の方には検討価値があります。ただし収入は「安定かつ継続した収入があること」で審査されるため、確定申告の内容が評価の中心になります。
Q. 転職したばかりでも申し込めますか?
A. 安定した収入を証明する書類を提出できれば申し込みは可能とSBIマネープラザの公式FAQで案内されています。ただし審査結果は別で、勤続年数が短い場合は審査結果による上乗せの対象になりやすい点は想定しておきましょう。書類の見せ方を店舗で相談できるのは、このコースの実利のひとつです。
Q. ワイド団信でも全疾病保障は付きますか?
A. 付きません。ワイド団信に加入する場合、先進医療特約・3大疾病保障特約・全疾病保障はいずれも付保されず、死亡・高度障害の基本保障のみとなります。健康上の理由でワイド団信になる可能性がある方は、この点を織り込んで他行と比較してください。
Q. 相談や申し込みに費用はかかりますか?
A. 相談・申し込みは無料です。ただし正式申込までに提出する住民票などの取得には実費がかかります。来店予約はインターネットから24時間受け付けています。
マネープラザ店舗一覧と来店予約
| 店舗名 | 最寄り駅 | 来店予約 |
| 新宿中央支店 | JR 線「新宿駅」南口徒歩5分/ 都営地下鉄線「新宿駅」7番出口徒歩3分 | |
| 新宿東住宅ローンプラザ | 東京メトロ丸ノ内線「新宿御苑前駅」徒歩約7分 / 都営新宿線「曙橋駅」徒歩約8分 | |
| 大宮住宅ローンプラザ | JR各線「大宮駅」東口徒歩5分 | |
| 秋葉原住宅ローンプラザ | JR 線・つくばエクスプレス「秋葉原駅」徒歩5分/ 日比谷線「秋葉原駅」徒歩7分 | |
| 船橋住宅ローンプラザ | JR線「船橋駅」南口 徒歩約6分 | |
| 横浜住宅ローンプラザ | JR各線・京急線・相鉄線・東急東横線・横浜市営地下鉄「横浜駅」西口徒歩3分 | |
| 名古屋支店 | 地下鉄東山線「栄駅」8番出口徒歩1分 | |
| 大阪支店 | 地下鉄谷町線「東梅田駅」地下街4号出口直結 | |
| なんば住宅ローンプラザ | 地下鉄御堂筋線・四つ橋線・千日前線「なんば駅」直結 | |
| 神戸住宅ローンプラザ | 三ノ宮駅「中央口」徒歩約7分 |
※店舗は変更される場合があります。来店予約はネットから24時間いつでも行え、相談料は不要です。SBIマネープラザの住宅ローンが気になる方は気軽に相談してみましょう。
参考・出典
- SBIマネープラザ ドコモSMTBネット銀行 住宅ローン(対面相談コース)(2026年9月実行金利・審査期間・団信の支払条件)
- ドコモSMTBネット銀行 住宅ローン 金利一覧(WEB申込コースの優遇終了と対面相談コースでの継続、借入期間による上乗せ)
- ドコモSMTBネット銀行 団体信用生命保険(スゴ団信)
※本記事は2026年9月時点で公式サイトにて確認した内容です。取り扱い状況・金利・団信・手数料は変更されることがあるため、申込前に必ず各金融機関の公式サイトまたは店舗でご確認ください。
【徹底解説】ドコモの銀行の住宅ローン関連特集
- ドコモの銀行の住宅ローンの落とし穴・デメリットとは?
- ドコモの銀行の住宅ローン(WEB申込コース)の詳細
- ドコモの銀行 住宅ローンの審査基準とは?厳しい?期間、落ちた理由、年収は?
- 【最新】ドコモの銀行の住宅ローン金利動向・金利推移
- 【最新】ドコモの銀行の住宅ローンの累計取扱額
- ドコモの銀行・auじぶん銀行・楽天銀行の住宅ローンの無料の疾病保障を徹底比較!
- 住宅ローン(対面)の審査は厳しい?甘い?
- SBIマネープラザの住宅ローンを徹底解説!メリット・デメリット、評判は?
- 投稿タグ
- SBIマネープラザ