住宅ローンを実際に借りた人の75.0%が変動金利型を選んでいます。住宅金融支援機構が2026年2月に公表した「住宅ローン利用者の実態調査」(2026年1月調査・2025年4月〜9月に借り入れた人が対象・回答1,237件)の結果です。ただし前回調査からは4.0ポイント減っており、固定系へ見直す動きが少しずつ出ています。これから借りる予定の人に限ると、変動型の希望は37.0%にとどまります。
同じ機構の調査は年2回のペースで行われており、利用者がどの金利タイプを選び、なぜそれを選ぶのかを追うことができます。調査結果を、金利の数字だけでなく総支払額の視点も交えて読み解きます。
変動金利が主流:利用者の75.0%が変動型を選択
2026年1月調査によると、利用した住宅ローンの金利タイプは「変動型」が75.0%と最も多く、「固定期間選択型」が14.9%、「全期間固定型」が10.1%でした。変動型は前回(2025年4月調査)から4.0ポイント減少した一方、固定期間選択型は+2.7ポイント、全期間固定型は+1.3ポイントと増加しています。金利の先高観が強まるなかで、固定系タイプへ見直す動きがじわりと増えているのが最新の特徴といえます(住宅金融支援機構「住宅ローン利用者の実態調査」)。
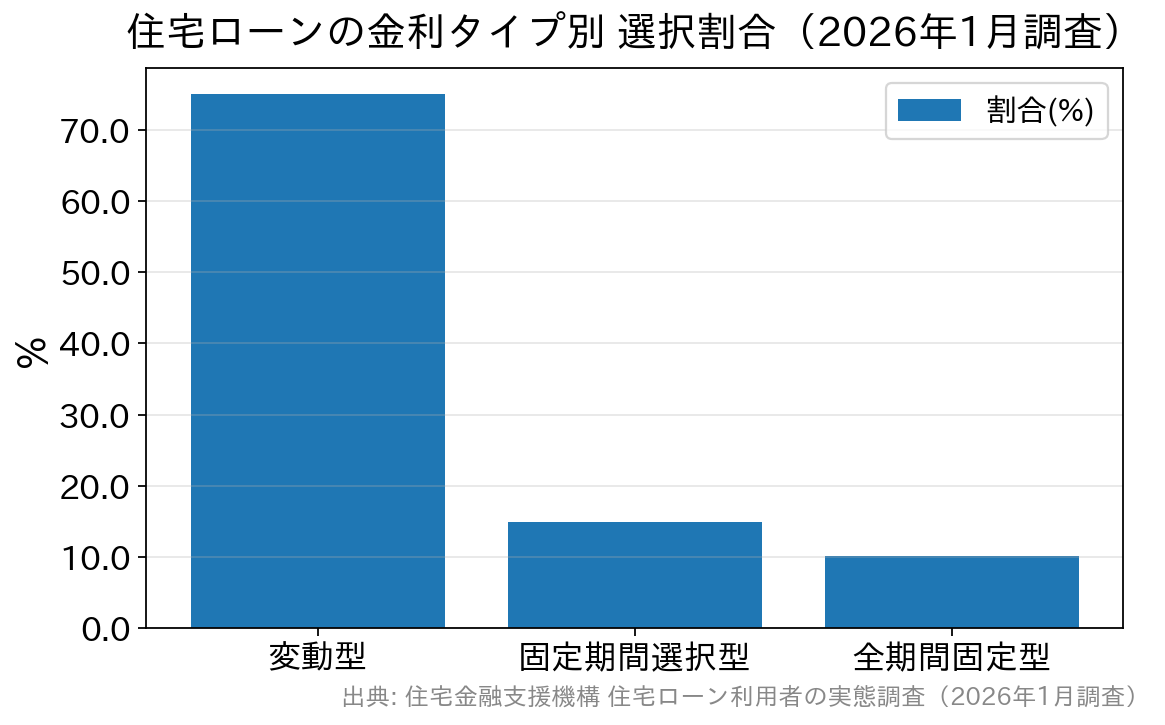
おおまかにいえば、住宅ローンを借りる人が10人いれば7〜8人が変動型を選び、残りが固定期間選択型や全期間固定型を選んでいる構図です。なお、民間銀行が独自に行った調査では変動型が9割を超えるケースもあり、実際に変動型を利用している人はこの調査結果より多い可能性もあります。
なぜ「変動金利」が選ばれるのか
変動型が選ばれる最大の理由は、当初の適用金利が低く、毎月の返済額を抑えやすい点にあります。過去の調査でも「金利が低いこと」は住宅ローン選びの決め手として一貫して上位に挙がっています。決め手の傾向は利用者から見た住宅ローンの決め手でも整理しています。
ただし、当サイトが重視するのは表面金利の低さだけで決めないことです。実際の負担は、金利に加えて事務手数料・保証料・団信(疾病・がん保障)まで含めた総支払額で決まります。変動型は当初の金利が低くても、将来の金利上昇で総返済額が膨らむ可能性があるため、「今の返済額」と「上がったときの家計の耐性」の両面で見ることが大切です。
実際、同じ2026年1月調査では今後1年間の金利見通しについて「現状よりも上昇する」と答えた人が73.7%(前回から8.0ポイント増加)にのぼり、金利の先高観が強まっています。それでも当初負担の軽さを優先して変動型を選ぶ人が多い、というのが現状です。
これから借りる人は「変動37.0%」:利用者との大きな差
機構は同じ時期に、今後5年以内に住宅ローンを利用する予定の人(回答1,500件)にも希望する金利タイプを聞いています。結果は変動型37.0%、固定期間選択型32.1%、全期間固定型30.9%で、3タイプがほぼ拮抗しました。全期間固定型の希望は2024年4月調査から4.6ポイント増えています。
「借りる前は固定も考えていたのに、実際に借りた人の4人に3人は変動型」という差は、検討段階では金利上昇への不安を意識していても、最終的には当初の返済額の差が決め手になりやすいことを示しています。変動型と全期間固定型の当初金利には大きな開きがあるため、毎月の返済額を比べた段階で変動型に傾く人が多いと考えられます。
予定者の62.0%も「金利は上昇する」と見ています。予想が当たるかどうかより、上がった場合に家計が耐えられるかを、借りる前に数字で確かめておくことが大切です。
変動金利のリスクとは?
- 金利が上昇する可能性がある
- 金利上昇時に未払い利息が発生する可能性がある
- 金利がどの程度まで上がるかは分からない
- 5年ルール・125%ルールにより元本の返済が進まない可能性がある
- その結果、住宅ローンの返済が困難になる可能性がある
多くの変動型には、金利が上がっても5年間は毎月の返済額を据え置く「5年ルール」と、見直し時も直前の返済額の1.25倍までしか上げない「125%ルール」があります。急な負担増を和らげる仕組みですが、その間に増えた利息がなくなるわけではなく、返済しきれない分は後ろ倒しになる点に注意が必要です。これらのルールがない商品もあるため、契約内容の確認が欠かせません。
金利上昇局面での注意点(2026年秋の動向)
日本銀行は2026年9月18日の金融政策決定会合で、政策金利(無担保コールレート・オーバーナイト物)を1.0%程度から1.25%程度へ引き上げることを決め、9月24日から適用しました(日本銀行「金融市場調節方針の変更について」)。
これを受けて、三菱UFJ銀行などは変動金利の基準となることが多い短期プライムレートを11月2日から0.25%引き上げると発表し、地方銀行にも同様の発表が広がっています。一部の大手行は、10月から変動金利の基準金利を引き上げました。
ただし、短期プライムレートが上がっても、住宅ローンの金利に反映される時期と幅は銀行や契約によって異なります。返済中の変動型は年2回の見直し基準日を経て反映されるのが一般的で、新規に借りる場合は融資実行時の金利が適用されます。自分の契約の見直し時期を、返済予定表や銀行のアプリで確認しておきましょう。今後の金利の見方は住宅ローン金利の今後の動向でも解説しています。
変動型が主流であることは今も変わりませんが、「多数派だから安心」とは限りません。金利が上がったときに家計が耐えられるか、繰り上げ返済の余力があるか、総支払額でみて許容できるかを事前に確認しておくことが、後悔しない住宅ローン選びにつながります。
よくある質問
Q. 調査で変動型が多いなら、自分も変動型にすれば安心ですか?
A. 多数派であることと、自分にとって最適であることは別問題です。世帯収入の安定性、金利が上がったときの返済余力、繰り上げ返済のしやすさなどを踏まえ、総支払額と家計の耐性で判断しましょう。同じ変動型でも銀行によって諸費用・団信の内容が異なる点も比較のポイントです。
Q. 「固定期間選択型」と「全期間固定型」はどう違いますか?
A. 固定期間選択型は、当初3年・5年・10年などの一定期間だけ金利を固定し、その後は変動型などへ移行するタイプです。全期間固定型(フラット35など)は、借入から完済まで金利が変わりません。将来の金利上昇リスクを最も抑えられるのは全期間固定型ですが、当初金利は変動型より高めになる傾向があります。
Q. 金利上昇が見込まれるのに、変動型を選ぶ人が多いのはなぜですか?
A. 当初の適用金利が低く、毎月の返済額を抑えやすいためです。先高観が強まった2026年1月調査でも変動型が75.0%と主流でした。ただし固定系を選ぶ人は前回より増えており、借りる予定の人では変動型の希望が37.0%にとどまります。
Q. 日銀が利上げすると、返済中の変動金利はすぐ上がりますか?
A. すぐには上がらないのが一般的です。多くの銀行は短期プライムレートなどの基準を年2回の基準日に見直し、その後の返済分から新しい金利を適用します。反映の時期と幅は銀行・契約ごとに異なるため、最新の適用金利は各金融機関の公式サイトや返済予定表でご確認ください。
変動金利人気ランキング
| 変動金利型住宅ローンランキング<2026年10月金利更新> | |||||
|---|---|---|---|---|---|
| 順位 | 銀行名 | 変動金利 | 事務手数料 | 無料の疾病保障 | 申込み |
| 1位 |  所属銀行:ドコモSMTBネット銀行/住宅ローン(対面相談コース) | 年1.600%〜 (通期引下げプラン・2026年10月実行/物件価格の80%以内) | 借入額の 2.20%(税込) | 全疾病保障 が無料で付帯 | 詳細を確認 |
| 2位 |  | 年1.410% ※4 | 借入額の 2.20%(税込) | 詳細を確認 | |
| 3位 |  | 年1.580% (全期間引下型・新規借り入れ)※5 | 借入額の 2.20%(税込) | 一般団信 | 詳細を確認 |
| 4位 |  | 年1.040% | 借入額の 2.20%(税込) | なし | 詳細を確認 |
※4 自己資金10%以上の場合 | |||||
| 変動金利比較ランキングの詳細はこちら | |||||
