3,000万円を35年で借りるのに必要な年収は、2026年9月の金利で試算すると変動金利なら年収約340万〜385万円、フラット35なら年収約425万円が審査基準上の下限です。返済負担率を25%以内に抑えて余裕を持たせるなら、変動で年収約405万〜460万円、フラット35で年収約595万円が目安になります。
金利の前提は大きく変わりました。日本銀行は2026年6月に政策金利を年1.00%程度へ、9月の会合でさらに年1.25%程度へ引き上げ、10年国債の金利も3%台(財務省公表・9月24日時点で3.073%)にあります。数年前の「3,000万円なら年収450万円で安心」という感覚のままでは計画がずれるので、返済額と負担率を実際の金利で確かめていきます。
3,000万円を35年で借りると毎月いくら返すのか(2026年9月の金利で試算)
年収の話に入る前に、そもそも3,000万円の返済額がいくらになるのかを押さえておきましょう。返済負担率は「年間返済額 ÷ 年収」で決まるため、出発点は返済額です。
当編集部が9月に実測した主要行の変動金利は、新規借入で年0.950%〜1.750%と幅があります。そこで変動金利はこの幅の下限と上限、全期間固定はフラット35の3パターンで比べます。
試算の前提条件
借入額:3,000万円/返済期間:35年/返済方法:元利均等返済/ボーナス返済:なし
金利:当編集部が各金融機関の公式サイトで実測した2026年9月適用金利(確認日:2026年9月1日)
※事務手数料・保証料・団信の上乗せ金利・登記費用などの諸費用は含まない「金利のみ」の当社試算です。
※変動金利の総返済額は全期間にわたって金利が変わらないと仮定した概算です(実際は定期的に見直されます)。
| 比較の観点 | 変動金利(低い水準) | 変動金利(高い水準) | フラット35(全期間固定) |
|---|---|---|---|
| 金融機関・商品 | りそな銀行 変動金利 | ドコモSMTBネット銀行(旧・住信SBIネット銀行) WEB申込コース 通期引下げプラン | SBIアルヒ【フラット35】(融資比率9割以下・21〜35年) |
| 適用金利 (2026年9月) | 年0.950% | 年1.750% | 年3.460% 団信加入・金利引下げ制度を使わない場合 |
| 月々の返済額 | 83,988円 | 95,573円 | 123,292円 |
| 年間の返済額 | 1,007,856円 | 1,146,876円 | 1,479,504円 |
| 総返済額(概算) | 35,274,960円 ※全期間金利一定と仮定 | 40,140,660円 ※全期間金利一定と仮定 | 51,782,640円 |
| うち利息(概算) | 5,274,960円 | 10,140,660円 | 21,782,640円 |
当編集部が各行公式サイトで実測した2026年9月適用金利に基づく当社試算(元利均等・ボーナス返済なし・諸費用は含まず)。月々返済額は円未満切り捨て、総返済額は月々×回数の概算のため、各行の公式シミュレーションと数円〜数十円ずれることがあります。審査結果によっては借入金利に上乗せとなる場合があります。
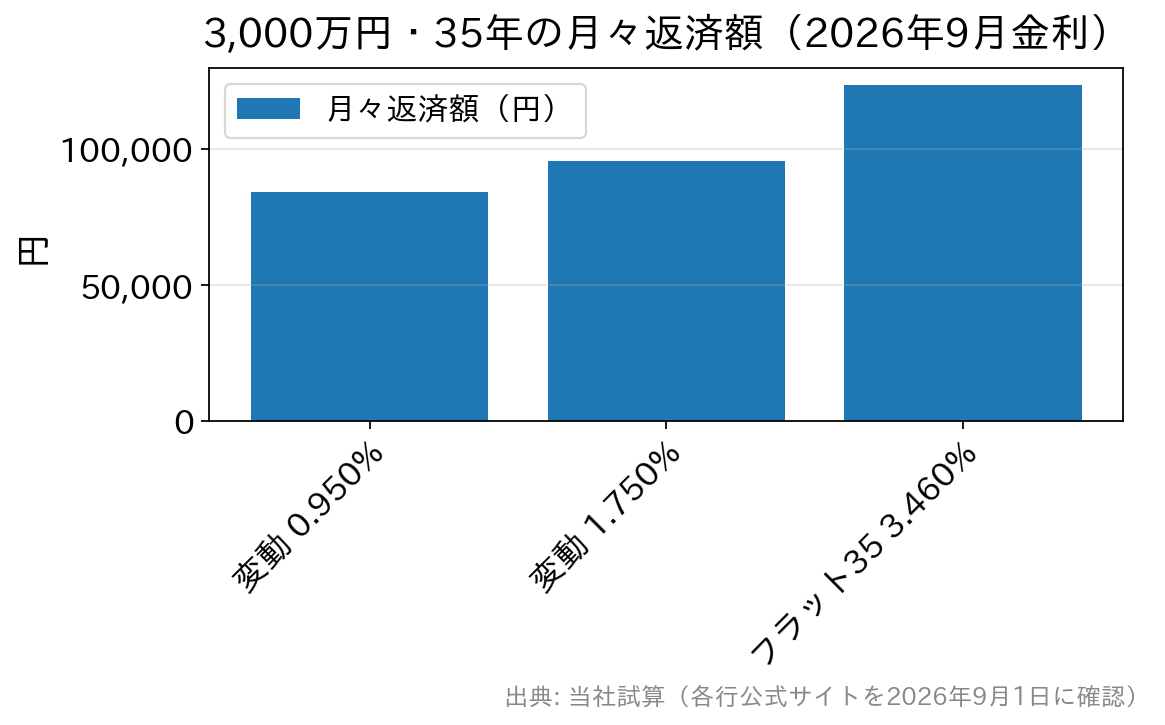
同じ3,000万円でも、変動の低い水準とフラット35では月々の返済額に約3万9,000円、35年の総返済額で1,600万円以上の差が生まれます。変動金利どうしでも、年0.950%と年1.750%では月々1万円以上違います。
ただし、この差は「変動が有利」という単純な結論にはつながりません。変動金利は定期的に見直され、利上げが続けば返済額も動きます。実際、2026年10月分の金利をすでに公表したソニー銀行は、変動金利を年0.500%引き上げました。いま返済額が低いことと、35年間その水準が続くことはまったく別です。だからこそ、次に見る返済負担率に余裕を持たせておく意味があります。
審査の関門「返済負担率」を、フラット35の基準で読み解く
3,000万円の融資を受けられるかどうかを左右する最大の指標が返済負担率(総返済負担率)です。年収に占める年間返済額の割合で、民間銀行は審査基準を公表していませんが、フラット35は基準を公開しています。
フラット35の総返済負担率の基準
| 年収 | 総返済負担率の基準 | 備考 |
|---|---|---|
| 400万円未満 | 30%以下 | 住宅ローンだけでなく、自動車ローン・教育ローン・カードローン・分割払いやリボ払いなど、すべての借入れの年間返済額を合算して判定します |
| 400万円以上 | 35%以下 |
出典:住宅金融支援機構【フラット35】ご利用条件(2026年9月確認)
見落としやすいのが、判定対象が住宅ローン単体ではないことです。マイカーローンやカードのリボ払いが残っていると、その分だけ住宅ローンに使える枠が削られます。3,000万円がぎりぎりのラインなら、申込前に他の借入れを整理するのが最も確実な対策になります。
年収別に見た返済負担率(3,000万円・35年)
先ほどの年間返済額を年収で割った返済負担率が下表です。
| 年収 | 変動 0.950% (年間1,007,856円) | 変動 1.750% (年間1,146,876円) | フラット35 3.460% (年間1,479,504円) |
|---|---|---|---|
| 300万円 | 33.60% | 38.23% | 49.32% |
| 350万円 | 28.80% | 32.77% | 42.27% |
| 400万円 | 25.20% | 28.67% | 36.99% |
| 450万円 | 22.40% | 25.49% | 32.88% |
| 500万円 | 20.16% | 22.94% | 29.59% |
| 550万円 | 18.32% | 20.85% | 26.90% |
| 600万円 | 16.80% | 19.11% | 24.66% |
| 700万円 | 14.40% | 16.38% | 21.14% |
| 800万円 | 12.60% | 14.34% | 18.49% |
上記の年間返済額をもとに当編集部が算出(住宅ローン以外の借入れがない場合)。
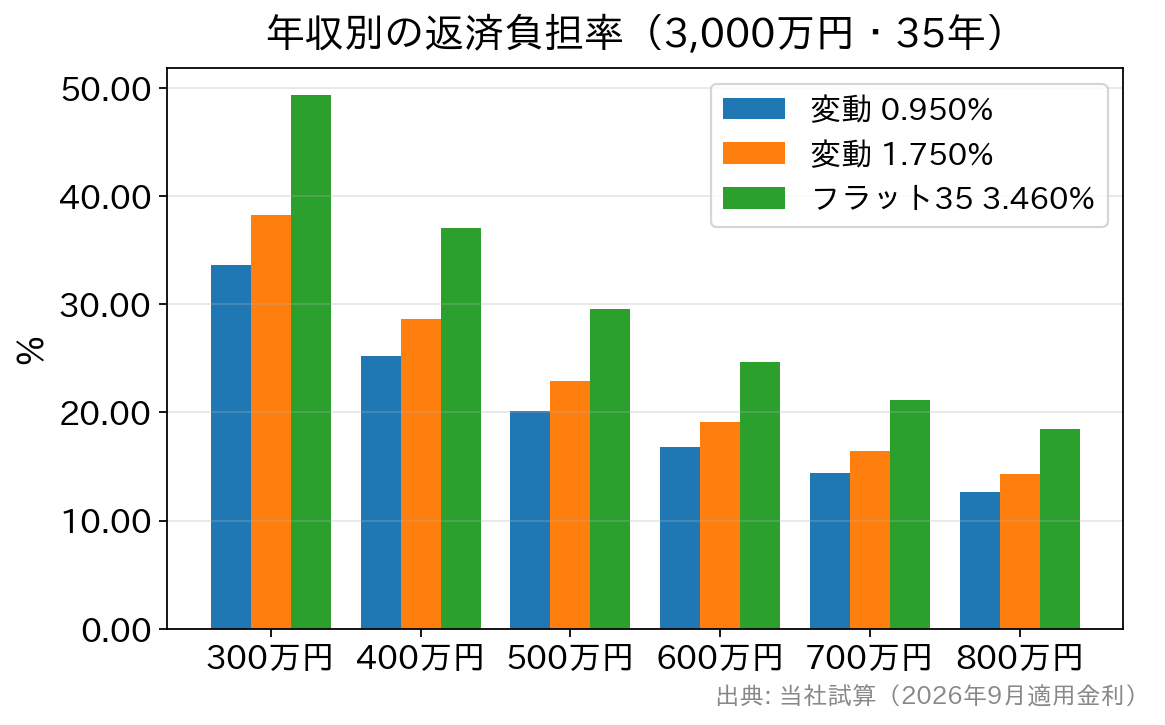
注目したいのは年収400万円のフラット35=36.99%という数字です。フラット35の基準(年収400万円以上は35%以下)を超えており、2026年9月の金利では「年収400万円で3,000万円・35年のフラット35」は基準に届きません。変動金利なら同じ年収でも25〜29%台に収まるため、金利タイプの選択がそのまま「借りられるかどうか」を分けています。
3,000万円を借りるのに必要な年収の目安【2026年9月の金利】
上の表から、必要年収の目安を金利タイプ別に整理します。
変動金利なら、審査基準上は年収約340万〜385万円から
変動金利の年間返済額がフラット35の基準(年収400万円未満は30%以下)に収まるのは、年0.950%なら年収約340万円、年1.750%なら年収約385万円からです。ただしこれは「借りられる上限」であり、余裕のある水準ではありません。
返済負担率を25%以内に抑えたいなら、年0.950%で年収約405万円以上、年1.750%で年収約460万円以上が目安になります。同じ「変動金利」でも、どの銀行で借りるかで必要年収が50万円以上変わる計算です。
フラット35なら、審査基準上は年収約425万円から
フラット35(年3.460%)の年間返済額1,479,504円が35%以下に収まるのは年収約425万円から。返済負担率25%以内を狙うなら年収約595万円以上が必要です。
全期間固定は「35年間ずっと返済額が変わらない」という強い安心感と引き換えに、スタート時点の負担が重くなります。金利上昇リスクを負わない代わりに、必要年収のハードルが上がる——これが2026年の固定金利の実像です。
「借りられる額」と「返せる額」は別物
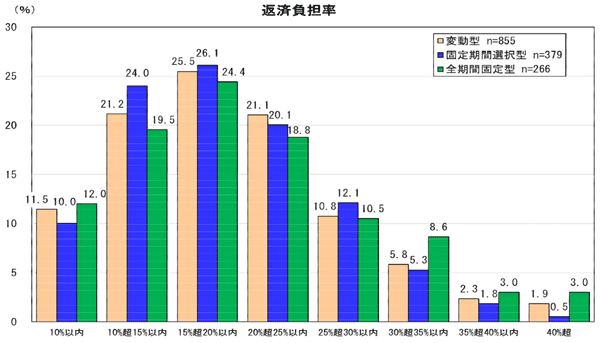
住宅金融支援機構の「住宅ローン利用者の実態調査」の過去の結果(下図)では、利用者の返済負担率は「15%超20%以内」の層が最も多くなっていました。基準の30〜35%はあくまで上限であって、多くの人はその半分程度の負担で借りているということです。
出典:住宅金融支援機構「住宅ローン利用者の実態調査」(過去の調査時点のグラフ)
ここから読み取れるのは、返済を無理なく続けられるのは30%が限界、余裕を持ちたいなら25%以内という現実的な線引きです。年収から税金や社会保険料を差し引いた手取りは1〜2割少なくなり、そこから食費・教育費・修繕積立・貯蓄を賄う必要があります。
審査に通る額と、35年間払い続けられる額はイコールではありません。とくに変動金利で借りる場合は、金利が上がっても負担率が30%を超えない借入額かを一度確かめておくと安心です。
金利だけ見ていると足をすくわれる「初期費用」
返済負担率の試算には表れませんが、3,000万円を借りるときに現金または借入額に上乗せして用意する初期費用も総コストを大きく左右します。とくに融資事務手数料は借入額に比例する商品が多く、3,000万円クラスでは数十万円単位の差になります。
| 金融機関・商品 | 融資事務手数料(率) | 3,000万円を借りた場合の金額 |
|---|---|---|
| SBIアルヒ【フラット35】 | 2.20%(税込)※最低額あり | 660,000円(税込) |
| ドコモSMTBネット銀行【フラット35】(買取型) | 2.20%(税込)※最低11万円 | 660,000円(税込) |
| 楽天銀行【フラット35】(新規借入) | 1.10%(税込)※返済口座を楽天銀行に指定した場合(指定しない場合は1.43%) | 330,000円(税込) |
| SBI新生銀行 パワースマート住宅ローン | 2.20%(税込) | 660,000円(税込) |
2026年9月時点・各金融機関の公式サイトにて確認。このほか抵当権設定登録免許税・印紙税・司法書士報酬・火災保険料等がかかります。
同じフラット35でも、商品性はほぼ同じなのに手数料率の違いだけで33万円の差が出ます。一方で、手数料が安い代わりに口座指定などの条件が付くケースもあります。「金利+事務手数料+団信の上乗せ」を合算した総支払額で比べるのが、3,000万円クラスの借入では欠かせません。
団信も同様です。上乗せ0円で付く保障もあれば、がん保障などで年0.1〜0.2%程度の上乗せが必要な商品もあります。フラット35(年3.460%)で3,000万円・35年を借りる場合、年0.1%の上乗せは総返済額でおよそ73万円の差になるため、「保障を厚くする価値があるか」を金額に換算して判断したいところです。
返済負担率が足りないときの4つの打ち手
1.頭金を入れて借入額そのものを下げる
もっとも効果が確実なのが借入額の圧縮です。フラット35は融資比率が9割を超えると金利が上がる(2026年9月:21〜35年で9割以下 年3.460%/9割超 年3.570%)ため、物件価格の1割を用意できるかどうかで適用金利まで変わります。
2.返済期間を延ばして月々の返済額を下げる
返済期間を延ばせば毎月の返済額は下がり、返済負担率も下がります。近年は最長50年の住宅ローンも登場しており、フラット35も条件を満たせば36〜50年の借入れ(フラット50)が可能です。ただし総支払利息は確実に増えるうえ、完済年齢が上がるため、繰上返済で短縮する前提とセットで考えるのが現実的です。
3.収入合算・ペアローンで年収を合わせる
フラット35には収入合算の制度があり、民間ローンでもペアローンや連帯債務が使えます。世帯の合計年収で判定できるため、単独では届かない3,000万円が視野に入ります。ただし片方が働けなくなったときのリスクや、離婚時の処理が複雑になる点は事前に理解しておく必要があります。
4.全期間固定で「返済額が動かない」状態を作る
返済負担率に余裕を持たせる理由のひとつは、金利上昇で返済額が増えたときに備えるためです。裏を返せば、フラット35のように返済終了まで金利が変わらない商品なら、この備えの分を織り込む必要が薄いということでもあります。負担率がやや高めでも、返済額が動かない安心感を優先する選択には合理性があります。
3,000万円の借入で候補になる住宅ローン
SBIアルヒの「フラット35」
フラット35は住宅金融支援機構と金融機関が提携して提供する全期間固定型の住宅ローンで、商品性は各社ほぼ共通ですが、適用金利と融資事務手数料には差があります。
SBIアルヒは、そのフラット35の実行件数で16年連続シェア1位(2025年度27.7%)となっています。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
2026年9月実行金利は、新規借入・融資比率9割以下・返済期間21〜35年で年3.460%(団信加入・金利引下げ制度を使わない場合)。全国の店舗で対面相談ができる点も、初めて長期固定を選ぶ人には心強い要素です。
諸費用と保障を並べて比べるならSBI新生銀行も候補
変動金利の候補としては、SBI新生銀行のパワースマート住宅ローンもあります。2026年9月に契約する場合の変動金利(半年型)は通常金利で年1.080%、SBIハイパー預金開設者限定の金利優遇を適用した場合は年0.990%(いずれも当初借入金利)。保証料0円・一部繰上返済手数料0円で、2026年3月からは上乗せ0円の全疾病保障付団信も選べます。
一方で事務手数料は借入金額×2.20%(税込)の定率型で、原則として仮審査がなく本審査のみで進みます。借入期間は変動金利・新規借入なら最長50年まで選べます(35年超は年0.1%の上乗せ)。なお「ステップダウン金利」「自動繰上返済(スマート返済)」および団体信用介護保障保険(安心保障付団信)は新規の取扱いを終了していますので、古い情報をもとに検討しないよう注意してください。
年収帯ごとの借入額の考え方は、年収400万円台の住宅ローンの目安を解説した記事や年収500万円台の借入額と控除をまとめた記事でも詳しく扱っています。
3,000万円の借入に関するよくある質問
Q. 3,000万円を35年で借りると、月々いくら返しますか?
A. 2026年9月適用金利による当社試算では、変動金利で83,988円(年0.950%)〜95,573円(年1.750%)、フラット35(年3.460%・9割以下)で123,292円です(元利均等・ボーナス返済なし・諸費用含まず)。変動金利の返済額は金利見直しで変わる可能性があります。
Q. 年収400万円で3,000万円は借りられますか?
A. 金利タイプによります。変動金利なら返済負担率は25.20%〜28.67%で基準内ですが、フラット35(年3.460%)では36.99%となり、年収400万円以上に適用される「35%以下」の基準を超えます。頭金を入れる、返済期間を延ばす、収入合算を使うなどの調整が必要です。
Q. 返済負担率の計算に含まれるのは住宅ローンだけですか?
A. いいえ。フラット35では住宅ローンのほか、自動車ローン・教育ローン・カードローン、クレジットカードのキャッシングや分割払い・リボ払いまで含めた年間合計返済額で判定されます。申込前に不要な借入れを整理しておくと負担率が改善します。
Q. 頭金を入れると、どのくらい変わりますか?
A. 借入額が減って返済額が下がるだけでなく、フラット35では融資比率9割以下と9割超で適用金利そのものが変わります(2026年9月:21〜35年で9割以下 年3.460%/9割超 年3.570%)。物件価格の1割を用意できるかどうかは、返済額と金利の両面に効いてきます。
Q. 変動金利で借りて、金利が上がったらどうなりますか?
A. 変動金利は定期的に金利が見直されます。返済額の見直しを5年ごと、増額幅を直前の1.25倍までとする取扱い(いわゆる5年ルール・125%ルール)がある金融機関もあれば、ソニー銀行やSBI新生銀行のように採用していない金融機関もあります。ルールの有無は申込先の商品説明書で必ず確認してください。
まとめ:3,000万円は「金利タイプで必要年収が約190万円変わる」
2026年9月の実際の金利で試算すると、3,000万円・35年の借入に必要な年収の目安は次のとおりです。
| 金利タイプ | 審査基準をクリアする目安 | 返済負担率25%以内の目安 |
|---|---|---|
| 変動金利 0.950% | 年収約340万円〜 | 年収約405万円〜 |
| 変動金利 1.750% | 年収約385万円〜 | 年収約460万円〜 |
| フラット35 3.460% | 年収約425万円〜 | 年収約595万円〜 |
金利が1%台前半だったころは「3,000万円なら年収450万円で安心」と言えましたが、全期間固定が3%台半ばにある2026年は、固定を選ぶなら年収600万円前後が余裕のラインへと切り上がっています。金利情勢が変われば必要年収も動く、というのが最大のポイントです。
そのうえで押さえておきたいのは次の3点です。
- 返済負担率は30%が限界、25%以内が安心圏。借りられる額と返せる額は一致しません。
- 比べるのは金利だけでなく「金利+事務手数料+団信の上乗せ」の総支払額。3,000万円なら手数料率の違いだけで30万円以上動きます。
- 負担率が足りないときは、頭金・返済期間・収入合算・全期間固定の4つで調整できる。無理に借入額を通すより、条件を組み替えるほうが安全です。
気になる住宅ローンが決まったら、その金融機関の公式シミュレーションで具体的な返済額を確かめましょう。金利は毎月見直されるため、最新の適用金利・手数料・団信の条件は各金融機関の公式サイトでご確認ください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 住宅ローン審査