外国人が日本で住宅ローンを組むとき、多くの銀行が条件にしているのは永住許可(特別永住者を含む)です。というのも、20〜35年に及ぶ返済の途中で国外へ移られると回収が難しくなるため、銀行は日本に住み続ける見込みを最も重く見るからです。
ただし、永住権がなくても日本人または永住者の配偶者を連帯保証人にする銀行、永住権のない人向けの専用商品を持つ銀行、日本語での意思疎通を前提に申込を受け付ける銀行があり、借りる道は残っています。
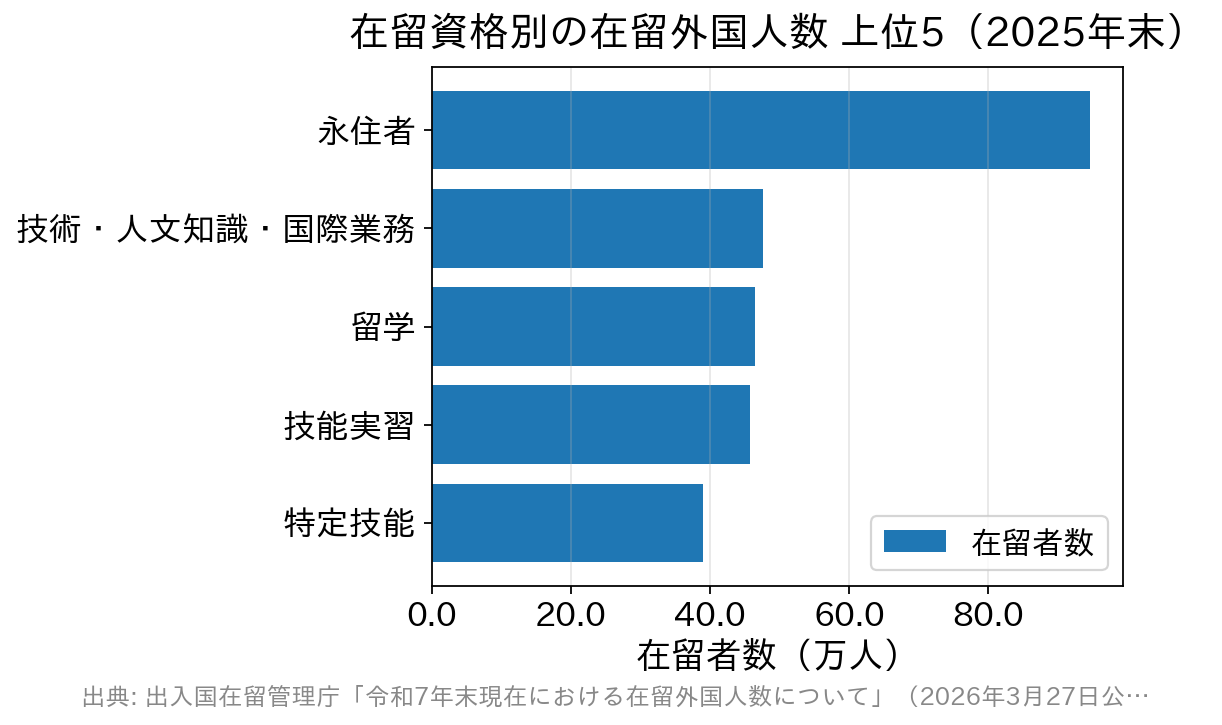
日本で暮らす外国人は増え続けています。出入国在留管理庁の令和7年末現在における在留外国人数の公表では、2025年末時点の在留外国人数は412万5,395人で、前年末から35万6,418人(9.5%)増え、初めて400万人を超えました。
在留資格別で最も多いのは「永住者」で94万7,125人です。特別永住者26万6,896人を加えると、長く日本に住むことを選んだ人だけで約121万人にのぼり、そのなかには住宅の購入を考えている人も少なくありません。以下では、銀行ごとの審査条件を、表面金利だけでなく審査の通りやすさと総コストの面から比べます。
主要銀行の外国人の住宅ローン審査条件は永住許可が基本
銀行ごとの外国人の審査条件を一覧にしました。多くの銀行は永住者・特別永住者を審査対象にしていますが、永住権がない人の扱いは銀行によって分かれます。配偶者を連帯保証人にする条件で受け付ける銀行、専用商品で受け付ける銀行、日本語での意思疎通を前提に通常の住宅ローンで受け付ける銀行の3つの型があり、それ以外の銀行は原則として対象外です。
下表は2026年10月時点で各行の商品説明書・よくある質問に記載された取扱方針をまとめたものです。
| 銀行名 | 永住許可 | 特別永住者 | その他の外国人 |
| SBI新生銀行 | ○ | ○ | 永住許可を有しない場合は、配偶者が日本国籍または永住許可を有し、かつその配偶者が連帯保証人となること |
| 三菱UFJ銀行 | ○ | 要確認(商品説明書の記載は永住許可のみ) | × |
| みずほ銀行 | ○ | 要確認(「永住許可等」と記載) | ×(原則として日本国籍または永住許可等。永住権の申請中は申込不可) |
| 三井住友銀行 | ○ | ○ | 申込可。ただし申込人が単独で日本語での意思疎通や契約書類の理解ができることが前提で、銀行と保証会社の審査がある |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行) | ○ | ○ | ×(WEB申込コースは2026年10月30日17時で仮審査の受付を終了予定。以降の新規申込は銀行代理業者が窓口の対面相談コース) |
| auじぶん銀行 | ○ | ○ | × |
| SBIアルヒ | ○ | ○ | ×(フラット35は永住者・特別永住者が条件) |
| SBIマネープラザ | ○ | ○ | ×(ドコモSMTBネット銀行の対面相談コースの窓口。審査条件は同行に準じる) |
| ソニー銀行 | ○ | ○ | × |
| イオン銀行 | ○ | ○ | 永住権のない人向けの「イオン銀行住宅ローン(永住権なし)」を取り扱い(借入期間15年以内・自己資金20%以上など) |
| 東京スター銀行 | ○ | ○ | 永住権のない外国籍の方向けの「スター住宅ローン」を取り扱い |
| スルガ銀行 | ○ | ○ | 「外国人のお客さま向け住宅ローン」を取り扱い(日本語で商品・契約内容の説明を理解できることが前提) |
なぜ永住権の有無でここまで差がつくのか。住宅ローンは20年・30年という長期の貸出で、途中で国外へ移られると回収が難しくなるため、銀行にとって永住許可は日本に住み続ける見込みを裏づける最も分かりやすい材料だからです。
その結果、永住権がない場合は日本での勤続年数、在留資格の種類と残りの期間、日本人配偶者の有無、頭金の厚さといった、定着の見込みを補う材料をそろえられるかどうかが審査の分かれ目になります。
外国人の住宅ローン審査に必要な書類は在留カードが追加される
| 正社員 | 契約社員・派遣社員 | 自営業・個人事業主・自由業 | 社長・会社役員 | |
| 特別永住者証明書、在留カードなど | ○ | ○ | ○ | ○ |
| 身分証明書(運転免許証、パスポートなど) | ○ | ○ | ○ | ○ |
| 源泉徴収票 | ○ | ○ | 不要 | ○ |
| 住民税決定通知書 | ○ | ○ | ○ | ○ |
| 会社の決算書 | 不要 | 不要 | 不要 | ○ |
| 確定申告書 | 不要 | 不要 | ○ | ○(確定申告をしている場合) |
| 納税証明書 | ○ | ○ | ○ | ○ |
| 物件に関する書類 | ○ | ○ | ○ | ○ |
| 既存の住宅ローンに関する書類(返済予定表など) | ○ | ○ | ○ | ○ |
外国籍の人は、日本人と同じ収入・物件の書類に加えて、在留資格と在留期間がわかる在留カード、または特別永住者証明書の提出を求められます。永住権がなく配偶者要件がある銀行に申し込む場合は、配偶者の国籍や永住許可を確かめる書類、連帯保証に関する書類も必要です。書類は銀行と雇用形態によって変わるため、申込先が決まった段階で一覧をもらっておくと準備が滞りません。
配偶者要件で申し込めるSBI新生銀行の条件と諸費用
SBI新生銀行は、申込人に永住許可がない場合でも、配偶者が日本国籍または永住許可を持ち、その配偶者が連帯保証人になることの両方を満たせば審査の対象にしています。配偶者以外の人を連帯保証人にすることはできないため、この条件は日本人や永住者と結婚している人に向けた道だと考えるのが正確です。
事務手数料は借入額×2.20%(税込)の定率型
SBI新生銀行の融資事務手数料は借入金額×2.20%(税込)の定率タイプで、かつての定額型は取り扱っていません。そのため、古い記事に残る「55,000円から」といった定額の記載は現在の内容とは異なります。保証料と一部繰上返済手数料は0円ですが、事務手数料が借入額に比例する分、借入額が大きいほど初期費用は重くなるため、保証料型の銀行とは保証料を含めた総額で比べる必要があります。
団信は一般団信と全疾病保障付団信が上乗せ0円
団信は、上乗せ金利0円の一般団信のほか、ガン団信と、2026年3月に始まった上乗せ0円の全疾病保障付団信から選べます。一方で、かつての介護保障付きの団信は新規申込を終えており、選べる保障は時期によって入れ替わります。
永住権がない人向けの住宅ローンは東京スター銀行・イオン銀行・スルガ銀行
永住権のない外国籍の人向けの住宅ローンとしては、東京スター銀行の「スター住宅ローン(永住権のない外国籍の方向け)」が取り扱われています。同行の公式サイトで公表されている主な条件は次のとおりです。
| 項目 | スター住宅ローンの内容(2026年10月時点) | 見るべき点 |
|---|---|---|
| 金利タイプ・金利 | 変動金利型 年2.400%〜3.500%(2026年10月1日現在)。金利は所定の審査により決定 | 幅があるのは審査結果で決まるため。上限に近い金利になる可能性も想定しておく |
| 金利の引下げ | 返済口座を給与振込口座に指定すると、スターワン住宅ローン基準金利から全期間 年1.10%引下げ | 給与振込の変更が前提。転職時の扱いも確かめたい |
| 申込条件 | 正社員として日本での勤続年数1年以上で、税込年収400万円以上。または税込年収300万円以上かつ正社員・40歳以下(担保評価額等の条件あり)。会社役員・自営業は日本での営業3期以上 | 勤続1年以上がひとつの目安。年収300万円台でも年齢要件で道が残る |
| 融資期間・金額 | 1年以上35年以内/500万円以上1億円以内 | 下限500万円のため、小口の借入には向かない |
| 事務手数料 | 融資金額の2.2%〜3.3%(税込) | 総コストの分かれ目。3.3%なら3,000万円で99万円(税込) |
| 保証料・繰上返済手数料 | 保証料なし(保証会社を利用しない)/一部・全部繰上返済手数料0円 | 事務手数料の高さを一部相殺する要素 |
| 団信 | 保険料は銀行負担。死亡・高度障害に加え入院費用保障・就業不能保障付き。ガン保障特約は上乗せ年0.3%、ワイド団信も上乗せ年0.3% | ワイド団信があるのは持病がある人に有利 |
| 連帯保証 | 保証会社・第三者保証は原則不要。ただし配偶者がいる場合は配偶者を連帯債務者または連帯保証人にする | 配偶者の同意が前提になる |
注目したいのは、金利そのものより事務手数料です。2.2%〜3.3%(税込)という幅は、3,000万円を借りた場合に66万円〜99万円(税込)の違いになります。手数料が上限に振れると初期費用は33万円重くなり、金利も高めに決まれば総支払額の差はさらに開くため、仮審査で提示される金利と手数料率の両方を見てから判断するのが確実です。
同行の公式サイトでは、借入期間中に永住許可を受けて銀行に連絡した場合、所定の審査のうえで借入金利を優遇できる場合があると案内されています。永住許可を取ったら銀行に知らせる、という手順は覚えておいて損はありません。スルガ銀行の外国人向け住宅ローンにも、借入期間中に永住許可を取得して連絡すると金利の引下げが可能になる場合があるとの案内があります。
イオン銀行の「イオン銀行住宅ローン(永住権なし)」は、就労に制限のない在留資格、日本語の読み書き、物件価格の20%以上の自己資金などが条件です。商品概要説明書(2026年6月1日現在)によれば借入期間は15年以内、基準金利は店頭表示金利に年1.00%を加えた水準で、毎月の返済額は通常の住宅ローンより大きくなる点を見込んでおく必要があります。
外国人も住宅ローン控除は使える(2030年入居分まで延長)
外国人でも、日本で所得税や住民税を納めていれば、要件を満たすことで住宅ローン控除(住宅借入金等特別控除)を受けられます。国籍による制限はなく、判断されるのは日本に居住しているか、住み続けているかです。
令和8年度税制改正で、控除の対象は2030年(令和12年)12月31日までの入居分へ5年延長されました。外国籍の人がとくに意識しておきたい要件は次のとおりです。
- 取得等の日から6か月以内に入居し、その年の12月31日まで引き続き住んでいること。年内に帰国すると、その年の控除は受けられません
- 床面積は40平方メートル以上(合計所得金額1,000万円超の人や、子育て世帯等の上乗せ措置を使う人は50平方メートル以上)で、2分の1以上が自己の居住用であること
- その年の合計所得金額が2,000万円以下であること
- 返済期間が10年以上に分割されている借入金であること
- 控除額は年末残高等×0.7%で、控除期間は住宅の種類と性能に応じて最長13年
また、配偶者や扶養親族が母国に住んでいる(非居住者である)場合は、親族関係書類や送金関係書類の提出が必要になることがあります。家族を呼び寄せる前に住宅を購入するケースでは、書類の準備に時間がかかりやすいため、早めに確かめておくと手続きが詰まりません。借入限度額と性能区分の詳細は、国土交通省の住宅ローン減税のページと国税庁のタックスアンサー(No.1211-1)にまとまっています。
フラット35は外国人でも使える?永住者・特別永住者が条件
永住権がある人の選択肢として検討しやすいのが、住宅金融支援機構と民間金融機関が提携して提供するフラット35です。外国籍の人がフラット35を申し込むには、通常の要件に加えて「永住者」または「特別永住者」の資格が必要です。
全期間固定金利で返済計画を立てやすく、勤続年数や雇用形態そのものより総返済負担率と物件の技術基準が重視されるため、個人事業主や派遣社員など民間ローンで不利になりやすい属性の人にも検討しやすい仕組みです。
そのフラット35で16年連続を誇るのがSBIアルヒです。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
SBIアルヒが選ばれているのは、全国約90拠点(2026年3月末現在)の店舗で専門スタッフに相談できる体制を整えてきたからです。
融資事務手数料は借入額の2.20%(税込・最低220,000円)で取扱金融機関のなかでは安い部類ではありませんが、Web申込と電子契約を使うと1債権あたり33,000円(税込)引き下げられます(2027年3月31日までの融資実行分)。手数料と相談体制の兼ね合いは、SBIアルヒのフラット35を総コストで解説した記事で詳しく検証しています。
外国人の住宅ローンでよくある質問
Q. 在留期間が3年や5年でも、35年の住宅ローンは組めますか?
A. 在留期間が返済期間より短いだけで直ちに否決されるわけではありませんが、永住許可を求める銀行が多いのが実情です。永住権がない場合は、配偶者の連帯保証で申し込めるSBI新生銀行や、東京スター銀行・イオン銀行・スルガ銀行の専用商品が現実的な選択肢になります。
Q. 永住権を取ってから借りるのと、今すぐ借りるのはどちらが有利ですか?
A. 金利と諸費用だけで見れば、永住権を取ってから一般の住宅ローンを使うほうが有利になりやすい傾向です。一方で待つ間の家賃や物件価格の変動もあるため、待つコストと金利差・手数料差を金額に置き換えて比べるのが確実な判断の仕方です。
Q. 途中で母国に帰ることになったら、住宅ローンはどうなりますか?
A. 返済義務はなくなりません。多くの住宅ローンは本人の居住を前提にしており、住まなくなる場合は銀行への連絡が必要です。売却して残債を返すのが一般的で、売却額が残債を下回れば差額は自己資金で埋めることになるため、頭金を厚くしておくことがこのリスクへの備えになります。
Q. 日本語の読み書きに不安があります。それでも申し込めますか?
A. 三井住友銀行やスルガ銀行、イオン銀行の永住権なし向け商品のように、日本語で契約内容を理解できることを条件にする銀行があります。契約書類は日本語が一般的なので、団信の保障範囲や繰上返済の条件は、日本語を読める家族や専門家と一緒に確かめると安心です。
Q. 配偶者が日本人なら、ペアローンや収入合算は使えますか?
A. 銀行によって扱いが異なります。永住権がない人は配偶者の連帯保証が申込条件になる場合があり、ペアローンが使えるかは各行の取扱い次第です。ペアローンは住宅ローン控除を2人分使える一方で事務手数料が2件分かかるため、総コストで比べてから決める必要があります。
永住権がある人の審査の通りやすさを銀行別に詳しく見たい場合は、外国人・永住権なしで借りられる住宅ローンの比較記事やauじぶん銀行の住宅ローン審査の記事もあわせて参考になります。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 住宅ローン審査