金利が上がる局面での住宅ローンの借り換えは、返済額を減らす手段というより、返済額を確定させる、保障を厚くする、毎月の負担を組み直すための手段として使われるようになっています。というのも、変動から変動へ乗り換えて金利差を取る余地が狭まる一方で、変動と固定の差がかつてないほど開いているからです。背景には日本銀行の利上げがあり、2024年3月のマイナス金利解除以降、2026年9月18日の金融政策決定会合で政策金利は1.25%程度(9月24日から適用)まで引き上げられました。
金利上昇リスクに備えられる
2026年10月1日時点の主要行の変動金利(新規借入・最優遇)は、三菱UFJ銀行が年1.195%、りそな銀行が年1.250%、みずほ銀行が年1.275%、三井住友銀行が年1.525%、三井住友信託銀行が年1.700%です。ネット銀行で年0.500%を下回る変動金利が珍しくなかった数年前と比べると、水準ははっきり上がっています。
変動金利は相対的に金利が低い代わりに、将来の金利を確定できない金利タイプです。日銀が利上げを続ける局面では、この先の返済額が読みにくいという変動金利の弱点が表に出やすくなります。
こうした上昇リスクに備えたい場合、変動金利から10年固定などに借り換えれば、一定期間の金利を確定させられます。問題は固定金利の水準で、同じ10月1日時点の10年固定(新規借入・最優遇)は、みずほ銀行が年3.600%、三菱UFJ銀行が年3.750%、三井住友銀行が年4.000%、りそな銀行が年4.205%、三井住友信託銀行が年4.965%と、変動との差は2%を大きく超えています。
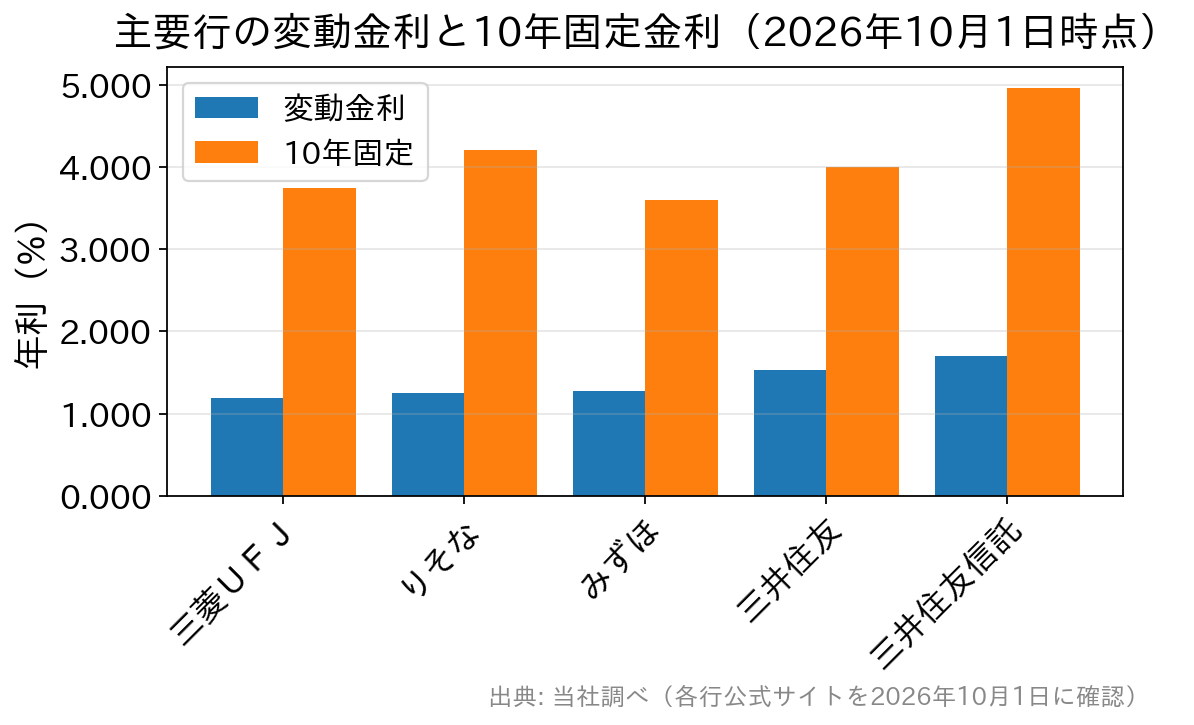
固定金利への借り換えは、保険料を払って返済額を確定させる判断に近く、結果として総返済額が増える可能性があります。差が2%を超えている今は、その保険料が数年前よりずっと高くついているということでもあります。
具体的な負担の差を、仮のケースで見てみます。ローン残高2,500万円・残り25年・元利均等返済で、変動金利が年1.2%なら毎月の返済額は約9.6万円です。仮に金利が1%上がって年2.2%になると約10.8万円(約1.2万円増)、年3.7%の10年固定に借り換えると当初10年の返済額は約12.8万円(約3.1万円増)になります。固定に移すと、金利が1%上がった場合よりも毎月の負担が重くなる計算で、この差額が確定のために払う費用だと考えると判断しやすくなります。
返済終了まで金利が変わらないフラット35に借り換えることもできます。2026年10月資金受取分の【フラット35】(返済期間21年以上35年以下・融資率9割以下・新機構団信付き)で最も多い金利は年3.830%で、2017年10月に現行制度になって以降で最も高い水準です(住宅金融支援機構「最新の金利情報」)。総返済額は増えやすいものの、完済まで金利上昇の影響を受けずに済みます。
金利タイプを決めるうえで欠かせないのは、金利の高低よりも、毎月の返済額が増えても家計が耐えられるかという視点です。金利が1%上がった場合の返済額を試算し、それでも不安が残るなら固定への借り換えを候補に入れる、という順序で考えると判断がぶれません。
「金利が上がった」を一括りにしない
ニュースで「金利が上昇」と報じられても、どの金利の話なのかで住宅ローンへの影響は大きく違います。借り換えの判断を誤らないために、3つの金利を区別しておく必要があります。
- 変動金利の基準になるのは短期プライムレート(短プラ)です。金融機関が信用力の高い企業に短期で貸すときの最優遇金利で、日銀の政策金利の動きに連動します。主要行の最頻値は年2.375%(日本銀行「長・短期プライムレート(主要行)の推移」、2026年9月11日現在)で、三菱UFJ銀行とみずほ銀行は11月2日から年2.625%へ引き上げると発表しています。
- 固定金利の基準になるのは長期金利(新発10年国債利回りなど)です。市場で日々動くため、政策金利が据え置かれていても固定金利だけが動くことがあります。
- 長期プライムレート(長プラ)は住宅ローンの基準ではありません。主に大企業向けの1年超の融資に使われる金利で、長プラが上がっても、そのまま住宅ローンの変動金利が上がるわけではありません。
つまり、長プラの上昇を伝える見出しを見ても、自分の変動金利がすぐ上がると決まったわけではありません。一方で、長期金利が上がる局面では固定金利が先に動きます。固定は上がってから移っても遅いという非対称性があるため、固定へ移すかどうかの判断だけは早めに済ませておくのが現実的です。
変動金利の見直し時期も銀行ごとに違います。年2回の見直しとする銀行が多い一方、独自のタイミングで基準金利を改定する銀行もあります。実際に2026年10月の変動金利は、三菱UFJ銀行と三井住友銀行が据え置いた一方、みずほ銀行・りそな銀行・三井住友信託銀行は引き上げており、変動金利が一斉に上がったわけではありません。
返済期間を延ばして毎月の負担を下げられる
住宅ローンの返済期間は30年以上に及ぶこともあり、その間に病気やケガで一時的に働けなくなったり、転職で給与が下がったりすることも考えられます。
収入が減って毎月の返済が負担になった場合は、借り換えと同時に返済期間を延ばすことで毎月の返済額を下げる方法があります。先ほどの仮のケース(残高2,500万円・年1.2%)で残り25年を30年に延ばすと、毎月の返済額は約9.6万円から約8.3万円に下がります。
その代わり、返済期間を延ばすと総返済額は増えやすく、老後に返済が残るリスクも引き受けることになります。金利が上がっている局面では、延長による利息の増え方も以前より大きくなるからです。延ばす期間の考え方は借り換えで返済期間を延ばすか短くするかの総返済額での検証で詳しく扱っています。
住宅ローンに手厚い疾病保障を付帯できる
もう一つのメリットは、一般団信に加えて手厚い疾病保障を付けられる住宅ローンが増えている点です。
ネット銀行を中心に、がんと診断されただけで残りのローン残高が半分になる「がん50%保障団信」や、病気やケガで就業不能の状態が続くと残高が0円になる「全疾病保障」などを付帯できる住宅ローンが定着しています。
ただし保障の内容や上乗せ金利の扱いは銀行ごとに異なり、かつて無料だった保障に上乗せ金利を設ける動きも出ています。たとえばPayPay銀行では、がん50%保障団信は年0.100%、がん100%保障団信は年0.150%の上乗せが必要で、上乗せなしで付けられるのは一般団信までです(2026年10月時点)。ネット銀行だから疾病保障は無料と決めつけず、申込先ごとに条件を比べる必要があります。
いま契約している住宅ローンに疾病保障が付いていなければ、借り換えで返済額があまり減らなくても、手厚い保障を付けられること自体が万一への備えになります。借り換えをする人は新規借入のときより年齢が上がっているため、疾病保障の厚さは判断材料として重みを増します。
注意が必要なのは健康状態です。借り換えは新しい住宅ローンを組み直す手続きなので、団信の加入審査も改めて受けることになります。持病や治療歴があると、希望する疾病保障を付けられない、あるいは団信そのものに加入できないこともあります。健康なうちに動けるかどうかが、借り換えでは金利差と同じくらい結果を左右します。
無料で付帯する疾病保障で人気の高い住宅ローンは、次の記事で比較しています。
>>無料の疾病保障付き住宅ローンの保障内容を比較!
借り換えの諸費用まで含めて損得を判断する
借り換えのメリットを正しく判断するには、金利差だけでなく諸費用まで含めた総コストで考えることが欠かせません。主な内訳は次の表のとおりです。
| 費用の項目 | 目安・見るポイント | 備考 |
|---|---|---|
| 事務手数料 | 定率型は借入額×2.20%(税込)が一般的。定額型を選べる銀行もある | 借入額が大きいほど定率型の負担は重くなる |
| 保証料 | 0円の銀行と、金利上乗せまたは一括前払いの銀行がある | 非課税。事務手数料とセットで総額を見る |
| 抵当権の抹消・設定費用 | 登録免許税と司法書士報酬 | 借入額に応じて変わる |
| 印紙税 | 書面契約の場合に必要(電子契約なら不要な銀行も) | 不課税 |
| 現在のローンの完済手数料 | 金融機関により有無・金額が異なる | 今借りている銀行に要確認 |
合計で数十万円規模になることは珍しくありません。一般に、借り換えの効果は金利差・ローン残高・残りの返済期間の組み合わせで決まり、残高が大きく、残期間が長く、金利差があるほど効果が出やすくなります。各行のシミュレーションで、諸費用を差し引いた後にいくら得になるかまで計算してから決めることが前提です。費用ごとの性格は住宅ローンの諸費用を総額で比較する方法で整理しています。
金利上昇局面では、この計算の意味合いが少し変わります。変動から変動への借り換えで金利差を取りにいくケースは減り、代わりに固定へ移すために諸費用を払う判断が増えるからです。この場合の諸費用は返済額を確定させるための費用であり、総返済額の削減額と釣り合わなくても目的は果たせます。借り換えで損をしやすい条件は住宅ローン借り換えのデメリットと対策にまとめています。
金利上昇局面の借り換えでよくある質問
Q. 変動金利のまま、より低い変動金利へ借り換える意味はまだありますか?
A. 金利差が残っていれば意味はありますが、諸費用を差し引いても得になるかが条件です。残高が小さい、残りの期間が短いといった場合は、手数料で効果が消えることがあります。今の銀行に金利の引き下げ交渉をする方法も比べる価値があります。
Q. 借り換えると、変動金利の5年ルール・125%ルールも引き継がれますか?
A. ルールの有無は借り換え先の商品で決まり、今の契約から引き継がれるものではありません。ネット銀行を中心に、これらのルールを設けていない商品もあるため、借り換え先の商品説明書で有無を見ておく必要があります。
Q. 団信の審査に通らなかった場合、借り換えはできませんか?
A. 団信への加入を条件とする民間の住宅ローンでは、借り換えが難しくなります。フラット35は団信に加入しなくても利用できるため選択肢として残りますが、保障がない分のリスクを家族と話し合ったうえで決める必要があります。
借り換えのメリットは返済額を減らすことだけではありません。金利上昇リスクに備える、疾病保障を厚くする、返済期間を組み直すなど、目的をはっきりさせてから借り換えを選ぶことで、払った諸費用に見合う効果が得られます。金利が上がり始めた今こそ、自分が何のために借り換えるのかを整理してから比較を始めると、候補を絞り込みやすくなります。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 借り換え