
住宅ローンの銀行選びに、倒産しにくさは関係ない
お金を預ける預金であれば、経営の安定した銀行を選ぶ意味があります。預金保険で守られる範囲を超える預金を持つ人にとって、預け先の破綻は直接の損失につながるからです。 住宅ローンはこれとは逆向きの取引です。借りている人は銀行に対して返済する側にいるため、仮に銀行が破綻しても債務が消えることはなく、債権を引き継いだ別の金融機関へ返済を続けることになります。その結果、借り手から見れば返済先の名前が変わるだけで終わります。 しかも、債権を引き継いだ金融機関は元の契約条件をそのまま受け継ぐため、返済先が変わったことを理由に金利が上がったり、返済期間が短くなったりすることはありません。銀行が潰れなさそうだという理由は、借りる側の損得にはほとんど関係しません。メガバンクも店舗網と人員の見直しを続けてきた
金融緩和が長く続いた時期には、メガバンクの規模縮小や地方銀行の収益悪化がたびたび報じられてきました。みずほフィナンシャルグループは2017年に、2026年度までに1万9千人規模の業務量削減と国内外の拠点統廃合を進める構造改革を打ち出し、店舗の削減や軽量化を進めてきました。 三菱UFJ銀行も無人の軽量店舗やデジタル化を進め、三菱UFJ信託銀行は2018年3月末で自前の住宅ローンの新規受付を終え、以降はグループの三菱UFJ銀行の代理店として扱う形に切り替えています。こうした動きは、店舗の近さや担当者の継続を前提にした選び方が、いつまでも続くとは限らないことを示しています。 高めの金利を受け入れてでも専任の担当者や近所の店舗を重視していた人にとっては、その前提が変わりつつあるということです。メガバンク自身もネットで完結する住宅ローンを広げており、店舗があること自体を安心料として金利に上乗せして払う合理性は、以前より小さくなっていると考えられます。ネット銀行なら安いという前提も、いまは通用しない
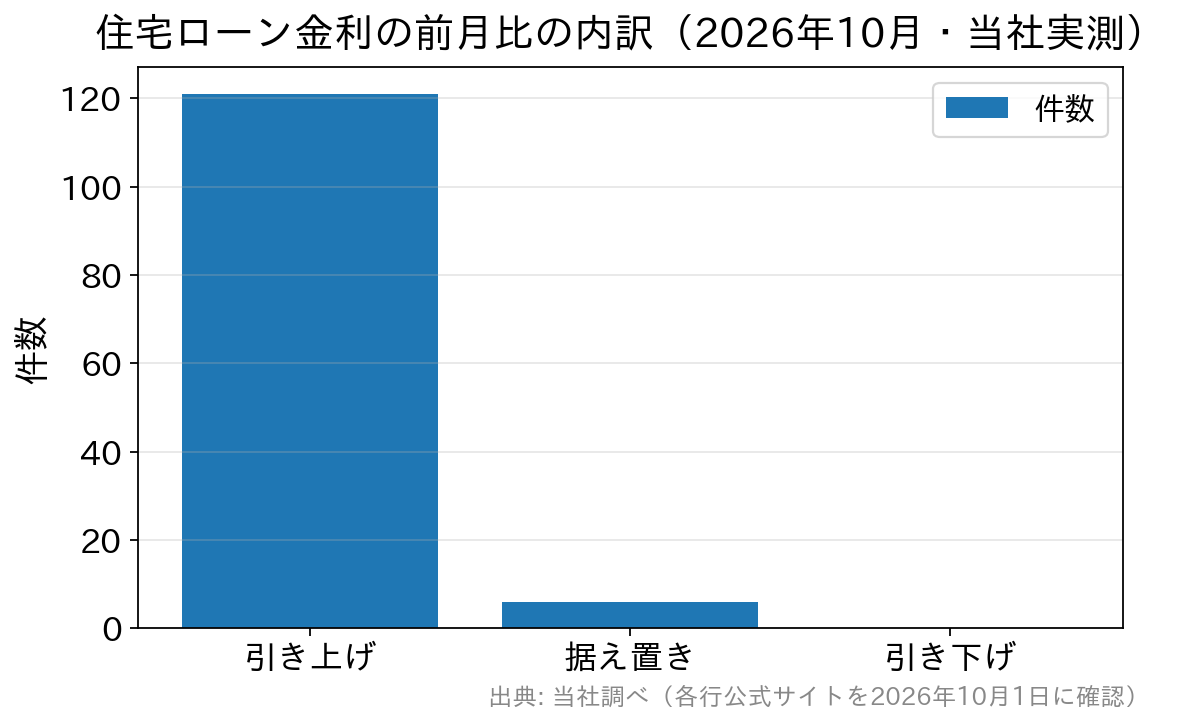
もう一つ見直したいのが、メガバンクは高くネット銀行は安いという数年前の見方です。金利が上がる局面では、銀行ごとの調達コストや優遇幅の設計の違いが表に出やすく、業態だけで金利の高低を言い当てることが難しくなっています。 当編集部は毎月、各金融機関の公式金利ページを開いて表示金利を取得し、商品・借入区分・金利タイプごとに集計しています。2026年10月1日の確認では、14の金融機関・機関の139件を集計しました。このうち新規借入の変動金利(最優遇)を低い順に並べると、下の表のようになります。| 金融機関 | 変動金利(新規・最優遇) | 区分 |
|---|---|---|
| イオン銀行 | 年1.040% | 流通系 |
| 三菱UFJ銀行 | 年1.195% | メガバンク |
| りそな銀行 | 年1.250% | 大手行 |
| みずほ銀行 | 年1.275% | メガバンク |
| SBI新生銀行(SBIハイパー預金優遇適用時) | 年1.340% | ネット・新形態 |
| SBI新生銀行 | 年1.410% | ネット・新形態 |
| 三井住友銀行 | 年1.525% | メガバンク |
| PayPay銀行 | 年1.580% | ネット銀行 |
| ドコモSMTBネット銀行(旧・住信SBIネット銀行/対面相談コース) | 年1.600% | ネット銀行 |
| 三井住友信託銀行 | 年1.700% | 信託銀行 |
| auじぶん銀行 | 年1.734% | ネット銀行 |
| 楽天銀行(金利選択型) | 年1.747% | ネット銀行 |
| ソニー銀行 | 年1.847% | ネット銀行 |
変動金利は、見直しの時期と返済額への反映方法で負担が変わる
変動金利で借りる場合は、銀行名より先に金利の見直しルールを確認する必要があります。同じ日銀の利上げを受けても、それが手元の返済額に届く時期は銀行と契約タイプによって数か月から1年近くずれます。| 確認すること | 公式に案内されている内容(2026年10月時点) | 読み方 |
|---|---|---|
| 見直しの時期 | 三菱UFJ銀行は短期プライムレートの引き上げを受け、2026年12月1日から変動金利の基準金利を見直す。2026年11月30日以前の借入分は、毎月型が12月1日、年2回型が2027年4月1日を基準日とする。みずほ銀行は毎年4月1日・10月1日の年2回 | 同じ変動金利でも、金利が動く頻度と基準日が違う |
| 返済額への反映 | 三菱UFJ銀行の上記の見直しは、毎月型が2027年2月の約定返済分、年2回型が2027年7月の約定返済分から反映 | 利上げの影響は数か月遅れて返済額に届く |
| 5年ルール・125%ルール | みずほ銀行は元利均等返済に両ルールがあり、元金均等返済は対象外。PayPay銀行は両ルールを設けておらず、金利の上昇幅に応じて返済額を見直す | 返済額が一定に保たれる期間の有無は銀行と返済方法で分かれる |
銀行選びで比べるべき三つの軸
メガバンクで借りれば担当者が相談に応じてくれる場面はあるかもしれません。ただ、金利のわずかな差は長い返済期間を通じて数百万円の総額差になることがあり、安心感のために高い金利を選んだ結果、返済総額が大きく膨らむこともあります。 ネット銀行には専任の担当者はいませんが、電話・オンライン面談・チャットの相談体制を整えている銀行が増えています。平日の夜間や土日に相談を受け付ける銀行もあり、店舗へ行く時間がとれない人にとってはむしろ使いやすい面があります。 住宅ローンを選ぶ際は、銀行の名前ではなく金利・諸費用・付加サービス(団信や繰上返済の条件)の三つで比べることが、総額で損をしないための基本です。諸費用は定率型と保証料型の組み合わせで見る
諸費用で金額が大きくなりやすいのが、事務手数料と保証料の組み合わせです。メガバンクにも、事務手数料が定額で別途保証料がかかる保証料型と、借入額×2.20%(税込)で保証料が不要な定率型の両方があるため、片方の型だけを見て比べると総額を取り違えます。| 費用の型 | かかり方 | 負担が大きくなる場面 |
|---|---|---|
| 定率型 | 事務手数料=借入額×2.20%(税込)が中心。保証料は不要なことが多い | 借入額が大きいほど負担が増える。繰上返済しても戻らない |
| 保証料型 | 事務手数料は定額。別途保証料(前払いまたは金利上乗せ) | 前払いなら繰上返済時に一部戻る場合がある。金利上乗せ型は総返済額で比べる |
| 定額型 | 借入額にかかわらず一定額(例:楽天銀行の金利選択型は330,000円(税込)) | 少額の借入では定率型より割高になることがある |
よくある質問
Q. 借りている銀行が経営統合したり住宅ローンから撤退したりしたら、どうなりますか?
A. 返済先が変わるだけで、金利や返済期間などの契約条件はそのまま引き継がれます。三菱UFJ信託銀行が2018年3月末で自前の住宅ローンの新規受付を終えた例でも、やめたのは新規の受付で、すでに借りている人の条件が不利に変わったわけではありません。
Q. 日銀の利上げは、変動金利の返済額にいつ反映されますか?
A. 銀行と契約タイプで異なります。三菱UFJ銀行の場合、2026年11月30日以前の借入分は毎月型が2027年2月の約定返済分、年2回型が2027年7月の約定返済分からで、反映まで数か月から9か月ほどの差があります。
Q. 自営業や転職直後だと、メガバンクのほうが審査は厳しいですか?
A. 審査基準は公表されていないため、銀行の規模で厳しさを断定することはできません。勤続年数や所得の安定性は多くの民間ローンで見られるため、物件の技術基準を重視するフラット35を含めて、複数のタイプに事前審査を出して比べるほうが現実的です。
Q. 銀行の安心感に意味がある場面はありますか?
A. 借入後の繰上返済・金利タイプの変更・返済条件の相談のしやすさは、満足度に直結します。ただしそれは銀行の規模ではなく、手続きの窓口があるか、手数料がかかるかという具体的な条件の話なので、条件に置き換えて比べることが欠かせません。
銀行ごとの諸費用や団信の違いは、PayPay銀行の住宅ローンのデメリットを金利・諸費用・団信で検証した記事や、りそな銀行の団信革命と諸費用の解説、ドコモSMTBネット銀行の住宅ローンの金利と諸費用でも個別に整理しています。 住宅ローンは銀行の安心感ではなく、金利・諸費用・付加サービスで選ぶ。金利が上がる局面では、金利の見直しルールと諸費用の型まで比べてから決める。 手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
