
SBIアルヒ(旧ARUHI)のフラット35は、年収の下限や勤続年数、雇用形態による申込制限がないため、民間銀行の住宅ローンより審査の条件が広く、パートや自営業の人でも返済負担率の基準内なら借りられる可能性があります。ただし審査が通りやすいことと総額が安いことは別の話で、事務手数料2.20%(税込)や団信の上乗せまで含めて判断する必要があります(2026年10月時点)。
フラット35の実行件数(借り換えを含む)シェアで2010年度から16年連続No.1を獲得しており、2025年度のシェアは27.7%です。※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)。名実ともにフラット35の最大手といえます。
同社はSBIグループの一員となり、商号を「ARUHI」から「SBIアルヒ株式会社」へ変更しています。
当月の金利と実施中のキャンペーンはSBIアルヒの金利・キャンペーン案内に載っています。
SBIアルヒの住宅ローン審査基準について
年収と職業
ほとんどの民間金融機関は、住宅ローンの審査基準として利用可能な最低限の年収を定めています。
たとえばソニー銀行では前年度の年収(自営業の方は申告所得)が400万円以上であることを申込条件としています。住宅ローンは35年と長期にわたり、数百万〜数千万円という大きな金額を滞りなく返済してもらう必要があるため、金融機関として継続的・安定的な収入を重視するためです。
これに対しフラット35は、国土交通省が所管する独立行政法人(住宅金融支援機構)が提供する公的な住宅ローンという側面があり、年収の下限基準や職業(雇用形態)による利用制限を設けていません。極端な例では年収100万円台のパート社員でも、所定の返済負担率の範囲内であれば借り入れできる可能性がある住宅ローンです。
一般に、自営業や会社経営者・会社役員も民間金融機関の住宅ローン審査では厳しくみられがちですが、これも継続的・安定的な収入という観点によるものです。フラット35なら、収入に見合った借入額の範囲内であれば、自営業や会社経営者・会社役員でも利用しやすくなります。
SBIアルヒの住宅ローン審査 年収ごとの借入限度額
フラット35には、年収に対する返済負担率の基準があります。フラット35の利用を考えている人は、「この金額内の借り入れで問題ないか?」をしっかり確認しておく必要があります。もちろん、SBIアルヒの店舗や公式のシミュレーションで借入可能額を試算してもらうこともできます。
| 年収400万円未満 | 年収400万円以上 | |
| 総返済負担率 | 30%以下 | 35%以下 |
※住宅金融支援機構【フラット35】ご利用条件より。返済負担率には住宅ローンだけでなく、自動車ローン・教育ローン・カードローン(キャッシング、分割払い・リボ払いを含む)も含めて計算します。
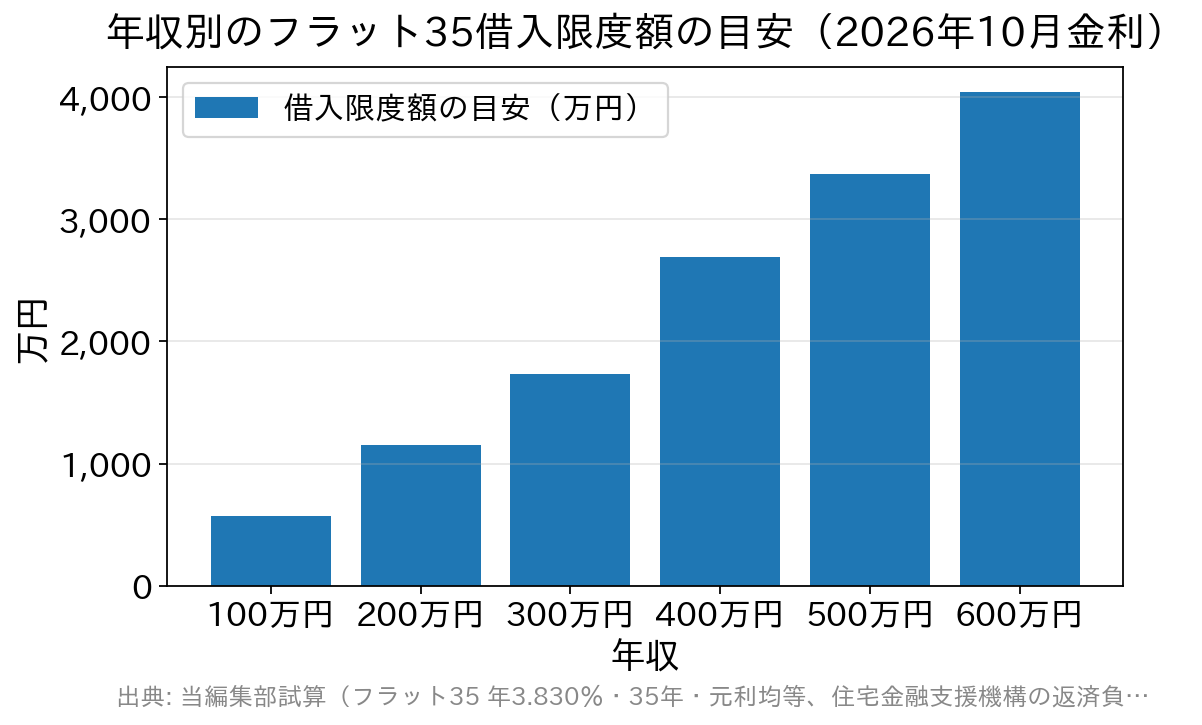
この返済負担率を使って、年収ごとの借入限度額の目安を試算しました。下表は2026年10月のフラット35金利(年3.830%・融資率9割以下・借入期間21〜35年)で、35年返済として計算したものです。金利が高くなるほど同じ返済負担率でも借りられる金額は小さくなるため、融資実行月の金利で計算し直す必要があります。
| 年収 | フラット35借入限度額の目安 |
| 100万円 | 約570万円 |
| 200万円 | 約1,150万円 |
| 300万円 | 約1,730万円 |
| 400万円 | 約2,690万円 |
| 500万円 | 約3,370万円 |
| 600万円 | 約4,040万円 |
※2026年10月のフラット35金利(年3.830%・35年・元利均等)での当編集部による概算。年収400万円未満は返済負担率30%、400万円以上は35%で計算。10万円未満は切り捨て。ほかの借り入れがない場合の目安です。
【注意】ARUHIスーパーフラットは商品ごとに基準が違う
SBIアルヒ独自の「ARUHIスーパーフラット」(フラット35(保証型))では、商品ごとに審査基準が異なります。手持金の割合が小さいタイプほど基準が厳しくなるのは、借入額の割合が大きい融資ほど、返済に余裕のある人に絞って貸す仕組みになっているからです。
| 商品(新規借入) | 必要な手持金の割合 | 総返済負担率の基準 |
|---|---|---|
| スーパーフラット5〜8(借入額が購入価額の80%以下) | 建設費・購入価額の20%以上 | 年収400万円未満 30%以下/400万円以上 35%以下 |
| スーパーフラット8.5・スーパーフラット9(借入額が80%超90%以下) | 建設費・購入価額の10〜15%以上 | 年収にかかわらず20%以下 |
※SBIアルヒ公式「スーパーフラット」ご融資条件(2026年10月時点)より要約。
頭金が少ないタイプほど返済負担率の基準が厳しくなるため、「手持金が少ないからスーパーフラット9を選ぶ」という発想だと、かえって借入可能額が小さくなることがあります。手持金と借入可能額はセットで考える必要があります。ペアローンなら1つの融資あたり1億2,000万円まで、合計で最大2億4,000万円まで借り入れが可能です(ペアローンでの借り換えは対象外です)。
商品ごとの金利差と自己資金の条件は、スーパーフラットとフラット35の金利差を比べた記事で紹介しています。
勤続年数
一般的な民間住宅ローンでは勤続年数3年以上が望ましいと言われますが、フラット35には勤続年数の制限がありません。転職直後でも利用できる可能性があります。
民間ローンでも勤続年数を条件にしない銀行はあり、たとえばソニー銀行は勤続年数による申込条件を設けていません。ただしソニー銀行は年収400万円以上が条件で、契約社員・派遣社員・パートなどは申し込めないため、転職直後で年収が400万円に届かない人や非正規雇用の人にとっては、フラット35のほうが申し込める可能性が高くなります。
自営業や会社経営者・会社役員の場合、民間ローンでは決算書や確定申告書の提出が求められることが多いものの、フラット35では収入に見合った借入額であれば、起業・開業から間もない方でも利用できる可能性があります(審査では直近の所得が確認されます)。他行の基準と比べたい人は、PayPay銀行の審査基準と個人事業主の扱いもあわせて読むと違いが分かります。
健康状態と団信
住宅ローンを利用する際に加入するのが団体信用生命保険(団信)です。
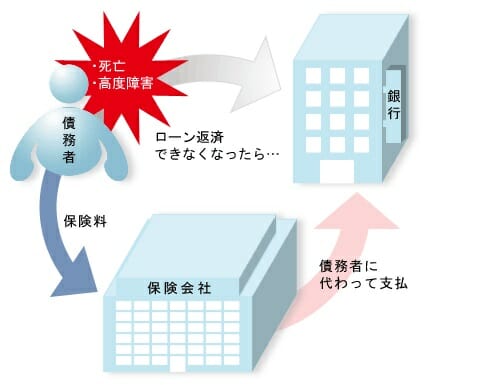
団信に加入すると、住宅ローン契約者が死亡したり高度障害を負ったりした際に保険金が支払われ、住宅ローン残高がなくなります。多くの民間住宅ローンでは団信加入が必須ですが、団信に加入するには保険会社の加入審査を通過する必要があり、誰でも加入できるわけではありません。
具体的には、過去3年間の通院歴や病歴などを告知したうえで、保険会社に加入を認めてもらう必要があります。そのため、健康状態や持病の問題で団信に加入できず、住宅ローン審査に通らないことがあります。
フラット35は団信への加入が任意となっているため、健康状態に不安がある人でも利用できる可能性が高い住宅ローンです。機構団信に加入しない場合、借入金利は新機構団信付きの金利から年0.20%引き下げられます(住宅金融支援機構【フラット35】の団体信用生命保険)。
※ただし、団信に加入しない場合、住宅ローン契約者に万が一のことがあると、残されたご家族に返済義務が残ります。最悪の場合、自宅の売却を迫られる事態にもなりかねません。金利0.20%分を保険料と考えて、民間の生命保険で同じ保障を用意した場合の保険料と比べてから決めてください。
ARUHIスーパーフラットにはワイド団信の付帯が可能
SBIアルヒでは、健康上の理由で一般団信に加入できない方向けに「ワイド団信」を取り扱っています。対象となるのは、スーパーフラットやフラットαで加入できる「団体信用生命保険C」で、住宅金融支援機構の機構団信(団体信用生命保険J)にはワイド団信の設定がありません。
うつ病・高血圧症・糖尿病・肝機能障害などの持病がある方でも加入できる場合があり、フラット35系の商品でワイド団信を組み合わせられる点はSBIアルヒの特徴です。
団信の種類によって金利の上乗せ幅が変わり、スーパーフラットの団体信用生命保険Cと、フラット35の機構団信では設定が異なります。2026年10月時点の公式の案内は下表のとおりです。
| 団信の種類 | スーパーフラット(団体信用生命保険C) | フラット35(機構団信) |
|---|---|---|
| 一般団信(死亡・高度障害等) | 上乗せなし | 上乗せなし(新機構団信) |
| がん50%団信 | 年+0.05% | 設定なし |
| がん100%団信 | 年+0.15% | 設定なし |
| 生活習慣病団信 | 年+0.25% | 設定なし |
| ワイド団信 | 年+0.30% | 設定なし |
| 新3大疾病付機構団信 | ― | 年+0.24% |
| 団信に加入しない場合 | 年▲0.28% | 年▲0.20% |
※SBIアルヒ公式「住宅ローン金利一覧」「団体信用生命保険C 商品概要」、住宅金融支援機構【フラット35】の案内より(2026年10月時点)。
上乗せ幅を金額に直すと、差の大きさが分かります。たとえばスーパーフラット9(2026年10月の金利 年3.820%)で3,000万円を35年・元利均等で借りる場合、一般団信なら毎月の返済額は約129,600円です。ワイド団信を付けて年4.120%になると約135,000円となり、毎月約5,400円、35年の総返済額では約226万円増えます。
対象住宅
フラット35の利用には、住宅金融支援機構の定める技術基準に適合し、必要な検査(適合証明)に合格する住宅であることが条件です。住宅部分の床面積は、一戸建て・連続建て・重ね建ての場合は50㎡以上、マンションなど共同建ての場合は30㎡以上という規定があります(住宅金融支援機構【フラット35】ご利用条件)。敷地面積の要件はなく、土地の取得費も借り入れに含められます。
ただし、第三者に賃貸する目的の投資用物件は対象外です。また、来店不要の「SBIアルヒ ダイレクト支店」は次のような物件では利用できないため、該当する場合は店舗での手続きになります。
- 土地の権利が賃借権・地上権の場合
- 土地取得予定地が仮換地・保留地・転借地の場合
- Web本申込の受け付けから融資実行予定日まで6週間以上を確保できない場合
※SBIアルヒ公式「SBIアルヒ ダイレクト支店」のご利用条件(2026年10月時点)。取扱可能な地域・物件は商品や物件の状況により異なります。
SBIアルヒの住宅ローン審査期間・審査日数
審査にかかる日数は、店舗で申し込むか、来店不要の「SBIアルヒ ダイレクト支店」でWeb申込をするかで変わります。店舗では事前審査の回答が最短当日、本審査が最短3営業日と案内されており、追加資料の提出が必要になると、さらに日数がかかることがあります。
ダイレクト支店の場合は、Web本申込の審査期間が1〜2週間で、新規借り入れ・借り換えとも、Web本申込の受け付けから融資実行予定日まで6週間以上の期間を確保できることが利用条件です。引き渡し日から逆算して申し込む時期を決める必要があります。
申込方法ごとの審査期間の目安
| 手続き | 期間・日数 |
| 店舗での事前審査 | 最短当日 |
| 店舗での本審査 | 最短3営業日 |
| ダイレクト支店のWeb本申込の審査 | 1〜2週間 |
| ダイレクト支店のWeb本申込の受け付け〜融資実行予定日 | 6週間以上の確保が必要(新規・借り換えとも) |
※SBIアルヒ公式「店舗相談」「SBIアルヒ ダイレクト支店」・よくあるご質問を2026年10月に確認。
審査に通ったあとにかかる諸費用
審査基準ばかりに目が向きがちですが、SBIアルヒを選ぶうえで総支払額を大きく左右するのが諸費用です。2026年10月時点で公式が公表している主な費用は、下の表のようになっています。
| 費用の種類 | 金額 | 補足 |
|---|---|---|
| 事務手数料(スタンダードタイプ) | 借入額の2.20%(税込)/最低220,000円(税込) | 新規・借り換えとも同じ。ペアローンは1つの融資ごとに必要 |
| 事務手数料の引き下げ | 1債権あたり33,000円(税込) | 2026年3月2日〜2027年3月31日にWeb本申込と電子契約の両方を使ってフラット35・スーパーフラットを借りた場合 |
| 保証料 | 不要 | 保証人も原則不要 |
| 電子契約手数料 | 11,000円(税込) | 書面契約の場合は代わりに収入印紙代が必要 |
| 一部繰上返済手数料 | インターネット:無料(1万円以上) | スーパーフラットを電話で手続きすると期間短縮は11,000円・返済額軽減は33,000円(いずれも税込・30万円以上) |
| 全額繰上返済手数料 | フラット35:無料/フラット35以外:55,000円(税込) | スーパーフラットは55,000円がかかる |
| 物件検査手数料 | 検査機関・適合証明技術者により異なる | 適合証明書の取得に必要 |
※SBIアルヒ公式「SBIアルヒ ダイレクト支店」「繰上返済」「全額繰上返済」ページ、同社ニュースリリース(2026年3月18日)を2026年10月に確認。
かつて「ARUHIダイレクトなら融資事務手数料が半額(1.10%)」といった割引が案内されていましたが、この割引はすでに終了しています。
現在の基本は借入額の2.20%(税込・最低220,000円)で、借入3,000万円なら660,000円です。Web本申込と電子契約の両方を使えば33,000円が差し引かれるため、電子契約手数料11,000円を払っても22,000円の差が残り、書面契約で必要な収入印紙代もかかりません。
返済中のコストでは、フラット35(買取型)は全額繰上返済も無料ですが、スーパーフラットは全額繰上返済に55,000円(税込)がかかります。スーパーフラットは金利がフラット35よりわずかに低い代わりに、早期完済や他行への借り換えの際に費用が出るため、将来の繰上返済の予定と合わせて比べてください。
住宅金融支援機構は2026年10月1日から「フラットすまい・るポイント」を始めています。10月1日以降にフラット35(保証型・買取型のどちらも。借り換えを含む)を借りた人は、借入額に応じて2,000〜150,000ポイントの楽天ポイントを受け取れます。
ポイントは自動では付与されず、借入日から6か月以内に申請が必要です。受け取り忘れのないよう、申請の期限を控えておいてください(住宅金融支援機構 フラットすまい・るポイント)。
手数料の評判や口コミを含めた検討は、SBIアルヒのフラット35の評判と手数料のデメリットの記事も参考になります。
SBIアルヒの住宅ローン事前審査の「保留」とは
SBIアルヒの事前審査で「保留」となるのは、フラット35の提供元である住宅金融支援機構による審査に通らない可能性があるケースなどです。どの程度の割合で保留となるか、保留後にどの程度通るかは公表されていませんが、事前審査で保留になったからといって諦める必要はなく、本審査に申し込むことはできます。
SBIアルヒの事前審査で保留が出たので他の金融機関のフラット35にも申し込もうと考える方もいるかもしれませんが、あまり意味がありません。フラット35の審査基準は住宅金融支援機構が策定しており、どの金融機関でフラット35を申し込んでも、最終的に住宅金融支援機構の審査に通らなければ融資は実行できないためです。
ただし、SBIアルヒ独自のスーパーフラット(フラット35(保証型))は商品ごとに審査基準が異なります。買取型のフラット35で保留になった場合でも、手持金を増やしてスーパーフラットの上位タイプに切り替えることで条件が変わる可能性があるため、店舗やオンライン相談で確認する価値はあります。
SBIアルヒの住宅ローン審査の必要書類
収入を証明する書類は、給与収入だけの人と、自営業など確定申告をしている人で変わります。SBIアルヒの必要書類一覧をもとにした主な違いは、下の表のとおりです。
| 書類 | 給与収入のみの人 | 自営業・確定申告をしている人 |
|---|---|---|
| 源泉徴収票(写し) | 必要 | 給与収入がある会社代表者などは必要 |
| 住民税特別徴収税額の通知書または住民税課税証明書(原本) | いずれか1つが必要 | ― |
| 確定申告書および付属明細(写し) | 不要 | 直近2年分 |
| 納税証明書その1・その2(原本) | 不要 | 必要 |
| 戸籍謄本(原本) | 連帯債務者や入居予定者との続柄が住民票で確認できない場合に必要 | |
| 本人確認書類・物件に関する書類 | 全員必要 | |
※SBIアルヒ公式の必要書類一覧(フラット35・スーパーフラット)より要約。必要書類は申込チャネルや時期、借り換えかどうかで異なる場合があります。住宅金融支援機構のサービスにより、マイナンバーカードを使って住民税課税証明書の情報を用意できる仕組みもあります。
自己破産した過去があっても審査に通る?
自己破産歴やいわゆる「ブラック」の方でも、自己破産や事故情報の登録から一定期間(おおむね5〜10年)が経過し、信用情報から記録が消えていれば、SBIアルヒの住宅ローン審査に通る可能性があります。
事故情報は信用情報機関に一定期間登録され、期間を経過すると削除されます。金融機関は審査時に信用情報の照会(個信)を行うため、登録期間中は審査に通ることは難しいといえます。国内には次の3つの信用情報機関があります。
- 日本信用情報機構(JICC)
- CIC(シー・アイ・シー)
- 全国銀行個人信用情報センター
自己破産歴のある方や、事故情報の有無が心配な方は、事前にこれらの機関にご自身の信用情報を照会しておくとよいでしょう(照会は郵送やインターネットでも可能です)。
審査に落ちた場合・落ちそうな場合の対策は?
公的な住宅ローンであるフラット35の審査基準は、国内でも比較的寛容です。物件や返済負担率がフラット35の基準に適合しているのに審査に落ちる場合は、ご自身の信用情報(個信)を確認すると原因が分かることがあります。信用情報に誤りがあれば、修正を依頼できます。
信用情報に事故情報がある場合、その登録期間中は住宅ローンの利用が難しくなります。記録が消えるまで待ち、期間経過後に改めて住宅ローンの活用を検討してみてください。
返済負担率に余裕を持たせる対策としては、次の3つが実行しやすい順です。
- 他の借入れを整理する…自動車ローン・カードローン・分割払い/リボ払いはすべて返済負担率の計算に入ります。完済できるものを先に片づけるだけで、借入可能額が数百万円変わることがあります
- 頭金を増やして借入額を下げる…フラット35は融資率9割超で金利も上がる(2026年10月なら9割以下 年3.830%/9割超 年3.940%)ため、頭金1割は借入額と金利の両方を下げられます
- 収入合算を検討する…同居する親・子・配偶者など1名の収入を合算できます。合算者の年収の50%を超えて合算すると、本人と合算者のうち年齢が高い方を基準に借入期間の上限が決まり、合算者が年上なら期間が短くなることがあります
他行の審査の厳しさと比べたい人は、住宅ローン審査に通りやすい銀行ランキングで各行の条件を見比べられます。
よくある質問(FAQ)
Q. SBIアルヒのフラット35は、Webで事前審査を受けられますか?
A. 来店不要のSBIアルヒ ダイレクト支店では、2026年7月1日でWeb事前審査の取り扱いが終わり、Web本申込のみになりました。事前審査を受けたい場合は店舗で申し込みます。借り換えはもともと事前審査がなく、本審査だけで進みます。
Q. SBIアルヒの本審査に落ちる確率は公表されていますか?
A. 公表されていません。フラット35の可否は住宅金融支援機構の基準で決まるため、返済負担率の基準と物件の技術基準を満たしているかを申し込む前に確かめておくと、落ちる可能性を下げられます。
SBIアルヒの審査は甘い?厳しい?
SBIアルヒ(フラット35)の住宅ローン審査は、年収の下限や勤続年数・雇用形態の条件がないという意味で、比較的寛容といってよいでしょう。これはフラット35が公的な住宅ローンという側面を持ち、パートやアルバイトといった勤務形態でも、自営業や会社経営者でも、収入に見合った借入額であれば利用できる仕組みになっているからです。
一方で、審査に通ったあとの総支払額は、事務手数料2.20%(税込・最低220,000円)や団信の選び方で大きく変わります。「借りられる額」と「無理なく返せる額」は別物ですし、通りやすさとトータルで得かどうかも別問題です。返済負担率には余裕を持たせ、諸費用と団信の上乗せまで含めて他行と比べたうえで決めてください。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
