住宅ローンは何を重視するかで選ぶべき銀行が変わり、初期費用なら手数料の型と適用条件、金利の低さなら変動金利の水準と5年・125%ルールの有無、保障なら上乗せ0円の団信と加入年齢、安心なら全期間固定、借り換えなら諸費用込みの総額が判断の軸になります。
どこが一番いいと一概に言えないのは、目的ごとに有利な銀行が入れ替わり、しかも金利や手数料、団信の条件が毎月のように改定されるからです。本記事の数値は、2026年10月18日に各金融機関・住宅金融支援機構の公式サイトで確認した内容にもとづいています。
① 初期費用(事務手数料)を抑えたい
住宅ローンの初期費用で最も大きいのが融資事務手数料です。多くのネット銀行は「借入額×2.20%(税込)」の定率型で、借入額が大きいほど負担が増えます。借入3,000万円なら66万円(税込)、5,000万円なら110万円(税込)と、借入額に比例して膨らむ点が定率タイプの特徴です。
初期費用を抑えたいなら、定率タイプより割安になるケースを探すことになります。たとえばフラット35では、楽天銀行が新規(購入・建築)で借入額×1.10%(税込・最低110,000円)、借り換えで借入額×0.99%(税込・最低165,000円)と低めに設定しています。
ただしここには落とし穴があります。楽天銀行のこの手数料は返済口座を楽天銀行に指定した場合の料率で、返済口座が楽天銀行以外だと借入額×1.43%(税込)に上がります。手数料が安い銀行として名前だけを覚えて申し込むと、想定と違う金額を請求されることになるため、手数料は料率だけでなく適用条件までセットで確認してください。
もうひとつ、よくある誤解が「初期費用ならSBI新生銀行の定額手数料が安い」という説明です。これは現在では当てはまりません。SBI新生銀行の事務手数料は借入金額×2.20%(税込)の定率タイプで、かつての定額型(5.5万〜16.5万円)は取扱を終了しています。同行では電子契約サービスを使う場合、印紙税は不要になる代わりに電子契約利用手数料5,500円(税込)がかかります。
そして見落としてはいけないのが、事務手数料の安さと総支払額の安さは別物だという点です。手数料の差は借入時の一度きりですが、金利差は返済期間を通じて効き続けます。手数料が数十万円安くても、金利がわずかに高ければ長期では逆転することがあるため、初期費用で選ぶときも手数料と利息の合計で比べてください。
② 金利の低さで選びたい
当面の返済額を抑えたいなら、変動金利が低水準のネット銀行(ドコモSMTBネット銀行(旧・住信SBIネット銀行)・auじぶん銀行・PayPay銀行・SBI新生銀行・ソニー銀行など)が候補になります。
もっとも、変動金利は上昇局面にあります。当編集部が2026年10月1日に主要14の金融機関・機関の公式金利ページを確認したところ、前月と比較できた変動金利27件のうち21件が引き上げ、6件が据え置きでした(当社調べ)。
ドコモSMTBネット銀行は、WEB申込コースの仮審査申込が2026年10月30日(金)17時で受付を終了し、以降はSBIマネープラザなど銀行代理業者が窓口の対面相談コースで申し込む形になります。対面相談コースは専任スタッフに相談しながら進められる一方、審査結果による金利の上乗せが最大年0.55%(WEB申込コースは年0.1〜0.3%)と幅が広く、表示金利どおりになるとは限りません。
基準金利と適用金利は別物
変動金利のもとになるのは短期プライムレートです。三菱UFJ銀行とみずほ銀行は、2026年8月3日に短期プライムレートを年2.125%から年2.375%へ引き上げたのに続き、日銀が9月18日に政策金利を1.25%程度へ引き上げたことを受けて、11月2日付で年2.625%へ引き上げると発表しています。
ここで混同しやすいのが、基準金利が上がること=あなたの適用金利がその日から上がること、ではない点です。適用金利は基準金利から引下げ幅を差し引いて決まります。実際、三菱UFJ銀行の変動型(ずーっと一律優遇コース)の適用金利は2026年10月は前月から据え置かれており(当社調べ)、変動金利が一斉に上がったという単純な理解では判断を誤ります。
返済額に反映される時期は銀行と契約タイプで違う
すでに借りている人にとって重要なのは、金利改定がいつの返済分から反映されるかです。三菱UFJ銀行の場合、毎月1日時点の短期プライムレートを基準に見直すタイプと、毎年4月1日・10月1日を基準に見直すタイプがあり、どちらに該当するかは「ご返済のお知らせ」で確認できると案内されています。自分の契約がどちらかを、返済予定表で確認しておく必要があります。
5年ルール・125%ルールが無い銀行がある
変動金利には、金利が上がっても5年間は毎月返済額を据え置き、6年目の増額も1.25倍までに抑える5年ルール・125%ルールがあります。このルールはすべての銀行にあるわけではなく、SBI新生銀行・ソニー銀行・PayPay銀行などは採用していません。ルールが無い銀行は金利上昇がすぐ返済額に反映されるため、家計の耐性を踏まえて選ぶ必要があります。
また、みずほ銀行は同ルールの説明に「元金均等返済の場合は対象外です」と明記しており、返済方法によっても扱いが変わります。適用金利そのものは毎月動くため、比較するときは同じ月の金利一覧どうしで並べることが前提になります。
③ 保障(団信)の手厚さで選びたい
万一に備えるなら、上乗せ金利0円で保障が広い団信が付く銀行が有力です。団信は上乗せ0円かどうかだけで比べると実態を見誤ります。というのも、加入できる年齢と、ペアローンで組むかどうかで条件が変わるからです。
SBI新生銀行は、一般団信・全疾病保障付団信・ガン団信の3つから1つを選ぶ方式です。
全疾病保障付団信は上乗せ金利なしで、がん・急性心筋梗塞・脳卒中・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎の8疾病を含む病気やケガで所定の就業不能状態が続いた場合に残高を保障し、就業不能期間中の毎月の返済額も保障します。
ガン団信を選ぶ場合は年0.100%の上乗せで、全疾病保障付団信とガン団信の加入年齢は20〜49歳と、一般団信(20〜65歳)より狭くなっています。
auじぶん銀行は、50歳以下で単独加入の場合、がん50%保障団信を上乗せ金利なしで付帯できます(がん診断で残高の50%を保障、急性心筋梗塞・脳卒中・肝疾患・腎疾患の4疾病保障と全疾病長期入院保障も付帯)。がん100%保障団信は年0.050%、がん100%保障団信プレミアムは年0.150%、ワイド団信は年0.300%の上乗せです。
注意したいのはペアローンで、ペアローン連生団信にすると同じがん50%保障団信でも年0.300%の上乗せになります。また、50歳以下で特約のない一般団信を選ぶと通常より年0.054%低い一般団信限定金利が適用されるため、がん50%保障団信の実質的な負担はこの金利差として表れます。
ドコモSMTBネット銀行のスゴ団信は、全疾病保障に加えて、借入時50歳以下なら3大疾病で所定の状態になったとき残高の50%を保障する3大疾病50プランが上乗せなしで付きます。対面相談コースでも同じスゴ団信が付帯しますが、51歳以上で3大疾病50プランを選ぶと年0.250%の上乗せになります。
このように、団信の条件は年齢と、単独かペアローンかで変わります。がん団信の上乗せ金利も各行・時期で異なるため、0円と決めつけず、自分の年齢と借り方で適用される条件を確かめてから比べてください。三大疾病まで含めた上乗せ金利の比較は三大疾病保障付き住宅ローンの比較で詳しく扱っています。
④ 返済額を最後まで固定したい(全期間固定)
金利上昇が不安で返済額を確定させたいなら、フラット35などの全期間固定が選択肢です。住宅金融支援機構によると、2026年10月資金受取分(新機構団信付き)の借入金利は、返済期間21年以上35年以下・融資率9割以下で最も多い金利が年3.830%、融資率9割超で年3.940%です。返済期間20年以下(フラット20)は9割以下で年3.510%、フラット50は9割以下で年4.100%となっています。
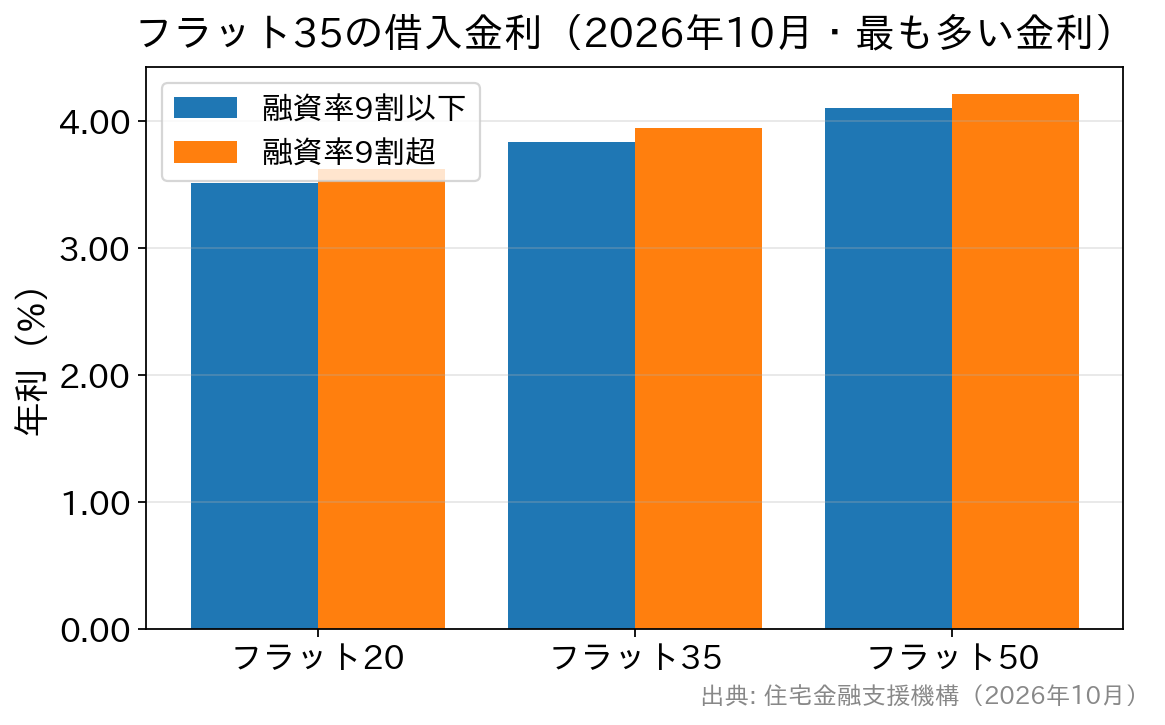
出典:住宅金融支援機構「最新の金利情報」(2026年10月資金受取分)
全期間固定を検討するなら、いま長期金利が動いていることも知っておく必要があります。2026年10月のフラット35の最も多い金利は9月から0.370%上がり、3か月続けての上昇で、2017年10月に現行制度になってからの最高を更新しました。
長期金利は固定金利・フラット35の基準になる指標で、変動金利の基準である短期プライムレートとは別物です。金利が上がったという報道を見たときは、どの金利の話なのかを分けて読むことで判断を誤りにくくなります。
ただし、これを今のうちに固定へと急ぐ理由にすべきではありません。固定と変動のどちらが向くかは、返済期間の長さ・家計が金利上昇にどこまで耐えられるか・繰上返済の予定によって変わるからです。フラット35は自営業や転職直後でも申し込みやすく、返済額が最後まで動かない安心を金利で買う商品だと理解して選ぶのが適切です。11月の適用金利は11月初めの公表予定で、2026年10月18日時点では未発表です。
⑤ 借り換えで総返済額を減らしたい
借り換えは、いまのローンより金利が下がるかだけでなく、事務手数料・保証料・抵当権の設定と抹消にかかる費用などを含めた総額で判断します。金利が0.300%下がっても、諸費用が数十万円かかれば回収に何年もかかることがあるためです。
コストを抑えるうえで見るべきは、借入時にかかる費用と返済中にかかる費用の両方です。たとえばSBI新生銀行は保証料と一部繰上返済手数料が0円で、借り換え後に繰上返済を重ねたい人はコストを抑えやすくなります。フラット35への借り換えなら、前述のとおり楽天銀行は借入額×0.99%(税込・最低165,000円/返済口座を楽天銀行に指定した場合)と手数料率が低めです。
判断の順番としては、残債・残期間・現在の金利を確認したうえで、諸費用込みで本当に得かを試算して確認するのが確実です。残期間が短い、または残債が少ない場合は、金利差があっても諸費用を回収できないことがあります。時期の考え方は住宅ローン借り換えのタイミングと目安で整理しています。
目的別のまとめ
| 重視すること | 選び方の軸 | 見落としやすい点 |
|---|---|---|
| 初期費用を抑える | 事務手数料のタイプを比較(定率2.20%(税込)か、フラット35で楽天銀行の1.10%(税込)などか) | 料率の適用条件(楽天銀行は返済口座が他行だと1.43%(税込))。SBI新生銀行は定率2.20%(税込)のみ |
| 金利の低さ | ネット銀行の変動金利(同じ月の金利一覧で比較) | 基準金利と適用金利は別。5年・125%ルールの有無、反映される返済月、審査結果による上乗せ |
| 保障の手厚さ | 上乗せ0円の団信(SBI新生銀行の全疾病保障付団信、auじぶん銀行のがん50%保障団信、ドコモSMTBネット銀行の3大疾病50プラン) | 加入年齢の上限(SBI新生銀行の全疾病は20〜49歳)。ペアローン連生は上乗せが付く場合がある |
| 返済額を固定 | フラット35など全期間固定(2026年10月・21年以上35年以下・9割以下で年3.830%) | 融資率と返済期間で金利が変わる。翌月分は月初に発表 |
| 借り換え | 諸費用込みの総額で判断。保証料・繰上返済手数料0円の銀行が有利 | 残期間が短いと諸費用を回収できないことがある |
目的が2つ以上あるときの考え方
実際には、初期費用も抑えたいし保障も手厚くしたいというように、目的が複数あるのが普通です。そのときは目的に優先順位を付けたうえで、金額に換算して比べると判断がぶれません。
やり方は、一度きりの費用(事務手数料・登記費用など)と、返済期間を通じてかかる費用(利息・団信の上乗せ分)を分けて足し上げるだけです。事務手数料の差は借入時に確定しますが、金利や団信の上乗せ0.100%は返済期間の長さに比例して効きます。借入額が大きく返済期間が長いほど、初期費用より金利・上乗せ側の重みが増すという関係になります。
もうひとつの基準は、あとから変えられるかどうかです。金利タイプは契約後に変更できる場合があり、SBI新生銀行では変動金利・当初固定金利の利用者が金利変更時に当初固定金利を選ぶことができます(手数料5,500円(税込))。一方で団信の種類は契約時に1つを選ぶ方式で、あとから変えられないのが一般的なため、変えにくい条件から先に決めるのが安全です。
まとめ
住宅ローンのおすすめは目的しだいで変わります。初期費用なら手数料タイプと適用条件、金利なら変動金利の水準と5年・125%ルールの有無、保障なら上乗せ0円の団信と加入年齢、安心なら全期間固定、借り換えなら諸費用込みの総額という軸で選ぶと、比べる項目が絞り込めます。
そのうえで、どの目的で選ぶ場合も、一度きりの費用と返済期間を通じてかかる費用を分けて金額で比べることが、後悔しない選び方につながります。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
- 投稿タグ
- 疾病保障