住宅ローンを変動金利や固定期間選択型で借りるとき、いちばん気になるのが「これから金利はどうなるのか?」という金利上昇リスクではないでしょうか。
その先行きを読むうえで欠かせない指標が消費者物価指数(CPI)です。CPIは日本銀行の金融政策、ひいては住宅ローン金利が動くタイミングを読み解くカギになります。ここでは、CPIと住宅ローン金利の関係をやさしく整理したうえで、金利が上昇局面に入った今、変動金利をどう考えればよいかを、金利の数字だけでなく総返済額・返済余力の視点もまじえて解説します。
消費者物価指数(CPI)とは
消費者物価指数(CPI)は、私たちが買うモノやサービスの価格が前年と比べてどれだけ変化したかを示す指標で、総務省が毎月公表しています。中でも、価格変動の大きい生鮮食品を除いた「生鮮食品を除く総合(コアCPI)」が、物価の基調を見る代表的な数値として注目されます。
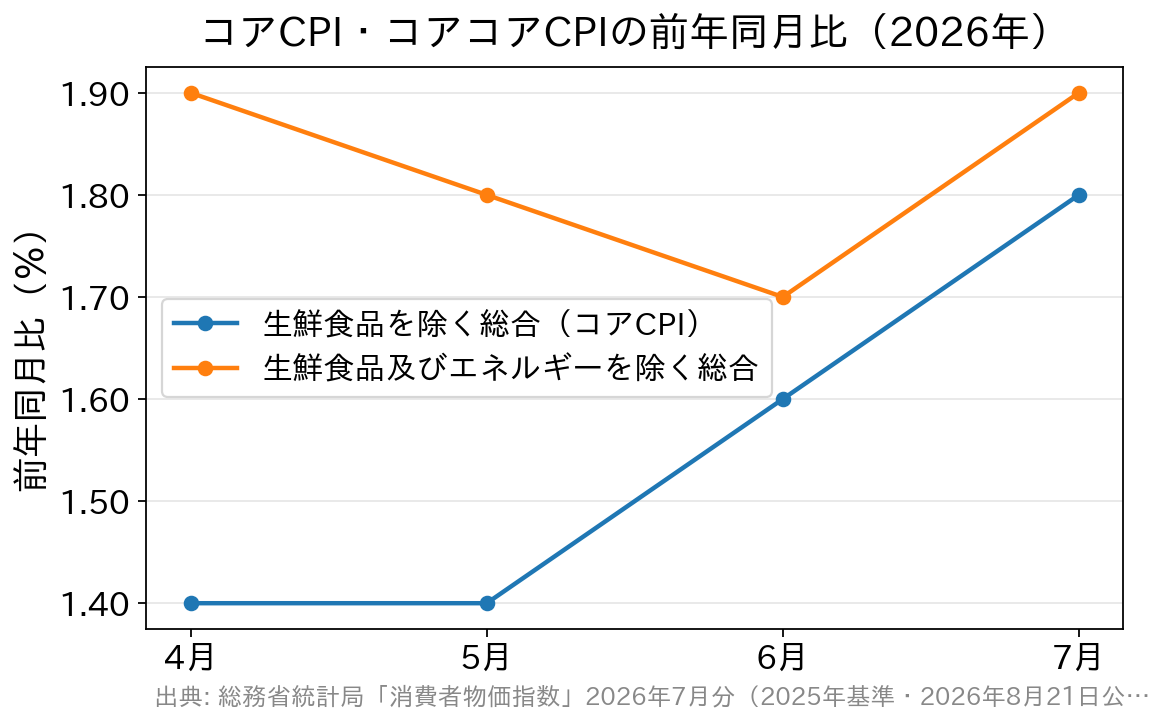
直近では、コアCPIの前年同月比は2026年7月で+1.8%(総務省・2026年8月21日公表)。前月の+1.6%から0.2ポイント拡大し、2か月続けて伸びが広がりました。エネルギーが8か月ぶりに上昇へ転じたことが押し上げ要因です。一方で、日銀が目標とする2%は7か月連続で下回っています。
より基調的な動きを示す「生鮮食品及びエネルギーを除く総合(コアコアCPI)」は+1.9%、総合は+1.9%でした。物価上昇は続いているが、加速しているとまでは言えない——というのが2026年8月時点の姿です(最新の数値は総務省の公表をご確認ください)。
※CPIは2026年7月分の公表から、基準年が2020年から2025年基準へ改定されました。過去の記事やグラフと数値が一致しない場合があるのはこのためです。
消費者物価指数(CPI)と住宅ローン金利の関係
CPIと住宅ローン金利のつながりを理解するために、日銀の金融政策をおさらいしましょう。
日銀の目標は「物価安定の2%」
日銀は「物価が安定的に前年比2%上昇する状態」を目標に金融政策を運営しています。長くデフレ(物価が下がり続ける状態)に苦しんだ日本では、景気を底上げするために大規模な金融緩和(世の中に出回るお金を増やし、金利を低く保つ政策)が続けられ、それが住宅ローン金利を史上最低水準まで押し下げてきました。
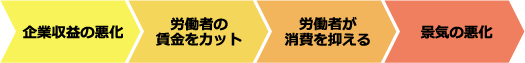
つまり、CPIが目標の2%に近づき、物価上昇が定着したと日銀が判断すれば、金融緩和は縮小・終了に向かい、金利は上昇するという関係です。だからこそ、CPIをチェックすることで金利が動くタイミングの見当をつけられるのです。
局面は「緩和」から「利上げ」へ転換した
そして実際に、その転換が起きました。物価上昇が続いたことを受け、日銀は2024年3月にマイナス金利政策を解除。その後も金融政策の正常化(利上げ)を進め、2026年6月には政策金利を1.0%程度へ引き上げました。2026年7月30日・31日の金融政策決定会合では据え置きとなり、次回の会合は2026年9月17日・18日に予定されています(日本銀行の公表日程)。
市場では、この9月会合での追加利上げを織り込む動きが強まっていると報じられています。ただし「市場が織り込んでいる」ことと「日銀が決めた」ことはまったく別です。会合の結果が出るまでは、いつ・どれだけ動くかは誰にも分かりません。
これに伴い住宅ローン金利も上昇局面に入っています。変動金利の基準となる短期プライムレートは多くの銀行で引き上げられ、全期間固定のフラット35(買取型)は2026年8月の最頻金利が年3.290%(借入期間21年以上35年以下・融資率9割以下・新機構団信付き)となりました。2026年6月の年3.210%、7月の年3.140%と比べても高い水準です。
かつて(2017年ごろ)は「金融緩和が続くから金利上昇リスクを気にしなくてよい」と言える局面でしたが、今はその前提が変わり、金利上昇リスクが現実のものになっています。変動金利を選ぶ場合は、「上がらない前提」ではなく「上がっても返していける前提」で考えることが大切です。
CPIが上がっても、変動金利がすぐ上がるわけではない
ここは誤解されやすいところなので、少し丁寧に説明します。CPIから毎月の返済額までは、次のようにいくつもの段階と時差を挟みます。
CPI・賃金など → 日銀の政策金利 → 各行の短期プライムレート → 住宅ローンの基準金利 → 自分の適用金利 → 毎月の返済額
政策金利が動いても、各行が基準金利を見直す時期はまちまちです。さらに、見直した金利が実際の返済額に反映されるまでには、契約タイプによって数か月から半年以上の時差があります(毎月返済型と年2回見直し型でも異なります)。「ニュースで利上げと聞いたのに返済額が変わらない」のは、この時差が理由であることがほとんどです。自分の契約の見直し時期は、返済予定表または借入先の公式サイトで確認してください。
当社が実測した2026年8月の改定=変動と固定で動き方が違う
当編集部では毎月、主要な金融機関の公式金利ページを実際に開いて適用金利を記録しています。2026年8月適用分として14の金融機関・機関について127件(銀行×商品×借入区分×金利タイプ×固定期間×融資率の組み合わせ)を確認したところ、前月から102件が引き上げ、23件が据え置き、2件が引き下げでした(当社調べ・2026年8月4日確認)。
注目したいのは、その内訳です。変動金利は実測27件のうち23件が据え置きだった一方、固定期間10年・20年前後・35年前後、そしてフラット35は、実測したほぼすべての項目が引き上げられていました。
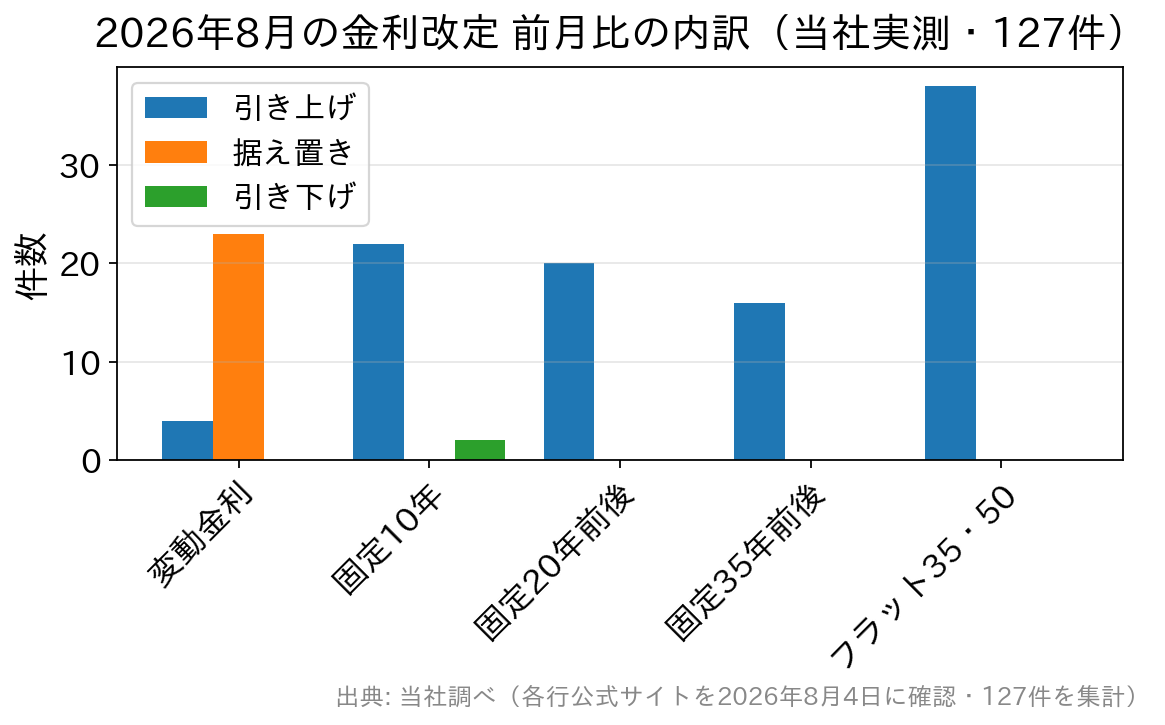
これは、変動金利が短期プライムレート(=政策金利)を、固定金利が長期金利を基準にしているためです。長期金利は日銀の決定を待たずに、将来の利上げ観測や海外金利を先取りして動きます。「これから上がりそうだ」と感じたときには、固定金利のほうはすでに上がっている——この時間差は、変動と固定を比べるうえで知っておきたいポイントです。
※件数は「銀行×商品×借入区分×金利タイプ×固定期間×融資率」の組み合わせ数であり、銀行の社数ではありません。またフラット35・フラット50の19件は、住宅金融支援機構が公表する同一の最頻金利を取扱各社の行として計上したものです。当社の実測データの蓄積は2026年6月からの3か月分のため、それより長い期間の傾向は判断できません。
いま借りている人はどう動いているか(民間調査から)
「みんなはどうしているのか」も気になるところでしょう。住宅ローン比較サービス「モゲチェック」(運営=株式会社MFS)の調査によると、借り換えを検討している人が現在返済中の金利は、2026年7月時点で平均1.55%。7か月連続の上昇で、集計開始以来の最高水準を更新したと報じられています。また、変動金利で返済している人の47.3%が、借り換えにあたって固定金利への切り替えを検討しているとのことです。
ただし、この数字を読むときは注意が必要です。
- 母集団は「借り換えを検討している人」です。金利上昇に不安を感じている層に偏っているため、住宅ローン利用者全体の平均金利が1.55%というわけではありません。
- 47.3%は「固定への切り替えを検討している」であって、実際に切り替えた人の割合ではありません。
- 同じ調査では、申込先として地方銀行・メガバンクの割合が増え、ネット銀行が2割以上減ったとも報じられています。これは申込先の分布の話で、商品の優劣を示すものではありません。
参考になるのは「不安を感じている人が実際に増えている」という事実までで、自分が変動と固定のどちらを選ぶかは、周りの動きではなく自分の家計で決めるべきです。次章でその判断材料を整理します。
金利上昇局面で変動金利をどう考えるか(総コスト・返済余力の視点)
変動金利は依然として固定金利より低く、当初の返済負担を抑えられる魅力があります。一方で、上昇局面では次の点に注意が必要です。
| 確認の観点 | ポイント | 備考 |
|---|---|---|
| 金利上昇への耐性 | 金利が1〜2%上がっても返済を続けられるか | 借入額・返済期間に対して返済負担率に余裕を持たせる |
| 5年ルール・125%ルール | 多くの変動金利は5年間返済額据え置き、見直し後も前回の1.25倍まで | 当面の返済額は変わらなくても、利息が増え元金が減りにくくなる点に注意。ルールを設けていない銀行もあるため契約前に要確認 |
| 固定との総返済額比較 | 変動と固定(フラット35等)で総返済額・諸費用を試算 | 金利上昇シナリオも含めて比較する |
| 諸費用・団信 | 事務手数料(借入額の2.20%〈税込〉など)・団信の保障内容 | 金利差だけでなく総コストで判断 |
| 借り換えるときの費用 | 事務手数料・登記費用・印紙代などが再びかかる | 金利差の効果が諸費用を上回るかを総額で確認する |
特に5年ルール・125%ルールは誤解されがちです。これらは毎月の返済額が急に跳ね上がるのを防ぐ仕組みですが、金利上昇分の利息がなくなるわけではありません。返済額が据え置かれている間も、内訳では利息の割合が増えて元金が減りにくくなり、場合によっては最終回にしわ寄せがくることもあります。「返済額が変わらない=負担が増えない」ではない点を理解しておきましょう。
そして、変動から固定への借り換えは「金利差」だけでは損得が決まりません。借入額の2.20%(税込)といった事務手数料が改めてかかるうえ、団信の保障内容や残りの返済期間によっても結果は変わります。年数分の利息の差と、借り換えにかかる費用の総額を並べて比べる——この一手間が、金利の数字だけで決めて後悔しないための分かれ道です。
金利が上がるタイミングを読む手がかりとしてCPIをチェックしつつ、すでに変動で借りている方は固定への借り換えも選択肢に入れ、これから借りる方は変動・固定それぞれで総返済額をシミュレーションして比較するのがおすすめです。固定で安心を取りたい場合は、全期間固定のフラット35のほか、事務手数料が借入金額の2.20%(税込)の定率型で分かりやすく、一般団信と全疾病保障付団信を金利の上乗せなしで用意しているSBI新生銀行の住宅ローンなども、検討に値する選択肢の一つです。
よくある質問(FAQ)
Q. CPIを見れば金利が上がるタイミングは正確にわかりますか?
A. CPIは日銀の金融政策を読むうえで重要な手がかりですが、金利は物価だけでなく、賃金・為替・長期金利・海外経済など多くの要因で動きます。ピンポイントの予測は難しいため、CPIは「方向感をつかむ指標」として活用し、最終的な金利は各金融機関・公式の発表でご確認ください。
Q. CPIが2%を下回っているのに、なぜ固定金利は上がっているのですか?
A. 固定金利の基準は長期金利で、目先のCPIそのものではなく「これから先の物価・政策金利の見通し」や海外金利を織り込んで動くためです。実際、2026年8月の当社実測では変動金利の大半が据え置きだった一方、固定期間10年以上とフラット35はほぼ全項目が引き上げられていました。変動と固定は見ている物差しが違うと理解しておくと、ニュースの読み方が変わります。
Q. これから借りるなら変動と固定どちらがよいですか?
A. 一概には言えません。金利上昇局面では、当面の低さを取る「変動」と、上昇に左右されない安心を取る「固定」のどちらを重視するかで変わります。大切なのは、金利が上がっても返済を続けられるかという返済余力と、諸費用・団信を含めた総返済額での比較です。自分の属性(自営業・転職直後・ペアローンなど)や家計の余裕に合わせて判断しましょう。
Q. すでに変動金利で借りています。今すべきことは?
A. まずは現在の適用金利と、金利が上がった場合の返済額をシミュレーションしておきましょう。あわせて、自分の契約で金利の見直しと返済額への反映がいつ行われるかを返済予定表で確認しておくと、ニュースに振り回されずに済みます。金利上昇が不安なら全期間固定への借り換えで返済額を確定させる選択肢もありますが、事務手数料・登記費用などの諸費用がかかるため、金利差と諸費用を総返済額ベースで比較して判断してください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 消費者物価指数