住宅ローンの事前審査(仮審査)は、複数の銀行へ同時に申し込んでも審査上のマイナスにはなりません。カードローンでいわれる「申込件数が多いと不利」という理屈が、住宅ローンにはそのまま当てはまらないからです。ただし何行でも自由というわけでもなく、事前審査は2〜3社、本審査は1社という線引きを知っておくと、時間も心証も無駄にせずに比べられます。信用情報に何がどれだけ残るのかを、段階ごとに整理します。
なぜ住宅ローンは「複数申込」でも不利になりにくいのか
カードローンなどの無担保ローンは、短期間に何件も申し込みがあると「資金繰りに困っているのでは」と見られ、貸し倒れリスクが高いと判断されやすくなります。 一方、住宅ローンは事情が違います。資金の使いみちが「その物件の購入」に限定されていること、購入する住宅に抵当権を設定する担保付きの融資であること、そして同じ物件で複数の銀行から二重に借りることは通常ありえないことから、申込件数がそのまま貸し倒れリスクに直結しません。銀行にとって住宅ローンは長期の優良な取引であり、「他行にも申し込んでいる」という一点だけで落とすのは、むしろ機会損失になります。 実際、不動産会社やハウスメーカー経由で申し込む場合、担当者が提携する複数の金融機関へまとめて事前審査を出すのはごく一般的な進め方です。信用情報に残るのは「申し込んだ事実」だけ ─ しかも6か月で消える
住宅ローンを申し込むと、銀行は必ず信用情報機関に照会します。ここで押さえておきたいのが、何が、どれだけの期間、他行から見えるのかという点です。 指定信用情報機関のCIC(株式会社シー・アイ・シー)は、保有する情報と保有期間を公式に公表しています。| 情報の種類 | 主な内容 | 保有期間 |
|---|---|---|
| 申込情報 | いつ・どこに・どんな契約で申し込んだか(審査の合否は含まれない) | 照会日より6か月間 |
| クレジット情報 | 契約内容・支払状況・残債額(延滞などの記録もここ) | 契約期間中および契約終了後5年以内 |
| 利用記録 | 加盟会社が信用情報を照会した事実 | 利用日より6か月間 |
出典:CIC「CICが保有する信用情報」(2026年9月時点)
ここから読み取れることは2つあります。 1. 「落ちた」という結果は登録されない 申込情報に記録されるのは「申し込んだ事実」であって、可決・否決といった審査結果ではありません。1行落ちたからといって、その事実が他行に伝わることはないのです。「1行落ちると信用情報に傷がつく」という不安は、住宅ローンに関しては誤解です。 2. ただし「申し込んだ事実」は6か月見える 逆に言えば、短期間に何行も申し込んだ形跡は半年間、他行の審査担当者に見えています。5行・6行と並ぶと、「どこかで断られ続けているのでは」「そこまで急ぐ事情があるのか」という心証の問題は残ります。審査は数字だけの機械判定ではなく、最終的には人が総合的に判断する部分があるためです。事前審査は2〜3社、本審査は1社に絞るのが基本
ここを混同すると失敗します。同じ「複数申込」でも、段階によって意味がまったく違います。| 段階 | 複数申込の考え方 | 理由 |
|---|---|---|
| 事前審査(仮審査) | 2〜3社まではむしろ推奨 | 結果が出そろってから条件を比べられる。落ちても他行に結果は伝わらない |
| 本審査 | 原則として1社に絞る | 提出書類が大量で負担が重く、断る手間も増える。同時進行させても得られるメリットが小さい |
同じ銀行にもう一度申し込むと、どうなるのか
落ちた銀行に再挑戦したい、という相談は少なくありません。ただし条件を何も変えずに同じ銀行へ出し直しても、結果が変わることはあまり期待できません。銀行は自行の申込記録を残していますし、上表のとおりCICの申込情報も照会日から6か月は参照できる状態にあるためです。 同じ銀行にもう一度出す意味があるのは、前回から審査材料そのものが変わったときです。たとえば次のようなケースが該当します。- 他の借入を完済した(カーローン・カードローン・分割払いの残債を整理し、返済負担率が下がった)
- 頭金を増やして借入額を下げた、または借入期間を見直した
- 転職直後だった人が勤続を重ねた(同じ勤務先での実績が積み上がった)
- 単独名義からペアローン・収入合算へ、あるいはその逆に申込形態を変えた
- 購入する物件が変わった(担保評価が前提から変わるため、別の案件として審査されます)
審査にはどれくらい時間がかかるのか
「1行ずつ順番に」が危険なのは、時間切れのリスクがあるからです。金融機関は審査日数を公表していませんが、実務上の目安はおおむね次のとおりです。- 事前審査:即日〜1週間程度(ネット銀行は即日〜3日、メガバンク・地方銀行は3日〜1週間が目安)
- 本審査:1〜3週間程度(保証会社の審査が入る銀行はやや長め)
- 契約〜融資実行:さらに1週間程度
差がつくのは金利だけではない ─ 通った銀行は総コストで比べる
複数の銀行に事前審査を出す目的は、「通りそうな銀行を探す」ことだけではありません。同じくらいの金利でも、最終的に支払う総額は銀行によって数十万円単位で変わるからです。当サイトが金利以外の「総コスト」を重視するのは、ここに差が出るためです。| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 融資事務手数料 | 定率型(借入金額×2.20%〈税込〉が主流)か、定額型か | 3,000万円の借入なら定率2.20%で66万円(税込)。定額型の銀行とは差が大きい |
| 保証料 | 0円か、借入時に一括前払い(または金利上乗せ)か | 保証料が0円でも事務手数料が高いことがある。必ず合算で見る |
| 団信の上乗せ金利 | 一般団信は0円か。がん・全疾病保障は上乗せ何%か | 上乗せ0.100%でも35年では総額に効く。保障範囲と併せて比較する |
| 繰上返済手数料 | 一部繰上返済が無料か、都度有料か | 繰上返済を予定しているなら、ここが実質的な差になる |
属性に不安があるなら、複数申込の価値はさらに大きい
国土交通省の「令和7年度 民間住宅ローンの実態に関する調査」(令和8年6月公表)によると、金融機関が融資の際に考慮する審査項目は、完済時年齢(98.4%)・借入時年齢(96.2%)・健康状態(96.1%)・年収(94.2%)・勤続年数(93.9%)・返済負担率(90.9%)などが上位を占めます。逆に言えば、これらのどこを、どの程度重く見るかは金融機関ごとに違うということです。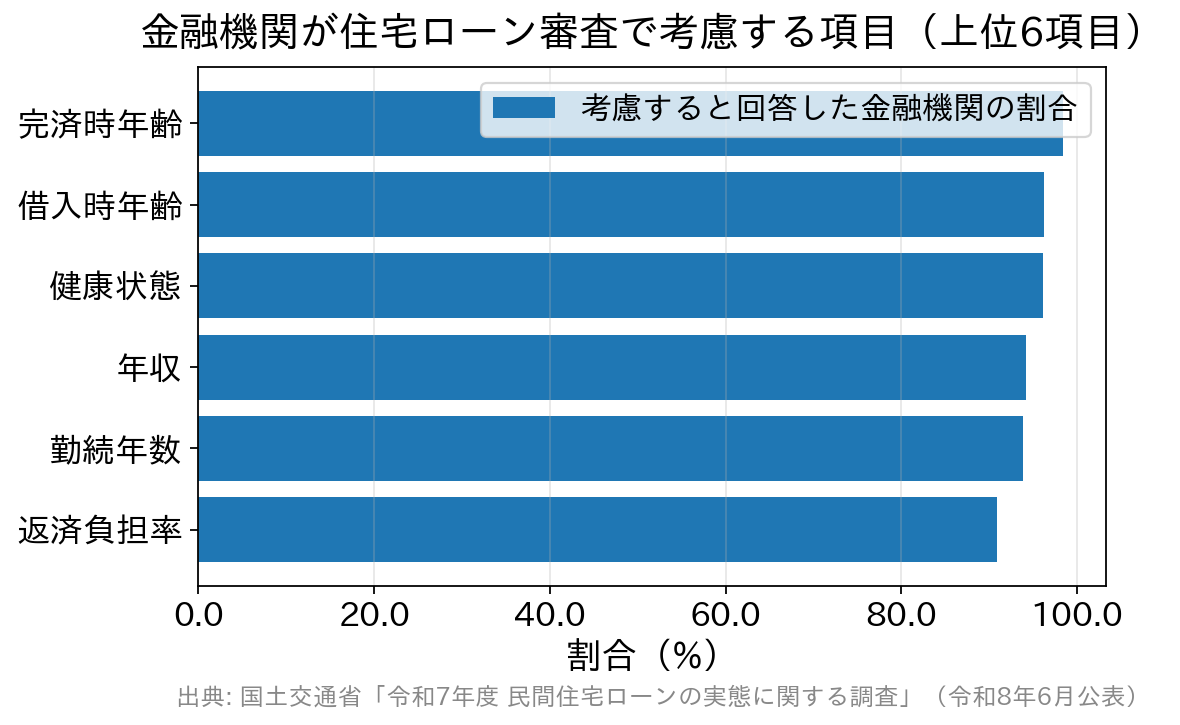
- 自営業・個人事業主:直近の申告所得の見方(1期分か、2〜3期の平均か)が銀行で分かれます。1行の結果だけで「自分は無理だ」と結論を出すのは早計です。
- 転職直後:勤続年数を厳格に見る銀行がある一方、同業種でのキャリアアップ転職を実質的に評価する銀行もあります。
- ペアローン・収入合算を検討中:2人分の審査になるため、それぞれの信用情報・他の借入(カーローン、奨学金など)も見られます。事前審査の段階で2〜3社に出しておくと、借入可能額のレンジがつかめます。
審査に通った後、その銀行を断ってもいい?
断って問題ありません。審査に通っただけでは融資は成立せず、契約(金銭消費貸借契約)を結んで初めて借入が確定します。本審査を通過すると、銀行から契約の意思確認を求められます。回答期限は銀行によって異なるため、複数行に通ったら、期限内に条件を比べて1行を選び、他行にはできるだけ早く辞退の連絡を入れましょう。断ったことが信用情報に登録されることも、次回の審査で不利に扱われることもありません。 なお、多くの銀行では適用される金利は「申込時点」ではなく「融資実行時点」の金利です(この仕組みは住宅ローンの金利はいつ決まる?申込時と融資実行時の違いで詳しく整理しています)。金利が動きやすい局面では、実行月がずれるだけで返済額が変わることもあります。2026年9月時点では、9月17日・18日に開かれる日本銀行の金融政策決定会合について、複数の報道機関が政策金利の引き上げの公算が大きいと報じています(結果の公表と総裁会見は9月18日の予定)。仮に政策金利が動いたとしても、各行の基準金利の見直しや、既存契約の適用利率への反映は時期も方式も銀行・契約ごとに異なります。一般論として「◯か月後に返済額が上がる」と決めつけず、複数行の条件を比べる段階では実行予定月と、金利がいつ確定するかを各行に確認しておくと安全です。最新の適用金利や取扱い条件は、必ず各金融機関の公式サイトでご確認ください。よくある質問
Q. 事前審査に落ちました。すぐ別の銀行に申し込んでも大丈夫ですか?
A. 申し込めます。落ちたという結果は信用情報に登録されないため、他行に「落ちた事実」が伝わることはありません。ただし、落ちた原因(他の借入が多い、返済負担率が高い、信用情報に延滞の記録があるなど)を放置したまま次に出しても、同じ結果になりやすいのが実際です。まず原因を推測し、可能なら他の借入を整理してから動きましょう。
Q. 何行までなら申し込んでも心証を損ねませんか?
A. 明確な上限はありませんが、事前審査は2〜3社に絞るのが無難です。申込情報は照会日から6か月間、他行からも見えるためです。「とりあえず全部」ではなく、金利タイプ・総コスト・団信の条件から先に候補を絞ってから申し込むほうが、結果的に近道になります。
Q. 不動産会社が提携銀行にまとめて出す事前審査も、信用情報に残りますか?
A. 残ります。自分で申し込んだ場合と同じく、申込情報として各行分が記録されます。担当者に任せきりにせず、何行に、どこへ出すのかを事前に確認しておきましょう。
Q. 借り換えの場合も、複数の銀行に申し込んでよいのですか?
A. 考え方は新規借入と同じで、事前審査を2〜3社に出して条件を比べる進め方が有効です。借り換えでは金利差だけでなく、新たにかかる事務手数料・登記費用を回収できるかが判断の分かれ目になるため、複数行の見積もりを並べる意味はより大きくなります。
Q. 事前審査に通れば、本審査も必ず通りますか?
A. 必ずではありません。事前審査は申告ベースの簡易な確認で、本審査では書類で裏づけを取り、物件の担保評価や団信の健康状態の告知も審査対象になります。健康状態は9割超の金融機関が審査項目としており、団信に加入できないと融資自体が受けられない銀行もあります(フラット35のように団信への加入が任意の商品もあります)。
まとめ
 事前審査は2〜3社に同時申込が基本。落ちた結果は信用情報に残らない 本審査は1社に絞る。申込履歴は6か月見えるので「出しすぎ」は避ける 同じ銀行への再申込は、借入額・他の借入・勤続など前提が変わったときだけ意味がある 比べるのは金利だけでなく、事務手数料・保証料・団信を含めた総コスト 「複数申込は不利」という思い込みで1行ずつ順番に申し込むと、時間だけを失います。候補を2〜3行に絞り、同時に事前審査を出し、通った銀行の総コストを並べて決める——これが、遠回りせずに納得して選ぶための現実的な手順です。
住宅ローン比較・ランキング記事
- 投稿タグ
- 住宅ローン審査