「疾病保障が無料」とうたう住宅ローンは増えましたが、上乗せ0円で付いてくる保障の範囲は銀行ごとにまったく違います。しかも同じ銀行でも、借入時の年齢が50歳を超えるか、ペアローンを組むかで「無料の中身」は変わります。金利表の一番下の数字を選ぶだけでは、この差は見えません。
金利環境そのものも、この記事を最初に公開した当時とは逆転しました。日本銀行は2026年6月16日の金融政策決定会合で政策金利を1.0%程度へ引き上げ、約31年ぶりの高い水準になっています(日本銀行「金融市場調節方針の変更について」2026年6月16日)。三菱UFJ銀行も、2026年6月16日発表の短期プライムレートの引き上げに伴い2026年9月1日から住宅ローンの変動金利の基準金利を見直すと公式に告知していました(三菱UFJ銀行「【住宅ローン】変動金利の基準金利見直しについて」)。金利は「下がらない」ではなく「上がる前提」で考える局面です。だからこそ、表面金利の0.010%の差より、団信(団体信用生命保険)に上乗せ0円で付く保障の中身や事務手数料の体系のほうが、家計に効くことが珍しくありません。差が出やすいのは「無料の疾病保障」と「事務手数料」の2点です(各行の条件はいずれも2026年9月16日に公式サイトで確認しました)。
なぜ「上乗せ0円の疾病保障」で差がつくのか
団信は、契約者が死亡・高度障害状態になったときに住宅ローン残高がゼロになる保険です。ここまでは多くの銀行が金利上乗せなしで用意しています。差が出るのは「病気で働けなくなったとき」の保障です。
がん・脳卒中・急性心筋梗塞といった疾病保障を手厚くするには、多くの場合、金利の上乗せが必要になります。たとえばドコモSMTBネット銀行(旧・住信SBIネット銀行)の「3大疾病100プラン」は40歳未満で年0.200%、40歳以上で年0.400%の上乗せ、PayPay銀行のがん50%保障団信は年0.100%の上乗せ(がん100%保障団信は年0.150%)です。上乗せ金利は借入期間ぶんずっと効き続けるため、借入額が大きく期間が長いほど負担は積み上がります。
逆にいえば、同等の保障を「上乗せ0円」で付けられる銀行を選べば、その差額はまるごと家計に残ります。これが、金利表だけを眺めていても見えてこない「金利以外のメリット」の正体です。団信そのものの仕組みを先に押さえたい方は、住宅ローンの団信とはもあわせてご覧ください。
ドコモSMTBネット銀行「スゴ団信」──全疾病保障が金利上乗せなし
ドコモSMTBネット銀行(旧・住信SBIネット銀行)の団信は「スゴ団信」という名称で、全疾病保障が金利上乗せなしで基本付帯します(同行公式「団体信用生命保険(スゴ団信)」/2026年9月16日確認)。
全疾病保障は、8疾病(がん・脳卒中・急性心筋梗塞・高血圧症・糖尿病・慢性腎不全・肝硬変・慢性膵炎)とそれ以外の病気・ケガのいずれについても、所定の就業不能状態が続いた場合に保障されます。医師の指示による自宅療養も対象で、就業不能状態が続けば住宅ローン残高が0円になります(精神障害など所定の免責事由に該当するものは除きます)。
50歳以下と50歳超で「無料の中身」が変わる
借入時の年齢が50歳以下であれば「3大疾病50%保障」も上乗せ0円で基本付帯します。所定のがんと診断確定された場合、または急性心筋梗塞・脳卒中で60日以上所定の状態が継続した(もしくは所定の手術を受けた)場合に、住宅ローン残高の50%が保障される内容です。
一方、50歳超の場合は「基本プラン」=全疾病保障のみが上乗せ0円となり、3大疾病保障を付けるには上乗せ金利が必要です。公式のプラン一覧では、50歳超のかたの「3大疾病50」が年0.250%、「3大疾病100」が年0.400%と案内されています。50歳以下なら無料で付く保障が、1歳の差で有料になる——ここは借り換えを検討する年代ほど効いてきます。なお、健康上の理由で通常の団信に加入できない場合のワイド団信は年0.300%の上乗せです。
ただし、融資事務手数料は借入額の2.20%(税込)の定率型で、ここは決して安くありません。保障は手厚いが初期費用はかかる——という総コストのバランスで見る必要があります。なお同行はNTTドコモの連結子会社となり、2026年8月に商号を「ドコモSMTBネット銀行」へ変更しました。商品の申込先が変わるわけではありませんが、名称の違いに戸惑わないよう覚えておくとよいでしょう。
楽天銀行(金利選択型)──「がん50%+全疾病特約」が無料、事務手数料は定額
楽天銀行はフラット35の取扱いで知られますが、変動金利など金利選択型の住宅ローンも扱っています。こちらは団信を2020年に拡充しており、現在は「50%保障がん団信(全疾病特約付)」が金利上乗せなしで選べます(同行公式「がん保障特約・全疾病特約付団体信用生命保険」/2026年9月16日確認)。就業不能状態が15日を超えて継続した月は毎月の返済額が保障され(通算36か月)、1年を超えて継続すると住宅ローン残高が0円になります。
年齢の線引きは借入時50歳以下。満51歳以上の場合は、保険料負担なしで全疾病特約付団信に加入する形になります(がん保障は付きません)。より手厚い「100%保障がん団信(全疾病特約付)」を選ぶ場合は年0.200%の上乗せです。かつて本記事で紹介していた「8疾病保障」という名称は現在の商品説明では使われていません。保障の枠組みそのものが見直されているため、古い記事や口コミの記述をそのまま信じないよう注意してください。
事務手数料は定額33万円──借入額が大きいほど効く
楽天銀行(金利選択型)の大きな特徴は、融資事務手数料が借入額にかかわらず一律330,000円(税込)の定額型である点です(単独申込・連帯債務の場合。ペアローンは495,000円〔税込〕=1件あたり247,500円〔税込〕となります)。ネット銀行の多くが採用する「借入額の2.20%(税込)」の定率型と比べると、借入額が大きいほど差が開きます。なお公式サイトには、融資事務手数料はキャンペーン・商品・申込経路により異なる場合があると注記されています。
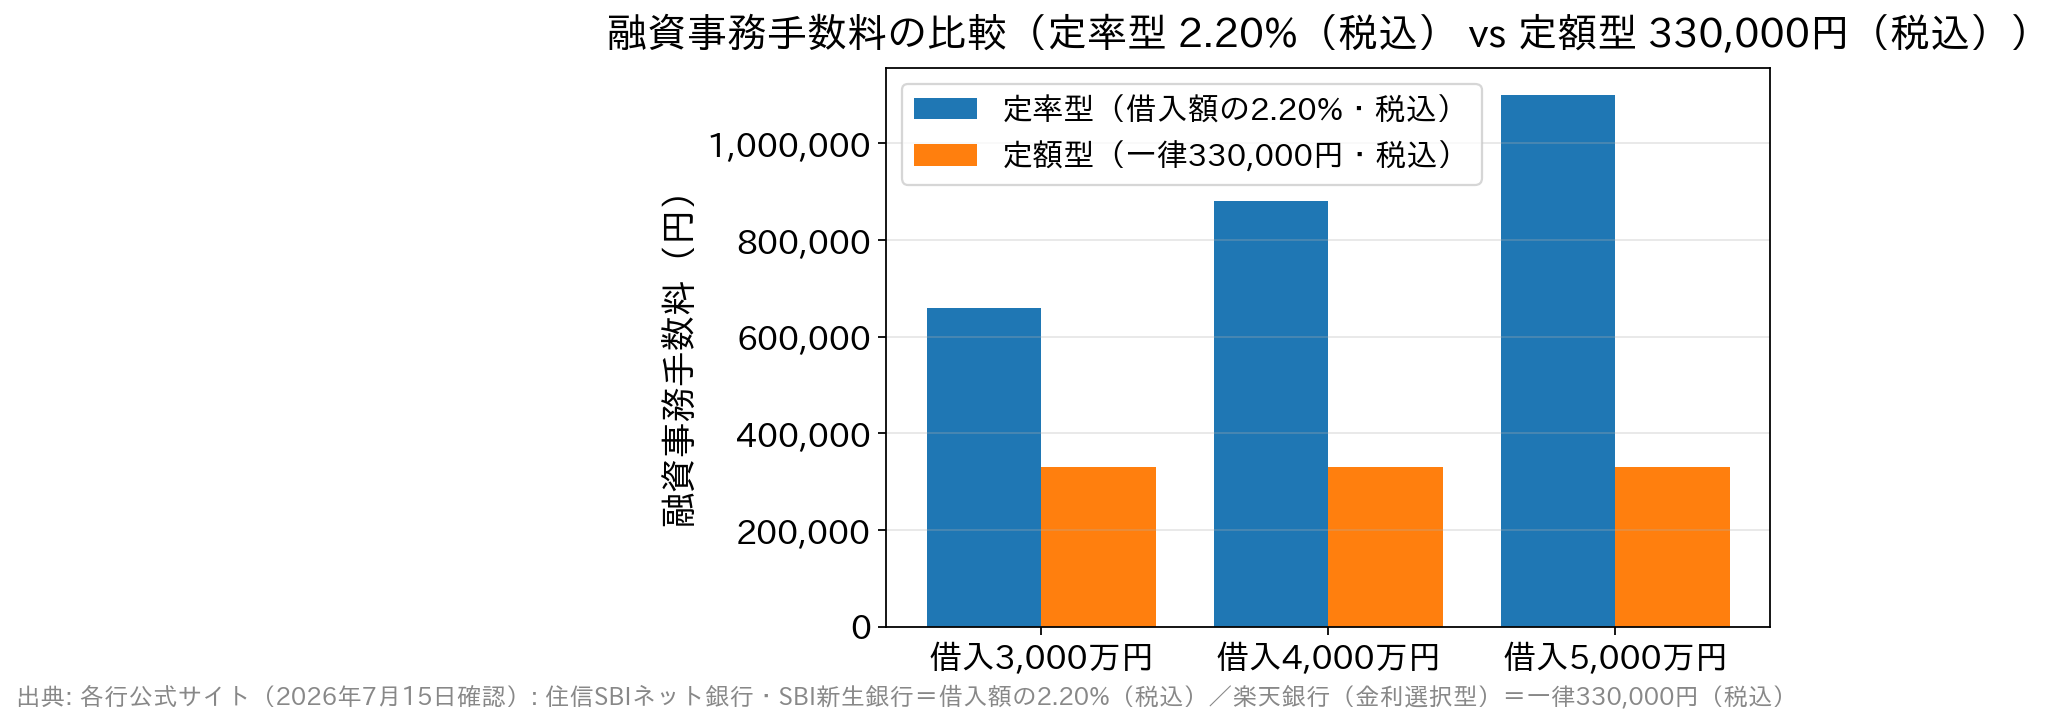
金利の高低だけを追いかけていると、この数十万円単位の初期費用の差を見落とします。「表面金利はわずかに高いが、事務手数料が数十万円安く、疾病保障も無料」という組み合わせが、総支払額では有利になることもあるのです。
SBI新生銀行──全疾病保障付団信を上乗せ0円で選べる(ただし年齢条件あり)
金利以外の観点で見るとき、もう一行押さえておきたいのがSBI新生銀行です。同行の団信は一般団信・全疾病保障付団信・ガン団信の3プラン構成で、全疾病保障付団信は金利の上乗せなし、ガン団信は年0.100%の上乗せで選べます(同行公式「団体信用生命保険(団信)のご紹介」/2026年9月16日確認)。全疾病保障付団信は、一般団信の保障に加え、8疾病とその他の病気・ケガによる所定の就業不能状態が続いた場合に住宅ローン残高が保障され、就業不能状態の期間中は毎月の返済額も保障されます。
見落としやすいのが加入年齢です。公式の加入条件では、全疾病保障付団信とガン団信はいずれも20〜49歳(ローン完済時80歳未満)で、20〜65歳まで加入できる一般団信より範囲が狭く設定されています。3プランのうち申し込めるのは1つだけで、複数を組み合わせることはできません。50歳以降に借り換えを考えている人は、「無料で全疾病保障が付く」という前提が自分に当てはまるかを最初に確認してください。
諸費用の考え方は分かりやすく、融資事務手数料は借入金額の2.20%(税込)の定率型に一本化されています。一部繰上返済手数料は無料で、借入期間は変動金利(半年型)の新規購入・建設資金なら5年以上50年以内(35年超は年0.100%の上乗せ)、それ以外は5年以上35年以内。店舗での相談とオンライン手続きの両方に対応している点も、はじめて住宅ローンを組む人には心強いところです。
なお、かつて同行の特徴として紹介されていた「ステップダウン金利」「自動繰上返済(スマート返済)」「安心保障付団信(介護保障)」は、いずれも新規の取扱いを終了しています。古い比較記事にはまだ残っていることがあるので、現行のラインアップで判断してください(手動の一部繰上返済は現在も1円から無料で可能です)。
【比較表】上乗せ0円で付く保障と、有料になる保障
2026年9月16日時点で各行公式サイトを確認した内容を整理すると、次のようになります。「疾病保障が無料」といっても、無料で付く範囲も、無料が成立する年齢も銀行ごとに違います。
| 銀行 | 金利上乗せ0円で付く保障 | 上乗せが必要な保障 | 年齢の線引き |
|---|---|---|---|
| ドコモSMTBネット銀行 (スゴ団信) | 全疾病保障(基本付帯) 3大疾病50%保障(50歳以下は基本付帯) | 3大疾病100プラン 40歳未満:年0.200%/40歳以上:年0.400% 50歳超の3大疾病50:年0.250% | 50歳以下/50歳超でプランが分かれる |
| 楽天銀行 (金利選択型) | 50%保障がん団信(全疾病特約付) 満51歳以上は全疾病特約付団信 | 100%保障がん団信(全疾病特約付):年0.200% ペアローン連生団信・夫婦連生団信:年0.200% | がん保障は借入時50歳以下 |
| SBI新生銀行 | 一般団信 全疾病保障付団信 | ガン団信:年0.100% | 一般団信20〜65歳/全疾病・ガン団信は20〜49歳 |
| PayPay銀行 | 一般団信 | がん50%保障団信:年0.100% がん100%保障団信:年0.150% | がん保障は満51歳未満/一般団信は満65歳未満 |
表だけを見るとPayPay銀行の上乗せが割高に見えますが、同行のがん50%・がん100%の各プランには、全疾病保障(就業不能)・失業保障・自然災害保障も含まれています(一般団信にはこれらは付きません)。「がんへの上乗せ」ではなく「保障パッケージへの上乗せ」として比べるのが正確です。同行の商品全体はPayPay銀行の住宅ローンで整理しています。
ペアローンだと「無料」の前提が変わる
共働き世帯が選びやすいペアローンでは、団信の考え方が単独で借りる場合と変わります。通常の団信はそれぞれが自分の債務にだけ保障を持つため、片方に万一のことがあっても、もう一方のローンはそのまま残るからです。これを避けるには、二人ぶんの残高を保障する連生型の団信を選ぶことになりますが、ここは無料ではありません。
- 楽天銀行(金利選択型)……ペアローン連生団信・夫婦連生団信はいずれも任意加入で年0.200%の上乗せ
- PayPay銀行……ペアローン連生団信は一般団信で年0.200%、がん50%保障団信で年0.300%、がん100%保障団信で年0.400%の上乗せ
事務手数料にも差が出ます。楽天銀行(金利選択型)の融資事務手数料は単独申込・連帯債務で330,000円(税込)ですが、ペアローンでは495,000円(税込)=1件あたり247,500円(税込)です。
さらに税務上の注意点もあります。楽天銀行・PayPay銀行はいずれも公式サイトで、連生型団信の保険金で住宅ローンが完済された場合、もう一方の債務者のローンが免除される部分が一時所得とみなされ、所得税の課税対象となる場合があると案内しています。詳しくは最寄りの税務署に確認が必要な論点ですが、「保険で残高がゼロになる=手取りに何も起きない」ではないことは、ペアローンを組む前に知っておく価値があります。
「無料だから得」で終わらせない──支払条件を必ず読む
ここまで無料の疾病保障を評価してきましたが、保障が実際に支払われる条件は、けっして緩くありません。
全疾病保障・就業不能保障は、多くの場合「所定の就業不能状態が一定期間(ドコモSMTBネット銀行は12か月、楽天銀行は1年)を超えて継続した場合にローン残高が0円」という設計です。入院すればすぐ残高がゼロになる保険ではありません。待機期間や免責期間もあります。たとえばSBI新生銀行の全疾病保障付団信では、住宅ローン実行日から90日間は待機期間とされ、8疾病以外の病気やケガの場合は就業不能状態となってから最初の3か月間が免責期間と案内されています。がん保障についても、保障開始日から90日以内に診断確定された場合は対象外とする例が一般的です。
したがって、団信を比較するときは次の3点をセットで見てください。
- 対象の病気(がんだけか、脳卒中・急性心筋梗塞まで含むか、すべての病気・ケガか)
- 支払条件(診断確定だけで支払われるのか、就業不能が何か月続く必要があるのか、待機・免責期間はどれだけか)
- 保険料の負担方法(金利上乗せなしか、年0.100%〜0.400%の上乗せか)
そのうえで、すでに加入している医療保険・就業不能保険と保障が重複していないかを確認しましょう。住宅ローンの返済まで見込んで高額な生命保険に入っている場合、団信への加入をきっかけに保険を見直せば、月々の保険料を下げられる可能性があります。団信は「住宅ローンに付いてくるおまけ」ではなく、家計の保険設計の一部として考えるのが、総コストで損をしないコツです。上乗せ金利の相場を各行横並びで見たい方は、三大疾病保障付き住宅ローンの比較も参考になります。
疾病保障についてよくある質問
Q. 団信は契約後に変更できますか?
A. 原則として、借入後に団信のプランを変更することはできません。上乗せ金利を払って手厚くするか、上乗せ0円の範囲でとどめるかは、申込時に決める必要があります。「あとで足せばいい」と考えず、健康状態や家族構成をふまえて申込前に決めておきましょう。
Q. 50歳を超えると、無料の疾病保障は付かないのですか?
A. 銀行によります。ドコモSMTBネット銀行は50歳超だと3大疾病50%保障が基本付帯の対象外になり、全疾病保障のみが上乗せ0円です(3大疾病50を付けると年0.250%)。楽天銀行は満51歳以上だと保険料負担なしで全疾病特約付団信に加入する形になり、がん保障は付きません。SBI新生銀行では全疾病保障付団信・ガン団信の加入年齢が20〜49歳です。年齢によって「無料の中身」が変わる点は、借り換えを検討する年代ほど重要になります。
Q. 持病があると団信に入れませんか?
A. 通常の団信に加入できない場合でも、引受条件を緩和したワイド団信を用意している銀行があります。ただし多くの場合、金利上乗せが必要です(ドコモSMTBネット銀行・PayPay銀行はいずれも年0.300%の上乗せと案内しています)。持病がある方は、金利水準より先に「団信に入れるか」を確認してから比較を始めるほうが確実です。
Q. ペアローンでも疾病保障は無料で付きますか?
A. 自分の債務に対する保障は、単独で借りる場合と同じ条件で付きます。ただし相手方の残高まで保障する連生型の団信は別扱いで、楽天銀行は年0.200%、PayPay銀行はプランに応じて年0.200%〜0.400%の上乗せです。連生型で完済した場合に、もう一方のローン免除分が一時所得として課税対象になる場合がある点も、両行が公式に案内しています。
Q. 疾病保障が手厚い銀行を選べば、総支払額でも得ですか?
A. 一概にはいえません。保障が手厚くても、融資事務手数料が定率型(借入額の2.20%〔税込〕)か定額型(330,000円〔税込〕)かで初期費用が数十万円変わります。「表面金利+事務手数料+上乗せ金利」を合計した総支払額と、無料で付く保障の中身をあわせて比較してください。この記事の比較表と事務手数料のグラフは、その第一歩として使っていただけます。
まとめ:金利が動く時代こそ「金利以外」で差が出る
金利が下がり続けた時代には、金利表の一番下の数字を選べばよいという単純な戦略が通用しました。金利が上がる局面では、その戦略は通用しません。
- ドコモSMTBネット銀行……全疾病保障が上乗せ0円、50歳以下なら3大疾病50%保障も基本付帯。事務手数料は借入額の2.20%(税込)
- 楽天銀行(金利選択型)……50%保障がん団信(全疾病特約付)が上乗せ0円。事務手数料は単独申込・連帯債務で一律330,000円(税込)の定額型
- SBI新生銀行……全疾病保障付団信を上乗せ0円で選べ(加入年齢20〜49歳)、店舗相談とオンライン手続きの両方に対応
いずれも「病気で働けなくなったときに、家族が住む家を守る」ための保障を、金利上乗せなしで備えられる住宅ローンです。金利・事務手数料・団信の3点をセットで比べる――それが、金利のある世界で後悔しない住宅ローン選びの現実的な方法だといえるでしょう。
※本記事の上乗せ金利・保障内容・手数料・加入条件は2026年9月16日時点で各社公式サイトにて確認したものです。内容は改定されることがあるため、申し込み前に必ず各金融機関の公式サイトで最新の取り扱い状況をご確認ください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 疾病保障