日銀のマイナス金利政策は、2016年2月から約8年続いたあと2024年3月に解除され、その後の段階的な利上げで政策金利は2026年9月18日の決定により1.25%程度(9月24日から適用)まで上がりました。1995年以来、約31年ぶりの水準です。住宅ローンでは変動・固定とも金利が上がりうる前提で選ぶ局面に入っており、比べる対象も表面金利から諸費用を含めた総支払額へ広げる必要があります。
マイナス金利政策とは
日銀と当座預金取引のある銀行には、「準備預金」として一定割合の資金を日銀の当座預金口座に預けることが法律で義務付けられています。しかし長引く景気低迷で資金需要が伸びず、義務付けられた割合を超える資金が預けられていました(超過準備預金)。超過準備預金には年0.1%の利息が付いたため、貸し倒れのリスクを負って融資するより、預けておくだけで利益を上げられる状態が生じていたのです。
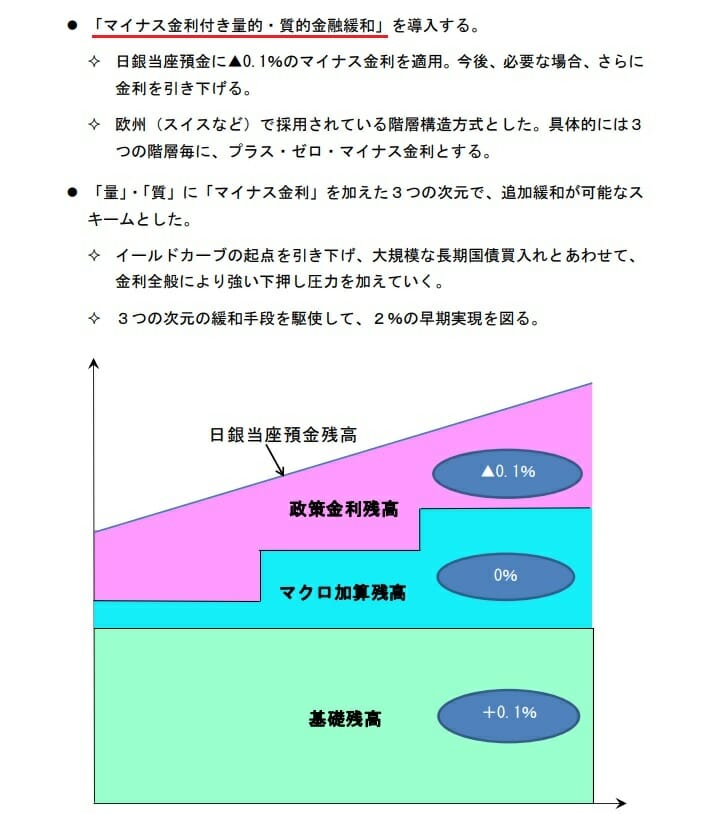
2016年1月に決定したマイナス金利政策で、日銀は当座預金に預けられる銀行の資金に3段階の金利を設定しました。
- すでに預けられている超過準備預金には0.1%の金利が付く
- これから預けられる当座預金のうち、法律で定められた所要準備額については金利を0%とする
- 新たな超過準備預金は金利をマイナス0.1%とする
日銀に預けるだけで得ていた利益が逆にコストになれば、銀行は資金を企業や個人への融資に回し、その結果として経済が活性化する、というのが政策の狙いでした。
マイナス金利政策導入の背景
バブル崩壊以後、「失われた30年」とされる経済の低迷にともない、金利も低下傾向にありました。この間も日銀は金融緩和を重ねてきましたが、経済を上向かせるには至りませんでした。主な流れは次のとおりです。
- 1999年から2000年にかけて「ゼロ金利政策」を導入
- 2001年から2006年には「量的金融緩和」を実施
- 2010年には無担保コール翌日物を0%とし、ETFやREITの購入に踏み切る「包括的金融緩和政策」を導入
- 2013年には第2次安倍政権発足に伴う「量的・質的金融緩和」を導入
マイナス金利政策の狙い
金利をゼロにしても市中にお金が回らず経済が活性化しないため、日銀に滞留している資金から実質的に“罰金”を取る、というのがマイナス金利の考え方です。借り手に有利で貸し手に不利な面はありましたが、日銀はそれ以上に日本経済全体の活性化を優先しました。マイナス金利で金融機関の収益が圧迫されたこともあり、2016年9月にはこれを補う「長短金利操作付き量的・質的金融緩和(YCC)」も導入されています。
マイナス金利政策は2024年3月に解除され、利上げが続いている
長く「出口が見えない」とされてきたマイナス金利政策ですが、賃金と物価の好循環が見通せるようになったことを背景に、日銀は2024年3月の金融政策決定会合で解除を決めました(同時に長短金利操作も終了)。短期金利の誘導目標は、マイナスからゼロ近傍(0〜0.1%程度)へ引き上げられています。
その後の利上げは次のように進み、2026年に入ってからは間隔が短くなっています。
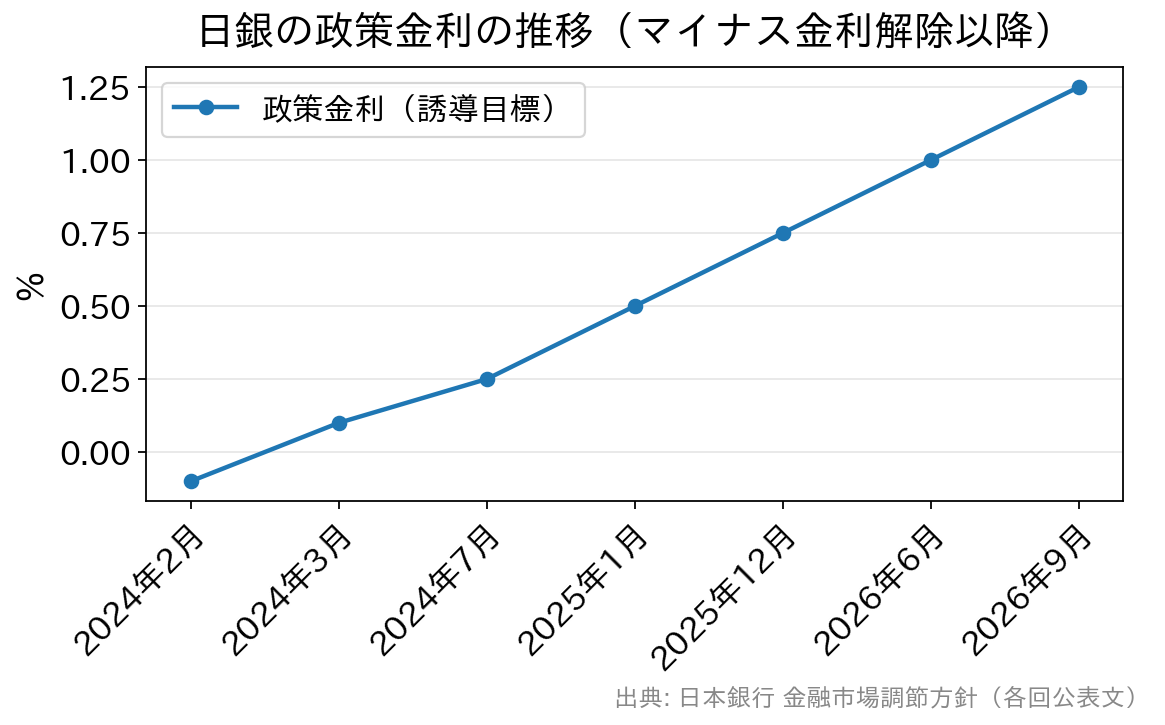
- 2024年7月:0.25%程度へ
- 2025年1月:0.5%程度へ
- 2025年12月:0.75%程度へ
- 2026年6月16日:1.0%程度へ
- 2026年9月18日:1.25%程度へ(9月24日から適用・賛成7反対2)
9月の決定は6月から3か月での追加利上げで、2024年以降の利上げ局面では最も短い間隔でした。日銀は公表文で、経済・物価・金融情勢に応じて引き続き政策金利を引き上げ、金融緩和の度合いを調整していく方針を示しています。「利上げは終わった」と考えて返済計画を立てるのは早い局面といえますが、次の利上げの時期や幅は示されていません。決定内容の原文は日本銀行の公表文(金融市場調節方針)で読めます。
住宅ローンへの影響
マイナス金利政策の導入で、2016年春から夏にかけて住宅ローン金利は固定金利を中心に大きく下がり、借り換えが相次ぎました(当時の金利の動きはマイナス金利で10年固定金利と変動金利が逆転した経緯で扱っています)。長く続いた超低金利は借り手にとって追い風でしたが、2024年の政策転換以降は流れが逆になっています。変動金利と固定金利では、利上げの効き方が異なります。
変動金利は政策金利に連動するが、反映の時期は銀行ごとに違う
変動金利は、政策金利や各行の短期プライムレートといった短期金利の影響を受けます。たとえば三菱UFJ銀行とみずほ銀行は9月の利上げを受けて、短期プライムレートを2026年11月2日から年2.625%へ引き上げると発表しました。その結果、短期プライムレートを基準にする住宅ローンの基準金利も上がりやすくなります。とはいえ、次の3つは銀行によって扱いが分かれます。
- 基準金利と適用金利は別のものです。実際の返済に使われるのは「基準金利−引下げ幅」で決まる適用金利で、引下げ幅は契約時に決まっているのが一般的です。
- 改定と返済額への反映の時期は銀行ごとに異なります。年2回の見直しが多いものの、見直し月も反映幅も一律ではありません。
- すべての銀行が同時に上がるわけではありません。政策金利が動いた直後に引き上げる銀行もあれば、据え置く銀行もあります。
返済額の急増をやわらげる5年ルール(金利が変わっても5年間は毎月返済額を据え置く)と125%ルール(見直し後の返済額を直前の125%までに抑える)を採用していない銀行もあります。これらのルールがなければ、金利が上がるたびに毎月の返済額そのものが変わるからです。金利の低さだけでなく、この2つのルールの有無まで確認してから選ぶことが、上昇局面では欠かせません。
固定金利は長期金利に連動し、上昇が続いている
固定金利は長期金利(10年国債利回り)の影響を受けます。その長期金利は上昇基調が続き、2026年10月初めには3%を超える水準になりました(日々の値は財務省「国債金利情報」で公表されています)。全期間固定の代表格である【フラット35】も、2026年10月の借入金利(新機構団信付き・借入期間21年以上35年以下・融資率9割以下)で最も多い金利が年3.830%となり、2017年10月に現行制度になって以降で最も高い水準です(住宅金融支援機構「最新の金利情報」)。
変動と固定を比べるときは、今の金利差よりも、金利が動いたときにどちらが困るかで考えると判断しやすくなります。変動は当初の負担が軽い代わりに上振れのリスクを自分で背負い、固定は当初の負担が重い代わりに完済まで返済額が確定するからです。
金利上昇局面こそ「総支払額」で比べる
利上げが話題になると、どうしても表面の金利ばかりに目が向きます。しかし実際に支払う総額は金利だけでは決まらず、事務手数料・保証料・団信の上乗せ金利まで含めて初めてどちらが有利かが見えてきます。たとえば事務手数料が「借入額×2.20%(税込)」の定率型なら借入3,000万円で66万円(税込)になり、数万円の定額型との差は60万円前後に広がります。金利差0.05%を追いかけるより、諸費用の差のほうが大きいことは珍しくありません。
金利と同じ重さで見ておきたい観点を表にしました。費用ごとの性格は住宅ローンの諸費用を総額で比較する方法で詳しく説明しています。
| 比較の観点 | 見るポイント | 備考 |
|---|---|---|
| 事務手数料 | 定率型(借入額×一定率)か定額型か | 定率型は借入額が大きいほど負担が増える。税込表示かも確認 |
| 保証料 | 0円か、外枠(一括前払い)・内枠(金利上乗せ)か | 保証料0円でも事務手数料が高い場合があり、合計で比べる |
| 団信・疾病保障 | 一般団信は上乗せ0円か、がん・全疾病保障は上乗せ何%か | 上乗せ0.1〜0.3%は、実質的な金利差として効いてくる |
| 繰上返済手数料 | 一部繰上返済が無料か、最低金額の条件があるか | 金利上昇局面では、繰上返済のしやすさが利息の抑制に直結する |
| 返済額の見直しルール | 5年ルール・125%ルールの有無 | 変動金利を選ぶ場合の必須確認項目(無い銀行もある) |
金利が上がる局面では、繰上返済のしやすさの価値も上がります。手数料無料でいつでも繰り上げできる銀行なら、ボーナスや余剰資金が出たときに元金を減らし、上昇分の利息を抑えられるからです。借り換えで総額を下げられるかどうかの目安は住宅ローン借り換えのタイミングと目安でも整理しています。
よくある質問
Q. 日銀が利上げしたら、変動金利は翌月から上がりますか?
A. 翌月とは限りません。各行が自行の基準金利をいつ、どれだけ見直すかを個別に決め、返済額への反映も多くは年2回の見直し時です。自分の契約の見直し時期は、借入先の約定書(金銭消費貸借契約書)に書かれています。
Q. すでに借りている変動金利は、契約時の引下げ幅も見直されますか?
A. 一般的に、契約時に決まった引下げ幅は完済まで変わらず、上がるのは基準金利の変動分です(商品によって扱いが異なる場合があります)。借り換えをすると、その時点の引下げ幅が新たに適用されます。
Q. これから借りるなら、固定にしておくべきでしょうか?
A. 一律の正解はなく、金利が上がっても家計が耐えられるか、繰上返済に回せる資金があるか、完済までの期間が長いかで変わります。返済期間が長く上振れを避けたい人ほど固定の価値が大きく、期間が短く繰上返済の余力がある人は変動が向く場合もあります。
Q. 自営業や転職直後だと、金利上昇局面で不利になりますか?
A. 属性によって金利が上乗せされるわけではありませんが、審査では収入の安定性が見られます。金利上昇局面では審査で使う金利が引き上げられ、借入可能額が保守的に出ることがあるため、上限いっぱいで組まないことが結果的にリスクを抑えます。
まとめ
マイナス金利政策は2024年3月に解除され、政策金利は2026年9月の決定で1.25%程度と約31年ぶりの水準まで上がりました。大手行の短期プライムレートの引き上げも11月に予定されており、変動・固定とも金利が上がりうる局面を前提に住宅ローンを選ぶ必要があります。
比べるべきは表面金利だけでなく、事務手数料・保証料・団信を含めた総支払額と、返済額の見直しルールです。金利の水準は各行が毎月見直しているため、借入れ前に試算をやり直すことで、上昇分を織り込んだ無理のない返済額を把握できます。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。