住宅ローンを選んだ決め手で最も多いのは金利の低さで、フラット35以外の利用者の62.0%が挙げています。住宅金融支援機構の利用者調査(2026年1月調査)の結果です。2位の団信の保障内容は17.8%と大きく離れており、金利以外の条件は決め手になりにくいという傾向は以前の調査から変わっていません。
見落とせないのは、回答者の65.6%が借りた1本以外の住宅ローンと比べずに決めていることです。表面の金利だけで選ぶと、事務手数料や団信の上乗せといった総支払額の差が見えないまま契約することになるため、ここでは決め手の中身と比較の実態をあわせて読み解きます。
金利の低さが62.0%で1位、団信の保障内容が17.8%で続く
調査は2025年4月から9月に住宅ローンを借りた1,237人が対象で、そのうちフラット35以外を利用した1,128人に、選んだ理由を3つまで答えてもらっています。上位は金利の低さ(62.0%)、団体信用生命保険の保障内容(17.8%)、諸費用の低さ(12.7%)、日頃から取引がある金融機関(12.3%)、ペアローン・収入合算を利用できた(12.1%)の順でした。
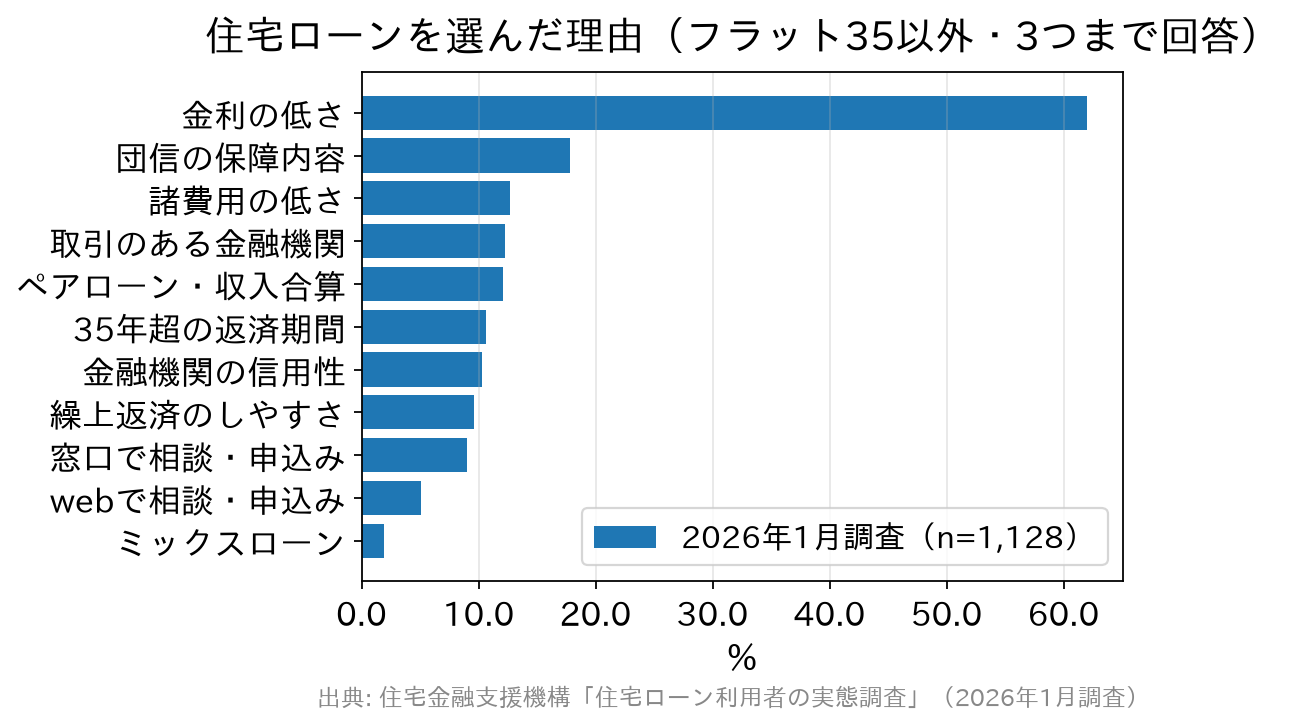
3位以下は10%前後に横並びで、35年超の返済期間を選べた(10.6%)や金融機関の経営の安定(10.3%)、繰上返済のしやすさ(9.6%)が続きます。
ペアローンや35年超の期間が1割を超えたのは、物件価格の上昇で1人の収入や35年では借入額が足りない世帯が増えたからだと考えられます。窓口で相談できた(9.0%)がwebで相談・申込みできた(5.1%)を上回っている点も、手続きの手軽さより相談のしやすさが選ばれた結果として読めます。
フラット35の利用者は金利がずっと変わらない安心を重視
フラット35を利用した109人では、金利がずっと変わらない安心が77.1%と突出しています。2位の国の機関(住宅金融支援機構)が提供する安心は12.8%、3位の政策的な金利引下げ制度(フラット35Sや子育てプラスなど)は11.9%でした。
民間ローンの利用者が金利の水準で選ぶのに対し、フラット35の利用者は金利が動かないことに価値を置いているわけです。というのも、全期間固定は借りた時点で総返済額が確定するため、金利上昇局面でも家計の見通しが崩れにくいからです。なお、他の住宅ローンでは希望額を借りられなかったという理由も8.3%あり、審査基準の違いから選ばれている面もあります。
65.6%は1本しか比べずに決めている
同じ調査で比較した住宅ローンの数を聞くと、1つ(借りたローンのみ)が65.6%で最も多く、同じ金利タイプで2つ以上比べた人は20.6%、異なる金利タイプまで比べた人は13.8%にとどまりました。金利の低さが決め手の1位でありながら、実際には他の候補と並べていない人が多数派です。
金利の低さだけで決めると、総支払額で逆転が起こりえます。たとえば事務手数料は、借入額に一定率をかける定率型と、金額が決まっている定額型で数十万円単位の差が出ることがあり、がん保障などを付ける団信の上乗せ金利も銀行ごとに違うからです。諸費用の低さを決め手にした人が12.7%にとどまるのは、こうした差が比べられていないことの裏返しともいえます。
手数料の内訳と相場は住宅ローンの諸費用の解説で、団信の上乗せ金利の違いは団信の疾病保障を銀行別に比べた記事で整理しています。候補を2〜3本に絞って同じ借入額で並べるだけでも、金利以外の差は見えてきます。
2016年度の調査との違い
この記事の初版(2017年7月)で紹介した2016年度の調査では、金利が低いことを挙げた人が75.1%、2位は住宅・販売事業者に勧められたこと(18.6%)でした。
当時とは設問の選択肢や回答数の上限が変わっているため単純には比べられませんが、販売事業者の勧めに代わって団信の保障内容が2位に入ったのは、疾病保障を付けた団信が広がった現在の商品性をよく表しています。2019年調査時点の結果は住宅ローンを選んだ決め手を扱った過去の記事で確認できます。
引用した資料は、住宅金融支援機構の公表資料で確認できます。
住宅金融支援機構「住宅ローン利用者の実態調査(2026年1月調査)」(PDF)
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
