住宅ローンの総支払額を大きく動かすのは、金利の小数点以下の差よりも、事務手数料の方式や団信の上乗せ金利、借入後に受けられる優待のほうであることが少なくありません。主要行の変動金利は2026年10月時点で年1%台前半から2%前後に分かれていますが、3,000万円・35年なら金利0.1%の差は60万円台にとどまる一方、手数料や保障の選び方では100万円を超える差がつくからです。
その金利そのものも上がる局面にあります。日本銀行は2026年9月の金融政策決定会合で政策金利を1.25%程度へ引き上げ、植田総裁は10月6日の全国証券大会での挨拶で、経済・物価・金融情勢に応じて引き続き政策金利を引き上げていく考えを示しました。
三菱UFJ銀行とみずほ銀行は、変動金利の基準となる短期プライムレートを11月2日から年2.625%へ引き上げると発表しています。自分では動かせない金利が上がるほど、自分で選べる「金利以外」の部分を詰めておく意味が大きくなります。
金利差が小さいときほど、諸費用と保障の差が総額を左右する
3,000万円を35年・元利均等で借りる場合、金利が年1.6%か1.7%かの違いは、総返済額でおよそ63万円です。これに対し、事務手数料が「借入額×2.20%(税込)」なら66万円、定額4万4,000円(税込)の商品なら差し引き約62万円が借入時点で動きます。疾病保障を年0.2%の上乗せで付けると、同じ条件で35年に約126万円の負担増になります。
つまり、表面金利をわずかに削る努力より、手数料の方式と保障の付け方を見直したほうが総額への効き目は大きいということです。というのも、金利差は残高が減るにつれて効き目が薄れていくのに対し、手数料は借入時に一括で、上乗せ金利は完済まで毎月、確実にかかり続けるからです。
買い物優待で差をつける、イオン銀行の「イオンセレクトクラブ」
イオン銀行で住宅ローン(フラット35を含む)を借りると、契約者特典の「イオンセレクトクラブ」に入会でき、専用のセレクトクラブカードでイオングループの対象店舗をクレジット決済すると、ローン完済まで毎日5%割引になります。イオン銀行の口座を返済用口座に指定することなどの条件があり、入会には所定の審査があります。
イオン銀行の公式コラムでは割引金額に上限はないとされており、日々の買い物をイオングループでまとめている家庭ほど金額が積み上がります。対象店舗での支出が月5万円なら割引は月2,500円で、年3万円、35年続けば約105万円相当です。金利0.1%の差より大きな額になる計算です。
この特典の価値は、使う人の生活圏によって大きく変わります。というのも、引っ越しや家族構成の変化でイオングループを使わなくなれば、割引額はそのままゼロになるからです。金利や手数料のように誰にでも同じ金額で効く要素とは性質が違うため、今の買い物実績を基に控えめに見積もるのが安全です。
イオン銀行の手数料タイプや団信の選び方はイオン銀行の住宅ローンの総支払額を解説した記事で整理しています。
優待サービスで差をつける、SBIアルヒの「暮らしのサービス」
SBIアルヒの「暮らしのサービス」
フラット35の実行件数シェアで2025年度27.7%・16年連続No.1のSBIアルヒ(旧・ARUHI/アルヒ)は、住宅ローンの審査に申し込んだ人向けの優待サービス「暮らしのサービス」(旧・ARUHIメンバーズクラブ)を提供しています。
※2010年度-2025年度統計、取り扱い全金融機関のうち借り換えを含む【フラット35】実行件数(2026年3月末現在、SBIアルヒ調べ)
引越し・インテリア・家電・カーライフ・子育てなど、住宅購入後の暮らしに関わる提携サービスを優待価格で使える仕組みで、審査の申込後から利用できるとされています。提携先や割引率は随時入れ替わるため、引越しや家電の購入を控えている人ほど、申込前に使いたいサービスが含まれているかを見ておくと、実際に受け取れる金額の見当がつきます。
ポイント特典は「いつか終わる」、SBI新生銀行の例
かつてSBI新生銀行(当時の新生銀行)が実施していた「Tポイント×住宅ローン」(毎月1,000ポイント×10年)は、すでに終了しています。ポイント付のステップダウン金利タイプは2024年1月19日契約分で終わり、その後継のステップダウン金利タイプも終了しました。Tポイント自体もVポイントへ統合されています。
ここに特典で借入先を選ぶ危うさがあります。ポイントやキャンペーンは数年単位で終わりますが、住宅ローンは35年続くため、特典を主な理由に決めると、特典が終わった後には金利と手数料だけが残るからです。
SBI新生銀行の現在の商品は、保証料0円・一部繰上返済手数料0円(1円から)・一般団信の上乗せ0円で、2026年3月からは全疾病保障付団信も上乗せ0円で選べます。その一方で事務取扱手数料は借入金額×2.20%(税込)の定率型で、仮審査は原則として行わず本審査のみで進む仕組みです。費用の内訳はSBI新生銀行の金利・事務手数料・団信の条件で確認できます。
保障で差をつける、ドコモSMTBネット銀行(旧・住信SBIネット銀行)の「スゴ団信」
ドコモSMTBネット銀行の住宅ローンには、すべての病気やケガによる就業不能に備える全疾病保障が「スゴ団信」として基本付帯し、保険料は同行が負担するため借り手の上乗せ金利はかかりません。借入時に50歳以下であれば、がん・脳卒中・急性心筋梗塞の3大疾病50%保障も上乗せなしで付きます。
保障の中身は病気の種類で異なります。がん・急性心筋梗塞・脳卒中と、高血圧症・糖尿病など5つの重度慢性疾患による就業不能は返済相当額が最長12か月分、12か月続けば残高が0円になります。それ以外の病気やケガ(精神障害などを除く)は、3か月を超えて続いた場合に最長21か月分が支払われ、24か月続くと残高が0円になる設計で、融資実行日から3か月間は待機期間です。
申込の窓口は変わりつつあります。WEB申込コースは2026年10月30日(金)17時で仮審査申込の受付を終了します(予定)。それまでに申し込んだ人はWEB申込コースで手続きを続けられますが、以降は銀行代理業者が窓口となる対面相談コースが中心になり、スゴ団信は対面相談コースでも付帯します。
対面相談コースの2026年10月の変動金利(通期引下げプラン)は、物件価格の80%以下の借入で年1.600%です。担当者に総コストや団信の選び方を相談しながら進められる反面、審査結果による上乗せ金利は最大で年0.55%と、WEB申込コースの年0.1〜0.3%より幅が広い点も見ておく必要があります。保障の細部はスゴ団信の保障と上乗せ金利の解説にまとめています。
SBIマネープラザでドコモSMTBネット銀行の住宅ローンを相談する
※PR SBIマネープラザは、ドコモSMTBネット銀行を所属銀行とする銀行代理業者です。
手数料の「定率タイプ」と「定額型」は何年で逆転するか
同じ銀行の中で手数料の方式を選べる商品は、金利以外の差を数字で確かめるのに向いています。ソニー銀行では、変動セレクト住宅ローンの事務取扱手数料が借入額の2.20%(税込)、手数料が一律4万4,000円(税込)の「住宅ローン」はその分だけ金利が高く設定されています。2026年10月の変動金利は前者が年1.847%、後者が年2.207%でした。
3,000万円・35年で比べると、手数料の差は借入時に約62万円です。ところが金利差0.360%による毎月返済額の差は約5,600円あり、金利が変わらないと仮定すれば、おおむね6年で定率タイプの手数料の多さを取り戻し、35年では総額で約170万円、定率タイプが少なくなる計算です。逆に6年以内に売却や借り換え、一括返済をする可能性が高い人は、定額タイプのほうが総額を抑えやすくなります。
こうした比較を自分の借入額で行うときは、金利だけでなく手数料と完済までの年数をセットで置くことが欠かせません。費用の方式ごとの違いは保証料と事務手数料の違いを整理した記事やソニー銀行の住宅ローンを総支払額で解説した記事も参考になります。
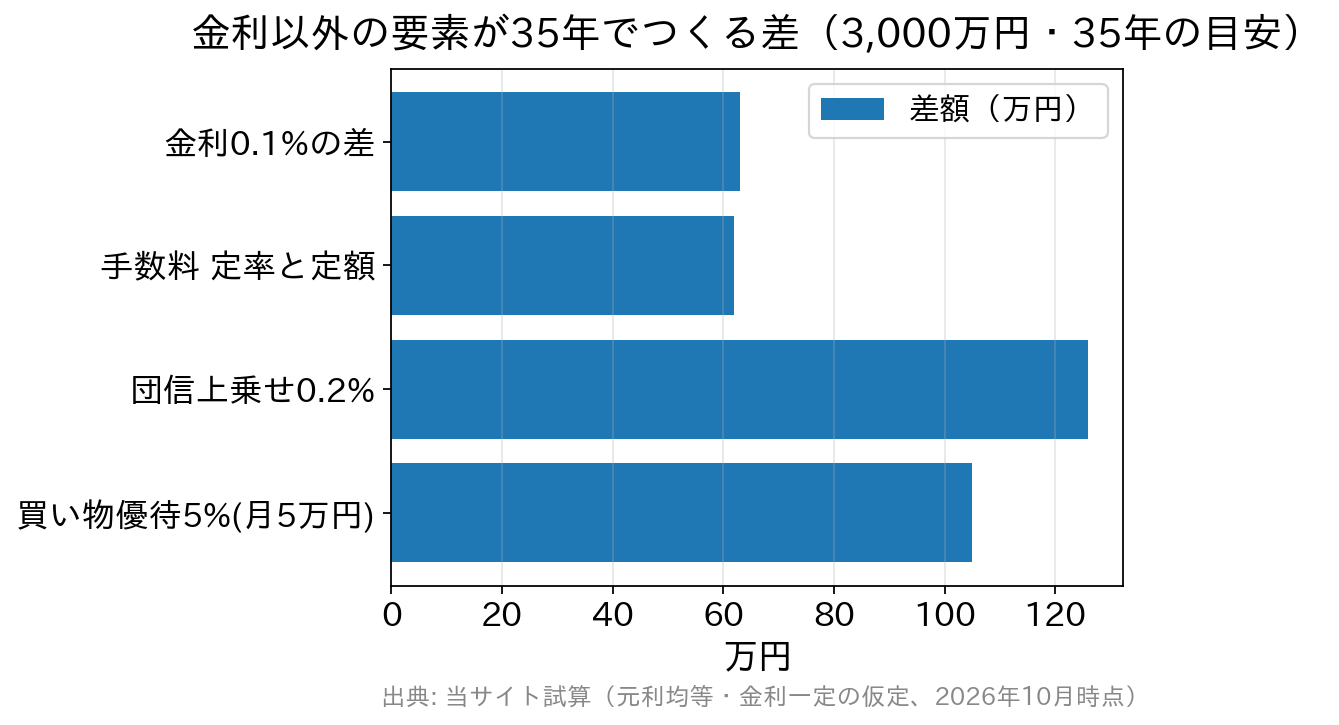
「金利以外」を35年の総支払額に換算して並べる
金利以外の要素は、感覚のままでは比べにくいものです。すべてを35年間の金額に置き直すと、どれを優先すべきかが見えやすくなります。
| 比較の観点 | 差の大きさ(3,000万円・35年の目安) | 注意点 |
|---|---|---|
| 金利0.1%の差(年1.6%と1.7%) | 総返済額で約63万円 | 完済まで確実に効く。変動金利は今後の改定で差が動く |
| 事務手数料(定率2.20%と定額44,000円) | 借入時に約62万円 | 定額タイプは金利が高めに設定されることが多く、金利差との合算で判断する |
| 疾病保障の上乗せ0.2% | 総返済額で約126万円 | 上乗せ0円で付く銀行なら、その分が実質的な値引きになる |
| 買い物優待5%(月5万円利用) | 35年で約105万円相当 | 使わなければ価値はゼロ。生活圏に左右される |
| ポイント・キャンペーン | 数万〜十数万円程度 | 終了・改定される前提で考える(例 SBI新生銀行のTポイント特典は終了) |
※金利差・上乗せの金額は元利均等返済・ボーナス返済なし・金利が35年間変わらない仮定での当サイト試算です。
並べてみると、優先する順番は①金利 ②団信の上乗せの有無 ③事務手数料の方式 ④優待 ⑤ポイントと整理できます。優待やポイントは、総コストがほぼ同じ候補で迷ったときの最後の判断材料にとどめておくのが無理のない距離感です。
金利上昇局面では、全期間固定の上げ幅も無視できない
金利が下がり続けていた時代、「金利以外で選ぶ」ことは横並びの中から選ぶための工夫でした。金利が上がる今は、上昇するコストを少しでも吸収するための工夫に意味が変わっています。
全期間固定の代表である【フラット35】の2026年10月の最頻金利は、融資率9割以下・返済期間21〜35年で年3.830%と、前月から0.370%上がりました。3,000万円・35年なら、この1か月の上げ幅だけで総返済額はおよそ270万円増える計算になり、1か月の金利の動きが事務手数料数回分を上回ることもあり得ます。
変動金利を選ぶなら、5年ルール・125%ルールの有無や繰上返済手数料まで含めて比べることになります。固定金利を選ぶなら、事務手数料の定額タイプと定率タイプの違いまで含めて比べる必要があります。金利が上がるほど、こうした商品設計の差が家計に効いてくるからです。
属性によって、効いてくる「金利以外」は変わる
ここまでの比較は、どの借り手にも共通する話です。ところが自営業・転職直後・ペアローンといった条件が絡むと、優先すべき「金利以外」の順番そのものが入れ替わります。
自営業・個人事業主は、借入額と完済までの年数で手数料タイプを選ぶ
自営業や個人事業主の審査で見られるのは、会社員の額面年収ではなく確定申告書の所得です。節税のために経費を多く計上していると所得が小さく見え、その結果として希望より借入額が小さくまとまることが少なくありません。
定率タイプの手数料は借入額に比例するため、借入額が小さければ手数料も小さくなり、定額タイプとの差は縮まります。一方で、事業の状況しだいで早めに繰上返済や借り換えを考える人なら、前の節で見た逆転までの年数が判断の軸になります。どちらが有利かは借入額と完済までの見通しで変わるため、自分の数字で両方を試算することが欠かせません。
転職直後は、勤続年数の条件が最初の壁になる
転職して間もない時期は、金利や手数料より先に申し込めるかどうかが問題になります。民間の住宅ローンは勤続年数の目安を設けていることが多く、金利の低い銀行ほど条件が厳しい傾向も見られます。
この点で候補になりやすいのが【フラット35】で、勤続年数そのものを一律の条件にしていないため、転職直後でも申込の土俵に乗れる可能性があります。収入の見方や必要書類は取扱金融機関で異なるため、借りられる先が限られる状況では、金利の小数点以下より条件そのものを優先するのが現実的です。属性別の通り方は転職直後の住宅ローンの選び方で詳しく扱っています。
ペアローンは、1本ごとにかかる費用が2倍になる
夫婦それぞれが債務者になるペアローンでは、住宅ローンの契約が2本になります。そのため、金利表からは見えない次のような費用が生まれます。
- 定額タイプの事務手数料は2本分かかる(定率タイプは合計借入額に対する料率のため、最低手数料が決まっている商品を除けば総額は変わらない)
- 契約書ごとの印紙税や、抵当権設定にともなう司法書士報酬も2本分になりやすい
- 団信は自分の借入分しか保障しないため、一方が亡くなっても、もう一方の残債は残る
とくに3点目は見落とされがちです。上乗せ0円の疾病保障や、夫婦どちらかに万一のことがあれば残債が0円になる連生団信を用意している銀行を選ぶ意味は、単独で借りる場合より大きくなります。定額タイプを選ぶなら、手数料は2本分で見積もっておく必要があります。
「金利以外」でよくある疑問
Q. 事務手数料が定額タイプの住宅ローンは、結局おトクなのですか?
A. 完済までの年数しだいです。定額タイプは初期費用を抑えられる代わりに金利が高めに設定されるのが一般的で、長く借りるほど金利差が積み上がって逆転します。早期の売却や借り換え、一括返済を予定しているなら定額タイプに分があります。
Q. 上乗せ0円の疾病保障が付くなら、民間の医療保険は解約してよいですか?
A. 解約は慎重に判断したほうがよいでしょう。住宅ローンの疾病保障が支払うのはローンの返済額や残高で、治療費や生活費ではないからです。支払要件も商品ごとに細かく決まっているため、保障が重なる範囲を条件表で突き合わせてから見直します。
Q. 借りたあとに優待やポイント特典が終了したら、借り換えるべきですか?
A. 特典の終了だけを理由に借り換えても、多くの場合は採算が合いません。借り換えには事務手数料や登記費用が改めてかかり、数十万円単位になることも珍しくないからです。借り換えを考えるのは、金利差という本体部分が動いたときと線を引いておくと判断がぶれません。
Q. 保証料0円の住宅ローンは、本当に諸費用が安いのですか?
A. 保証料0円の代わりに事務手数料が定率タイプ(借入額×2.20%など)になっている商品が多く、それだけでは判断できません。保証料と事務手数料を合計した金額で比べるのが確実で、繰上返済や完済で一部が戻ることがある保証料と、原則戻らない事務手数料の違いも押さえておきます。
Q. ドコモSMTBネット銀行のWEB申込コースが終わると、スゴ団信は付かなくなりますか?
A. 対面相談コースでもスゴ団信は付帯します。2026年10月30日17時以降に仮審査を申し込む場合は対面相談コースでの手続きになり、審査結果による上乗せ金利の幅がWEB申込コースと異なる点は事前に確かめておきます。
※本記事の特典・保障・手数料・金利は2026年10月時点の各社公表内容に基づいています。手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。
住宅ローン比較・ランキング記事
- 投稿タグ
- インターネット銀行