横浜銀行の住宅ローンは、新規借り入れの変動金利が年0.975%(融資手数料型・最大引き下げ適用時/2026年9月適用分)と、主要なネット銀行より低い水準にあります。地方銀行でありながら金利面では十分に戦える一本です。
一方で、がんや3大疾病などの疾病保障はすべて金利上乗せ(年0.200〜0.350%)で、無料付帯のネット銀行と比べると保障を付けた後の総支払額では逆転することがあります。
金利・諸費用・団信の3つを分けて確認し、どの条件なら横浜銀行が有利になるのかを、公式の商品概要説明書の数値で整理します。
横浜銀行の住宅ローンの金利水準
まず金利です。横浜銀行は「店頭表示金利」から審査結果に応じて差し引く方式で、諸費用のタイプ(標準型/融資手数料型)によって適用金利が変わります。
| 金利タイプ | 店頭表示金利 | 融資手数料型 | 標準型 |
|---|---|---|---|
| 変動金利型 | 3.125% | 0.975% | 1.085% |
| 固定金利指定型3年 | 4.850% | 2.700% | 2.810% |
| 固定金利指定型5年 | 5.150% | 3.000% | 3.110% |
| 固定金利指定型10年 | 5.800% | 3.650% | 3.760% |
※2026年9月1日〜9月30日の新規お借入分に適用される利率。融資手数料型・標準型の数値は店頭表示金利から最大差し引き幅を差し引いた場合で、実際の差し引き幅は審査結果により決まります(横浜銀行 公式「住宅ローン(新築・購入)」)。
注目したいのは、融資手数料型と標準型で年0.110%の金利差がある点です。この差が、後述する初期費用の差とどう釣り合うかが選択の分かれ目になります。
給与振込などで年0.030%の追加引き下げ
横浜銀行には「さらにおトクな金利プラン」があり、次の3条件をすべて満たすと店頭表示金利からの差し引き幅にさらに年0.030%が上乗せされます。
- 横浜銀行で給与振込を利用している
- スマホアプリ「はまぎん365」を利用している
- バンクカードローン(住宅ローン利用者専用)を申し込む
取扱期間は2026年4月1日〜2026年9月30日の申込分です。条件を満たす限り最終返済時まで年0.030%の差し引きが続く設計のため、給与振込口座を横浜銀行にできる人には効きます。
横浜銀行の住宅ローン「団信」は6種類
いまの住宅ローンは団信への加入が必須で、一般団信の保険料は銀行負担が一般的です。横浜銀行も地銀協一般団信(死亡・所定の高度障害でローン残高が0円)は加算金利なしで付帯します。
がんや脳卒中・生活習慣病にも備えたい場合は、金利上乗せで特約を選ぶ形です。横浜銀行の団信は一般団信を含めて6種類あり、加算金利は公式の商品概要説明書に明記されています。
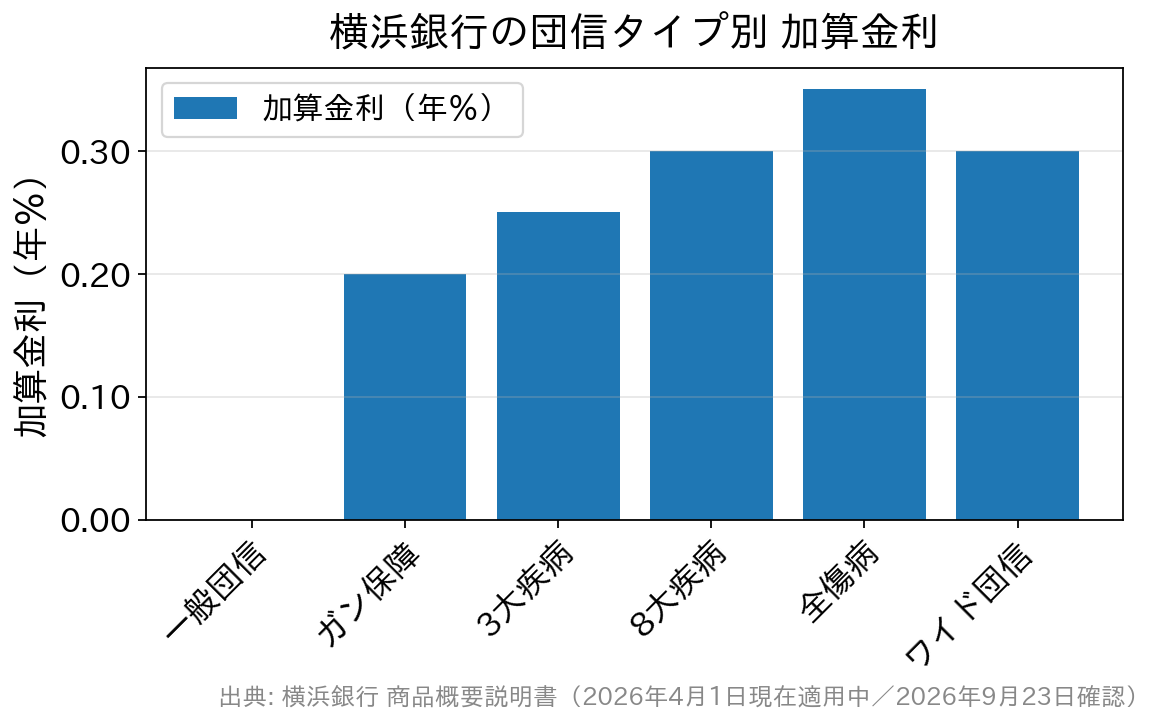
| 団体信用生命保険 | 加算金利 | 主な保障内容 |
|---|---|---|
| 地銀協一般 | なし | 死亡または所定の高度障害状態で住宅ローン残高が0円 |
| ガン保障特約付き | 年0.200% | がんの診断確定でローン残高が0円。病気・ケガの入院時に一時金と入院保険金 |
| 3大疾病保障特約付き | 年0.250% | がん・急性心筋梗塞・脳卒中で所定の状態のときに残高が0円 |
| 8大疾病保障特約付き | 年0.300% | 3大疾病に加え、高血圧・糖尿病・慢性腎不全・肝硬変・慢性膵炎で所定の状態のときに残高が0円。奥さまガン保障付き |
| 全傷病保障特約付き | 年0.350% | がん・3大疾病に加え、その他の病気やケガによる就業不能が所定の期間を超えた場合に残高が0円 |
| 引受条件緩和型(ワイド) | 年0.300% | 加入条件を緩和したプラン。保障内容は一般団信と同じ |
※加算金利は横浜銀行 公式「商品概要説明書(住宅ローン 変動金利型)」(2026年4月1日現在適用中)による。健康状態・年齢・借入金額などにより加入できない場合があります。
特約を付けると年齢条件が変わる点に注意
見落としやすいのが年齢条件です。一般団信なら借入時満18歳以上・最終返済時満82歳未満ですが、団信の種類によって上限が下がります。
- 3大疾病保障特約付き団信を選ぶ場合:最終返済時満76歳未満
- 引受条件緩和型(ワイド)団信を選ぶ場合:最終返済時満80歳未満
つまり、年齢が高めの人が3大疾病保障を選ぶと、保障は手厚くなる代わりに返済期間を短くせざるを得ないことがあります。毎月返済額の試算は、この制約とセットで行ってください。
横浜銀行の住宅ローン「諸費用」は2タイプ
横浜銀行の諸費用は標準型(保証料を別に支払う方式)と融資手数料型(保証料が金利に含まれる方式)から選べます。ただし固定金利型・超長期固定金利型(35年)では融資手数料型を選べません。
| タイプ | 住宅ローン事務取扱手数料 | 保証料 | 不動産担保取扱手数料 |
|---|---|---|---|
| 標準型 | 22,000円(税込) | 横浜信用保証(株)へ別途支払い(借入額・期間で変動) | 33,000円(税込) |
| 融資手数料型 | お借入金額の2.20%(税込) | お借入金利に含まれる(一括払いは不要) | 33,000円(税込) |
標準型の保証料は、借入金額100万円あたりで次のように決まります。期間が長いほど1件あたりの負担が大きくなる仕組みです。
| 借入期間 | 5年 | 10年 | 15年 | 20年 | 25年 | 30年 | 35年 |
|---|---|---|---|---|---|---|---|
| 保証料(100万円あたり) | 4,580円 | 8,544円 | 11,982円 | 14,834円 | 17,254円 | 19,137円 | 20,681円 |
なお、使いみちによっては保証料を支払わない方式も選べますが、その場合はお借入金利が年0.200%高くなります。金利で払うか、現金で払うかの違いという整理です。
3,000万円・35年で初期費用はどれだけ違うのか
公式の数値をそのまま当てはめると、3,000万円を35年で借りる場合の初期費用は次のようになります。どちらを選んでも大差がない、というのが実際のところです。
- 標準型:保証料620,430円(20,681円×30)+事務取扱手数料22,000円+不動産担保取扱手数料33,000円=675,430円。適用金利は年1.085%
- 融資手数料型:事務取扱手数料660,000円(3,000万円×2.20%)+不動産担保取扱手数料33,000円=693,000円。適用金利は年0.975%
初期費用の差は17,570円にすぎない一方、適用金利は年0.110%も違います。完済まで借り続ける前提なら、融資手数料型のほうが総支払額では有利になりやすい計算です。
ただし融資手数料型の事務取扱手数料は、繰り上げ返済しても返戻がありません。逆に標準型の保証料は、早期に完済すると戻し保証料を受けられる場合があります。数年で売却・借り換えする可能性があるなら標準型、という分け方が基本です。
繰り上げ返済手数料は窓口とネットで大きく違う
もう一点、総コストに効くのが繰り上げ返済手数料です。横浜銀行では一部・全額とも窓口手続きで44,000円(税込)かかります。
ただしインターネットバンキング「〈はまぎん〉マイダイレクト」での手続きなら無料です。変動金利型から固定金利指定型への変更(窓口11,000円〈税込〉)も、ネットなら無料になります。
こまめに繰り上げ返済をする予定なら、契約時にマイダイレクトの初回利用登録まで済ませておきましょう。ここを知らずに窓口で繰り返すと、数万円単位で差がつきます。
横浜銀行の住宅ローンのメリット
メリット1.新規の変動金利は主要ネット銀行より低い
2026年9月の新規借り入れで比べると、横浜銀行の変動金利(融資手数料型)は年0.975%です。同月の主要ネット銀行の変動金利(いずれも最優遇・各行公式)と並べると、その位置がよく分かります。
- イオン銀行:年1.040%
- SBI新生銀行:年1.060%(自己資金10%以上優遇)/年0.990%(SBIハイパー預金優遇)
- auじぶん銀行:年1.134%(物件価格の80%以下)
- PayPay銀行:年1.330%
- ソニー銀行:年1.347%(変動セレクト)
「地銀だから金利は高い」という思い込みは、少なくとも新規の変動金利では当てはまりません。神奈川県内の物件で、給与振込を移せる人なら有力な候補になります。
メリット2.住宅ローンセンターで対面相談ができる
横浜銀行は神奈川県内を中心に、住宅ローンの専門スタッフが対応する住宅ローンセンターを展開しています。店舗で相談しながら契約を進められるのは、ネット銀行にはない安心感につながります。
センターの所在地・営業日・営業時間は変更されることがあるため、横浜銀行 公式「住宅ローンセンター一覧」で確認してから訪問してください。ダイレクト住宅ローンセンター(0120-54-4580)での電話相談もできます。
メリット3.変動金利に5年ルール・125%ルールがある
横浜銀行の変動金利型は、金利が上がっても返済額を約5年間は変更しない(5年ルール)設計です。さらに見直し時に返済額が増える場合も、見直し前の1.25倍が上限(125%ルール)とされています。
金利が上昇している局面では、家計へのショックを和らげる仕組みとして働きます。ネット銀行のなかにはこのルールを採用していない住宅ローンもあるため、金利だけでなくこの設計の有無も確認しておきたいところです。
ただし、5年ルールは返済額が据え置かれるだけで利息が減るわけではありません。元金の減りが遅くなり、最終返済日に未返済残高が残れば原則一括返済となる点は理解しておく必要があります。
横浜銀行の住宅ローンのデメリット
デメリット1.長期固定はネット銀行のほうが低い
新規の変動金利は低い一方、固定金利指定型10年は年3.650%(融資手数料型)です。2026年9月の主要ネット銀行と比べると見劣りします。
- ドコモSMTBネット銀行(旧・住信SBIネット銀行):年3.149%(WEB申込コース・当初引下げプラン)
- SBI新生銀行:年3.230%(自己資金優遇)
- auじぶん銀行:年3.270%(当初期間引下げ)
固定金利で長く固めたい人は、ネット銀行も必ず比較対象に入れてください。なおお借り換えは新規とは別建ての金利プランのため、借換を検討している場合は公式で借換用の適用利率を確認する必要があります。
デメリット2.疾病保障が無料で付かない
横浜銀行では一般団信こそ無料ですが、がん・3大疾病・8大疾病などの疾病保障はすべて金利上乗せです。ここが総コストで効いてきます。
たとえばがん保障を付けると年0.200%の上乗せとなり、変動金利は0.975%から1.175%になります。この水準だと、同等の保障を無料で付けられるネット銀行のほうが総支払額で有利になる可能性が出てきます。
デメリット3.対象エリアが限られる
お借り入れの対象となる物件の所在地は、原則として神奈川県全域および東京都の一部です。東京都内で対象となるエリアは限定されているため、都内の物件を検討している場合は事前確認が欠かせません。
横浜銀行と他行を「保障込みの総コスト」で比べる
横浜銀行は「新規変動の金利の低さ」と「対面相談」が強みで、「疾病保障が有料」「長期固定が高め」が弱点です。疾病保障を付けるかどうかで評価が反転する、という構図を押さえておきましょう。
| 比較の観点 | 横浜銀行 | 見るポイント |
|---|---|---|
| 新規の変動金利 | 年0.975%(融資手数料型・最大引き下げ) | 主要ネット銀行より低い。一般団信のままなら強い |
| 疾病保障を付けた場合 | 年0.200〜0.350%の上乗せ | 無料付帯のネット銀行と総支払額で比較 |
| 固定金利指定型10年 | 年3.650%(融資手数料型) | ネット銀行のほうが低い傾向 |
| 諸費用 | 標準型/融資手数料型(固定金利型は標準型のみ) | 早期完済の予定なら標準型が有利になりやすい |
| 繰り上げ返済 | 窓口44,000円(税込)/ネットは無料 | 手続き経路で数万円の差 |
| 返済額の急増リスク | 5年ルール・125%ルールあり | ルールのない住宅ローンとの違いを確認 |
| 対象エリア | 神奈川県全域と東京都の一部 | 都内は対象地の事前確認が必要 |
【FAQ】横浜銀行の住宅ローンでよくある質問
Q. 横浜銀行の住宅ローンは東京都内の物件でも借りられますか?
A. 対象物件の所在地は原則として神奈川県全域および東京都の一部とされています。都内は対象エリアが限定されているため、公式サイトの「東京都内でお借り入れの対象となる物件の所在地」を確認するか、ダイレクト住宅ローンセンター(0120-54-4580)へ問い合わせてください。
Q. 団信の特約を付けると金利はどれくらい上がりますか?
A. 公式の商品概要説明書では、ガン保障特約付きが年0.200%、3大疾病保障特約付きが年0.250%、8大疾病保障特約付きと引受条件緩和型(ワイド)が年0.300%、全傷病保障特約付きが年0.350%の加算です。地銀協一般団信は加算なしで付帯します。
Q. 標準型と融資手数料型はどちらが総額で安くなりますか?
A. 3,000万円・35年なら初期費用は標準型675,430円・融資手数料型693,000円とほぼ同じで、適用金利は融資手数料型が年0.110%低くなります。完済まで借り続けるなら融資手数料型が有利になりやすい一方、数年で完済・借り換えする可能性があるなら、戻し保証料を受けられる場合がある標準型が向きます。
Q. 横浜銀行の変動金利に5年ルール・125%ルールはありますか?
A. あります。金利が変動しても返済額は約5年間変更されず、見直しで増える場合も見直し前の1.25倍が限度です。ただし返済額が据え置かれるだけで利息が減るわけではなく、元金の減りは遅くなります。
Q. 繰り上げ返済に手数料はかかりますか?
A. 窓口での手続きは一部・全額とも44,000円(税込)です。インターネットバンキング「〈はまぎん〉マイダイレクト」からの手続きなら無料になるため、契約時に初回利用登録まで済ませておくのが得策です。
横浜銀行の住宅ローンのまとめ
横浜銀行の住宅ローンは、一般団信のままで変動金利を借りるなら、ネット銀行と比べても十分に低い水準です。神奈川県内の物件で、給与振込を移せて、対面相談も受けたい人には合理的な選択肢になります。
逆に、疾病保障を手厚くしたい人や、長期固定で固めたい人は横浜銀行だけで決めないほうがよいという結論になります。保障の上乗せ分が、金利の優位をそのまま打ち消してしまうためです。
疾病保障が無料で付くネット銀行も比較対象に
疾病保障込みで総コストを抑えたい場合は、次のような住宅ローンも並べて試算してみてください(いずれも2026年9月時点の各行公式による)。
ソニー銀行:がんと診断確定されると住宅ローン残高の50%が保障される「がん団信50」を上乗せなしで付帯できます。残高100%保障とがん診断給付金100万円が付く「がん団信100」も年0.100%の上乗せで選べます(いずれも加入時満50歳未満)。
| 金融機関 | 保障と総コストの特徴 |
|---|---|
| auじぶん銀行 | 借入時50歳以下なら、がん50%保障・4疾病50%保障・全疾病保障が上乗せ0円で付帯。2026年9月の新規変動は年1.134%(物件価格の80%以下) |
| SBI新生銀行 | 上乗せ0円の全疾病保障付団信(2026年3月開始)を用意。事務手数料は借入金額×2.20%(税込)の定率型で分かりやすく、SBIハイパー預金の開設で2026年9月の新規変動は年0.990% |
ほかの主要行と横並びで見たい場合は、PayPay銀行の住宅ローン|金利・諸費用・団信のメリット・デメリットや三井住友銀行の住宅ローンのメリット・デメリット|保障と総コストもあわせて参考にしてください。
※金利・手数料・保障内容は改定されることがあります。最新の内容は横浜銀行の公式サイトでご確認ください。
住宅ローン比較・ランキング記事
- 投稿タグ
- 地方銀行