中古住宅(既存住宅)の最大のメリットは取得価格の安さで、国の統計では同じ形態の新築より戸建で約2,100万円、マンションで約3,100万円低くなっています。その一方で、修繕の時期が早く来ることと、気密性・断熱性能への不満が出やすいことがデメリットになりやすく、価格差だけで判断すると入居後の費用で差が縮まることがあります。
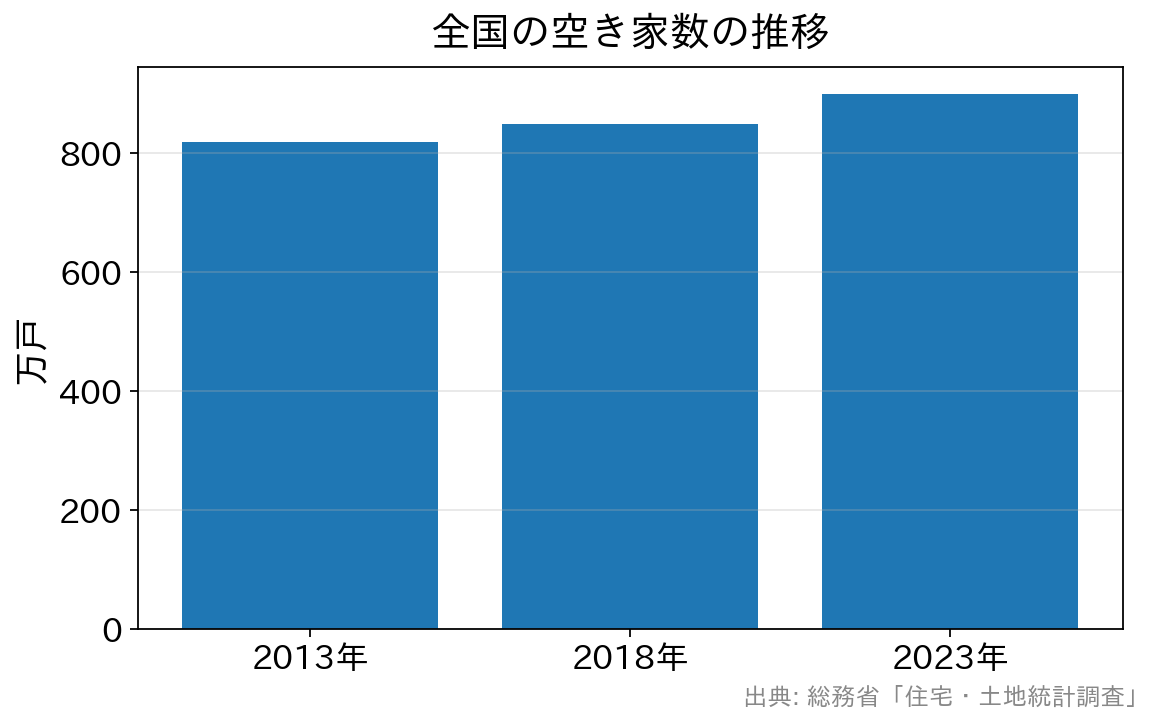
総務省の「令和5年住宅・土地統計調査」によると、2023年10月1日現在の空き家は900万2千戸、空き家率は13.8%でいずれも過去最多・最高でした。
新築価格の上昇も重なって中古住宅を選ぶ人は増えており、2026年には住宅ローン減税とフラット35の両面で中古の購入者に有利な見直しが入っています。価格の安さが入居後の費用でどこまで縮むかは、修繕費・諸費用・税制・住宅ローンを合わせた総コストで見てはじめて分かります。
新築と中古で取得資金はどれだけ違うのか|統計で見る価格差
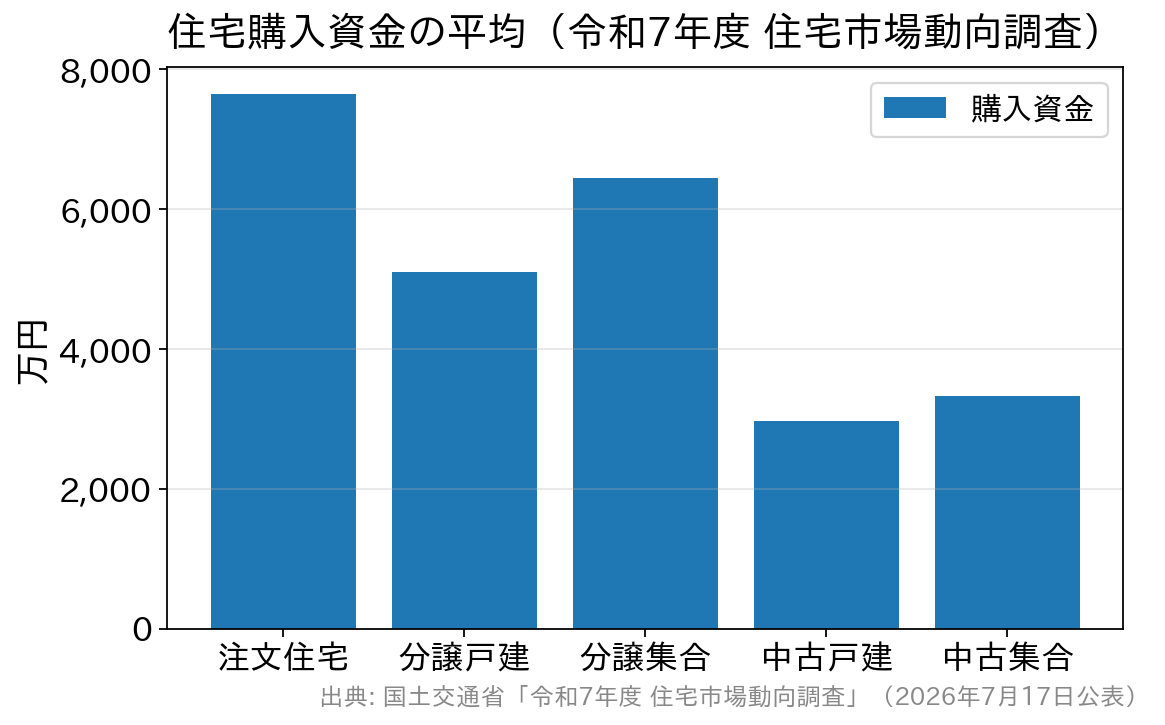
感覚ではなく公的統計で差額を見ておくと、判断がぶれにくくなります。国土交通省が2026年7月に公表した「令和7年度 住宅市場動向調査」(令和6年度に住み替え・建て替えをした世帯が対象)では、住宅購入資金の平均は次のとおりでした。
| 住宅の種類 | 住宅購入資金の平均 | 同じ形態の新築との差 |
|---|---|---|
| 注文住宅(全国) | 7,646万円 | ― |
| 分譲戸建住宅 | 5,099万円 | ― |
| 既存(中古)戸建住宅 | 2,966万円 | 分譲戸建より約2,133万円低い |
| 分譲集合住宅(新築マンション) | 6,443万円 | ― |
| 既存(中古)集合住宅 | 3,321万円 | 分譲集合より約3,122万円低い |
※注文住宅は全国、その他は三大都市圏(首都圏・中京圏・近畿圏)の平均値。出典は国土交通省「令和7年度 住宅市場動向調査報告書」。
戸建で約2,100万円、マンションで約3,100万円という差は、リフォーム費用を積んでも埋まりにくい水準です。中古住宅の最大のメリットが価格であることは、統計上もはっきりしています。ただしこれは取得時点の数字なので、入居後にかかる修繕費や光熱費まで足して、はじめて総コストとして比べられるようになります。
中古住宅のメリット
物件価格が安い
同じ形態の新築と比べた取得資金の差は、上の表のとおり数千万円規模です。同じ予算ならより広い物件や立地のよい物件を選べることが多く、同じ広さ・立地なら借入額そのものを抑えられます。金利が上がっている局面では、借入額を小さくできることの価値が相対的に大きくなるからです。
リフォーム(リノベーション)費用は工事の範囲で大きく変わりますが、内装や水回りを一新する規模でも、合計では同条件の新築を下回るケースが多く見られます。
自由なリフォームが可能
間取りを変えるリノベーションを行っても、新築の平均購入額より安く収まるケースが多いため、同じ価格帯の新築より好みに合った住まいを手に入れやすくなります。断熱や耐震といった性能面も、入居前にまとめて工事をすれば、住みながら少しずつ手を入れるより費用も手間も抑えられます。
完成しているのですぐに入居可能
中古住宅はすでに完成している建物なので、気に入ればすぐに住めるうえ、日当たりや騒音、周辺環境まで実物で確認してから判断できます。図面や完成予想図だけで決める新築の青田買いと比べると、住んでみて想像と違ったという事態を避けやすいのも利点です。
中古住宅のデメリット
築年数に応じた経年劣化がある
中古住宅のデメリットとして真っ先に挙がるのが、傷や汚れなどの経年劣化です。築浅の家なら目立たなくても、築数十年の物件では無視できないほど古びていることがあります。築年数によっては現在の耐震基準を満たしておらず、耐震改修や建て替えを早めに検討しなければならない場合もあります。
メンテナンス費用が必要になるタイミングが早い
新築戸建の場合、最初の大きなメンテナンスはおおむね10年後とされます。中古の戸建では、売りに出された時点ですでにその時期を迎えていることがあり、購入直後から外壁や屋根、給湯器などの手入れが必要になる場合も少なくありません。その結果、物件価格にメンテナンス費用を上乗せした総額で予算を組むことが、中古戸建では欠かせなくなります。
住宅ローンの借入額が抑えられることがある
中古物件は担保評価額が低く出やすく、収入に問題がなくても借入額が希望より下げられることがあります。そのぶん頭金を多めに準備しなければならない場合があるので、事前審査の段階で借入可能額の見当をつけておくと資金計画が狂いにくくなります。
中古住宅でも使えるフラット35を利用する場合は、物件が住宅金融支援機構の技術基準を満たし、適合証明を受ける必要があります。主な基準には次のようなものがあります。
- 建築確認日が昭和56年6月1日以後(新耐震基準)であること
- 耐火構造、準耐火構造等に適合していること
- 土台、床組等に腐朽や蟻害がないこと
中古を買った人が「実際に不満だった」こと
一般的なデメリット論よりも参考になるのが、実際に取得した世帯の回答です。前掲の令和7年度 住宅市場動向調査では、取得した住宅について満足していない点を聞いており、中古住宅取得世帯の回答で目立つのは次の項目です(複数回答・%)。
| 満足していない点 | 既存(中古)戸建 | 既存(中古)集合 | (参考)注文住宅 |
|---|---|---|---|
| 特になし | 38.3 | 44.4 | 32.9 |
| 価格(予定より高くなった) | 13.8 | 15.0 | 36.1 |
| 交通の利便性 | 13.0 | 12.8 | 9.4 |
| 気密性、断熱性能 | 10.7 | 3.2 | 5.8 |
| 浴室の設備、広さ | 9.1 | 7.7 | 4.6 |
| 防犯性能 | 5.9 | 3.5 | 2.4 |
※出典は国土交通省「令和7年度 住宅市場動向調査」(注文住宅は全国、その他は三大都市圏)。
中古では特になしが最も多く、価格への不満は注文住宅の36.1%を大きく下回ります。予算面では中古は期待どおりの結果になりやすいということです。これに対して中古戸建では、気密性・断熱性能への不満が10.7%と注文住宅(5.8%)の約2倍にのぼっています。
中古住宅で後悔が生まれやすいのは、価格よりも住まいの性能の部分です。というのも断熱性能は光熱費という毎月の支出に直結し、入居後に直そうとすると住みながらの工事になって費用も手間もかさむからです。購入時のリフォーム計画に断熱改修を最初から織り込んでおくと、満足度と総コストの両方に効いてきます。
2026年秋からフラット35の中古住宅融資が使いやすくなった
住宅金融支援機構は2026年9月1日の借入れ分から、フラット35の中古住宅融資で、簡易なリフォームの工事費用を物件の購入費用とまとめて借りられるようにしました。これまでは購入後にリフォームをする場合、工事費を手元資金で払うか、リフォームローンを別に組む必要があったため、資金計画の組み立て方が変わる見直しです。
対象になるのは、フラット35の適合証明の内容に影響しない簡易な工事に限られ、柱の位置の変更や間取り変更、床面積の増減、断熱材の交換などは含まれません。
借入対象に含めた工事を実施しなかった場合は、その費用分を繰上返済する決まりです(住宅金融支援機構「【フラット35】中古住宅融資が使いやすくなります!」)。断熱改修のような性能を上げる工事を一体で借りたい場合は、金利引下げのある【フラット35】リノベを別途検討することになります。
あわせて2026年10月1日からは、住宅金融支援機構の「フラットすまい・るポイント」も始まりました。借入日が2026年10月1日以降のフラット35等が対象で、借入額に応じて2,000〜150,000の楽天ポイントが進呈され、申請は借入日から6か月以内です。取扱金融機関を問わず対象になる一方、予算に達した場合は年度の途中でも終了するとされています。
諸費用と住宅ローンも総コストで考える
中古住宅は、新築より諸費用の割合が高くなりやすい点に注意が必要です。仲介手数料がかかるケースが多いためで、諸費用の目安は新築が物件価格の約3〜5%、中古が約6〜8%といわれます。物件価格が安くても、諸費用と当面の修繕費を足すと差が縮まることがあるので、住宅ローンも金利だけでなく事務手数料・保証料・団信の上乗せを合わせた総額で比べることが判断の軸になります。
融資手数料の水準や保証料の有無は金融機関ごとに違い、同じ金利でも初期費用が数十万円単位で変わることがあります。各行の諸費用の違いは借り換えのメリット・デメリットを総コストで見た解説でも整理しているほか、預金と相殺して利息を抑える商品については預金連動型住宅ローンの比較記事が参考になります。
2026年入居からは中古住宅の住宅ローン減税が手厚くなった
令和8年度税制改正で住宅ローン減税の適用期限が5年延長され、令和8年1月1日から令和12年12月31日までに入居した場合が対象になりました(関連税制法は2026年3月31日に成立)。国土交通省によると、既存住宅については次の拡充が行われています。
- 省エネ性能の高い既存住宅について、借入限度額を引き上げ
- 子育て世帯・若者夫婦世帯には借入限度額の上乗せ措置
- 控除期間を13年に拡充(従来、既存住宅は10年)
- 床面積要件を新築・既存とも40㎡以上に緩和(合計所得金額1,000万円超の人、子育て世帯等への上乗せ措置を使う人は50㎡以上)
前の章で見た断熱性能の話が、ここで減税額にもつながってきます。省エネ性能を満たす中古住宅を選ぶか、満たすように手を入れることが、住み心地だけでなく減税額にも影響する構図になりました。借入限度額や上乗せ額は住宅の区分と世帯の条件で細かく分かれるため、金額は国土交通省「住宅ローン減税」と国税庁の案内で把握してください。
築年数の要件は「昭和57年1月1日以後」が基準
中古住宅の住宅ローン控除には、かつて耐火住宅は築25年以内、非耐火住宅は築20年以内という築年数要件がありましたが、令和4年度税制改正で昭和57年1月1日以後に建築されたもの(新耐震基準適合住宅)に緩和されています。この条件に当てはまれば、登記事項証明書で要件を確認できます。昭和56年12月31日以前に建築された住宅では、次のいずれかの書類が必要です(国税庁)。
- 建築士等が発行した耐震基準適合証明書(取得の日前2年以内に調査が終了したもの)
- 登録住宅性能評価機関の建設住宅性能評価書の写し(耐震等級1・2・3のいずれか)
- 既存住宅売買瑕疵担保責任保険の付保証明書(取得の日前2年以内に締結したもの)
いずれも売買契約の前後で段取りが必要になるので、築古物件を検討するなら、証明書をどう用意するかを不動産会社と早い段階で詰めておくことが欠かせません。令和7年度 住宅市場動向調査では、リフォーム促進税制(所得税)の適用を受けた・受ける予定と答えた世帯は中古戸建で14.7%、中古集合住宅で12.2%にとどまり、使える制度を取りこぼしている人も少なくないとみられます。
中古住宅を購入する際の注意点
- なるべく築浅の物件を候補にする
- 1981年(昭和56年)6月1日以降の新耐震基準に適合しているか確認する
- 担保評価に備えて頭金を多めに準備する
- ホームインスペクション(住宅状況調査)などで建物の状態を細部まで確認する
- リフォーム・メンテナンス費用まで含めた総額で予算を立てる
- 断熱・気密の性能を確認する(満足度にも減税にも関わる)
- 簡易なリフォームならフラット35で購入費とまとめて借りられるか、金融機関に相談する
よくある質問(FAQ)
Q. 中古で安く買えた分、借入額を減らさずに浮いたお金を使ってもいいですか?
A. 資金計画としては危うい考え方です。中古は入居後の修繕や設備更新が新築より早く来るため、浮いた分はまず修繕の予備費と諸費用に充て、残りで借入額を減らすほうが総コストを抑えられます。
Q. 自営業や転職直後でも中古住宅のローンは組めますか?
A. 収入面の審査基準は新築・中古で共通ですが、中古では担保評価という別の関門が加わります。勤続年数に不安がある場合は、勤続年数を要件にしないフラット35も含めて比べ、購入申込みの前に事前審査で借入可能額を把握しておくと判断を誤りにくくなります。
Q. リフォーム費用も住宅ローンにまとめられますか?
A. フラット35では2026年9月1日の借入れ分から、適合証明に影響しない簡易なリフォーム費用を購入費とまとめて借りられるようになりました。民間の住宅ローンにも一体型の商品がありますが、工事の見積書を売買契約と同じ時期に用意する必要があるなど、段取りの制約は共通しています。
Q. 中古マンションで特に確認すべきことは何ですか?
A. 建物本体よりも管理状況です。修繕積立金の総額と滞納の有無、長期修繕計画の更新時期、直近の大規模修繕の履歴を見ておくと、購入後に一時金や積立金の値上げで負担が増えるリスクを読み取れます。
まとめ|価格差は大きいが、性能と諸費用で差が縮まる
統計で見ると、中古の取得資金は同じ形態の新築より戸建で約2,100万円、マンションで約3,100万円低く、価格面の優位ははっきりしています。その一方で、購入者が不満を挙げたのは価格よりも断熱性能などの住まいの質でした。
物件価格・リフォーム費用・諸費用・住宅ローンの金利と手数料、そして2026年に手厚くなった住宅ローン減税とフラット35の中古住宅融資まで含めた総コストで比べると、中古を選ぶかどうかの判断が具体的な金額で見えてきます。
手数料・団信の条件は改定されることがあります。総額で比べる際は、各金融機関の最新の条件表を基にしてください。